Finance, Contrôle et Audit (FCA)
Matières : Management, Comptabilité Générale, Fiscalité des Entreprises
Énoncé
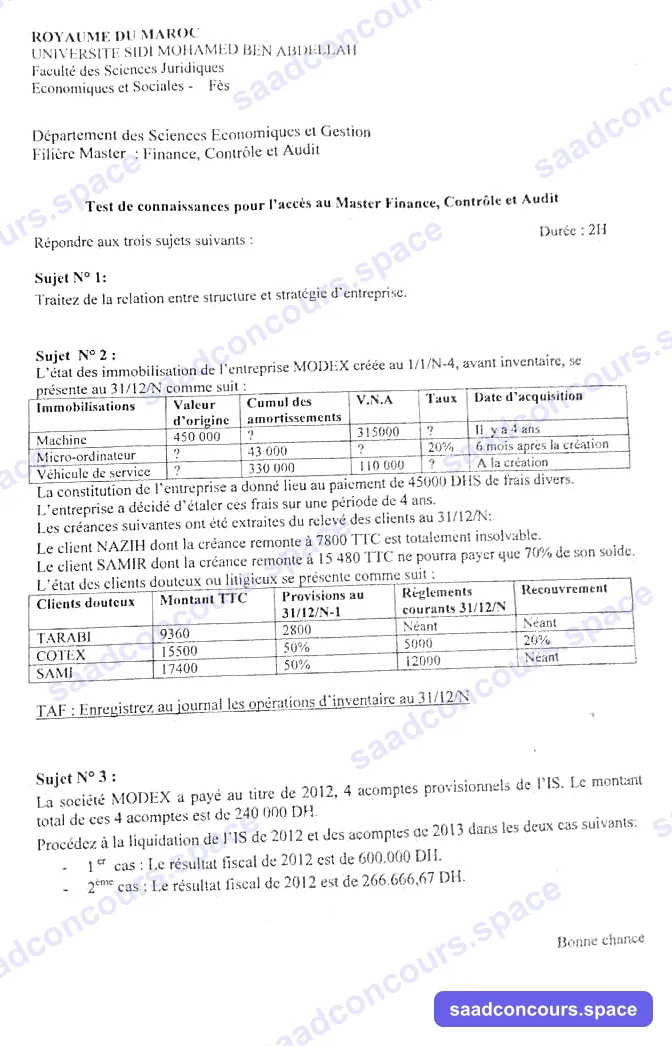
Royaume du Maroc — Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
Département des Sciences Économiques et Gestion — Filière Master : Finance, Contrôle et Audit
Test de connaissances pour l'accès au Master Finance, Contrôle et Audit — Durée : 2H
Le sujet n'indique pas l'année. Le sujet n° 3 porte sur la liquidation de l'IS 2012 et les acomptes 2013 : l'épreuve date vraisemblablement de 2013.
Répondre aux trois sujets suivants :
Sujet N° 1
Traitez de la relation entre structure et stratégie d'entreprise.
Sujet N° 2
L'état des immobilisations de l'entreprise MODEX créée au 1/1/N-4, avant inventaire, se présente au 31/12/N comme suit :
| Immobilisations | Valeur d'origine | Cumul des amortissements | V.N.A | Taux | Date d'acquisition |
|---|---|---|---|---|---|
| Machine | 450 000 | ? | 315 000 | ? | Il y a 4 ans |
| Micro-ordinateur | ? | 43 000 | ? | 20 % | 6 mois après la création |
| Véhicule de service | ? | 330 000 | 110 000 | ? | À la création |
La constitution de l'entreprise a donné lieu au paiement de 45000 DHS de frais divers. L'entreprise a décidé d'étaler ces frais sur une période de 4 ans.
Les créances suivantes ont été extraites du relevé des clients au 31/12/N :
Le client NAZIH dont la créance remonte à 7800 TTC est totalement insolvable.
Le client SAMIR dont la créance remonte à 15 480 TTC ne pourra payer que 70 % de son solde.
L'état des clients douteux ou litigieux se présente comme suit :
| Clients douteux | Montant TTC | Provisions au 31/12/N-1 | Règlements courants 31/12/N | Recouvrement |
|---|---|---|---|---|
| TARABI | 9360 | 2800 | Néant | Néant |
| COTEX | 15500 | 50 % | 5000 | 20 % |
| SAMI | 17400 | 50 % | 12000 | Néant |
TAF : Enregistrez au journal les opérations d'inventaire au 31/12/N.
Sujet N° 3
La société MODEX a payé au titre de 2012, 4 acomptes provisionnels de l'IS. Le montant total de ces 4 acomptes est de 240 000 DH.
Procédez à la liquidation de l'IS de 2012 et des acomptes de 2013 dans les deux cas suivants :
- 1er cas : Le résultat fiscal de 2012 est de 600.000 DH.
- 2ème cas : Le résultat fiscal de 2012 est de 266.666,67 DH.
Bonne chance.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Le tableau des immobilisations du sujet n° 2 n'est cohérent qu'avec trois années d'amortissement déjà comptabilisées au 31/12/N-1 (alors qu'une création au 1/1/N-4 en donnerait quatre) : c'est la seule lecture qui donne des taux et des valeurs ronds (machine 10 %, véhicule 25 %, micro-ordinateur acquis pour 86 000 DH). Nous la retenons et le signalons sur la copie.
Méthode
Trois sujets en 2 heures : une dissertation de management, des écritures d'inventaire et une liquidation d'IS. Le sujet n° 2 est le plus long : commencez par lui (50 minutes), puis l'IS (20 minutes), et gardez 40 minutes pour la dissertation.
Sujet N° 1 — Structure et stratégie
Introduction
- Définitions : la stratégie est l'ensemble des choix à long terme qui fixent les domaines d'activité et l'allocation des ressources pour obtenir un avantage concurrentiel ; la structure est l'ensemble des dispositifs qui répartissent les tâches, l'autorité et la coordination (organigramme, niveaux hiérarchiques, centres de décision).
- Problématique : la structure découle-t-elle de la stratégie, ou peut-elle la conditionner ?
- Annonce : I. la structure suit la stratégie ; II. la structure influence et contraint la stratégie.
I. « La structure suit la stratégie » (A. Chandler, 1962)
- L'étude historique de Chandler (DuPont, General Motors) : la croissance et la diversification ont rendu la structure fonctionnelle inefficace et imposé la structure divisionnelle.
- Correspondances classiques : spécialisation → structure fonctionnelle ; diversification → structure divisionnelle (par produit ou par marché) ; internationalisation → divisions géographiques ou structure mondiale ; projets complexes → structure matricielle.
- La structure est donc un outil de mise en œuvre de la stratégie : elle doit être adaptée quand la stratégie change.
II. La structure influence aussi la stratégie
- Ansoff et Mintzberg : la structure existante filtre l'information et oriente les choix ; une organisation très centralisée perçoit mal les opportunités locales (« la stratégie suit la structure »).
- Les configurations de Mintzberg (structure simple, bureaucratie mécaniste, bureaucratie professionnelle, divisionnalisée, adhocratie) : chacune favorise un type de stratégie (l'adhocratie, l'innovation ; la bureaucratie mécaniste, la domination par les coûts).
- Les stratégies émergentes, les ressources et les compétences de l'organisation (approche fondée sur les ressources) et l'inertie organisationnelle.
Conclusion : relation d'interdépendance et d'alignement plutôt que de causalité à sens unique ; exemple marocain : passage de groupes diversifiés (holdings) à des structures par pôles de métiers, filialisation à l'international des banques marocaines en Afrique.
Sujet N° 2 — Écritures d'inventaire au 31/12/N
1. Reconstitution du tableau des immobilisations
| Immobilisation | Calcul | Résultat |
|---|---|---|
| Machine | Cumul = 450 000 − 315 000 = 135 000 pour 3 ans → annuité 45 000 | Taux 10 %, dotation N : 45 000 |
| Micro-ordinateur | Acquis 6 mois après la création : 2,5 ans d'amortissement → 43 000 = VO × 20 % × 2,5 | VO = 86 000, VNA avant inventaire 43 000, dotation N : 86 000 × 20 % = 17 200 |
| Véhicule de service | VO = 330 000 + 110 000 = 440 000 ; cumul de 3 ans → annuité 110 000 | Taux 25 %, dotation N : 110 000 (dernière annuité, VNA nulle au 31/12/N) |
Frais de constitution (immobilisation en non-valeurs) : 45 000 / 4 = 11 250 DH par an.
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 6191 Dotations d'exploitation aux amortissements de l'immobilisation en non-valeurs | 11 250 | ||
| 28111 Amortissements des frais de constitution | 11 250 | ||
| 6193 Dotations d'exploitation aux amortissements des immobilisations corporelles | 172 200 | ||
| 28332 Amortissements du matériel et outillage (machine) | 45 000 | ||
| 28355 Amortissements du matériel informatique | 17 200 | ||
| 28340 Amortissements du matériel de transport | 110 000 |
2. Créances clients
Les provisions se calculent sur le montant hors taxe (la TVA sera récupérée si la créance est perdue). HT = TTC / 1,2.
NAZIH (client ordinaire, irrécouvrable) : HT 6 500, TVA 1 300.
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 6182 Pertes sur créances irrécouvrables | 6 500 | ||
| 4455 État, TVA facturée | 1 300 | ||
| 3421 Clients | 7 800 |
SAMIR (client ordinaire qui devient douteux) : perte probable 30 % du HT : 15 480 / 1,2 × 30 % = 12 900 × 30 % = 3 870.
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 3424 Clients douteux ou litigieux | 15 480 | ||
| 3421 Clients | 15 480 | ||
| 6196 Dotations d'exploitation aux provisions pour dépréciation de l'actif circulant | 3 870 | ||
| 3942 Provisions pour dépréciation des clients et comptes rattachés | 3 870 |
Clients douteux
| Client | Solde TTC au 31/12/N | Solde HT | Provision nécessaire | Provision existante | Ajustement |
|---|---|---|---|---|---|
| TARABI | 9 360 | 7 800 | Créance perdue (aucun recouvrement) | 2 800 | Reprise 2 800 ; perte 7 800 |
| COTEX | 15 500 − 5 000 = 10 500 | 8 750 | 80 % × 8 750 = 7 000 | 50 % × 12 916,67 = 6 458,33 | Dotation 541,67 |
| SAMI | 17 400 − 12 000 = 5 400 | 4 500 | Créance perdue | 50 % × 14 500 = 7 250 | Reprise 7 250 ; perte 4 500 |
Lecture retenue : pour COTEX, « recouvrement 20 % » signifie que 20 % du solde restant sera encaissé ; la perte probable est donc de 80 %. Les règlements de l'exercice sont supposés déjà comptabilisés.
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 6182 Pertes sur créances irrécouvrables (TARABI + SAMI) | 12 300 | ||
| 4455 État, TVA facturée (1 560 + 900) | 2 460 | ||
| 3424 Clients douteux ou litigieux (9 360 + 5 400) | 14 760 | ||
| 3942 Provisions pour dépréciation des clients | 10 050 | ||
| 7196 Reprises sur provisions pour dépréciation de l'actif circulant (2 800 + 7 250) | 10 050 | ||
| 6196 Dotations d'exploitation aux provisions pour dépréciation de l'actif circulant | 541,67 | ||
| 3942 Provisions pour dépréciation des clients (COTEX) | 541,67 |
Pièges : provisionner sur le TTC ; oublier de récupérer la TVA sur une créance définitivement perdue ; laisser une provision sur une créance soldée.
Sujet N° 3 — Liquidation de l'IS 2012 et acomptes 2013
En 2012, l'IS est au taux normal de 30 % (le taux réduit de 15 % réservé aux entreprises dont le chiffre d'affaires est inférieur ou égal à 3 MDH ne peut être appliqué faute d'information sur le chiffre d'affaires). On suppose l'IS supérieur à la cotisation minimale. La régularisation se fait avec la déclaration, au plus tard le 31/03/2013.
1er cas : résultat fiscal 600 000 DH
- IS 2012 : 600 000 × 30 % = 180 000 DH.
- Acomptes versés : 240 000 DH → excédent de 60 000 DH, imputé d'office sur les acomptes suivants (article 170 du CGI).
- Acomptes 2013 : 25 % × 180 000 = 45 000 DH chacun.
| Échéance 2013 | Acompte | Imputation de l'excédent | À verser |
|---|---|---|---|
| 31/03 | 45 000 | 45 000 | 0 |
| 30/06 | 45 000 | 15 000 | 30 000 |
| 30/09 | 45 000 | — | 45 000 |
| 31/12 | 45 000 | — | 45 000 |
2e cas : résultat fiscal 266 666,67 DH
- IS 2012 : 266 666,67 × 30 % = 80 000 DH.
- Excédent : 240 000 − 80 000 = 160 000 DH.
- Acomptes 2013 : 25 % × 80 000 = 20 000 DH chacun, soit 80 000 DH au total, entièrement couverts par l'excédent : rien à verser en 2013.
- Le reliquat de 160 000 − 80 000 = 80 000 DH est restitué d'office par l'administration, dans le mois qui suit l'échéance du dernier acompte.
Piège : calculer les acomptes 2013 sur le montant payé en 2012 (240 000) au lieu de l'IS réellement dû en 2012.