Finance, Contrôle et Audit (FCA)
Matières : Finance d'Entreprise, Comptabilité Analytique, Comptabilité des Sociétés, Fiscalité des Entreprises, Culture Générale
Énoncé
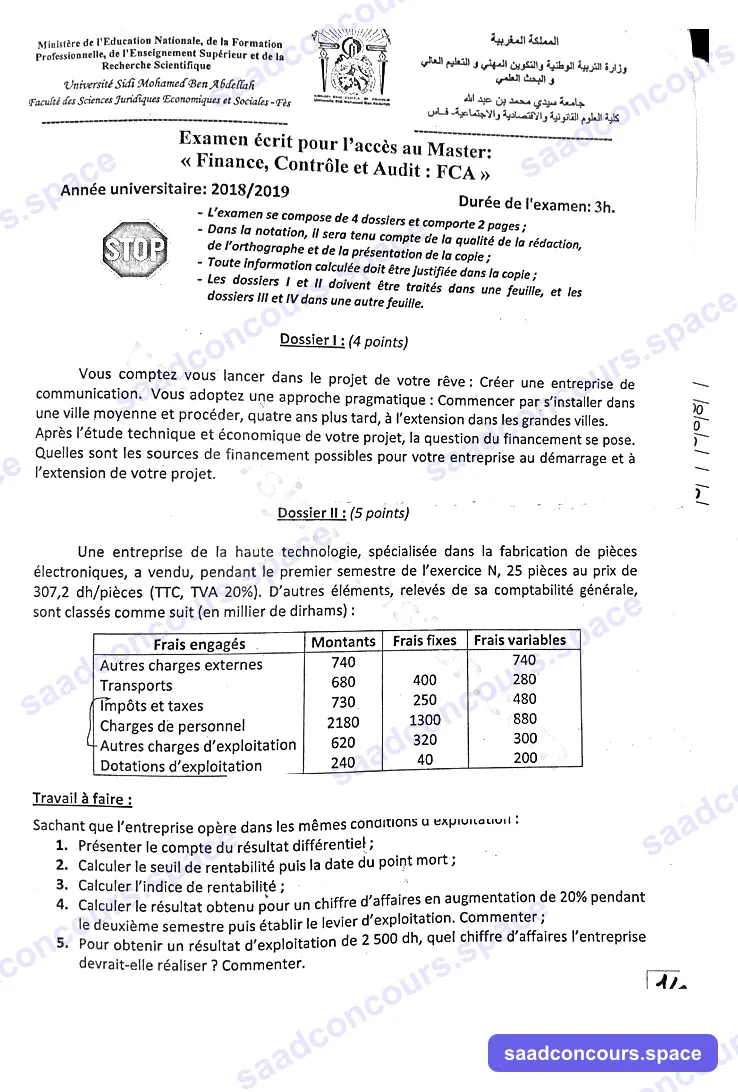
Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
Examen écrit pour l'accès au Master « Finance, Contrôle et Audit : FCA » — Année universitaire 2018/2019
Durée de l'examen : 3h
- L'examen se compose de 4 dossiers et comporte 2 pages ;
- Dans la notation, il sera tenu compte de la qualité de la rédaction, de l'orthographe et de la présentation de la copie ;
- Toute information calculée doit être justifiée dans la copie ;
- Les dossiers I et II doivent être traités dans une feuille, et les dossiers III et IV dans une autre feuille.
Dossier I (4 points)
Vous comptez vous lancer dans le projet de votre rêve : créer une entreprise de communication. Vous adoptez une approche pragmatique : commencer par s'installer dans une ville moyenne et procéder, quatre ans plus tard, à l'extension dans les grandes villes. Après l'étude technique et économique de votre projet, la question du financement se pose. Quelles sont les sources de financement possibles pour votre entreprise au démarrage et à l'extension de votre projet ?
Dossier II (5 points)
Une entreprise de la haute technologie, spécialisée dans la fabrication de pièces électroniques, a vendu, pendant le premier semestre de l'exercice N, 25 pièces au prix de 307,2 dh/pièces (TTC, TVA 20 %). D'autres éléments, relevés de sa comptabilité générale, sont classés comme suit (en millier de dirhams) :
| Frais engagés | Montants | Frais fixes | Frais variables |
|---|---|---|---|
| Autres charges externes | 740 | 740 | |
| Transports | 680 | 400 | 280 |
| Impôts et taxes | 730 | 250 | 480 |
| Charges de personnel | 2180 | 1300 | 880 |
| Autres charges d'exploitation | 620 | 320 | 300 |
| Dotations d'exploitation | 240 | 40 | 200 |
Travail à faire :
Sachant que l'entreprise opère dans les mêmes conditions d'exploitation :
- Présenter le compte du résultat différentiel ;
- Calculer le seuil de rentabilité puis la date du point mort ;
- Calculer l'indice de rentabilité ;
- Calculer le résultat obtenu pour un chiffre d'affaires en augmentation de 20 % pendant le deuxième semestre puis établir le levier d'exploitation. Commenter ;
- Pour obtenir un résultat d'exploitation de 2 500 dh, quel chiffre d'affaires l'entreprise devrait-elle réaliser ? Commenter.
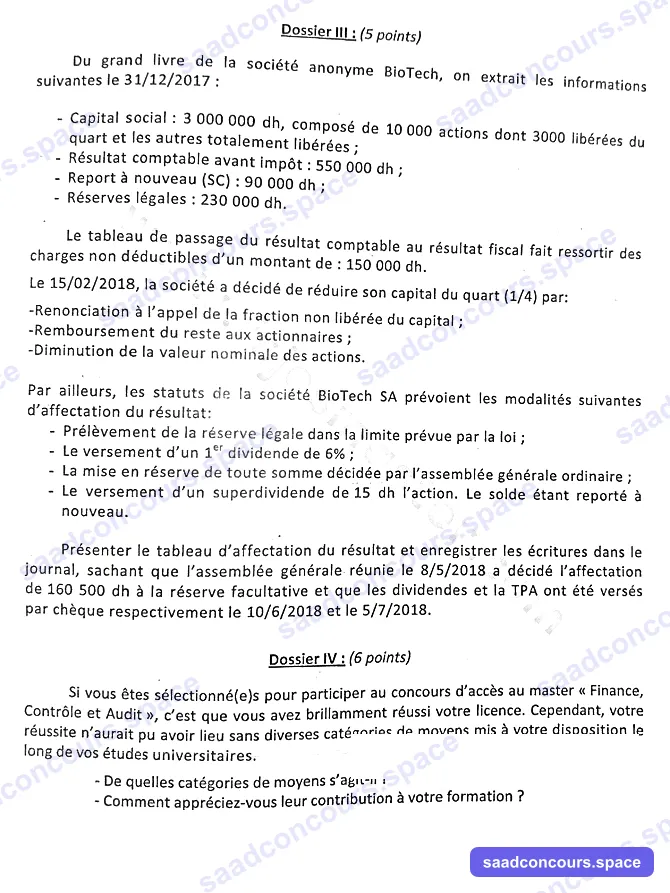
Dossier III (5 points)
Du grand livre de la société anonyme BioTech, on extrait les informations suivantes le 31/12/2017 :
- Capital social : 3 000 000 dh, composé de 10 000 actions dont 3000 libérées du quart et les autres totalement libérées ;
- Résultat comptable avant impôt : 550 000 dh ;
- Report à nouveau (SC) : 90 000 dh ;
- Réserves légales : 230 000 dh.
Le tableau de passage du résultat comptable au résultat fiscal fait ressortir des charges non déductibles d'un montant de : 150 000 dh.
Le 15/02/2018, la société a décidé de réduire son capital du quart (1/4) par :
- Renonciation à l'appel de la fraction non libérée du capital ;
- Remboursement du reste aux actionnaires ;
- Diminution de la valeur nominale des actions.
Par ailleurs, les statuts de la société BioTech SA prévoient les modalités suivantes d'affectation du résultat :
- Prélèvement de la réserve légale dans la limite prévue par la loi ;
- Le versement d'un 1er dividende de 6 % ;
- La mise en réserve de toute somme décidée par l'assemblée générale ordinaire ;
- Le versement d'un superdividende de 15 dh l'action. Le solde étant reporté à nouveau.
Présenter le tableau d'affectation du résultat et enregistrer les écritures dans le journal, sachant que l'assemblée générale réunie le 8/5/2018 a décidé l'affectation de 160 500 dh à la réserve facultative et que les dividendes et la TPA ont été versés par chèque respectivement le 10/6/2018 et le 5/7/2018.
Dossier IV (6 points)
Si vous êtes sélectionné(e)s pour participer au concours d'accès au master « Finance, Contrôle et Audit », c'est que vous avez brillamment réussi votre licence. Cependant, votre réussite n'aurait pu avoir lieu sans diverses catégories de moyens mis à votre disposition le long de vos études universitaires.
- De quelles catégories de moyens s'agit-il ?
- Comment appréciez-vous leur contribution à votre formation ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Le dossier II contient une incohérence : 25 pièces à 307,20 DH donnent un chiffre d'affaires de 6 400 DH, alors que les charges sont exprimées en milliers de dirhams (5 190 milliers). Nous retenons la seule lecture cohérente : 25 000 pièces, soit un chiffre d'affaires de 6 400 milliers de DH. Tous les montants du dossier II sont donc en milliers de dirhams (KDH).
Méthode
Quatre dossiers en 3 heures, sur deux copies (I et II ensemble, III et IV ensemble). Le dossier IV, une réflexion personnelle, pèse 6 points : ne le bâclez pas. Répartition conseillée : 30 minutes pour le I, 45 pour le II, 50 pour le III, 40 pour le IV, 15 de relecture.
Dossier I — Financer une entreprise de communication
Plan conseillé : distinguer les deux phases du projet, car les besoins et les financeurs ne sont pas les mêmes.
Introduction : le financement est le premier obstacle des jeunes entreprises ; il faut couvrir l'investissement initial (matériel, logiciels, local) et le besoin en fonds de roulement (délais de paiement des clients annonceurs). Problématique : quelles ressources mobiliser à chaque étape, en limitant le risque et le coût ?
I. Au démarrage (installation dans une ville moyenne)
- Fonds propres : apport personnel, apports de la famille et des associés (love money), apport en industrie.
- Programmes publics d'appui à la création : programme Intelaka (crédits à taux réduit et garanties de Tamwilcom), prêts d'honneur, Initiative Nationale pour le Développement Humain, incubateurs.
- Crédit bancaire : crédit d'investissement à moyen terme, crédit-bail pour le matériel informatique et audiovisuel (pas d'apport, loyers déductibles).
- Financement d'exploitation : facilités de caisse, escompte, affacturage des créances clients, crédit fournisseurs.
- Statut d'auto-entrepreneur ou SARL à capital réduit pour démarrer avec peu de moyens.
II. À l'extension (grandes villes, quatre ans plus tard)
- Autofinancement : la capacité d'autofinancement accumulée et les bénéfices mis en réserve (signe de solidité pour les banques).
- Augmentation de capital : entrée de nouveaux associés ou d'un fonds de capital-risque ou de capital-développement.
- Endettement à moyen et long terme, plus facile avec un historique de bilans ; crédit-bail.
- Financements alternatifs : financement participatif (loi 15-18 sur le crowdfunding), banques participatives (mourabaha, ijara), subventions de la Charte de l'investissement.
Conclusion : passer progressivement des fonds propres et des aides publiques vers l'autofinancement et l'ouverture du capital, en surveillant l'équilibre financier (fonds de roulement, taux d'endettement).
Dossier II — Analyse coût-volume-profit (en KDH)
1. Compte de résultat différentiel (1er semestre)
Prix HT : 307,20 / 1,2 = 256 DH. Chiffre d'affaires HT : 25 000 × 256 = 6 400 KDH.
| Élément | Montant | % du CA |
|---|---|---|
| Chiffre d'affaires HT | 6 400 | 100 % |
| Charges variables (740 + 280 + 480 + 880 + 300 + 200) | 2 880 | 45 % |
| Marge sur coût variable | 3 520 | 55 % |
| Charges fixes (400 + 250 + 1 300 + 320 + 40) | 2 310 | |
| Résultat | 1 210 | 18,9 % |
2. Seuil de rentabilité et point mort
$$SR = \frac{CF}{\text{taux de M/CV}} = \frac{2\,310}{0{,}55} = \mathbf{4\,200\ KDH}$$
Le chiffre d'affaires d'un semestre est réalisé en 6 mois : le point mort est atteint au bout de 4 200 / 6 400 × 6 = 3,9375 mois, soit 3 mois et 28 jours : vers le 28 avril N (ventes régulières sur le semestre).
3. Indice de rentabilité
L'indice de rentabilité est le taux de marge sur coût variable : M/CV ÷ CA = 3 520 / 6 400 = 0,55 (55 %). Chaque dirham de chiffre d'affaires supplémentaire rapporte 0,55 DH de marge.
On peut aussi donner l'indice de sécurité : (CA − SR) / CA = (6 400 − 4 200) / 6 400 = 34,4 % : le chiffre d'affaires peut baisser de 34,4 % avant que l'entreprise ne devienne déficitaire.
4. Hausse de 20 % au 2e semestre et levier d'exploitation
| Élément | 1er semestre | 2e semestre (+ 20 %) |
|---|---|---|
| Chiffre d'affaires | 6 400 | 7 680 |
| Charges variables (45 %) | 2 880 | 3 456 |
| M/CV (55 %) | 3 520 | 4 224 |
| Charges fixes | 2 310 | 2 310 |
| Résultat | 1 210 | 1 914 |
Variation du résultat : (1 914 − 1 210) / 1 210 = + 58,18 %.
$$\text{Levier d'exploitation} = \frac{\Delta R / R}{\Delta CA / CA} = \frac{58{,}18\ \%}{20\ \%} = \mathbf{2{,}91}$$
Vérification : levier = M/CV ÷ résultat = 3 520 / 1 210 = 2,91.
Commentaire : une hausse de 1 % du chiffre d'affaires entraîne une hausse de 2,91 % du résultat. Le levier est élevé parce que les charges fixes sont lourdes (45 % des charges totales). C'est un atout quand l'activité progresse, mais un risque si elle recule : une baisse de 20 % du chiffre d'affaires ferait chuter le résultat de 58 %.
5. Chiffre d'affaires pour un résultat de 2 500
$$CA = \frac{CF + R}{\text{taux de M/CV}} = \frac{2\,310 + 2\,500}{0{,}55} = \mathbf{8\,745{,}45\ KDH}$$
Soit + 36,6 % par rapport au premier semestre (environ 34 162 pièces à 256 DH). Commentaire : l'objectif suppose une forte croissance des ventes à structure inchangée ; au-delà d'un certain volume, les charges fixes augmenteront (nouvelles capacités), ce qui relèvera le seuil.
Si l'on prend « 2 500 dh » au pied de la lettre (en dirhams), le chiffre d'affaires nécessaire est (2 310 000 + 2 500) / 0,55 ≈ 4 204 545 DH, à peine au-dessus du seuil de rentabilité.
Dossier III — BioTech SA
1. Résultat net de 2017
| Élément | Montant |
|---|---|
| Résultat comptable avant impôt | 550 000 |
| + Charges non déductibles | 150 000 |
| Résultat fiscal | 700 000 |
| IS 2017 (barème : 700 000 × 20 % − 30 000) | 110 000 |
| Résultat net | 440 000 |
2. Effet de la réduction du capital du 15/02/2018
- Non libéré : 3 000 actions × 300 × 3/4 = 675 000 DH (le nominal est de 3 000 000 / 10 000 = 300 DH).
- Réduction du quart : 3 000 000 / 4 = 750 000 DH, dont 675 000 par renonciation à l'appel et 75 000 remboursés aux actionnaires.
- Nouveau capital : 2 250 000 DH entièrement libéré, 10 000 actions de 225 DH (diminution du nominal de 75 DH).
L'assemblée du 8/5/2018 statue après la réduction : on calcule donc la réserve légale et le premier dividende sur le nouveau capital.
3. Tableau d'affectation du résultat
| Élément | Calcul | Montant |
|---|---|---|
| Résultat net 2017 | 440 000 | |
| + Report à nouveau créditeur | 90 000 | |
| Bénéfice distribuable | 530 000 | |
| Réserve légale | Plafond : 10 % × 2 250 000 = 225 000, déjà atteint (230 000) | 0 |
| 1er dividende | 6 % × 2 250 000 | 135 000 |
| Reste | 395 000 | |
| Réserve facultative (décision de l'AGO) | 160 500 | |
| Reste | 234 500 | |
| Superdividende | 15 × 10 000 | 150 000 |
| Report à nouveau (nouveau) | 84 500 |
Dividendes totaux : 135 000 + 150 000 = 285 000 DH (28,50 DH par action). TPA (taxe sur les produits des actions, 15 % en 2018) : 285 000 × 15 % = 42 750 DH ; net versé aux actionnaires : 242 250 DH.
4. Écritures
| Date | Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|---|
| 15/02/2018 | 1111 Capital social | 675 000 | ||
| 1119 Actionnaires, capital souscrit non appelé | 675 000 | |||
| 15/02/2018 | 1111 Capital social | 75 000 | ||
| 4468 Autres comptes d'associés, créditeurs | 75 000 | |||
| (remboursement) | 4468 Autres comptes d'associés, créditeurs | 75 000 | ||
| 5141 Banques | 75 000 | |||
| 08/05/2018 | 1191 Résultat net de l'exercice (créditeur) | 440 000 | ||
| 1161 Report à nouveau (solde créditeur) | 90 000 | |||
| 1152 Réserves facultatives | 160 500 | |||
| 4465 Associés, dividendes à payer | 285 000 | |||
| 1161 Report à nouveau (solde créditeur) | 84 500 | |||
| 08/05/2018 | 4465 Associés, dividendes à payer | 42 750 | ||
| 4457 État, impôts, taxes et assimilés (TPA) | 42 750 | |||
| 10/06/2018 | 4465 Associés, dividendes à payer | 242 250 | ||
| 5141 Banques | 242 250 | |||
| 05/07/2018 | 4457 État, impôts, taxes et assimilés | 42 750 | ||
| 5141 Banques | 42 750 |
Variante souvent attendue si l'on ignore la réduction (affectation calculée sur la situation au 31/12/2017) : réserve légale 5 % × 440 000 = 22 000 (plafond 300 000) ; 1er dividende 6 % du capital libéré, soit 6 % × (7 000 × 300 + 3 000 × 75) = 139 500 ; réserve facultative 160 500 ; superdividende 150 000 ; report à nouveau 58 000 DH. Indiquez sur la copie la lecture retenue.
Dossier IV — Les moyens de votre réussite universitaire
Réflexion personnelle, mais structurée. Plan possible :
Introduction : la réussite d'une licence est d'abord un effort personnel, mais elle repose aussi sur un environnement. Annonce : les catégories de moyens, puis leur apport réel et leurs limites.
I. Les catégories de moyens
- Moyens humains : enseignants, encadrants de travaux dirigés et de projets de fin d'études, personnel administratif, camarades (travail en groupe).
- Moyens pédagogiques et documentaires : cours, polycopiés, bibliothèque, ressources numériques et plateformes d'enseignement à distance, logiciels (tableur, comptabilité, statistiques).
- Moyens matériels : amphithéâtres, salles informatiques, connexion internet, transport et résidence universitaires.
- Moyens financiers : bourse d'études (Minhaty), soutien de la famille, éventuellement un emploi à temps partiel.
- Moyens d'ouverture professionnelle : stages, conférences, clubs étudiants, partenariats avec les entreprises.
II. Appréciation de leur contribution
- Apports : solides bases théoriques en comptabilité, finance et gestion ; autonomie dans le travail personnel ; accès gratuit à l'enseignement supérieur.
- Limites : sureffectifs dans les amphithéâtres de la faculté à accès ouvert, encadrement individuel limité, bibliothèques parfois insuffisantes, peu de cas pratiques et de stages.
- Ce que l'étudiant a dû compenser : travail personnel, ressources en ligne, groupes de révision, recherche active de stages.
Conclusion : relier au projet de master : le master FCA, à effectif réduit, offre l'encadrement et la professionnalisation qui ont manqué ; montrer votre motivation.
Conseils : rester mesuré (pas de critique virulente de l'institution), donner des exemples concrets tirés de votre parcours, soigner l'orthographe (elle est notée).