Finance, Contrôle et Audit (FCA)
Matières : Comptabilité des Sociétés, Fiscalité des Entreprises, Droit des Sociétés, Culture Économique
Énoncé
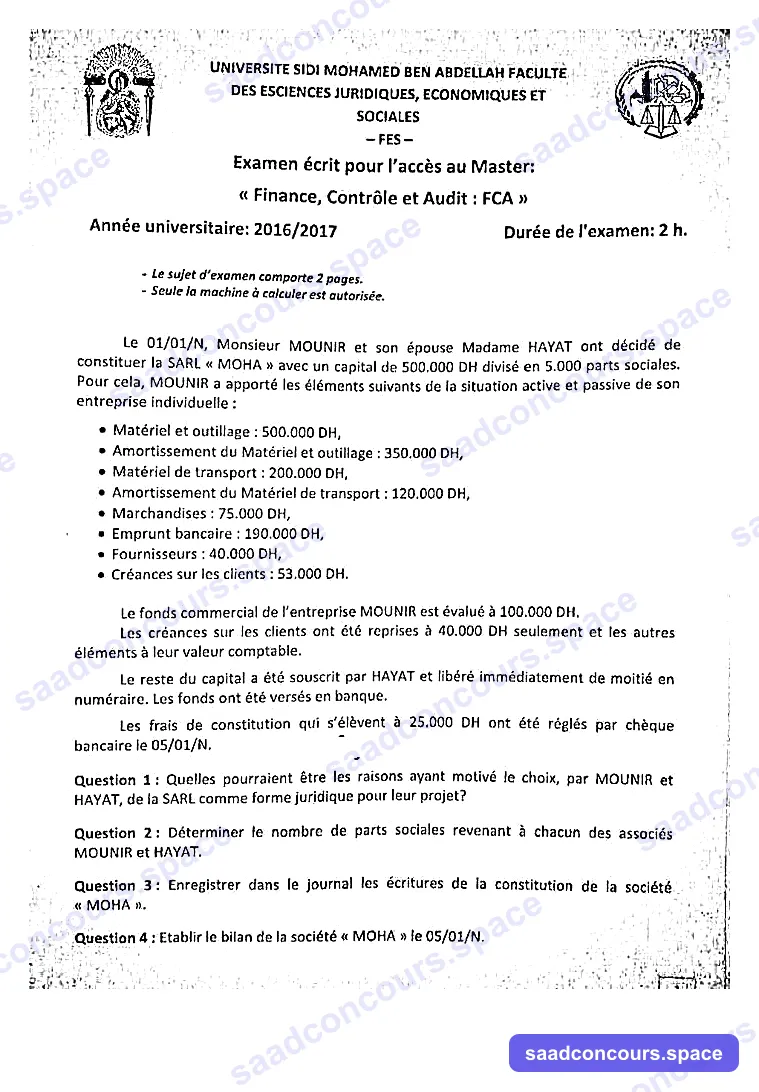
Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
Examen écrit pour l'accès au Master « Finance, Contrôle et Audit : FCA » — Année universitaire 2016/2017
Durée de l'examen : 2 h.
- Le sujet d'examen comporte 2 pages.
- Seule la machine à calculer est autorisée.
Le 01/01/N, Monsieur MOUNIR et son épouse Madame HAYAT ont décidé de constituer la SARL « MOHA » avec un capital de 500.000 DH divisé en 5.000 parts sociales. Pour cela, MOUNIR a apporté les éléments suivants de la situation active et passive de son entreprise individuelle :
- Matériel et outillage : 500.000 DH,
- Amortissement du Matériel et outillage : 350.000 DH,
- Matériel de transport : 200.000 DH,
- Amortissement du Matériel de transport : 120.000 DH,
- Marchandises : 75.000 DH,
- Emprunt bancaire : 190.000 DH,
- Fournisseurs : 40.000 DH,
- Créances sur les clients : 53.000 DH.
Le fonds commercial de l'entreprise MOUNIR est évalué à 100.000 DH.
Les créances sur les clients ont été reprises à 40.000 DH seulement et les autres éléments à leur valeur comptable.
Le reste du capital a été souscrit par HAYAT et libéré immédiatement de moitié en numéraire. Les fonds ont été versés en banque.
Les frais de constitution qui s'élèvent à 25.000 DH ont été réglés par chèque bancaire le 05/01/N.
Question 1 : Quelles pourraient être les raisons ayant motivé le choix, par MOUNIR et HAYAT, de la SARL comme forme juridique pour leur projet ?
Question 2 : Déterminer le nombre de parts sociales revenant à chacun des associés MOUNIR et HAYAT.
Question 3 : Enregistrer dans le journal les écritures de la constitution de la société « MOHA ».
Question 4 : Établir le bilan de la société « MOHA » le 05/01/N.
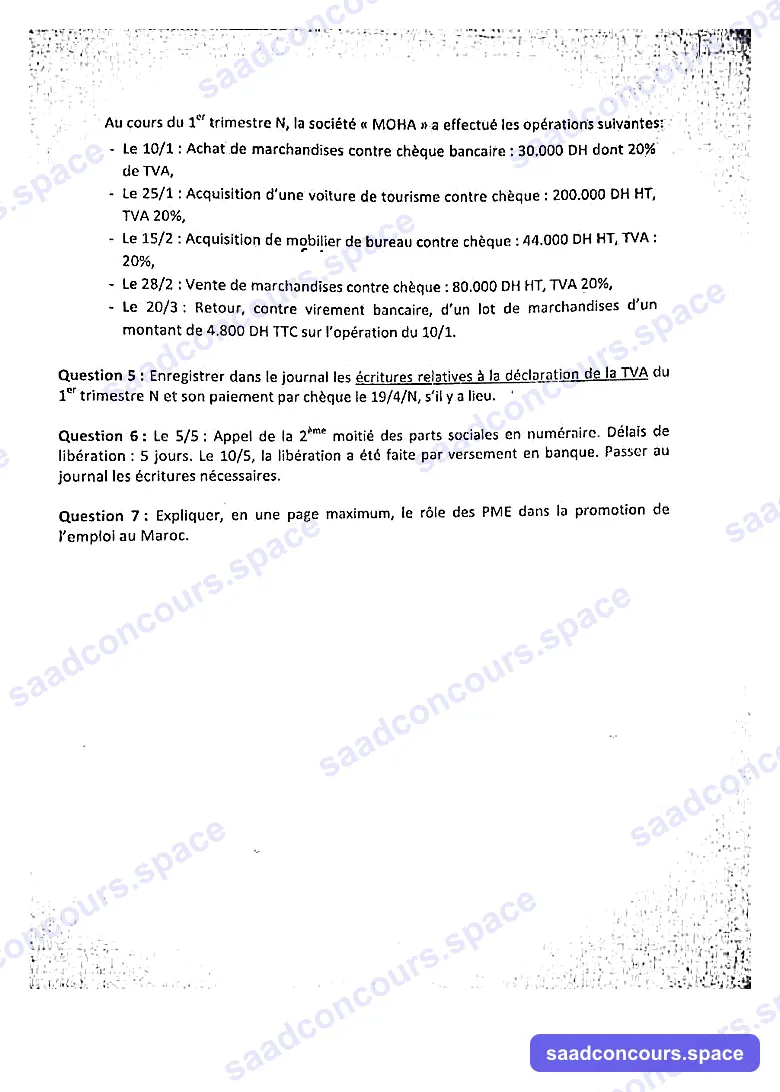
Au cours du 1er trimestre N, la société « MOHA » a effectué les opérations suivantes :
- Le 10/1 : Achat de marchandises contre chèque bancaire : 30.000 DH dont 20 % de TVA,
- Le 25/1 : Acquisition d'une voiture de tourisme contre chèque : 200.000 DH HT, TVA 20 %,
- Le 15/2 : Acquisition de mobilier de bureau contre chèque : 44.000 DH HT, TVA : 20 %,
- Le 28/2 : Vente de marchandises contre chèque : 80.000 DH HT, TVA 20 %,
- Le 20/3 : Retour, contre virement bancaire, d'un lot de marchandises d'un montant de 4.800 DH TTC sur l'opération du 10/1.
Question 5 : Enregistrer dans le journal les écritures relatives à la déclaration de la TVA du 1er trimestre N et son paiement par chèque le 19/4/N, s'il y a lieu.
Question 6 : Le 5/5 : Appel de la 2ème moitié des parts sociales en numéraire. Délais de libération : 5 jours. Le 10/5, la libération a été faite par versement en banque. Passer au journal les écritures nécessaires.
Question 7 : Expliquer, en une page maximum, le rôle des PME dans la promotion de l'emploi au Maroc.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Les numéros de comptes sont ceux du Code général de normalisation comptable (CGNC). Un corrigé partiel publié en ligne aboutit au même partage des parts sociales (2 150 et 2 850).
Méthode
Un seul cas de comptabilité des sociétés suivi d'une question de culture économique, en 2 heures. Le cas est progressif : une erreur sur l'apport de MOUNIR (question 2) se répercute sur toutes les questions suivantes. Prenez le temps de bien évaluer l'apport net. Gardez 20 minutes pour la question 7.
Question 1 — Pourquoi une SARL ?
- Responsabilité limitée aux apports : le patrimoine personnel du couple est protégé, contrairement à l'entreprise individuelle de MOUNIR.
- Forme adaptée à un petit nombre d'associés (de 1 à 50) et à une entreprise familiale : deux époux peuvent être seuls associés.
- Capital librement fixé depuis la réforme de la loi 5-96, et libération possible par fractions : HAYAT ne verse que la moitié de son apport.
- Souplesse de fonctionnement : un gérant (souvent associé), des assemblées simples, pas de conseil d'administration ni d'obligation de commissaire aux comptes sous certains seuils.
- Contrôle des entrées : les parts ne se cèdent à des tiers qu'avec l'agrément des associés, ce qui garde la société dans la famille.
- Transformation d'une entreprise individuelle : apport du fonds et des éléments d'actif et de passif, pour donner à l'activité une personnalité morale et une meilleure crédibilité auprès des banques.
Question 2 — Parts sociales
Nominal : 500 000 / 5 000 = 100 DH.
| Actif apporté | Valeur d'apport |
|---|---|
| Fonds commercial | 100 000 |
| Matériel et outillage (500 000 − 350 000) | 150 000 |
| Matériel de transport (200 000 − 120 000) | 80 000 |
| Marchandises | 75 000 |
| Créances clients (reprises à) | 40 000 |
| Total actif | 445 000 |
| Passif pris en charge : emprunt 190 000 + fournisseurs 40 000 | − 230 000 |
| Apport net de MOUNIR | 215 000 |
- MOUNIR : 215 000 / 100 = 2 150 parts (apport en nature).
- HAYAT : 5 000 − 2 150 = 2 850 parts, soit 285 000 DH en numéraire, dont la moitié (142 500 DH) est versée.
Piège : les biens s'apportent pour leur valeur nette (valeur d'origine moins amortissements), et les créances pour leur valeur de reprise.
Question 3 — Écritures de constitution
01/01/N — Promesses d'apport
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 3462 Associés, comptes d'apport en société (MOUNIR, nature) | 215 000 | ||
| 3462 Associés, comptes d'apport en société (HAYAT, numéraire) | 142 500 | ||
| 1119 Associés, capital souscrit non appelé | 142 500 | ||
| 1111 Capital social | 500 000 |
01/01/N — Réalisation de l'apport en nature de MOUNIR
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 2230 Fonds commercial | 100 000 | ||
| 2332 Matériel et outillage | 150 000 | ||
| 2340 Matériel de transport | 80 000 | ||
| 3111 Marchandises | 75 000 | ||
| 3421 Clients | 40 000 | ||
| 1481 Emprunts auprès des établissements de crédit | 190 000 | ||
| 4411 Fournisseurs | 40 000 | ||
| 3462 Associés, comptes d'apport en société (MOUNIR) | 215 000 |
Les biens entrent dans la société pour leur valeur d'apport : la société ne reprend pas les amortissements de l'entreprise individuelle.
01/01/N — Versement de HAYAT
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 5141 Banques | 142 500 | ||
| 3462 Associés, comptes d'apport en société (HAYAT) | 142 500 |
05/01/N — Frais de constitution
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 2111 Frais de constitution | 25 000 | ||
| 5141 Banques | 25 000 |
(Le CGNC permet aussi de les passer en charges ; leur inscription en immobilisations en non-valeurs impose de les amortir sur 5 ans au plus.)
Question 4 — Bilan au 05/01/N
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Frais de constitution | 25 000 | Capital social | 500 000 |
| Fonds commercial | 100 000 | Moins : capital souscrit non appelé | − 142 500 |
| Matériel et outillage | 150 000 | Capital appelé | 357 500 |
| Matériel de transport | 80 000 | Emprunts auprès des établissements de crédit | 190 000 |
| Marchandises | 75 000 | Fournisseurs | 40 000 |
| Clients | 40 000 | ||
| Banque (142 500 − 25 000) | 117 500 | ||
| Total | 587 500 | Total | 587 500 |
Question 5 — TVA du 1er trimestre N
| Élément | Calcul | TVA |
|---|---|---|
| TVA facturée (vente du 28/2) | 80 000 × 20 % | 16 000 |
| TVA sur achat de marchandises du 10/1 | 30 000 × 20/120 | 5 000 |
| Moins : TVA sur le retour du 20/3 | 4 800 × 20/120 | − 800 |
| TVA récupérable sur charges | 4 200 | |
| Voiture de tourisme | Exclue du droit à déduction (article 106 du CGI) : la TVA de 40 000 s'ajoute au coût, soit 240 000 | 0 |
| Mobilier de bureau | 44 000 × 20 % | 8 800 |
| TVA récupérable sur immobilisations | 8 800 | |
| TVA due | 16 000 − 4 200 − 8 800 | 3 000 |
| Date | Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|---|
| 31/03/N | 4455 État, TVA facturée | 16 000 | ||
| 34552 État, TVA récupérable sur charges | 4 200 | |||
| 34551 État, TVA récupérable sur immobilisations | 8 800 | |||
| 4456 État, TVA due | 3 000 | |||
| 19/04/N | 4456 État, TVA due | 3 000 | ||
| 5141 Banques | 3 000 |
Pièges : déduire la TVA de la voiture de tourisme, ou oublier de régulariser la TVA du retour de marchandises.
Question 6 — Appel et libération de la 2e moitié
| Date | Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|---|
| 05/05/N | 3461 Associés, capital souscrit et appelé non versé | 142 500 | ||
| 1119 Associés, capital souscrit non appelé | 142 500 | |||
| 10/05/N | 5141 Banques | 142 500 | ||
| 3461 Associés, capital souscrit et appelé non versé | 142 500 |
Le capital de 500 000 DH est alors entièrement libéré.
Question 7 — Rôle des PME dans la promotion de l'emploi au Maroc
Une page, donc une introduction courte, deux parties et une conclusion.
Introduction : les très petites, petites et moyennes entreprises représentent l'immense majorité des entreprises marocaines (plus de 90 % du tissu formel). Face au chômage des jeunes et des diplômés, elles sont le principal gisement d'emplois.
I. Un rôle majeur
- Création d'emplois dans tous les secteurs (commerce, BTP, agro-industrie, services) et dans toutes les régions, y compris hors de l'axe Casablanca-Rabat.
- Premier employeur des jeunes et porte d'entrée dans la vie active ; insertion de profils peu qualifiés.
- Sous-traitance des grands groupes (automobile, aéronautique) et ancrage territorial des emplois.
- Création d'entreprise par les jeunes : auto-entrepreneur, programmes publics (Intelaka, Maroc PME).
II. Des limites à lever
- Fragilité financière : accès au crédit difficile, délais de paiement longs ; beaucoup disparaissent dans les premières années.
- Emplois souvent précaires, peu qualifiés, avec un poids important de l'informel.
- Faible productivité et faible innovation ; difficulté à recruter des cadres.
- Leviers : garanties de Tamwilcom, simplification administrative, formation, commande publique réservée aux PME (une part des marchés publics leur est réservée), Charte de l'investissement.
Conclusion : les PME sont le premier moteur de l'emploi, mais leur croissance et leur formalisation conditionnent la qualité de ces emplois.