Finance, Contrôle et Audit (FCA)
Matières : Fiscalité des Entreprises, Comptabilité Analytique, Comptabilité des Sociétés
Énoncé
Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès (Département de Gestion)
Concours d'accès au Master « Finance, Contrôle et Audit » — Année universitaire 2023-2024
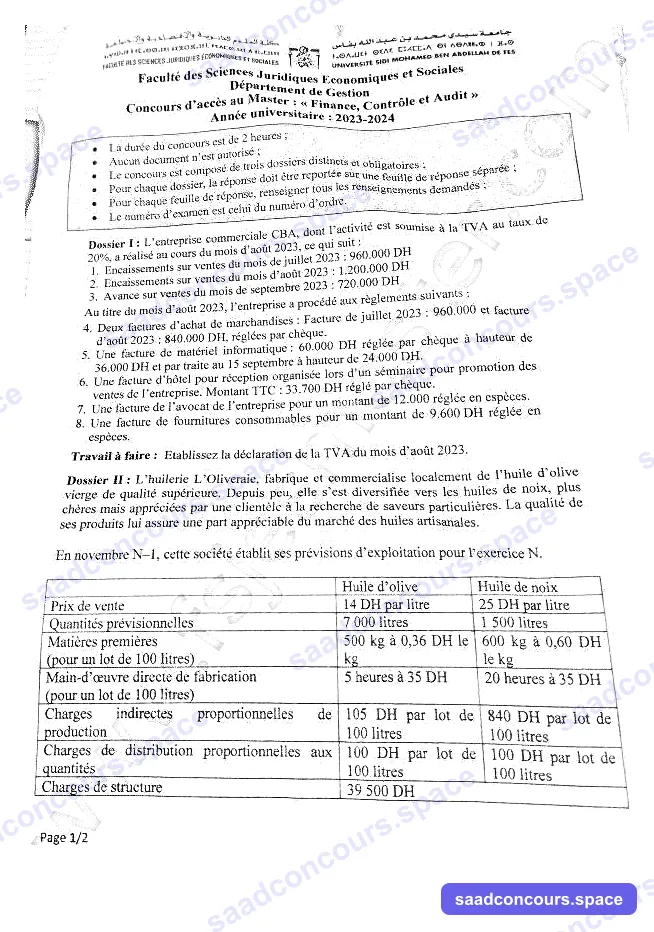
Durée : 2 heures — Trois dossiers distincts et obligatoires
Consignes :
- La durée du concours est de 2 heures ;
- Aucun document n'est autorisé ;
- Le concours est composé de trois dossiers distincts et obligatoires ;
- Pour chaque dossier, la réponse doit être reportée sur une feuille de réponse séparée ;
- Pour chaque feuille de réponse, renseigner tous les renseignements demandés ;
- Le numéro d'examen est celui du numéro d'ordre.
Dossier I
L'entreprise commerciale CBA, dont l'activité est soumise à la TVA au taux de 20 %, a réalisé au cours du mois d'août 2023 ce qui suit :
- Encaissements sur ventes du mois de juillet 2023 : 960.000 DH
- Encaissements sur ventes du mois d'août 2023 : 1.200.000 DH
- Avance sur ventes du mois de septembre 2023 : 720.000 DH
Au titre du mois d'août 2023, l'entreprise a procédé aux règlements suivants :
- Deux factures d'achat de marchandises : facture de juillet 2023 : 960.000 et facture d'août 2023 : 840.000 DH, réglées par chèque.
- Une facture de matériel informatique : 60.000 DH réglée par chèque à hauteur de 36.000 DH et par traite au 15 septembre à hauteur de 24.000 DH.
- Une facture d'hôtel pour réception organisée lors d'un séminaire pour promotion des ventes de l'entreprise. Montant TTC : 33.700 DH réglé par chèque.
- Une facture de l'avocat de l'entreprise pour un montant de 12.000 réglée en espèces.
- Une facture de fournitures consommables pour un montant de 9.600 DH réglée en espèces.
Travail à faire : Établissez la déclaration de la TVA du mois d'août 2023.
Dossier II
L'huilerie L'Oliveraie fabrique et commercialise localement de l'huile d'olive vierge de qualité supérieure. Depuis peu, elle s'est diversifiée vers les huiles de noix, plus chères mais appréciées par une clientèle à la recherche de saveurs particulières. La qualité de ses produits lui assure une part appréciable du marché des huiles artisanales.
En novembre N–1, cette société établit ses prévisions d'exploitation pour l'exercice N.
| Huile d'olive | Huile de noix | |
|---|---|---|
| Prix de vente | 14 DH par litre | 25 DH par litre |
| Quantités prévisionnelles | 7 000 litres | 1 500 litres |
| Matières premières (pour un lot de 100 litres) | 500 kg à 0,36 DH le kg | 600 kg à 0,60 DH le kg |
| Main-d'œuvre directe de fabrication (pour un lot de 100 litres) | 5 heures à 35 DH | 20 heures à 35 DH |
| Charges indirectes proportionnelles de production | 105 DH par lot de 100 litres | 840 DH par lot de 100 litres |
| Charges de distribution proportionnelles aux quantités | 100 DH par lot de 100 litres | 100 DH par lot de 100 litres |
| Charges de structure | 39 500 DH |
Travail à faire :
- Calculer la marge sur coût variable et le taux de marge par lot de 100 litres de chaque qualité d'huile. En déduire le taux de marge par produit.
- Calculer le chiffre d'affaires et le résultat global prévisionnel pour N.
- Déterminer le seuil de rentabilité.
Dossier III
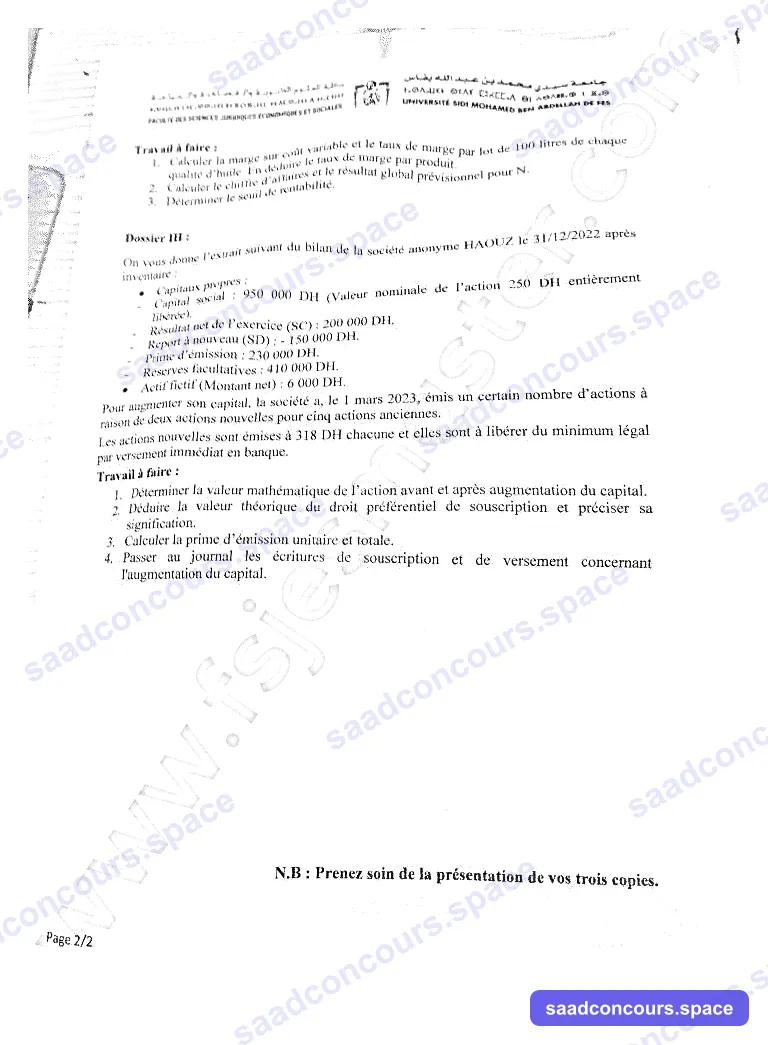
On vous donne l'extrait suivant du bilan de la société anonyme HAOUZ le 31/12/2022 après inventaire :
- Capitaux propres :
- Capital social : 950 000 DH (valeur nominale de l'action 250 DH entièrement libérée).
- Résultat net de l'exercice (SC) : 200 000 DH.
- Report à nouveau (SD) : - 150 000 DH.
- Prime d'émission : 230 000 DH.
- Réserves facultatives : 410 000 DH.
- Actif fictif (montant net) : 6 000 DH.
Pour augmenter son capital, la société a, le 1 mars 2023, émis un certain nombre d'actions à raison de deux actions nouvelles pour cinq actions anciennes.
Les actions nouvelles sont émises à 318 DH chacune et elles sont à libérer du minimum légal par versement immédiat en banque.
Travail à faire :
- Déterminer la valeur mathématique de l'action avant et après augmentation du capital.
- Déduire la valeur théorique du droit préférentiel de souscription et préciser sa signification.
- Calculer la prime d'émission unitaire et totale.
- Passer au journal les écritures de souscription et de versement concernant l'augmentation du capital.
N.B : Prenez soin de la présentation de vos trois copies.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Les montants du dossier I ne précisent pas « HT » ou « TTC » : nous les lisons comme des montants TTC (ce qui est la norme pour des encaissements et des règlements) et nous indiquons le résultat de l'autre lecture.
Méthode
Trois dossiers en 2 heures, chacun sur une copie séparée : fiscalité (TVA), contrôle de gestion (marge sur coût variable et seuil de rentabilité), comptabilité des sociétés (augmentation de capital). Comptez environ 35 minutes par dossier et gardez 15 minutes de relecture. Les trois dossiers sont des classiques de licence : la note se joue sur la justification de chaque traitement (pourquoi une TVA n'est pas déductible, pourquoi on retient l'actif net corrigé).
Dossier I — Déclaration de TVA d'août 2023
1. TVA exigible (collectée)
Une entreprise commerciale est, sauf option, soumise au régime de l'encaissement (article 95 du CGI) : la TVA est exigible le mois où le prix est encaissé, avances comprises. Les trois encaissements d'août sont donc imposables en août, quel que soit le mois de la vente.
| Opération | Montant TTC | TVA (TTC × 20/120) |
|---|---|---|
| Encaissements sur ventes de juillet | 960 000 | 160 000 |
| Encaissements sur ventes d'août | 1 200 000 | 200 000 |
| Avance sur ventes de septembre | 720 000 | 120 000 |
| Total | 2 880 000 | 480 000 |
2. TVA déductible
Depuis la loi de finances 2014, le droit à déduction naît le mois du paiement de la facture (article 101 du CGI), et non plus le mois suivant.
| N° | Opération | Traitement | TVA déductible |
|---|---|---|---|
| 4 | Marchandises : 960 000 + 840 000 = 1 800 000 TTC, payées en août | Déductible (TVA sur charges), les deux factures étant payées en août | 300 000 |
| 5 | Matériel informatique 60 000 TTC : 36 000 par chèque en août, 24 000 par traite au 15 septembre | Déductible (TVA sur immobilisations) à hauteur du montant payé ; la traite sera déduite en septembre, à son échéance | 36 000 × 20/120 = 6 000 |
| 6 | Hôtel, réception d'un séminaire, 33 700 TTC | Exclue : dépenses de réception (article 106 du CGI) | 0 |
| 7 | Avocat, 12 000 en espèces | Exclue : paiement en espèces d'un montant égal ou supérieur à 5 000 DH TTC par jour et par fournisseur (article 106) | 0 |
| 8 | Fournitures consommables, 9 600 en espèces | Exclue, même motif (espèces, 9 600 ≥ 5 000) | 0 |
| Total | dont 300 000 sur charges et 6 000 sur immobilisations | 306 000 |
3. Déclaration
| Élément | Montant |
|---|---|
| TVA exigible | 480 000 |
| TVA déductible sur charges | − 300 000 |
| TVA déductible sur immobilisations | − 6 000 |
| TVA due d'août 2023 | 174 000 DH |
À déclarer et payer avant la fin du mois de septembre 2023 (régime mensuel).
Autre lecture. Si l'on considère les encaissements comme hors taxe, la TVA exigible devient 2 880 000 × 20 % = 576 000 DH et la TVA due 270 000 DH. Si l'on considère aussi les achats comme hors taxe, la TVA déductible devient 360 000 + 7 200 = 367 200 DH. Indiquez toujours votre hypothèse sur la copie.
Pièges : oublier l'avance de septembre (elle est imposable dès l'encaissement), déduire toute la TVA du matériel alors que seule la partie payée l'est, déduire la TVA sur la réception ou sur des paiements en espèces.
Dossier II — L'Oliveraie
1. Marge sur coût variable par lot de 100 litres
| Élément | Huile d'olive | Huile de noix |
|---|---|---|
| Chiffre d'affaires du lot (100 L × prix) | 1 400 | 2 500 |
| Matières premières | 500 × 0,36 = 180 | 600 × 0,60 = 360 |
| Main-d'œuvre directe | 5 × 35 = 175 | 20 × 35 = 700 |
| Charges indirectes proportionnelles | 105 | 840 |
| Charges de distribution | 100 | 100 |
| Coût variable du lot | 560 | 2 000 |
| Marge sur coût variable du lot | 840 | 500 |
| Taux de marge (M/CV ÷ CA) | 840 / 1 400 = 60 % | 500 / 2 500 = 20 % |
Le taux de marge d'un produit est le même par lot, par litre ou pour toute la production : 60 % pour l'huile d'olive, 20 % pour l'huile de noix. L'huile de noix, plus chère, est donc beaucoup moins rentable par dirham vendu : elle consomme quatre fois plus de main-d'œuvre et huit fois plus de charges indirectes par lot.
2. Chiffre d'affaires et résultat prévisionnels
Nombre de lots : huile d'olive 7 000 / 100 = 70 lots ; huile de noix 1 500 / 100 = 15 lots.
| Élément | Huile d'olive | Huile de noix | Total |
|---|---|---|---|
| Chiffre d'affaires | 70 × 1 400 = 98 000 | 15 × 2 500 = 37 500 | 135 500 |
| Coût variable | 70 × 560 = 39 200 | 15 × 2 000 = 30 000 | 69 200 |
| Marge sur coût variable | 58 800 | 7 500 | 66 300 |
| Charges de structure | 39 500 | ||
| Résultat prévisionnel | 26 800 DH |
Taux de marge global : 66 300 / 135 500 = 48,93 %.
3. Seuil de rentabilité
$$SR = \frac{\text{Charges fixes}}{\text{Taux de M/CV}} = \frac{39\,500}{66\,300 / 135\,500} = \frac{39\,500 \times 135\,500}{66\,300} \approx \mathbf{80\,727{,}75\ DH}$$
Vérification : 80 727,75 × 48,93 % ≈ 39 500 = charges fixes, résultat nul.
Point mort (ventes régulières sur 12 mois) : 80 727,75 / 135 500 × 12 ≈ 7,15 mois, soit vers le 5 août N. Marge de sécurité : 135 500 − 80 727,75 = 54 772,25 DH, soit un indice de sécurité de 40,4 %.
Piège : le seuil se calcule sur le taux de marge global (mix de 70 lots d'olive et 15 lots de noix) ; si la composition des ventes change, le seuil change aussi.
Dossier III — Augmentation de capital de la SA HAOUZ
1. Valeur mathématique avant et après
Nombre d'actions anciennes : 950 000 / 250 = 3 800 actions.
Actif net comptable corrigé (capitaux propres moins actif fictif) :
| Élément | Montant |
|---|---|
| Capital social | 950 000 |
| Prime d'émission | 230 000 |
| Réserves facultatives | 410 000 |
| Report à nouveau (solde débiteur) | − 150 000 |
| Résultat net de l'exercice | 200 000 |
| Capitaux propres | 1 640 000 |
| Actif fictif (non-valeurs) | − 6 000 |
| Actif net corrigé | 1 634 000 |
$$VM_{avant} = \frac{1\,634\,000}{3\,800} = \mathbf{430\ DH}$$
Actions nouvelles : 3 800 × 2/5 = 1 520 actions émises à 318 DH, soit un apport de 1 520 × 318 = 483 360 DH.
$$VM_{\text{après}} = \frac{1\,634\,000 + 483\,360}{3\,800 + 1\,520} = \frac{2\,117\,360}{5\,320} = \mathbf{398\ DH}$$
2. Droit préférentiel de souscription
$$DPS = VM_{avant} - VM_{\text{après}} = 430 - 398 = \mathbf{32\ DH}$$
Vérification par la formule : $DPS = (VM_{avant} - P_{\text{émission}}) \times \dfrac{n}{N+n} = (430 - 318) \times \dfrac{2}{7} = 32$ DH.
Signification : l'action nouvelle est vendue 318 DH alors qu'elle « vaut » 398 DH après l'opération ; cet avantage est pris sur la valeur des actions anciennes, qui baisse de 430 à 398 DH. Le DPS compense exactement cette perte : un ancien actionnaire qui ne souscrit pas vend ses droits (5 droits pour 2 actions nouvelles) et garde la même richesse. Un nouvel investisseur doit acheter 5 droits pour souscrire 2 actions : 318 + 5/2 × 32 = 398 DH, soit la valeur de l'action après l'augmentation.
3. Prime d'émission
- Unitaire : 318 − 250 = 68 DH
- Totale : 1 520 × 68 = 103 360 DH
4. Écritures du 01/03/2023
Libération du minimum légal dans une SA (loi 17-95) : au moins le quart du nominal et la totalité de la prime d'émission à la souscription.
- Appelé et versé immédiatement : 1 520 × (250/4 + 68) = 1 520 × 130,50 = 198 360 DH (95 000 de nominal et 103 360 de prime)
- Non appelé : 1 520 × 250 × 3/4 = 285 000 DH
| Compte débité | Compte crédité | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 3461 Actionnaires, capital souscrit et appelé non versé | Souscription | 198 360 | ||
| 1119 Actionnaires, capital souscrit non appelé | 285 000 | |||
| 1111 Capital social | 1 520 × 250 | 380 000 | ||
| 1121 Primes d'émission | 1 520 × 68 | 103 360 | ||
| 5141 Banques | Versement | 198 360 | ||
| 3461 Actionnaires, capital souscrit et appelé non versé | 198 360 |
Après l'opération : capital de 1 330 000 DH (5 320 actions), dont 285 000 non appelés ; prime d'émission de 333 360 DH.
Piège : utiliser les capitaux propres sans retirer l'actif fictif, ou oublier que le report à nouveau débiteur vient en diminution.