Finance, Contrôle et Audit (FCA)
Matières : Comptabilité des Sociétés, Comptabilité Générale, Fiscalité des Entreprises, Comptabilité Analytique
Énoncé
Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
Examen écrit pour l'accès au Master « Finance, Contrôle et Audit : FCA » — Année universitaire 2022/2023
Durée de l'examen : 2h30mn
- L'examen se compose de 4 dossiers et comporte 2 pages.
- Tous les calculs doivent être détaillés dans la copie.
- Dans la notation, il sera tenu compte de la qualité de la rédaction, de l'orthographe et de la présentation de la copie.
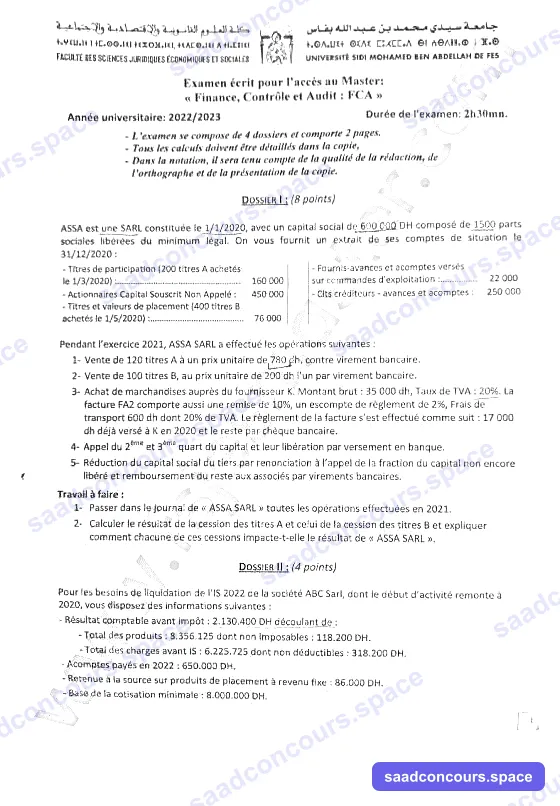
Dossier I (8 points)
ASSA est une SARL constituée le 1/1/2020, avec un capital social de 600 000 DH composé de 1500 parts sociales libérées du minimum légal. On vous fournit un extrait de ses comptes de situation le 31/12/2020 :
| Compte | Montant | Compte | Montant |
|---|---|---|---|
| Titres de participation (200 titres A achetés le 1/3/2020) | 160 000 | Fournis. – avances et acomptes versés sur commandes d'exploitation | 22 000 |
| Actionnaires Capital Souscrit Non Appelé | 450 000 | Clts créditeurs – avances et acomptes | 250 000 |
| Titres et valeurs de placement (400 titres B achetés le 1/5/2020) | 76 000 |
Pendant l'exercice 2021, ASSA SARL a effectué les opérations suivantes :
- Vente de 120 titres A à un prix unitaire de 780 dh, contre virement bancaire.
- Vente de 100 titres B, au prix unitaire de 200 dh l'un par virement bancaire.
- Achat de marchandises auprès du fournisseur K. Montant brut : 35 000 dh, Taux de TVA : 20 %. La facture FA2 comporte aussi une remise de 10 %, un escompte de règlement de 2 %, Frais de transport 600 dh dont 20 % de TVA. Le règlement de la facture s'est effectué comme suit : 17 000 dh déjà versé à K en 2020 et le reste par chèque bancaire.
- Appel du 2ème et 3ème quart du capital et leur libération par versement en banque.
- Réduction du capital social du tiers par renonciation à l'appel de la fraction du capital non encore libéré et remboursement du reste aux associés par virements bancaires.
Travail à faire :
- Passer dans le journal de « ASSA SARL » toutes les opérations effectuées en 2021.
- Calculer le résultat de la cession des titres A et celui de la cession des titres B et expliquer comment chacune de ces cessions impacte-t-elle le résultat de « ASSA SARL ».
Dossier II (4 points)
Pour les besoins de liquidation de l'IS 2022 de la société ABC Sarl, dont le début d'activité remonte à 2020, vous disposez des informations suivantes :
- Résultat comptable avant impôt : 2.130.400 DH découlant de :
- Total des produits : 8.356.125 dont non imposables : 118.200 DH.
- Total des charges avant IS : 6.225.725 dont non déductibles : 318.200 DH.
- Acomptes payés en 2022 : 650.000 DH.
- Retenue à la source sur produits de placement à revenu fixe : 86.000 DH.
- Base de la cotisation minimale : 8.000.000 DH.
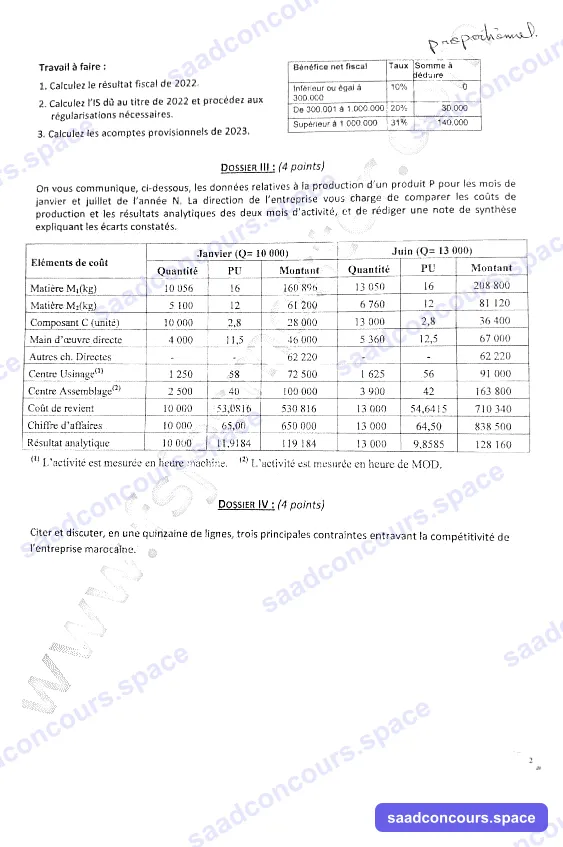
| Bénéfice net fiscal | Taux | Somme à déduire |
|---|---|---|
| Inférieur ou égal à 300.000 | 10 % | 0 |
| De 300.001 à 1.000.000 | 20 % | 30.000 |
| Supérieur à 1.000.000 | 31 % | 140.000 |
Travail à faire :
- Calculez le résultat fiscal de 2022.
- Calculez l'IS dû au titre de 2022 et procédez aux régularisations nécessaires.
- Calculez les acomptes provisionnels de 2023.
Dossier III (4 points)
On vous communique, ci-dessous, les données relatives à la production d'un produit P pour les mois de janvier et juillet de l'année N. La direction de l'entreprise vous charge de comparer les coûts de production et les résultats analytiques des deux mois d'activité, et de rédiger une note de synthèse expliquant les écarts constatés.
Le texte parle de « juillet », le tableau de « juin » : la transcription reproduit le sujet tel quel.
| Éléments de coût | Janvier (Q = 10 000) : Quantité | PU | Montant | Juin (Q = 13 000) : Quantité | PU | Montant |
|---|---|---|---|---|---|---|
| Matière M₁ (kg) | 10 056 | 16 | 160 896 | 13 050 | 16 | 208 800 |
| Matière M₂ (kg) | 5 100 | 12 | 61 200 | 6 760 | 12 | 81 120 |
| Composant C (unité) | 10 000 | 2,8 | 28 000 | 13 000 | 2,8 | 36 400 |
| Main d'œuvre directe | 4 000 | 11,5 | 46 000 | 5 360 | 12,5 | 67 000 |
| Autres ch. directes | - | - | 62 220 | - | - | 62 220 |
| Centre Usinage ⁽¹⁾ | 1 250 | 58 | 72 500 | 1 625 | 56 | 91 000 |
| Centre Assemblage ⁽²⁾ | 2 500 | 40 | 100 000 | 3 900 | 42 | 163 800 |
| Coût de revient | 10 000 | 53,0816 | 530 816 | 13 000 | 54,6415 | 710 340 |
| Chiffre d'affaires | 10 000 | 65,00 | 650 000 | 13 000 | 64,50 | 838 500 |
| Résultat analytique | 10 000 | 11,9184 | 119 184 | 13 000 | 9,8585 | 128 160 |
⁽¹⁾ L'activité est mesurée en heure machine. ⁽²⁾ L'activité est mesurée en heure de MOD.
Dossier IV (4 points)
Citer et discuter, en une quinzaine de lignes, trois principales contraintes entravant la compétitivité de l'entreprise marocaine.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Deux points du sujet sont ambigus et nous signalons l'hypothèse retenue : les « frais de transport 600 dh dont 20 % de TVA » (lus comme 600 DH TTC) et le second mois du dossier III (« juillet » dans le texte, « juin » dans le tableau : cela ne change aucun calcul).
Méthode
Quatre dossiers en 2 h 30, avec un barème lourd sur le dossier I (8 points sur 20). Répartition conseillée : 60 minutes pour le dossier I, 30 pour la fiscalité, 30 pour l'analyse des coûts, 20 pour la réflexion, 10 de relecture. Le sujet exige des calculs détaillés et tient compte de la rédaction : posez chaque écriture avec son libellé.
Dossier I — ASSA SARL
Éléments de départ
- Capital 600 000 DH, 1 500 parts : nominal 400 DH.
- Libéré du minimum légal (le quart) : 150 000 DH versés ; 450 000 DH non appelés (3/4), ce que confirme le compte « Associés, capital souscrit non appelé ».
- Titres A : 160 000 / 200 = 800 DH le titre (titres de participation, immobilisations financières).
- Titres B : 76 000 / 400 = 190 DH le titre (titres et valeurs de placement, actif circulant).
- Avances versées aux fournisseurs : 22 000 DH, dont 17 000 DH versés à K.
Opération 1 — Cession de 120 titres A
Prix de cession : 120 × 780 = 93 600 DH. Valeur d'entrée : 120 × 800 = 96 000 DH. La cession d'une immobilisation financière s'enregistre en non courant, en deux temps (sortie du titre, constatation du produit).
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 5141 Banques | 93 600 | ||
| 7513 Produits des cessions des immobilisations financières | 93 600 | ||
| 6513 Valeurs nettes d'amortissements des immobilisations financières cédées | 96 000 | ||
| 2510 Titres de participation | 96 000 |
Opération 2 — Cession de 100 titres B
Prix : 100 × 200 = 20 000 DH ; coût d'entrée : 100 × 190 = 19 000 DH ; plus-value 1 000 DH, enregistrée en financier par le solde net.
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 5141 Banques | 20 000 | ||
| 3500 Titres et valeurs de placement | 19 000 | ||
| 7385 Produits nets sur cessions de titres et valeurs de placement | 1 000 |
Opération 3 — Facture FA2 du fournisseur K
| Élément | Calcul | Montant |
|---|---|---|
| Montant brut | 35 000 | |
| Remise 10 % | 35 000 × 10 % | − 3 500 |
| Net commercial | 31 500 | |
| Escompte 2 % | 31 500 × 2 % | − 630 |
| Net financier | 30 870 | |
| Transport HT (600 TTC / 1,2) | 500 | |
| Total HT | 31 370 | |
| TVA 20 % | 31 370 × 20 % | 6 274 |
| Net à payer TTC | 37 644 |
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 6111 Achats de marchandises | 31 500 | ||
| 6142 Transports | 500 | ||
| 34552 État, TVA récupérable sur charges | 6 274 | ||
| 7386 Escomptes obtenus | 630 | ||
| 4411 Fournisseurs | 37 644 | ||
| 4411 Fournisseurs | 37 644 | ||
| 3411 Fournisseurs débiteurs, avances et acomptes | 17 000 | ||
| 5141 Banques | 20 644 |
Si l'on lit « 600 DH hors taxe, plus 20 % de TVA », le transport vaut 600 HT, la TVA 6 294 et le net à payer 37 764 DH (chèque de 20 764 DH).
Opération 4 — Appel et libération des 2e et 3e quarts
Montant : 2 × 150 000 = 300 000 DH.
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 3461 Associés, capital souscrit et appelé non versé | 300 000 | ||
| 1119 Associés, capital souscrit non appelé | 300 000 | ||
| 5141 Banques | 300 000 | ||
| 3461 Associés, capital souscrit et appelé non versé | 300 000 |
Opération 5 — Réduction du capital du tiers
Réduction : 600 000 / 3 = 200 000 DH. Le dernier quart, encore non appelé, vaut 150 000 DH : la société y renonce, puis rembourse le reste, soit 200 000 − 150 000 = 50 000 DH.
| Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|
| 1111 Capital social | 150 000 | ||
| 1119 Associés, capital souscrit non appelé | 150 000 | ||
| 1111 Capital social | 50 000 | ||
| 4468 Autres comptes d'associés, créditeurs | 50 000 | ||
| 4468 Autres comptes d'associés, créditeurs | 50 000 | ||
| 5141 Banques | 50 000 |
Après la réduction : capital de 400 000 DH entièrement libéré (1 500 parts dont le nominal passe de 400 à 266,67 DH, ou 1 000 parts de 400 DH si l'on annule des parts ; le sujet ne le précise pas).
Question 2 — Résultats de cession et impact
| Titres | Prix de cession | Valeur d'entrée | Résultat | Rubrique du CPC |
|---|---|---|---|---|
| A (participation) | 93 600 | 96 000 | moins-value de 2 400 | Résultat non courant (7513 − 6513) |
| B (placement) | 20 000 | 19 000 | plus-value de 1 000 | Résultat financier (7385) |
Les titres de participation sont des immobilisations : leur cession est une opération exceptionnelle qui diminue le résultat non courant de 2 400 DH. Les titres de placement relèvent de la gestion de trésorerie : la plus-value augmente le résultat financier de 1 000 DH. Effet net sur le résultat avant impôt : − 1 400 DH, mais le résultat courant, lui, augmente de 1 000 DH.
Dossier II — IS 2022 de ABC Sarl
1. Résultat fiscal
| Élément | Montant |
|---|---|
| Résultat comptable (8 356 125 − 6 225 725) | 2 130 400 |
| + Charges non déductibles | + 318 200 |
| − Produits non imposables | − 118 200 |
| Résultat fiscal 2022 | 2 330 400 DH |
2. IS dû et régularisation
- IS selon le barème : 2 330 400 × 31 % − 140 000 = 722 424 − 140 000 = 582 424 DH.
- Cotisation minimale : 8 000 000 × 0,25 % = 20 000 DH. Elle ne s'applique pas : l'IS est supérieur (et la société, en activité depuis 2020, est de toute façon exonérée de cotisation minimale pendant ses 36 premiers mois).
- IS dû 2022 : 582 424 DH.
| Élément | Montant |
|---|---|
| IS dû | 582 424 |
| − Acomptes versés en 2022 | − 650 000 |
| − Retenue à la source sur produits de placement à revenu fixe (imputable sur l'IS) | − 86 000 |
| Excédent versé | − 153 576 DH |
La société a trop versé 153 576 DH. L'excédent n'est pas remboursé immédiatement : il est imputé d'office sur les acomptes suivants (article 170 du CGI), et le reliquat éventuel est restitué.
3. Acomptes provisionnels 2023
Chaque acompte = 25 % de l'IS de l'exercice précédent = 582 424 / 4 = 145 606 DH.
| Échéance | Acompte théorique | Imputation de l'excédent | À verser |
|---|---|---|---|
| 31/03/2023 | 145 606 | 145 606 | 0 |
| 30/06/2023 | 145 606 | 7 970 | 137 636 |
| 30/09/2023 | 145 606 | 0 | 145 606 |
| 31/12/2023 | 145 606 | 0 | 145 606 |
Pièges : oublier la retenue à la source dans les imputations, appliquer 31 % sans la somme à déduire, ou calculer les acomptes 2023 sur l'excédent au lieu de l'IS 2022.
Dossier III — Comparaison des coûts des deux mois
Coûts unitaires comparés
| Élément | Janvier (10 000 u) | Juin (13 000 u) | Écart unitaire | Origine |
|---|---|---|---|---|
| Matière M₁ | 1,0056 kg × 16 = 16,0896 | 1,0038 kg × 16 = 16,0615 | − 0,0281 | Moins de gaspillage |
| Matière M₂ | 0,51 kg × 12 = 6,1200 | 0,52 kg × 12 = 6,2400 | + 0,1200 | Consommation en hausse |
| Composant C | 2,8000 | 2,8000 | 0 | — |
| MOD | 0,40 h × 11,5 = 4,6000 | 0,4123 h × 12,5 = 5,1538 | + 0,5538 | Taux horaire + 8,7 % et temps + 3 % |
| Autres charges directes | 6,2220 | 4,7862 | − 1,4358 | Charge fixe (62 220) étalée sur plus d'unités |
| Centre Usinage | 0,125 hm × 58 = 7,2500 | 0,125 hm × 56 = 7,0000 | − 0,2500 | Coût de l'UO en baisse (économies d'échelle) |
| Centre Assemblage | 0,25 h × 40 = 10,0000 | 0,30 h × 42 = 12,6000 | + 2,6000 | Temps + 20 % et coût de l'UO + 5 % |
| Coût de revient | 53,0816 | 54,6415 | + 1,5599 | |
| Prix de vente | 65,00 | 64,50 | − 0,50 | Baisse de prix |
| Résultat unitaire | 11,9184 | 9,8585 | − 2,0599 |
Note de synthèse (exemple)
Objet : comparaison des performances de janvier et de juin N sur le produit P.
Le résultat analytique progresse de 119 184 à 128 160 DH (+ 8 976 DH, + 7,5 %), mais cette hausse vient uniquement du volume (+ 30 % d'unités vendues). La rentabilité unitaire se dégrade : le résultat par unité passe de 11,92 à 9,86 DH (− 17 %) et le taux de marge sur le chiffre d'affaires de 18,3 % à 15,3 %.
Deux causes expliquent cette dégradation :
- Un coût de revient unitaire en hausse de 1,56 DH (+ 2,9 %), malgré l'effet favorable du volume sur les charges fixes (autres charges directes, centre usinage). La hausse se concentre sur le centre Assemblage (+ 2,60 DH : 0,30 heure par unité au lieu de 0,25, et une heure plus chère) et sur la main-d'œuvre directe (+ 0,55 DH : hausse du taux horaire de 11,5 à 12,5 DH et légère baisse de productivité). Une montée en cadence de 30 % a probablement imposé des heures supplémentaires ou du personnel moins expérimenté.
- Une baisse du prix de vente de 0,50 DH, sans doute consentie pour écouler le volume supplémentaire.
Recommandations : analyser les temps d'assemblage (organisation, formation, heures supplémentaires), suivre la consommation de M₂, et vérifier que la baisse de prix est compensée par le gain de volume. Pour isoler l'effet volume, on peut comparer le coût réel de juin (710 340) au coût de janvier ramené à 13 000 unités (53,0816 × 13 000 = 690 061) : l'écart défavorable est de 20 279 DH, alors qu'une partie des charges est fixe et aurait dû faire baisser le coût unitaire.
Dossier IV — Trois contraintes à la compétitivité de l'entreprise marocaine
En une quinzaine de lignes, choisir trois contraintes, chacune avec un constat, une conséquence et une piste :
- L'accès au financement : les TPME dépendent du crédit bancaire, exigeant en garanties, et les délais de paiement s'allongent malgré la loi 69-21. Conséquence : un sous-investissement et des tensions de trésorerie. Pistes : garanties de Tamwilcom, capital-investissement, application des délais de paiement.
- Le capital humain et la productivité : décalage entre formation et besoins, faible encadrement, poids de l'informel (concurrence déloyale). Pistes : formation continue, cités des métiers et des compétences, intégration de l'informel.
- Les coûts des facteurs et l'environnement des affaires : coût de l'énergie et de la logistique, foncier industriel, lourdeurs administratives et fiscales. Pistes : énergies renouvelables, zones d'accélération industrielle, dématérialisation, charte de l'investissement (loi-cadre 03-22).
Autres contraintes acceptables : faible innovation et dépense de R&D, taille réduite des entreprises, dépendance à des marchés et à des produits peu diversifiés.