Finance et Fiscalité
Matières : Fiscalité des Entreprises, Mathématiques Financières, Analyse Financière, Comptabilité Générale
Énoncé
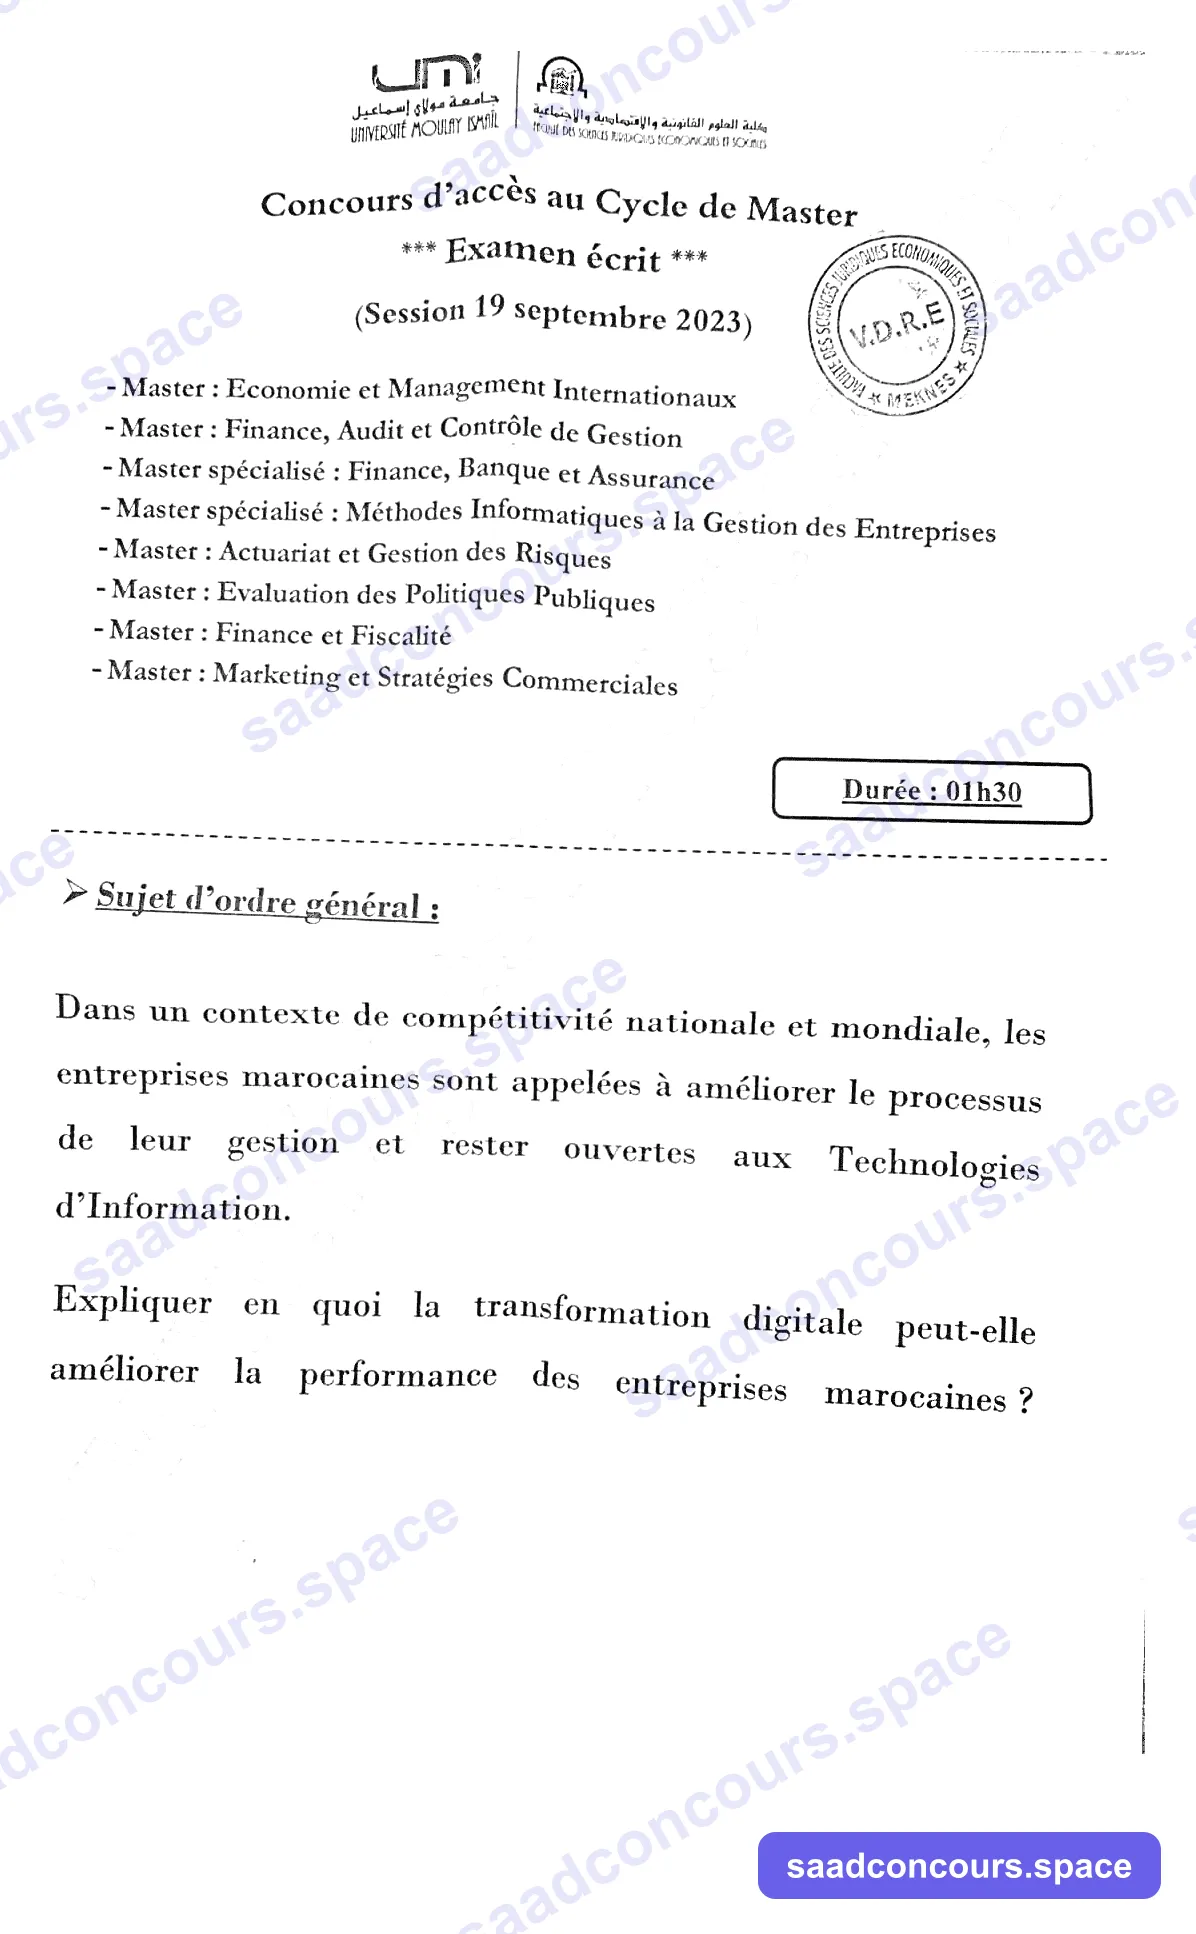
ROYAUME DU MAROC — UNIVERSITÉ MOULAY ISMAÏL — FSJES MEKNÈS
Concours d'accès au cycle du Master « Finance et Fiscalité » — Session de septembre 2023
Exercice 1 (06/20) — Fiscalité et théorie administrative
- Traiter fiscalement toutes les catégories de provisions de la comptabilité générale.
- Quelles sont les qualités requises pour l'exercice de la fonction administrative d'après la théorie de l'organisation administrative du travail (Fayol) ?
Exercice 2 (06/20) — Mathématiques financières : amortissement d'un prêt
Un prêt, consenti au taux d'intérêt de 6%, est amorti par des annuités constantes de 1 000 DH payées à termes échus (fin de période) ; l'amortissement contenu dans la 4ème annuité est égal à 207,55 DH.
T.A.F :
- Calculer les 3 premiers amortissements.
- Calculer le montant du prêt.
- Déterminer la durée du prêt.
Exercice 3 (08/20) — Analyse financière : FR, BFR, trésorerie et équilibre financier (société SAMI)
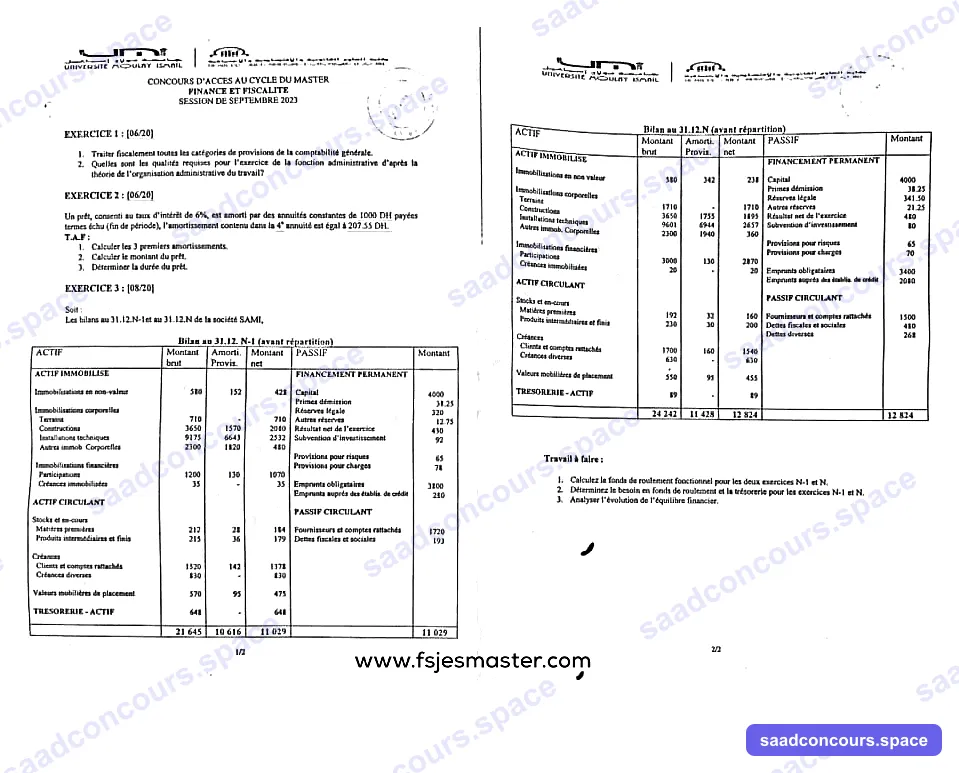
Les bilans au 31.12.N-1 et au 31.12.N de la société SAMI se présentent comme suit.
Bilan au 31.12.N-1 (avant répartition) :
| ACTIF | Brut | Amort./Provisions | Net |
|---|---|---|---|
| Immobilisations en non-valeur | 580 | 152 | 428 |
| Terrains | 710 | — | 710 |
| Constructions | 3 650 | 1 570 | 2 080 |
| Installations techniques | 9 175 | 6 643 | 2 532 |
| Autres immobilisations corporelles | 2 300 | 1 820 | 480 |
| Participations | 1 200 | 130 | 1 070 |
| Créances immobilisées | 35 | — | 35 |
| Matières premières | 212 | 28 | 184 |
| Produits intermédiaires et finis | 215 | 36 | 179 |
| Clients et comptes rattachés | 1 520 | 142 | 1 378 |
| Créances diverses | 830 | — | 830 |
| Valeurs mobilières de placement | 570 | 95 | 475 |
| Trésorerie-actif | 648 | — | 648 |
| Total | 21 645 | 10 616 | 11 029 |
| PASSIF | Montant |
|---|---|
| Capital social | 4 000 |
| Primes d'émission | 38,25 |
| Réserve légale | 320 |
| Autres réserves | 12,75 |
| Résultat net de l'exercice | 430 |
| Subvention d'investissement | 92 |
| Provisions pour risques | 65 |
| Provisions pour charges | 78 |
| Emprunts obligataires | 3 800 |
| Emprunts auprès des établissements de crédit | 280 |
| Fournisseurs et comptes rattachés | 1 720 |
| Dettes fiscales et sociales | 193 |
| Total | 11 029 |
(Note de transcription : la source consultée en ligne ne donne que le détail chiffré du bilan N-1 ; le bilan N, mentionné dans l'énoncé, n'a pas pu être retranscrit intégralement à partir de la page disponible.)
T.A.F :
- Calculez le fonds de roulement fonctionnel pour les exercices N-1 et N.
- Déterminez le besoin en fonds de roulement et la trésorerie pour les exercices N-1 et N.
- Analysez l'évolution de l'équilibre financier des deux exercices.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Le bilan de l'exercice N (exercice 3) n'a pas pu être retranscrit depuis la source consultée : seuls les calculs sur N-1 peuvent être fournis. Relecture humaine recommandée.
Exercice 1 (06/20) — Fiscalité et théorie administrative
1. Traitement fiscal des provisions
| Catégorie | Traitement fiscal |
|---|---|
| Provisions pour dépréciation (clients douteux, stocks, titres) | Déductibles si le risque de perte est probable (pas seulement possible), évalué avec une approximation suffisante et individualisé. Pour les créances clients douteuses : déductibles seulement si une action en justice a été engagée dans les 12 mois suivant la constitution de la provision (à défaut, réintégration). |
| Provisions pour risques et charges (litiges, garanties données aux clients) | Déductibles si le risque est probable, précisément évalué et se rattache à des opérations de l'exercice. |
| Provisions réglementées (ex. provision pour investissement, pour reconstitution de gisements) | Déductibles sous les conditions et plafonds fixés par la loi ; en cas de non-utilisation dans le délai légal, la provision doit être réintégrée (le cas échéant avec une majoration). |
| Provisions à caractère général ou forfaitaire, non individualisées, ou constituées sur des bases statistiques sans texte le permettant | Non déductibles — à réintégrer au résultat fiscal. |
| Provisions pour propre assureur (auto-assurance) | Non déductibles en principe (le risque n'est pas transféré à un tiers assureur). |
2. Qualités requises pour l'exercice de la fonction administrative (Fayol)
Selon Henri Fayol (Administration industrielle et générale), l'administrateur doit réunir :
- des qualités physiques (santé, vigueur, adresse) ;
- des qualités intellectuelles (aptitude à comprendre et à apprendre, jugement, vigueur et souplesse d'esprit) ;
- des qualités morales (énergie, fermeté, courage des responsabilités, sentiment du devoir, souci de l'intérêt général) ;
- une culture générale étendue ;
- des connaissances spéciales, propres à la fonction exercée (technique, commerciale, financière...) ;
- de l'expérience, issue de la pratique des affaires.
(Pour mémoire, ces qualités s'exercent, selon Fayol, à travers les cinq fonctions administratives : prévoir, organiser, commander, coordonner et contrôler — POCCC.)
Exercice 2 (06/20) — Amortissement d'un prêt à annuités constantes
Données : annuité constante a = 1 000 DH, taux i = 6 %, amortissement de la 4ème annuité m₄ = 207,55 DH.
Propriété des emprunts à annuités constantes : mₖ = m₁ × (1+i)^(k−1).
1. Les 3 premiers amortissements
m₁ = m₄ / (1,06)³ = 207,55 / 1,191016 ≈ 174,26 DH
m₂ = m₁ × 1,06 ≈ 184,72 DH
m₃ = m₂ × 1,06 ≈ 195,80 DH
(vérification : m₄ = 195,80 × 1,06 ≈ 207,55 ✓)
2. Montant du prêt
Intérêt de la 1ère période = a − m₁ = 1 000 − 174,26 = 825,74 DH = i × V₀
→ V₀ = 825,74 / 0,06 ≈ 13 762 DH
3. Durée du prêt
À partir de a = V₀ × i / [1 − (1+i)^(−n)] :
(1+i)^(−n) = 1 − (i×V₀)/a = 1 − 825,74/1 000 = 0,17426
n = − ln(0,17426) / ln(1,06) ≈ 30 périodes (30 ans)
(Cohérence vérifiée : avec V₀ ≈ 13 762 et n = 30, la formule de l'annuité constante redonne bien a ≈ 1 000 DH.)
Exercice 3 (08/20) — FR, BFR, trésorerie (société SAMI)
Seul le bilan N-1 a pu être retranscrit (voir note en tête de fichier) — les calculs et l'analyse de l'évolution N-1/N ne peuvent donc porter que sur l'exercice N-1.
Fonds de roulement fonctionnel N-1 (méthode du bilan fonctionnel : emplois stables en valeur brute, amortissements/provisions sur immobilisations réintégrés aux ressources stables) :
- Ressources stables = Capitaux propres (4 000 + 38,25 + 320 + 12,75 + 430 + 92 = 4 893) + Amortissements/provisions sur immobilisations (152+1 570+6 643+1 820+130 = 10 315) + Provisions durables pour risques et charges (65+78 = 143) + Dettes de financement (3 800+280 = 4 080) = 19 431
- Emplois stables (valeur brute) = 580+710+3 650+9 175+2 300+1 200+35 = 17 650
- FR fonctionnel N-1 = 19 431 − 17 650 = +1 781
BFR N-1 (valeurs nettes) :
- Actif circulant hors trésorerie (net) = matières premières (184) + produits intermédiaires et finis (179) + clients (1 378) + créances diverses (830) = 2 571
- Passif circulant hors trésorerie = fournisseurs (1 720) + dettes fiscales et sociales (193) = 1 913
- BFR N-1 = 2 571 − 1 913 = +658
Trésorerie nette N-1 :
- Trésorerie active = Trésorerie-actif (648) + VMP nettes (475) = 1 123 ; Trésorerie passive = 0 (aucune mentionnée)
- TN N-1 = +1 123
Vérification de l'identité fondamentale : FR (1 781) = BFR (658) + TN (1 123) ✓
Analyse N-1 : le fonds de roulement fonctionnel est positif et couvre largement le besoin en fonds de roulement, ce qui dégage une trésorerie nette confortablement positive : l'équilibre financier est respecté, l'entreprise finance intégralement son cycle d'exploitation par des ressources stables et dispose même d'un excédent de trésorerie.