Finance, Audit et Contrôle de Gestion (Master recherche)
Matières : Comptabilité Approfondie, Contrôle de Gestion, Audit, Comptabilité Analytique
Énoncé
ROYAUME DU MAROC — UNIVERSITÉ MOULAY ISMAÏL — FSJES MEKNÈS
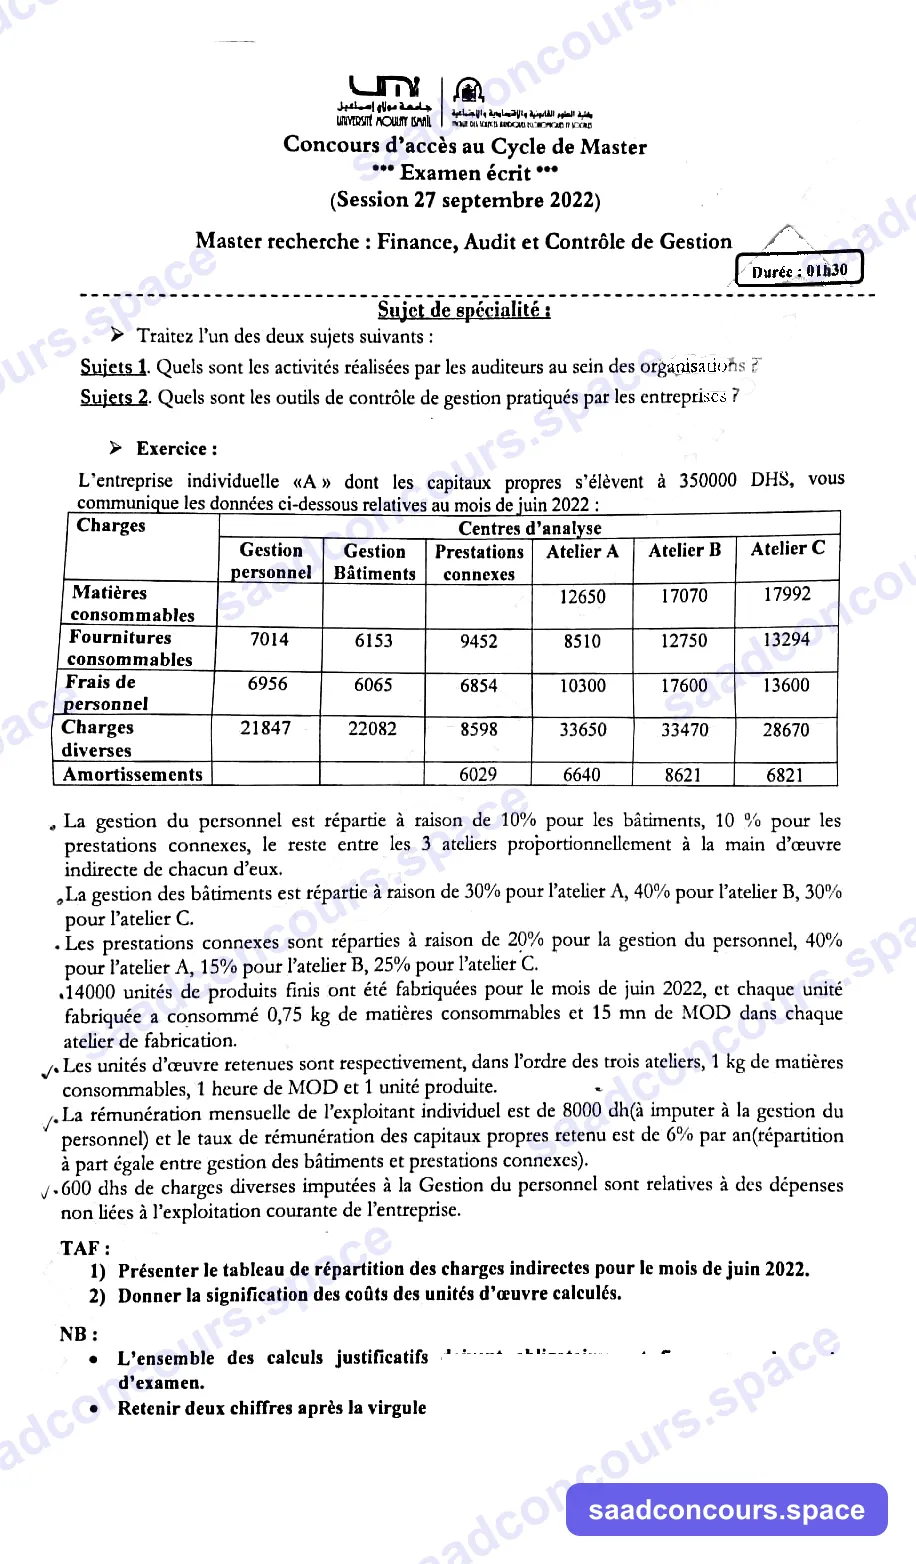
Concours d'accès au Master recherche Finance, Audit et Contrôle de Gestion — Session du 27 septembre 2022
Durée : 1h30
Sujet de spécialité (au choix)
Traiter l'un des deux sujets suivants :
Sujet 1 : Quelles sont les activités réalisées par les auditeurs au sein des organisations ?
Sujet 2 : Quels sont les outils de contrôle de gestion pratiqués par les entreprises ?
Exercice — Comptabilité approfondie : réévaluation libre, coûts et régularisations (société NATIG)
Au 31/12/N, la société NATIG a décidé de procéder à une réévaluation libre de ses immobilisations.
Immobilisations concernées (date d'achat, prix d'achat HT, amortissement, valeur d'utilité au 31/12/N) :
| Immobilisation | Date d'achat | Prix d'achat HT | Amortissement | Valeur d'utilité au 31/12/N |
|---|---|---|---|---|
| Marque | 01/01/N-3 | 25 000 | — | 32 500 |
| Terrain | 01/01/N-4 | 350 000 | — | 437 500 |
| Construction | 01/01/N-4 | 875 000 | Linéaire sur 20 ans | 1 375 000 |
Autres informations : au 31/12/N, le stock final de produits est de 70 900 unités produites au cours du dernier trimestre ; la société évalue ses stocks au 31/12/N selon la méthode du coût moyen pondéré (CMP). Le personnel est rémunéré selon un barème donné ; l'entreprise a par ailleurs constaté certaines opérations à comptabiliser.
T.A.F :
- Rappeler les principes de la réévaluation libre.
- Comptabiliser l'écriture de réévaluation.
- Comptabiliser les écritures nécessaires au 31/12/N+1.
- Comptabiliser les écritures nécessaires au coût de revient de l'immobilisation.
- Déterminer les coûts des unités d'œuvre (répartition des charges indirectes, coûts de production).
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée pour cette session. Certains points de l'exercice comptable ne peuvent pas être chiffrés faute de données complètes dans l'énoncé (voir note au point 5). Relecture humaine recommandée.
Sujet de spécialité (au choix) — Sujet 1 : Les activités réalisées par les auditeurs
Trame de réponse :
- Prise de connaissance de l'entité et de son environnement (activité, organisation, systèmes d'information, contrôle interne).
- Évaluation des risques (risque inhérent, risque de contrôle) pour orienter la mission.
- Planification de la mission : définition du seuil de signification, du programme de travail, des ressources et du calendrier.
- Tests de procédures (évaluation du contrôle interne) et contrôles substantifs (vérification directe des soldes et des flux : circularisation, inventaire physique, analyse des comptes).
- Revue analytique : comparaison des données de l'exercice avec les exercices antérieurs, le budget, le secteur.
- Formulation d'une opinion motivée (certification avec ou sans réserve, refus de certifier) et rédaction du rapport d'audit, assortie le cas échéant d'une communication à la direction/aux organes de gouvernance sur les faiblesses relevées.
(Le Sujet 2 — outils de contrôle de gestion — pourrait être traité de façon symétrique : budgets, tableaux de bord, comptabilité analytique, analyse des écarts, reporting.)
Exercice — Réévaluation libre (société NATIG)
1. Principes de la réévaluation libre
- Contrairement à une réévaluation légale (imposée par un texte de loi, avec régime fiscal spécifique), la réévaluation libre résulte d'une décision de gestion de l'entreprise et peut porter sur un ou plusieurs éléments de l'actif immobilisé de son choix.
- Elle consiste à substituer à la valeur nette comptable de l'élément sa valeur actuelle (valeur d'utilité) à la date de réévaluation.
- L'écart de réévaluation (plus-value dégagée) est porté directement en capitaux propres (compte 1130 « Écart de réévaluation »), sans transiter par le CPC — ce n'est ni un produit imposable ni un résultat distribuable tant qu'il n'est pas réalisé.
- Les nouvelles valeurs réévaluées deviennent la nouvelle base d'amortissement pour les exercices futurs (sur la durée résiduelle d'utilisation).
- Sur le plan fiscal, à la différence d'une réévaluation légale qui peut bénéficier d'un régime de neutralité fiscale spécifique prévu par une loi de finances, l'écart de réévaluation libre reste en principe imposable lors de la réalisation ultérieure du bien (cession).
2. Écriture de réévaluation au 31/12/N
| Immobilisation | VNC avant réévaluation | Valeur d'utilité | Écart de réévaluation |
|---|---|---|---|
| Marque | 25 000 (non amortie) | 32 500 | 7 500 |
| Terrain | 350 000 (non amorti) | 437 500 | 87 500 |
| Construction | 875 000 − (5 × 43 750) = 656 250 (voir détail ci-dessous) | 1 375 000 | 718 750 |
| Total | 813 750 |
Détail construction : amortissement linéaire sur 20 ans → dotation annuelle = 875 000 / 20 = 43 750 DH. Acquise le 01/01/N-4, donc 5 dotations déjà enregistrées au 31/12/N (N-4, N-3, N-2, N-1, N) → cumul amortissements = 218 750 → VNC = 875 000 − 218 750 = 656 250.
Écriture (31/12/N) :
222  Immobilisations incorporelles (marque)         7 500
231  Terrains                                       87 500
232  Constructions                                 718 750
        1130  Écart de réévaluation                        813 750
3. Écritures nécessaires au 31/12/N+1
L'amortissement futur de la construction se calcule désormais sur la valeur réévaluée (1 375 000), sur la durée résiduelle : 20 ans − 5 ans déjà amortis = 15 ans.
Nouvelle dotation annuelle = 1 375 000 / 15 = 91 666,67 DH/an.
6193  Dotations d'exploitation aux amort. des immob. corp.   91 666,67
        2832  Amortissements des constructions                        91 666,67
(La marque et le terrain ne sont en principe pas amortissables — aucune dotation à ce titre.)
4 et 5. Coût de revient / répartition des charges indirectes et coûts de production
Non chiffrables : l'énoncé mentionne un stock final de 70 900 unités valorisé au CMP et une rémunération du personnel « selon un barème donné », mais ne fournit ni le détail des charges indirectes à répartir, ni le barème de rémunération, ni le tableau de répartition. Sans ces données (absentes de la source transcrite), tout chiffrage serait une invention — merci de fournir la suite de l'énoncé (tableau de charges, barème) si tu l'as sous la main pour compléter cette partie.