Economie et Management Internationaux / Finance, Audit et Contrôle de Gestion / Finance, Banque et Assurance / Méthodes Informatiques à la Gestion des Entreprises / Actuariat et Gestion des Risques / Evaluation des Politiques Publiques / Finance et Fiscalité / Marketing et Stratégies Commerciales (épreuve commune)
Matières : Contrôle de Gestion, Audit, Comptabilité Analytique
Énoncé
UNIVERSITÉ MOULAY ISMAÏL — FACULTÉ DES SCIENCES JURIDIQUES ÉCONOMIQUES ET SOCIALES DE MEKNÈS
Concours d'accès au Cycle de Master — Examen écrit (Session 19 septembre 2023)
Filières concernées par ce sujet commun :
- Master : Economie et Management Internationaux
- Master : Finance, Audit et Contrôle de Gestion
- Master spécialisé : Finance, Banque et Assurance
- Master spécialisé : Méthodes Informatiques à la Gestion des Entreprises
- Master : Actuariat et Gestion des Risques
- Master : Evaluation des Politiques Publiques
- Master : Finance et Fiscalité
- Master : Marketing et Stratégies Commerciales
Durée : 01h30
Sujet d'ordre général
Dans un contexte de compétitivité nationale et mondiale, les entreprises marocaines sont appelées à améliorer le processus de leur gestion et rester ouvertes aux Technologies d'Information.
Expliquer en quoi la transformation digitale peut-elle améliorer la performance des entreprises marocaines ?
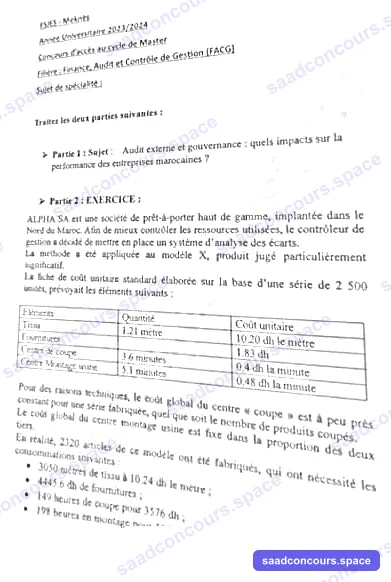
Épreuve de spécialité — Master Finance, Audit et Contrôle de Gestion (FACG), Année universitaire 2023/2024
Traitez les deux parties suivantes :
Partie 1 : Sujet
Audit externe et gouvernance : quels impacts sur la performance des entreprises marocaines ?
Partie 2 : Exercice
ALPHA SA est une société de prêt-à-porter haut de gamme, implantée dans le Nord du Maroc. Afin de mieux contrôler les ressources utilisées, le contrôleur de gestion a décidé de mettre en place un système d'analyse des écarts.
La méthode a été appliquée au modèle X, produit jugé particulièrement significatif. La fiche de coût unitaire standard élaborée sur la base d'une série de 2 500 unités, prévoyait les éléments suivants :
| Éléments | Quantité | Coût unitaire |
|---|---|---|
| Tissu | 1.21 mètre | 10.20 dh le mètre |
| Fournitures | — | 1.83 dh |
| Centre de coupe | 3.6 minutes | 0.4 dh la minute |
| Centre Montage usine | 5.1 minutes | 0.48 dh la minute |
Pour des raisons techniques, le coût global du centre « coupe » est à peu près constant pour une série fabriquée, quel que soit le nombre de produits coupés. Le coût global du centre montage usine est fixe dans la proportion des deux tiers.
En réalité, 2320 articles de ce modèle ont été fabriqués, qui ont nécessité les consommations suivantes :
- 3050 mètres de tissu à 10.24 dh le mètre ;
- 4445.6 dh de fournitures ;
- 149 heures de coupe pour 3576 dh ;
- 198 heures en montage pour 5940 dh.
TAF :
- Présenter un tableau de comparaison entre le coût préétabli et le coût réel des 2 320 articles fabriqués.
- Analyser les écarts sur charges directes.
- Analyser les écarts sur charges indirectes des deux centres d'analyse (Coupe ; Montage usine) : écart sur budget, écart sur activité et écart sur rendement.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Cette épreuve de spécialité (Master FACG) est la même que celle du concours « FSJES Meknès — Master Audit 2023 » également disponible sur ce site (sujet commun à plusieurs filières lors de cette session du 19/09/2023) — le corrigé ci-dessous est donc identique sur le fond. Pas de correction officielle publiée trouvée. Relecture humaine recommandée.
Sujet d'ordre général — Transformation digitale et performance des entreprises marocaines
Trame de réponse : automatisation des processus et réduction des coûts (I) ; ouverture de nouveaux marchés et amélioration de la gestion des risques/de la conformité (II) ; limites — coût de l'investissement, fracture numérique PME/grandes entreprises, nécessité d'accompagner le changement (III). Conclusion : effet positif conditionné à une intégration stratégique globale (organisation, compétences, gouvernance des données), pas à un simple projet informatique isolé.
Partie 1 — Audit externe et gouvernance : quels impacts sur la performance des entreprises marocaines ?
Trame de réponse :
I. L'audit externe, garant de la fiabilité de l'information financière
- Certification des comptes : renforce la confiance des actionnaires, créanciers et investisseurs, réduit l'asymétrie d'information (théorie de l'agence).
- Effet sur le coût du capital : une information financière certifiée fiable facilite l'accès au financement bancaire et de marché, à des conditions plus favorables.
II. L'audit externe, levier d'amélioration de la gouvernance
- Recommandations sur le contrôle interne formulées à l'occasion de la mission (lettre de recommandations).
- Contribution à la responsabilisation des dirigeants (reddition des comptes) et à la protection des actionnaires minoritaires.
- Rôle du commissaire aux comptes marocain dans la détection des irrégularités et la révélation des faits délictueux.
III. Limites et conditions d'efficacité
- L'auditeur a une obligation de moyens, non de résultats.
- L'impact positif suppose l'indépendance effective de l'auditeur et une gouvernance réceptive aux recommandations.
Conclusion attendue : un effet essentiellement indirect (confiance des parties prenantes, amélioration du contrôle interne), conditionné à l'indépendance réelle de l'auditeur et à l'appropriation des recommandations par la gouvernance.
Partie 2 — Exercice : analyse des écarts (société ALPHA SA, modèle X)
Fiche de coût standard unitaire (série de 2 500 unités) :
| Élément | Calcul | Coût standard unitaire |
|---|---|---|
| Tissu | 1,21 m × 10,20 dh | 12,342 dh |
| Fournitures | — | 1,83 dh |
| Centre de coupe | 3,6 min × 0,4 dh | 1,44 dh |
| Centre montage usine | 5,1 min × 0,48 dh | 2,448 dh |
| Total | 18,06 dh |
Budget standard pour la série de 2 500 unités : coupe = 2 500 × 1,44 = 3 600 dh (quasi fixe, indépendant du volume coupé) ; montage = 2 500 × 2,448 = 6 120 dh, dont 2/3 fixe (4 080 dh) et 1/3 variable (2 040 dh, soit un taux variable de 0,16 dh/min et un taux fixe de 0,32 dh/min, soit 0,48 dh/min au total).
1. Tableau de comparaison — coût préétabli / coût réel pour 2 320 articles
| Élément | Coût préétabli (2 320 × coût standard) | Coût réel constaté | Écart (Réel − Préétabli) |
|---|---|---|---|
| Tissu | 2 320 × 12,342 = 28 633,44 | 3 050 m × 10,24 = 31 232,00 | +2 598,56 (D) |
| Fournitures | 2 320 × 1,83 = 4 245,60 | 4 445,60 | +200,00 (D) |
| Coupe | 2 320 × 1,44 = 3 340,80 | 3 576,00 | +235,20 (D) |
| Montage usine | 2 320 × 2,448 = 5 679,36 | 5 940,00 | +260,64 (D) |
| Total | 41 899,20 | 45 193,60 | +3 294,40 (D) |
2. Écarts sur charges directes
Tissu :
- Écart sur prix = (10,24 − 10,20) × 3 050 = +122,00 (D)
- Écart sur quantité = (3 050 − 2 320×1,21) × 10,20 = (3 050 − 2 807,20) × 10,20 = +2 476,56 (D)
- Vérification : 122,00 + 2 476,56 = 2 598,56 ✓
Fournitures : standard donné en valeur directe (1,83 dh/unité) — seul l'écart global est calculable : +200,00 (D).
3. Écarts sur charges indirectes (méthode des 3 écarts)
Centre Coupe (taux standard = 0,4 dh/min ; activité réelle = 149 h = 8 940 min ; activité standard allouée = 2 320 × 3,6 = 8 352 min) :
- Écart sur budget = 3 576 − 3 600 = −24 (F)
- Écart sur activité = 3 600 − (0,4 × 8 940) = +24 (D)
- Écart sur rendement = (0,4 × 8 940) − (0,4 × 8 352) = 3 576 − 3 340,80 = +235,20 (D)
- Vérification : −24 + 24 + 235,20 = 235,20 ✓
Centre Montage usine (activité réelle = 198 h = 11 880 min ; activité standard allouée = 2 320 × 5,1 = 11 832 min ; activité normale = 12 750 min) :
- Budget flexible pour l'activité réelle = 4 080 + (11 880 × 0,16) = 5 980,80
- Écart sur budget = 5 940 − 5 980,80 = −40,80 (F)
- Écart sur activité = 5 980,80 − (0,48 × 11 880) = 5 980,80 − 5 702,40 = +278,40 (D) (sous-activité du centre)
- Écart sur rendement = 5 702,40 − (0,48 × 11 832) = 5 702,40 − 5 679,36 = +23,04 (D)
- Vérification : −40,80 + 278,40 + 23,04 = 260,64 ✓
Synthèse : l'essentiel du dérapage provient de la surconsommation de tissu (+2 476,56 dh) et de la sous-activité du centre montage (+278,40 dh) — les écarts sur prix/taux restent marginaux.