Economie et Management Internationaux / Economie et Stratégies des Institutions Financières / Finance, Audit et Contrôle de Gestion (épreuve commune)
Matières : Contrôle de Gestion
Énoncé
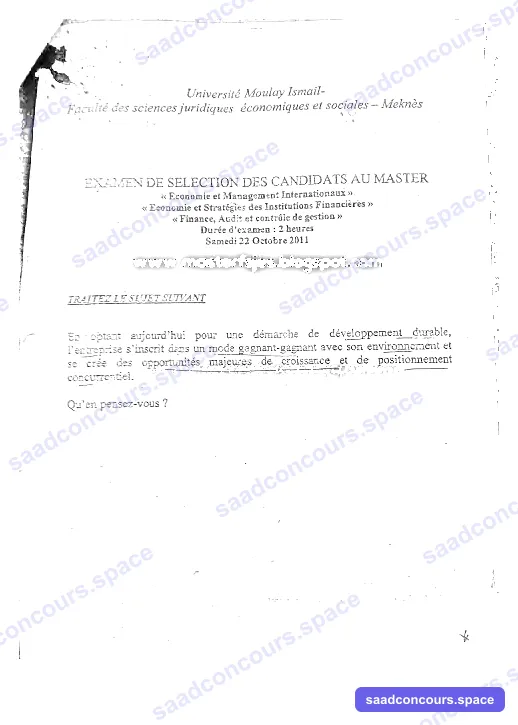
UNIVERSITÉ MOULAY ISMAIL — FACULTÉ DES SCIENCES JURIDIQUES ÉCONOMIQUES ET SOCIALES — MEKNÈS
Examen de sélection des candidats au Master « Economie et Management Internationaux », « Economie et Stratégies des Institutions Financières », « Finance, Audit et Contrôle de Gestion »
Durée d'examen : 2 heures — Samedi 22 Octobre 2011
Traitez le sujet suivant :
En optant aujourd'hui pour une démarche de développement durable, l'entreprise s'inscrit dans un mode gagnant-gagnant avec son environnement et se crée des opportunités majeures de croissance et de positionnement concurrentiel.
Qu'en pensez-vous ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Dissertation — Développement durable et stratégie d'entreprise
Introduction
Le développement durable — « un développement qui répond aux besoins du présent sans compromettre la capacité des générations futures à répondre aux leurs » (rapport Brundtland, 1987) — s'est imposé depuis les années 1990 comme une référence majeure du management. Il repose sur trois piliers indissociables : économique, social et environnemental. L'affirmation selon laquelle l'entreprise qui adopte aujourd'hui une démarche de développement durable s'inscrit dans un mode gagnant-gagnant avec son environnement et se crée des opportunités majeures de croissance et de positionnement concurrentiel est largement défendable, mais mérite d'être nuancée : la démarche n'est porteuse que si elle est sincère et intégrée à la stratégie, et non réduite à un exercice de communication.
I. Le développement durable, un véritable levier de création de valeur (le fondement du « gagnant-gagnant »)
1. Avantage concurrentiel et image. La RSE (responsabilité sociétale des entreprises) améliore l'image de marque et la réputation, fidélise les clients sensibles aux enjeux éthiques et environnementaux, et constitue un facteur de différenciation sur des marchés saturés (éco-produits, filières certifiées ISO 14001, labels sociaux).
2. Économies et efficience. L'éco-efficacité — réduction des consommations d'énergie, de l'eau et des matières premières, valorisation des déchets, logistique optimisée — se traduit directement par une baisse des coûts d'exploitation. La prévention des risques (accidents, pollution, litiges sociaux) réduit aussi les coûts cachés (amendes, rappels de produits, procès).
3. Accès facilité aux ressources et aux marchés. Les investisseurs intègrent désormais les critères ESG (environnement, social, gouvernance) dans leurs décisions : une entreprise « durable » accède plus facilement au financement (fonds ISR, lignes vertes). De même, les grands donneurs d'ordre imposent des exigences RSE à leurs fournisseurs : s'y conformer conditionne le maintien dans les chaînes de valeur mondiales.
4. Capital humain et innovation. Une politique sociale responsable attire et retient les talents, améliore la motivation et la productivité. La recherche de solutions durables est enfin un puissant moteur d'innovation (éco-conception, économie circulaire), ouvrant de nouveaux segments de croissance.
II. Les limites et conditions du « gagnant-gagnant » (la nuance nécessaire)
1. Des coûts à court terme inévitables. Les investissements environnementaux et sociaux ont un rendement souvent différé ; pour une PME aux ressources limitées, ils peuvent peser lourdement sur la rentabilité immédiate et la trésorerie.
2. Le risque du « greenwashing ». Quand la démarche n'est qu'un habillage publicitaire sans substance, elle peut se retourner contre l'entreprise : perte de crédibilité, boycotts, sanctions. Le gagnant-gagnant suppose la sincérité et la traçabilité (reporting extra-financier, audits).
3. Un concept aux frontières floues et mesurables difficilement. L'absence d'indicateurs universels rend délicate l'évaluation objective de la performance durable et expose l'entreprise aux jugements contradictoires des parties prenantes.
4. Un contexte contraignant pour les économies en développement. Dans des pays comme le Maroc, où le tissu productif est dominé par des PME, l'application effective des standards durables suppose un accompagnement public et incitatif ; sinon la démarche reste réservée aux grandes entreprises exportatrices.
Conclusion
Opter pour le développement durable est bien davantage qu'une contrainte : c'est un choix stratégique qui, correctement mis en œuvre, transforme les exigences sociétales en opportunités de croissance, d'innovation et de compétitivité — validant l'idée d'un rapport gagnant-gagnant entre l'entreprise et son environnement. Ce bénéfice n'a toutefois rien d'automatique : il suppose une démarche sincère, intégrée au cœur du modèle d'affaires et adaptée aux moyens de l'entreprise. En somme, le développement durable n'est pas une fin en soi ni un slogan : c'est un mode de gestion de long terme dont les fruits reviennent à ceux qui l'intègrent réellement.