Comptabilité Contrôle et Audit (CCA) — Master Spécialisé
Matières : Comptabilité Générale, Comptabilité des Sociétés, Analyse Financière, Fiscalité des Entreprises, Mathématiques Financières
Énoncé
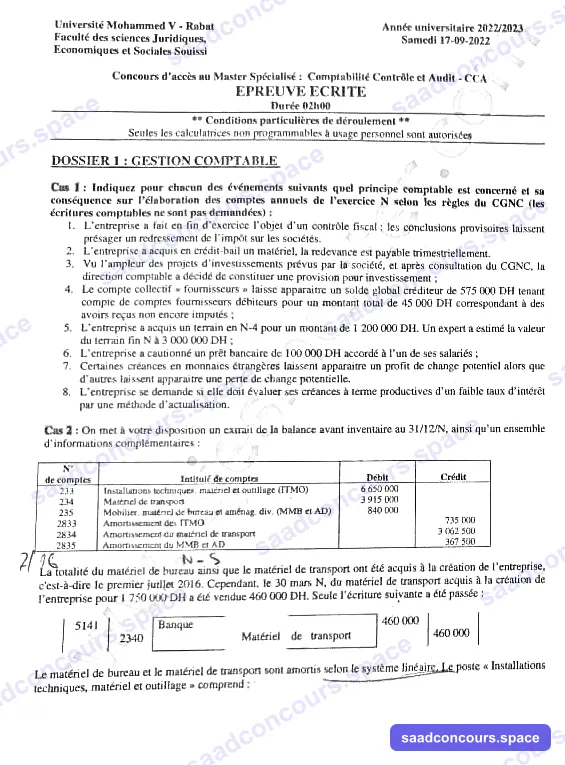
Université Mohammed V - Rabat
Faculté des sciences Juridiques, Economiques et Sociales Souissi
Année universitaire 2022/2023 — Samedi 17-09-2022
Concours d'accès au Master Spécialisé : Comptabilité Contrôle et Audit - CCA
EPREUVE ÉCRITE — Durée 02h00
*** Conditions particulières de déroulement **
Seules les calculatrices à usage personnel sont autorisées*
DOSSIER 1 : GESTION COMPTABLE
Cas 1 : Indiquez pour chacun des événements suivants quel principe comptable est concerné et sa conséquence sur l'élaboration des comptes annuels de l'exercice N selon les règles du CGNC (les écritures comptables ne sont pas demandées) :
- L'entreprise a fait en fin d'exercice l'objet d'un contrôle fiscal ; les conclusions provisoires laissent présager un redressement de l'impôt sur les sociétés.
- L'entreprise a acquis en crédit-bail un matériel, la redevance est payable trimestriellement.
- Vu l'ampleur des projets d'investissements prévus par la société, et après consultation du CGNC, la direction comptable a décidé de constituer une provision pour investissement.
- Le compte collectif « fournisseurs » laisse apparaître un solde global créditeur de 575 000 DH tenant compte de comptes fournisseurs débiteurs pour un montant total de 45 000 DH correspondant à des avoirs reçus non encore imputés ;
- L'entreprise a acquis un terrain en N-4 pour un montant de 1 200 000 DH. Un expert a estimé la valeur du terrain fin N à 3 000 000 DH ;
- L'entreprise a cautionné un prêt bancaire de 100 000 DH accordé à l'un de ses salariés ;
- Certaines créances en monnaies étrangères laissent apparaître un profit de change potentiel alors que d'autres laissent apparaître une perte de change potentielle ;
- L'entreprise se demande si elle doit évaluer ses créances à terme productives d'un faible taux d'intérêt par une méthode de l'actualisation.
Cas 2 : On met à votre disposition un extrait de la balance avant inventaire au 31/12/N, ainsi qu'un ensemble d'informations complémentaires :
| N° de comptes | Intitulé des comptes | Débit | Crédit |
|---|---|---|---|
| 233 | Installations techniques, matériel et outillage (ITMO) | 6 650 000 | |
| 234 | Matériel de transport | 3 915 000 | |
| 235 | Mobilier, matériel de bureau et aménag. div. (MMB et AD) | 840 000 | |
| 2833 | Amortissements des ITMO | 735 000 | |
| 2834 | Amortissements du matériel de transport | 3 062 500 | |
| 2835 | Amortissements du MMB et AD | 367 500 |
La totalité du matériel de bureau ainsi que le matériel de transport ont été acquis à la création de l'entreprise, c'est-à-dire le premier juillet 2016. Cependant, le 30 mars N, du matériel de transport acquis à la création de l'entreprise pour 1 750 000 DH a été vendue 460 000 DH. Seule l'écriture suivante a été passée :
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 5141 | Banque | 460 000 | |
| 2340 | Matériel de transport | 460 000 |
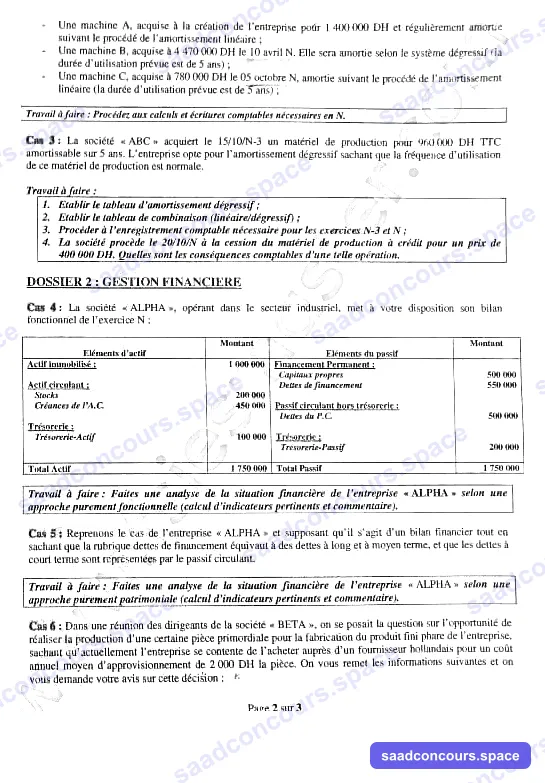
Le matériel de bureau et le matériel de transport sont amortis selon le système linéaire. Le poste « Installations techniques, matériel et outillage » comprend :
- Une machine A, acquise à la création de l'entreprise pour 1 400 000 DH et régulièrement amortie suivant le procédé de l'amortissement linéaire ;
- Une machine B, acquise à 4 470 000 DH le 10 avril N. Elle sera amortie selon le système dégressif (la durée d'utilisation prévue est de 5 ans) ;
- Une machine C, acquise à 780 000 DH le 05 octobre N, amortie suivant le procédé linéaire (la durée d'utilisation prévue est de 5 ans).
Travail à faire : Procédez aux calculs et écritures comptables nécessaires en N.
Cas 3 : La société « ABC » acquiert le 15/10/N-3 un matériel de production pour 960 000 DH TTC amortissable sur 5 ans. L'entreprise opte pour l'amortissement dégressif sachant que la fréquence d'utilisation de ce matériel de production est normale.
Travail à faire :
- Établir le tableau d'amortissement dégressif ;
- Établir le tableau de combinaison (linéaire/dégressif) ;
- Procéder à l'enregistrement comptable nécessaire pour les exercices N-3 et N ;
- La société procède le 20/10/N à la cession du matériel de production à crédit pour un prix de 400 000 DH. Quelles sont les conséquences comptables d'une telle opération ?
DOSSIER 2 : GESTION FINANCIÈRE
Cas 4 : La société « ALPHA », opérant dans le secteur industriel, met à votre disposition son bilan fonctionnel de l'exercice N :
| Éléments d'actif | Montant | Éléments du passif | Montant |
|---|---|---|---|
| Actif immobilisé : | 1 000 000 | Financement Permanent : | |
| Capitaux propres | 500 000 | ||
| Dettes de financement | 550 000 | ||
| Actif circulant : | Passif circulant hors trésorerie : | ||
| Stocks | 200 000 | Dettes du P.C. | 500 000 |
| Créances de l'A.C. | 450 000 | ||
| Trésorerie : | Trésorerie : | ||
| Trésorerie-Actif | 100 000 | Trésorerie-Passif | 200 000 |
| Total Actif | 1 750 000 | Total Passif | 1 750 000 |
Travail à faire : Faites une analyse de la situation financière de l'entreprise « ALPHA » selon une approche purement fonctionnelle (calcul d'indicateurs pertinents et commentaire).
Cas 5 : Reprenons le cas de l'entreprise « ALPHA » et supposant qu'il s'agit d'un bilan financier tout en sachant que la rubrique dettes de financement équivaut à des dettes à long et à moyen terme, et que les dettes à court terme sont représentées par le passif circulant.
Travail à faire : Faites une analyse de la situation financière de l'entreprise « ALPHA » selon une approche purement patrimoniale (calcul d'indicateurs pertinents et commentaire).
Cas 6 : Dans une réunion des dirigeants de la société « BETA », on se posait la question sur l'opportunité de réaliser la production d'une certaine pièce primordiale pour la fabrication du produit fini phare de l'entreprise, sachant qu'actuellement l'entreprise se contente de l'acheter auprès d'un fournisseur hollandais pour un coût annuel moyen d'approvisionnement de 2 000 DH la pièce. On vous remet les informations suivantes et on vous demande votre avis sur cette décision :
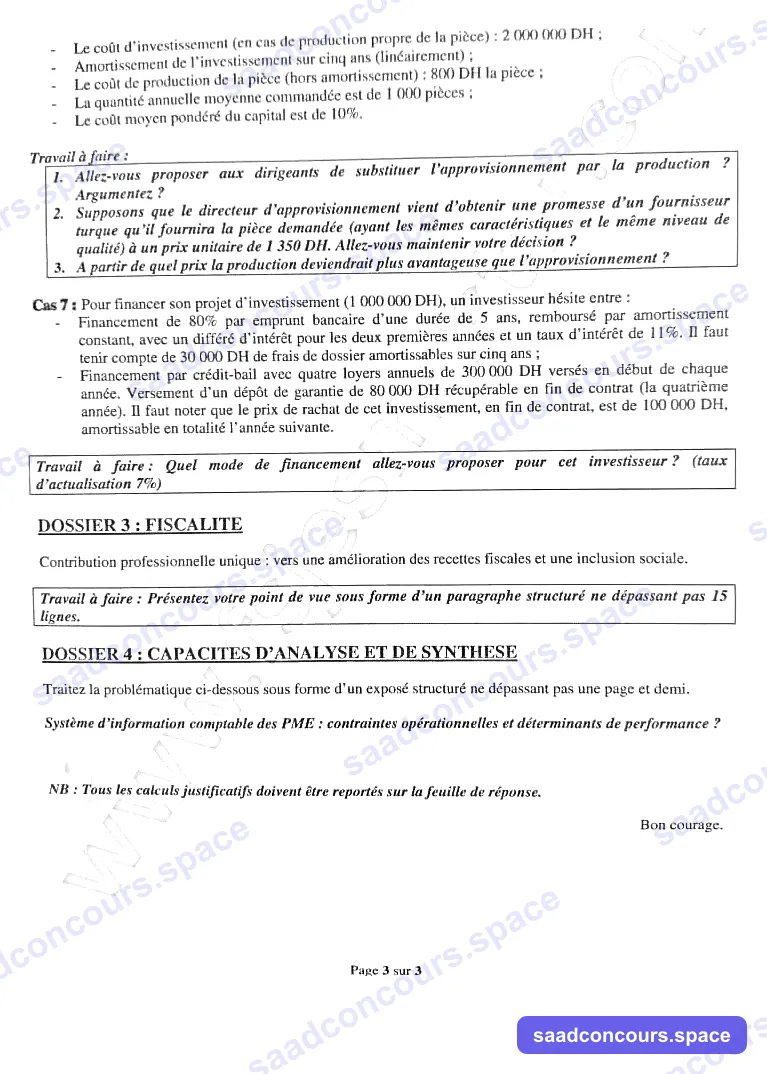
- Le coût d'investissement (en cas de production propre de la pièce) : 2 000 000 DH ;
- Amortissement de l'investissement sur cinq ans (linéairement) ;
- Le coût de production de la pièce (hors amortissement) : 800 DH la pièce ;
- La quantité annuelle moyenne commandée est de 1 000 pièces ;
- Le coût moyen pondéré du capital est de 10%.
Travail à faire :
- Allez-vous proposer aux dirigeants de substituer l'approvisionnement par la production ? Argumentez ?
- Supposons que le directeur d'approvisionnement vient d'obtenir une promesse d'un fournisseur turque qu'il fournira la pièce demandée (ayant les mêmes caractéristiques et le même niveau de qualité) à un prix unitaire de 1 350 DH. Allez-vous maintenir votre décision ?
- A partir de quel prix la production deviendrait-elle plus avantageuse que l'approvisionnement ?
Cas 7 : Pour financer son projet d'investissement (1 000 000 DH), un investisseur hésite entre :
- Financement de 80% par emprunt bancaire d'une durée de 5 ans, remboursé par amortissement constant, avec un différé d'intérêt pour les deux premières années et un taux d'intérêt de 11%. Il faut tenir compte de 30 000 DH de frais de dossier amortissables sur cinq ans ;
- Financement par crédit-bail avec quatre loyers annuels de 300 000 DH versés en début de chaque année. Versement d'un dépôt de garantie de 80 000 DH récupérable en fin de contrat (la quatrième année). Il faut noter que le prix de rachat de cet investissement, en fin de contrat, est de 100 000 DH, amortissable en totalité l'année suivante.
Travail à faire : Quel mode de financement allez-vous proposer pour cet investisseur ? (taux d'actualisation 7%)
DOSSIER 3 : FISCALITE
Contribution professionnelle unique : vers une amélioration des recettes fiscales et une inclusion sociale.
Travail à faire : Présentez votre point de vue sous forme d'un paragraphe structuré ne dépassant pas 15 lignes.
DOSSIER 4 : CAPACITES D'ANALYSE ET DE SYNTHESE
Traitez la problématique ci-dessous sous forme d'un exposé structuré ne dépassant pas une page et demi.
Système d'information comptable des PME : contraintes opérationnelles et déterminants de performance ?
NB : Tous les calculs justificatifs doivent être reportés sur la feuille de réponse.
Bon courage.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Épreuve très dense (4 dossiers, 7 cas) : certains points comportent des hypothèses de convention (arrondi, prorata, traitement du différé d'intérêt) explicitement signalées — relecture humaine fortement recommandée avant usage en révision. Le taux/durée d'amortissement du matériel de transport et de bureau (Cas 2) n'étant pas donné dans l'énoncé transcrit, ce point précis reste non chiffrable.
DOSSIER 1 — GESTION COMPTABLE
Cas 1 — Principes comptables (CGNC)
| Événement | Principe concerné | Conséquence |
|---|---|---|
| 1. Redressement IS probable (contrôle fiscal) | Prudence | Constater une provision pour risques et charges (litige fiscal), même si le montant n'est qu'estimé. |
| 2. Crédit-bail, redevance trimestrielle | Prééminence de la forme juridique (le CGNC, à la différence des IFRS, ne retraite pas le crédit-bail au bilan) | La redevance est simplement comptabilisée en charge d'exploitation (compte 6132) au fur et à mesure de son échéance ; aucun bien ni dette de crédit-bail au bilan comptable. |
| 3. Provision pour investissement | Provisions réglementées | Dotation en charge non courante, sous conditions légales de constitution et d'utilisation ; réintégration en cas de non-utilisation dans le délai légal. |
| 4. Compte fournisseurs : solde global créditeur incluant des comptes débiteurs (avoirs non imputés) | Non-compensation / clarté | Reclasser les 45 000 DH en « Fournisseurs débiteurs, avances et acomptes » à l'actif, sans les compenser avec le solde créditeur des fournisseurs. |
| 5. Terrain : coût historique 1 200 000, valeur d'expertise 3 000 000 | Coût historique | Le terrain reste inscrit au bilan à 1 200 000 DH ; la plus-value latente n'est pas comptabilisée. |
| 6. Cautionnement d'un prêt accordé à un salarié | Engagements hors bilan / image fidèle | N'apparaît pas au bilan (pas une dette actuelle certaine) mais doit être mentionné dans l'ETIC au titre des engagements donnés. |
| 7. Créances en devises : profits et pertes de change latents simultanés | Prudence + non-compensation | Les pertes latentes (écarts de conversion-actif) sont provisionnées ; les gains latents (écarts de conversion-passif) ne sont pas comptabilisés en produit — les deux positions sont traitées séparément, sans compensation. |
| 8. Créances à terme à faible taux — actualisation ? | Coût historique (non-actualisation) | Le CGNC marocain ne prévoit pas, en règle générale, l'actualisation des créances dans les comptes individuels : la créance reste à sa valeur nominale. |
Cas 2 — Régularisation des immobilisations corporelles
Correction de l'écriture erronée (cession du matériel de transport à 460 000, comptabilisée à tort en réduction directe du compte 2340) :
2340  Matériel de transport                460 000
        7513  Produits de cession des immobilisations                460 000
Cette écriture restitue au compte 2340 sa valeur brute réelle et reclasse le produit de cession en résultat non courant, à sa juste place (à compléter par la sortie de la VNA du bien cédé et son cumul d'amortissement, non chiffrable ici — voir note ci-dessous).
Machine B (ITMO, 4 470 000 DH, acquise le 10/04/N, dégressif, durée 5 ans) : taux linéaire 20 % × coefficient 2 (durée 5-6 ans) = 40 %. Prorata (acquisition avant le 16 du mois → avril compté entier) : 9 mois (avril→décembre).
Dotation N = 4 470 000 × 40 % × 9/12 = 1 341 000 DH.
Machine C (780 000 DH, acquise le 05/10/N, linéaire, durée 5 ans → taux 20 %). Prorata : 3 mois (octobre→décembre).
Dotation N = 780 000 × 20 % × 3/12 = 39 000 DH.
Machine A et matériel de transport/bureau : non chiffrables — l'énoncé transcrit ne précise pas leur taux/durée d'amortissement (seule l'information « amorti linéairement » est donnée, sans le taux). Méthode à appliquer une fois le taux connu : Dotation = Valeur d'origine × taux linéaire (prorata temporis si acquisition en cours d'exercice).
Cas 3 — Amortissement dégressif/linéaire et cession (société ABC)
Matériel 960 000 DH TTC → base HT (TVA 20 %) = 800 000 DH, durée 5 ans (taux linéaire 20 %, coefficient dégressif 2 → taux dégressif 40 %). Acquis le 15/10/N-3 (prorata : 3 mois la 1ère année).
1. Tableau d'amortissement dégressif :
| Exercice | Base | Taux | Dotation | Cumul | VNC |
|---|---|---|---|---|---|
| N-3 (3 mois) | 800 000 | 40 % × 3/12 | 80 000 | 80 000 | 720 000 |
| N-2 | 720 000 | 40 % | 288 000 | 368 000 | 432 000 |
| N-1 | 432 000 | 40 % | 172 800 | 540 800 | 259 200 |
| N (9 mois, cession le 20/10) | 259 200 | 40 % (dégressif > linéaire résiduel : 103 680 > 86 400) | 77 760 (103 680 × 9/12) | 618 560 | 181 440 |
2. Combinaison dégressif/linéaire : à partir de N, on compare chaque année la dotation dégressive à la dotation linéaire sur la durée résiduelle (VNC/nombre d'exercices restants) et on retient la plus élevée — au 01/01/N, dégressif (103 680) > linéaire résiduel (259 200/3 = 86 400), le dégressif reste donc appliqué.
3. Écritures N-3 et N : dotation annuelle classique (Débit 6193 / Crédit 2833) pour chaque exercice ci-dessus.
4. Cession le 20/10/N pour 400 000 DH à crédit (VNC à la cession : 181 440) :
Sortie du bien :
2833  Amortissements ITMO (cumul)         618 560
6513  VNA des immobilisations cédées       181 440
        2332  ITMO (valeur d'origine)                       800 000

Constatation du prix de cession :
3481  Créances sur cessions d'immob.      400 000
        7513  Produits des cessions d'immob.                400 000
Plus-value nette de cession = 400 000 − 181 440 = 218 560 DH (résultat non courant).
DOSSIER 2 — GESTION FINANCIÈRE
Cas 4 — Analyse fonctionnelle (société ALPHA)
FR = (500 000+550 000) − 1 000 000 = 50 000 ; BFR = (200 000+450 000) − 500 000 = 150 000 ; TN = 100 000−200 000 = −100 000 (vérification : FR−BFR = TN ✓).
Ratio de financement propre = 500 000/1 050 000 ≈ 47,6 % ; ratio d'endettement = 550 000/500 000 = 1,1.
Commentaire : le FR est positif mais très insuffisant pour couvrir le BFR : la trésorerie nette est déficitaire et financée par découvert bancaire. L'endettement (1,1×les capitaux propres) est légèrement élevé — structure financière fragile, marge de manœuvre réduite.
Cas 5 — Analyse patrimoniale (bilan financier)
Dettes à + d'un an = 550 000 ; Dettes à − d'un an = 500 000+200 000 = 700 000 ; Actif à + d'un an = 1 000 000 ; Actif à − d'un an = 200 000+450 000+100 000 = 750 000.
- Ratio de liquidité générale = 750 000/700 000 ≈ 1,07
- Ratio de solvabilité générale = Total actif/Total dettes = 1 750 000/1 250 000 = 1,4
- Ratio d'autonomie financière = CP/Total dettes = 500 000/1 250 000 = 0,4
Commentaire : solvabilité générale correcte (>1), mais liquidité à court terme tout juste satisfaisante et autonomie financière limitée (dettes largement supérieures aux capitaux propres).
Cas 6 — Make or buy (société BETA)
Coût annuel d'approvisionnement actuel = 2 000 × 1 000 = 2 000 000 DH/an.
Coût annuel de production propre = Amortissement (2 000 000/5 = 400 000) + Coût de production (800×1 000 = 800 000) + Coût du capital immobilisé (10 %×2 000 000 = 200 000) = 1 400 000 DH/an.
1. Production (1 400 000) < Achat (2 000 000) → oui, substituer l'approvisionnement par la production propre (économie de 600 000 DH/an).
2. Fournisseur turc à 1 350 DH/pièce → coût annuel = 1 350 000 DH < 1 400 000 (production) → maintenir l'approvisionnement (chez le fournisseur turc), ne pas produire (économie de 50 000 DH/an).
3. Seuil de bascule : prix p tel que 1 000×p = 1 400 000 → p = 1 400 DH/pièce — la production ne redevient avantageuse qu'au-delà de ce prix d'achat.
Cas 7 — Choix de financement (emprunt vs crédit-bail, taux 7 %)
Hypothèse retenue pour le « différé d'intérêt des deux premières années » : ni intérêts ni capital ne sont payés pendant les années 1 et 2, les intérêts courus étant capitalisés (ajoutés au principal) ; le remboursement (amortissement constant) reprend sur les 3 années restantes. Une convention différente (intérêts payés dès l'année 1, seul le capital étant différé) donnerait un résultat chiffré différent — à vérifier avec ton cours.
Emprunt (800 000 à 11 %, différé 2 ans, frais de dossier 30 000 sur 5 ans) : intérêts capitalisés années 1-2 → dette = 800 000×1,11² ≈ 985 680, remboursée par amortissement constant sur 3 ans (328 560/an de capital).
Coût actualisé (7 %) ≈ 30 000 (frais, à t=0) + 436 985/1,07³ + 400 843/1,07⁴ + 364 702/1,07⁵ ≈ 952 531 DH.
Crédit-bail (4 loyers de 300 000 en début de période, dépôt de garantie 80 000 récupérable, rachat 100 000 en fin de contrat) :
Coût actualisé (7 %) ≈ 380 000 (à t=0) + 300 000/1,07 + 300 000/1,07² + 300 000/1,07³ + 20 000/1,07⁴ ≈ 1 182 555 DH.
Conclusion : le coût actualisé de l'emprunt bancaire (≈952 531 DH) est inférieur à celui du crédit-bail (≈1 182 555 DH) — l'emprunt est le mode de financement le plus avantageux sous les hypothèses retenues.
DOSSIER 3 — Fiscalité (essai, 15 lignes max)
Trame : la Contribution Professionnelle Unique (CPU, régime remplaçant la taxe professionnelle/patente et simplifiant les obligations des auto-entrepreneurs et petits contribuables) vise à élargir l'assiette fiscale en intégrant le secteur informel (I), tout en offrant une fiscalité allégée et simplifiée comme contrepartie incitative à la formalisation (II). Limites : risque de sous-déclaration persistante si les avantages perçus (accès au financement, marchés publics, couverture sociale) restent insuffisamment visibles pour les redevables ciblés (III). Conclusion attendue : la CPU peut améliorer les recettes fiscales et l'inclusion sociale à condition d'être accompagnée d'un effort de sensibilisation et d'un accès réel aux contreparties sociales (assurance maladie, retraite).
DOSSIER 4 — Système d'information comptable des PME (exposé structuré, 1,5 page max)
Trame :
- I. Contraintes opérationnelles : coût d'acquisition et de maintenance des systèmes (ERP/logiciels comptables), manque de compétences internes en systèmes d'information, résistance au changement, informalité partielle des processus dans les petites structures.
- II. Déterminants de performance : qualité et fiabilité des données saisies, intégration du SI comptable avec les autres fonctions (achats, ventes, paie), formation des utilisateurs, adéquation de l'outil à la taille réelle de l'entreprise (éviter le surdimensionnement).
- III. Conclusion attendue : la performance du SI comptable des PME marocaines dépend moins de la sophistication technologique que de son adéquation aux besoins réels de l'entreprise et de l'appropriation par les utilisateurs — un SI simple mais bien utilisé vaut souvent mieux qu'un système complexe sous-exploité.