Comptabilité, Contrôle et Audit (CCA)
Matières : Comptabilité Approfondie, Analyse Financière, Mathématiques Financières
Énoncé
Université Mohammed V de Rabat — Faculté des Sciences Juridiques, Économiques et Sociales - Souissi
Master Comptabilité, Contrôle et Audit — Concours d'entrée — Épreuve écrite — Durée : 2H15
NB : Seules les machines à calculer sont autorisées. Le plan comptable est admis.
1ère partie : Comptabilité
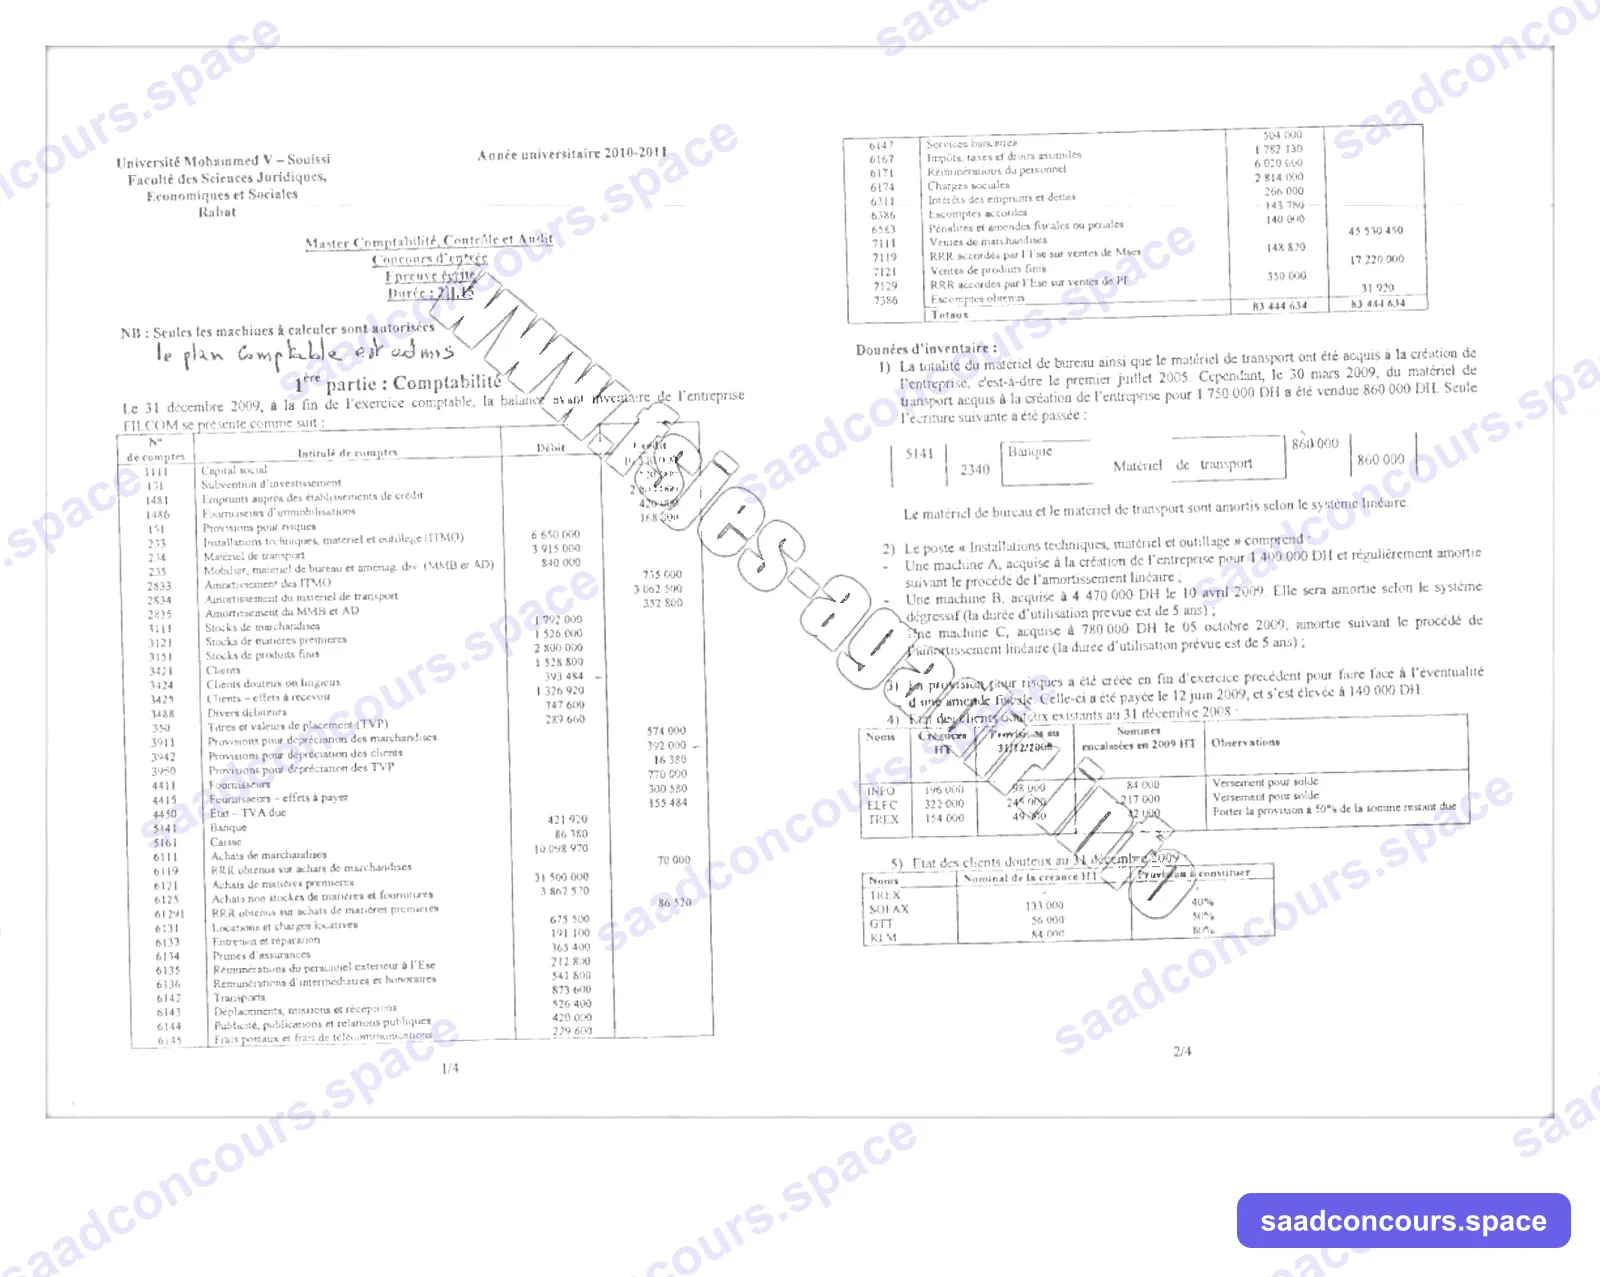
Le 31 décembre 2009, à la fin de l'exercice comptable, la balance avant inventaire de l'entreprise FILCOM se présente comme suit (extrait des principaux comptes de gestion) :
| N° compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6147 | Services bancaires | 504 000 | |
| 6167 | Impôts, taxes et droits assimilés | 1 782 130 | |
| 6171 | Rémunérations du personnel | 6 020 000 | |
| 6174 | Charges sociales | 2 814 000 | |
| 6311 | Intérêts des emprunts et dettes | 266 000 | |
| 6386 | Escomptes accordés | 143 780 | |
| 6583 | Pénalités et amendes fiscales ou pénales | 140 000 | |
| 7111 | Ventes de marchandises | 45 530 450 | |
| 7119 | RRR accordés par l'Ese sur ventes de Mses | 148 820 | |
| 7121 | Ventes de produits finis | 17 220 000 | |
| 7129 | RRR accordés par l'Ese sur ventes de PF | 350 000 | |
| 7386 | Escomptes obtenus | 31 920 | |
| Totaux | 83 444 634 | 83 444 634 |
Données d'inventaire :
- La totalité du matériel de bureau ainsi que le matériel de transport ont été acquis à la création de l'entreprise, c'est-à-dire le 1er juillet 2005. Le 30 mars 2009, du matériel de transport acquis à la création pour 1 750 000 DH a été vendu 860 000 DH. Seule l'écriture suivante a été passée :
| N° compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 5141 | Banque | 860 000 | |
| 2340 | Matériel de transport | 860 000 |
Le matériel de bureau et le matériel de transport sont amortis selon le système linéaire.
Le poste « Installations techniques, matériel et outillage » comprend :
- Une machine A, acquise à la création de l'entreprise pour 1 400 000 DH et régulièrement amortie suivant le procédé de l'amortissement linéaire ;
- Une machine B, acquise à 4 470 000 DH le 10 avril 2009. Elle sera amortie selon le système dégressif (durée d'utilisation prévue : 5 ans) ;
- Une machine C, acquise à 780 000 DH le 05 octobre 2009, amortie suivant le procédé de l'amortissement linéaire (durée d'utilisation prévue : 5 ans).
La provision pour risques a été créée en fin d'exercice précédent pour faire face à l'éventualité d'une amende fiscale. Celle-ci a été payée le 12 juin 2009, et s'est élevée à 140 000 DH.
État des clients douteux existants au 31 décembre 2008 :
| Noms | Créances HT | Provisions au 31/12/2008 | Sommes encaissées en 2009 HT | Observations |
|---|---|---|---|---|
| INFO | 196 000 | 98 000 | 84 000 | Versement pour solde |
| ELEC | 322 000 | 245 000(?) | 217 000 | Versement pour solde |
| TREX | 154 000 | 49 000(?) | – | Porter la provision à 50% de la somme restant due |
- État des clients douteux au 31 décembre 2009 :
| Noms | Nominal de la créance HT | Provision à constituer |
|---|---|---|
| TREX | — | — |
| SOFAX | 133 000 | 40% |
| GTT | 56 000 | 50% |
| KLM | 84 000 | 80% |
- État des titres et valeurs de placement :
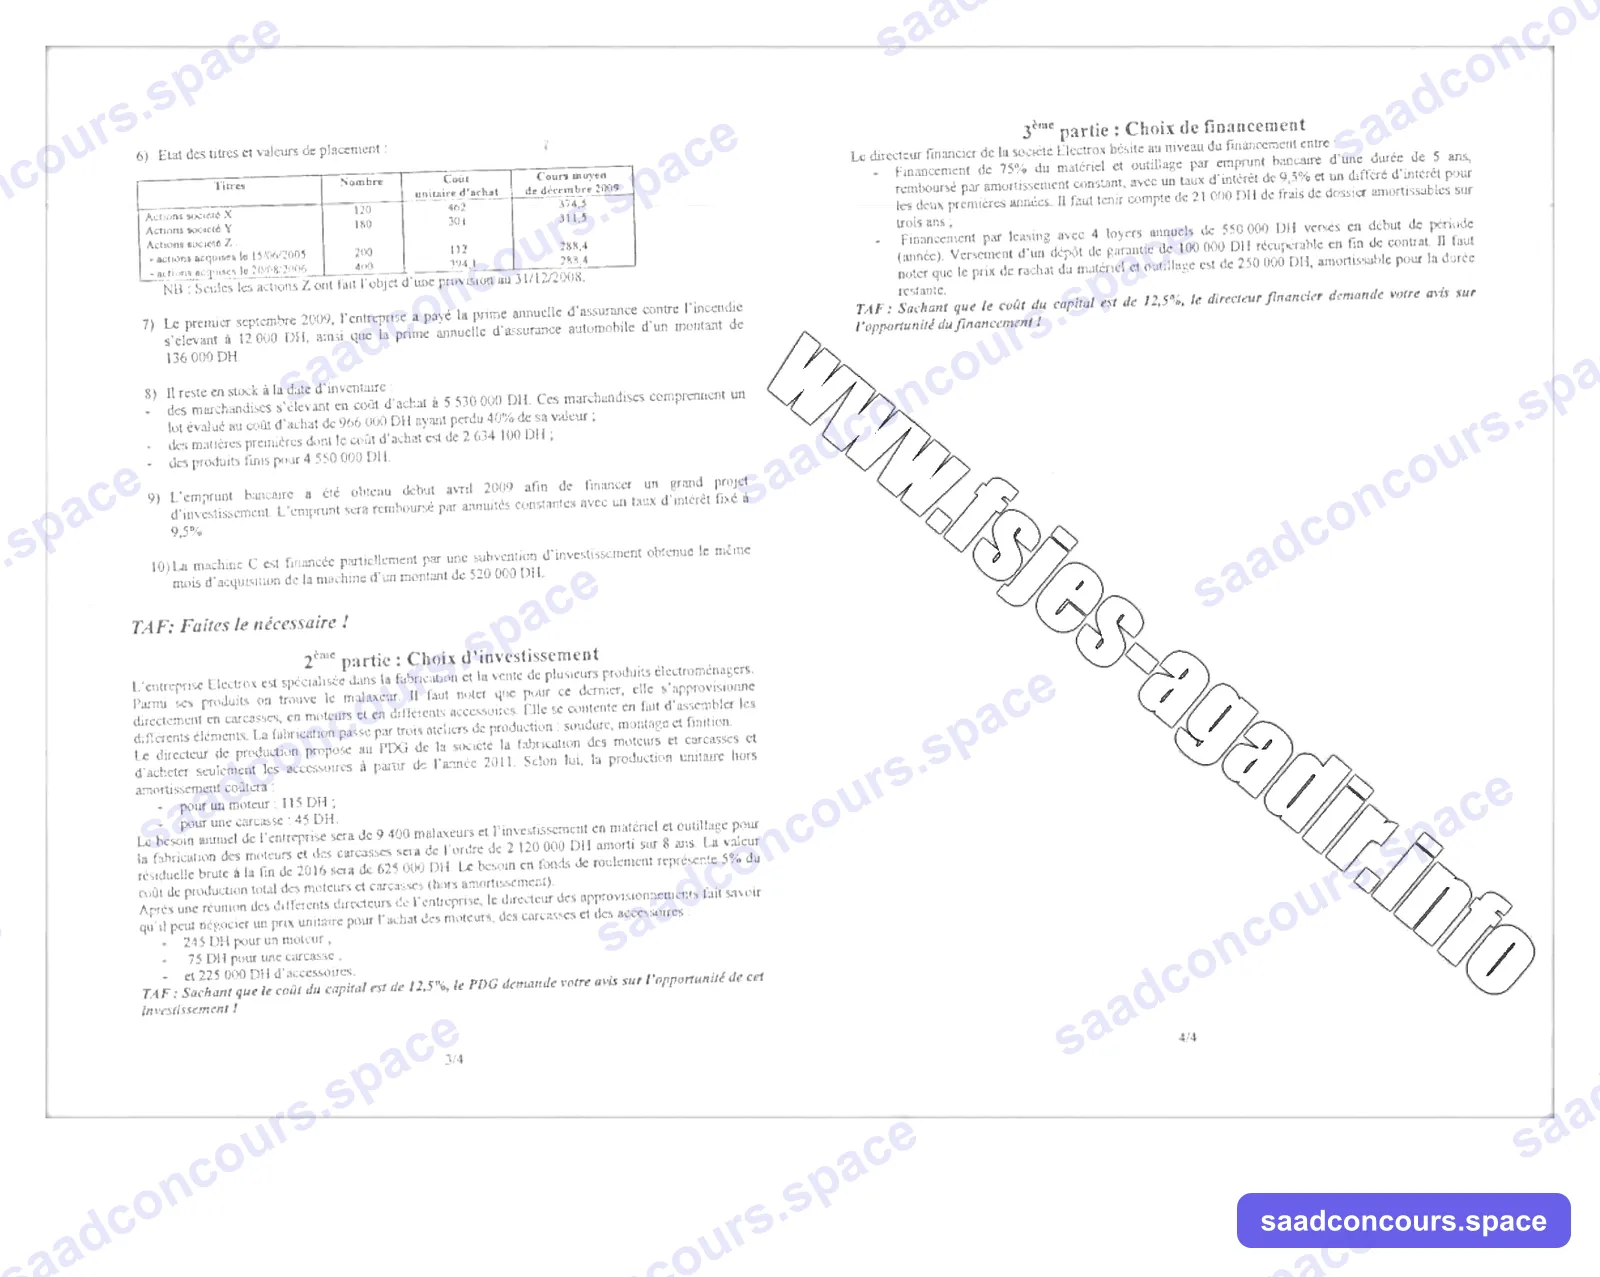
| Titres | Nombre | Coût unitaire d'achat | Cours moyen de décembre 2009 |
|---|---|---|---|
| Actions société X | 120 | 462 | 374,5 |
| Actions société Y | 180 | 301 | 311,5 |
| Actions société Z – acquises le 15/06/2005 | 200 | 112 | 288,4 |
| Actions société Z – acquises le 20/08/2006 | 400 | 394,1 | 288,4 |
NB : Seules les actions Z ont fait l'objet d'une provision au 31/12/2008.
Le 1er septembre 2009, l'entreprise a payé la prime annuelle d'assurance contre l'incendie s'élevant à 12 000 DH, ainsi que la prime annuelle d'assurance automobile d'un montant de 136 000 DH.
Il reste en stock à la date d'inventaire :
- des marchandises s'élevant en coût d'achat à 5 530 000 DH, comprenant un lot évalué au coût d'achat de 966 000 DH ayant perdu 40% de sa valeur ;
- des matières premières dont le coût d'achat est de 2 634 100 DH ;
- des produits finis pour 4 550 000 DH.
L'emprunt bancaire a été obtenu début avril 2009 afin de financer un grand projet d'investissement. L'emprunt sera remboursé par annuités constantes avec un taux d'intérêt fixé à 9,5%.
La machine C est financée partiellement par une subvention d'investissement obtenue le même mois d'acquisition de la machine, d'un montant de 520 000 DH.
TAF : Faites le nécessaire !
2ème partie : Choix d'investissement
L'entreprise Electrox est spécialisée dans la fabrication et la vente de plusieurs produits électroménagers. Parmi ses produits on trouve le malaxeur. Il faut noter que pour ce dernier, elle s'approvisionne directement en carcasses, en moteurs et en différents accessoires. Elle se contente en fait d'assembler les différents éléments. La fabrication passe par trois ateliers de production : soudure, montage et finition.
Le directeur de production propose au PDG de la société la fabrication des moteurs et carcasses et d'acheter seulement les accessoires à partir de l'année 2011. Selon lui, la production unitaire hors amortissement coûtera :
- pour un moteur : 115 DH ;
- pour une carcasse : 45 DH.
Le besoin annuel de l'entreprise sera de 9 400 malaxeurs et l'investissement en matériel et outillage pour la fabrication des moteurs et des carcasses sera de l'ordre de 2 120 000 DH, amorti sur 8 ans. La valeur résiduelle brute à la fin de 2016 sera de 625 000 DH. Le besoin en fonds de roulement représente 5% du coût de production total des moteurs et carcasses (hors amortissement).
Après une réunion des différents directeurs de l'entreprise, le directeur des approvisionnements fait savoir qu'il peut négocier un prix unitaire pour l'achat des moteurs, des carcasses et des accessoires :
- 245 DH pour un moteur ;
- 75 DH pour une carcasse ;
- et 225 000 DH d'accessoires.
TAF : Sachant que le coût du capital est de 12,5%, le PDG demande votre avis sur l'opportunité de cet investissement !
3ème partie : Choix de financement
Le directeur financier de la société Electrox hésite au niveau du financement entre :
- Financement de 75% du matériel et outillage par emprunt bancaire d'une durée de 5 ans, remboursé par amortissement constant, avec un taux d'intérêt de 9,5% et un différé d'intérêt pour les deux premières années. Il faut tenir compte de 21 000 DH de frais de dossier amortissables sur trois ans ;
- Financement par leasing avec 4 loyers annuels de 550 000 DH versés en début de période (année). Versement d'un dépôt de garantie de 100 000 DH récupérable en fin de contrat. Il faut noter que le prix de rachat du matériel et outillage est de 250 000 DH, amortissable pour la durée restante.
TAF : Sachant que le coût du capital est de 12,5%, le directeur financier demande votre avis sur l'opportunité du financement !
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
1ère partie — Comptabilité
Hypothèses de travail signalées. Le sujet, tel que transcrit, ne fournit pas les taux d'amortissement du matériel de bureau, du matériel de transport ni de la machine A. Le corrigé adopte les taux usuels : matériel de bureau 10 %, matériel de transport 20 %, machine A 10 % (linéaire). Conventions : amortissement linéaire au prorata des mois à compter du mois d'utilisation ; dégressif à compter du premier jour du mois d'acquisition ; soldes d'amortissements de la balance arrêtés au 31/12/2008.
a) Cession du matériel de transport (30/03/2009)
Élément acquis le 01/07/2005 pour 1 750 000 DH, cédé le 30/03/2009 pour 860 000 DH :
- Cumul d'amortissement à la cession = 1 750 000 × 20 % × 45/12 = 1 312 500 DH
- Dotation complémentaire 01/01 → 30/03/2009 = 350 000 × 3/12 = 87 500 DH
- VNA = 1 750 000 − 1 312 500 = 437 500 DH
- Bénéfice sur cession = 860 000 − 437 500 = + 422 500 DH
L'écriture passée (Dr Banque / Cr Matériel de transport 860 000) est à régulariser :
2340 Matériel de transport (rétablissement du brut) .... 860 000
        7513 Produits des cessions des immob. corp. ............ 860 000

2834 Amort. mat. transport (cumul cédé) ................ 1 312 500
6513 VNA des immob. corporelles cédées .................   437 500
        2340 Matériel de transport ............................ 1 750 000
b) Installations techniques, matériel et outillage
| Élément | Calcul | Dotation 2009 |
|---|---|---|
| Machine A | 1 400 000 × 10 % | 140 000 |
| Machine B (dégressif) | 4 470 000 × 40 % × 9/12 | 1 341 000 |
| Machine C | 780 000 × 20 % × 3/12 | 39 000 |
- Machine B : durée 5 ans → taux linéaire 20 % × coefficient 2 = taux dégressif 40 % ; acquise le 10/04/2009 → annuité calculée sur 9 mois (avril à décembre).
- Machine C : linéaire 5 ans (20 %), acquise le 05/10/2009 → 3 mois.
c) Subvention d'investissement (520 000, octobre 2009)
Elle vient en déduction de la base amortissable ou se reprend au rythme de l'amortissement :
Reprise 2009 = 520 000 × 20 % × 3/12 = 26 000 DH (au crédit du compte de reprises sur subventions d'investissement)
d) Provision pour risques (amende fiscale payée en 2009)
L'amende (140 000 DH, charge déjà comptabilisée au compte 6583) est réglée : la provision constituée N-1 est annulée (reprise non courante). La charge d'amende reste comptabilisée mais est non déductible fiscalement (réintégration extra-comptable).
e) Clients douteux
(NB : la source porte des mentions incertaines « (?) » sur les provisions ELEC et TREX ; le corrigé suit les données telles quelles et signale les ambiguïtés.)
- INFO : créance 196 000, provision 98 000 ; encaissé 84 000 HT « pour solde ». Si le versement solde la créance : annulation de la provision et constatation éventuelle de la perte résiduelle (112 000) en créances irrécouvrables — l'intention exacte du sujet est ambiguë.
- ELEC : créance 322 000, provision 245 000(?) ; encaissé 217 000 → perte potentielle sur reliquat = 105 000.
- TREX : créance 154 000, provision 49 000 ; porter la provision à 50 % du restant dû = 77 000 → dotation complémentaire = 28 000 DH.
- Nouveaux clients douteux 2009 :
| Client | Créance HT | Taux | Dotation |
|---|---|---|---|
| SOFAX | 133 000 | 40 % | 53 200 |
| GTT | 56 000 | 50 % | 28 000 |
| KLM | 84 000 | 80 % | 67 200 |
| Total dotations nouveaux douteux | 148 400 |
f) Titres et valeurs de placement (provisions par comparaison coût/cours, par lot)
| Titres | Coût | Valeur (cours déc.) | Moins-value latente |
|---|---|---|---|
| Actions X (120 × 462 = 55 440) | vs 120 × 374,5 = 44 940 | − 10 500 | |
| Actions Y (180 × 301 = 54 180) | vs 180 × 311,5 = 56 070 | plus-value → rien | — |
| Z lot 15/06/05 (200 × 112 = 22 400) | vs 57 680 | plus-value → rien | — |
| Z lot 20/08/06 (400 × 394,1 = 157 640) | vs 115 360 | − 42 280 |
Provision totale à constituer fin 2009 = 52 780 DH (10 500 + 42 280). La source indique qu'une provision existait sur les actions Z au 31/12/2008 sans en donner le montant : l'ajustement se calcule donc comme 42 280 − provision antérieure Z pour Z, plus 10 500 de dotation nouvelle pour X.
g) Assurances (rattachement — charges constatées d'avance)
Primes annuelles payées le 01/09/2009 : seule la période septembre–décembre 2009 (4 mois) relève de l'exercice.
- Incendie : 12 000 × 8/12 = CCA 8 000 DH
- Automobile : si annuelle versée le même jour : 136 000 × 8/12 = CCA 90 666,67 DH (la source ne précise pas la période couverte par cette prime — hypothèse signalée)
h) Stocks (dépréciations)
- Marchandises : lot de 966 000 ayant perdu 40 % → dépréciation = 386 400 ; valeur retenue = 5 530 000 − 386 400 = 5 143 600 DH
- Matières premières : 2 634 100 DH (aucune dépréciation signalée)
- Produits finis : 4 550 000 DH (aucune dépréciation signalée)
i) Emprunt bancaire (avril 2009, 9,5 %, annuités constantes)
Le capital emprunté n'est pas fourni dans la source — le tableau d'amortissement ne peut être dressé. Les intérêts déjà comptabilisés (266 000 DH) correspondent vraisemblablement à avril–décembre (9 mois) : capital ≈ 266 000 / (9,5 % × 9/12) ≈ 3 733 333 DH (estimation indicative).
j) Points sans régularisation
Escomptes accordés (charges financières normales), RRR accordés (déjà déduits des ventes nettes), services bancaires et impôts : aucune régularisation particulière. Les pénalités et amendes fiscales (140 000) sont réintégrées fiscalement mais restent comptabilisées.
2ème partie — Choix d'investissement : fabriquer ou acheter ?
Coût annuel comparé
Fabriquer : (115 + 45) × 9 400 + amortissement (2 120 000 / 8 = 265 000)
= 160 × 9 400 + 265 000 = 1 504 000 + 265 000 = 1 769 000 DH/an
Acheter : (245 + 75) × 9 400 + 225 000 = 3 008 000 + 225 000 = 3 233 000 DH/an
La fabrication interne dégage une économie annuelle de 1 464 000 DH.
VAN du projet de fabrication (coût du capital 12,5 %, horizon 2011–2016, 6 ans)
Flux annuel = économie d'exploitation = 1 464 000 DH (l'amortissement n'est pas un flux cash) ;
BFR initial = 5 % × 1 504 000 = 75 200 DH (investi en t₀, récupéré en fin de période) ;
Valeur résiduelle = 625 000 DH en année 6.
Facteurs d'actualisation (12,5 %) : (1−1,125⁻⁶)/0,125 ≈ 4,0538 ; 1,125⁻⁶ ≈ 0,4933.
VAN = −2 120 000 − 75 200 + 1 464 000 × 4,0538 + (625 000 + 75 200) × 0,4933
= −2 195 200 + 5 934 763 + 344 354
≈ + 4 083 900 DH
Conclusion : VAN largement positive → il faut fabriquer moteurs et carcasses (le TRI est très supérieur au coût du capital ; le délai de récupération est inférieur à 2 ans).
3ème partie — Choix de financement (montant financé : 75 % × 2 120 000 = 1 590 000 DH)
Option A — Emprunt 5 ans, amortissement constant, 9,5 %, différé d'intérêts 2 ans, frais de dossier 21 000
Lecture retenue : intérêts payés dès l'origine ; capital remboursé par tranches constantes de 530 000 à partir de l'année 3.
| Année | Intérêts (9,5 %) | Capital | Frais dossier | Flux total |
|---|---|---|---|---|
| 1 | 151 050 | 0 | 21 000 | 172 050 |
| 2 | 151 050 | 0 | — | 151 050 |
| 3 | 151 050 | 530 000 | — | 681 050 |
| 4 | 100 700 | 530 000 | — | 630 700 |
| 5 | 50 350 | 530 000 | — | 580 350 |
Coût actualisé (12,5 %) ≈ 158 050/1,125 + 151 050/1,266 + 681 050/1,424 + 630 700/1,602 + 580 350/1,802
≈ 140 489 + 119 315 + 478 317 + 393 751 + 322 055 ≈ 1 453 900 DH
Option B — Leasing : 4 loyers annuels de 550 000 en début de période, dépôt de garantie 100 000 (restitué fin d'année 4), rachat final 250 000
Coût actualisé = 550 000 × (1 + 1/1,125 + 1/1,266 + 1/1,424) [loyers t₀→t₃]
- dépôt net (100 000 − 100 000 × 0,4933) + rachat actualisé (250 000 × 0,4933)
≈ 1 859 700 + 50 673 + 123 325 ≈ 2 033 700 DH
Conclusion
À hypothèses équivalentes, l'emprunt (≈ 1,45 MDH actualisé) coûte sensiblement moins cher que le leasing (≈ 2,03 MDH). Le financement par emprunt est préférable — sous réserve de la capacité d'endettement et de la trésorerie de l'entreprise pendant le différé. (Le sujet étant ouvert sur plusieurs points de lecture — périmètre exact du différé, traitement fiscal non demandé — le raisonnement et la méthode d'actualisation constituent l'essentiel de la réponse attendue.)