Comptabilité, Contrôle et Audit (CCA)
Matières : Fiscalité des Entreprises, Droit des Sociétés, Comptabilité Approfondie
Énoncé
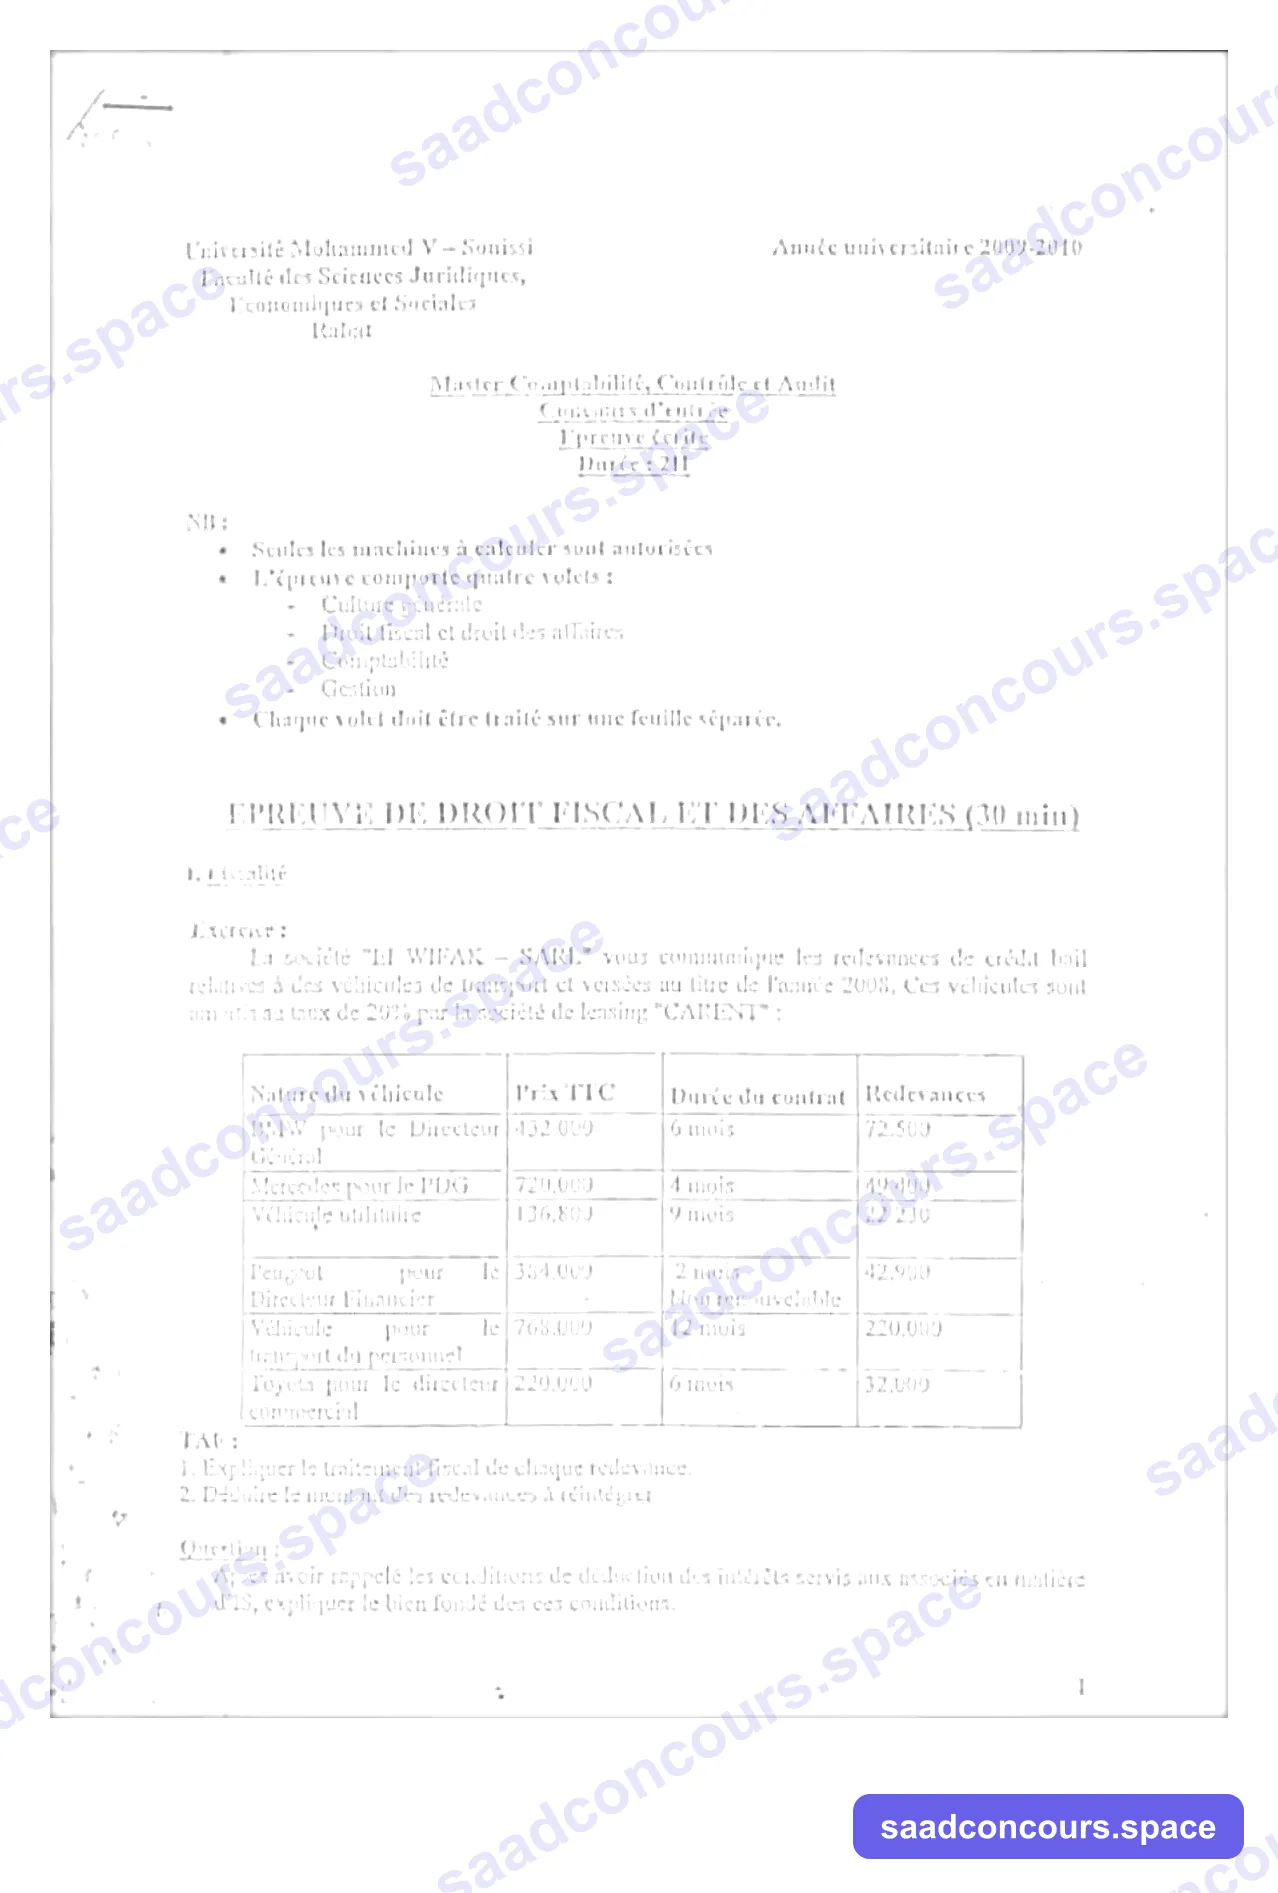
Université Mohammed V de Rabat — Faculté des Sciences Juridiques, Économiques et Sociales - Souissi
Master Comptabilité, Contrôle et Audit — Concours d'entrée — Épreuve écrite — Durée : 2H
NB :
- Seules les machines à calculer sont autorisées
- L'épreuve comporte quatre volets : Culture générale — Droit fiscal et droit des affaires — Comptabilité — Gestion
- Chaque volet doit être traité sur une feuille séparée
ÉPREUVE DE DROIT FISCAL ET DES AFFAIRES (30 min)
I. Fiscalité — Exercice :
La société "El WIFAK – SARL" vous communique les redevances de crédit-bail relatives à des véhicules de transport et versées au titre de l'année 2008. Ces véhicules sont amortis au taux de 20% par la société de leasing "CARENT" :
| Nature du véhicule | Prix TTC | Durée du contrat | Redevances |
|---|---|---|---|
| BMW pour le Directeur Général | 432 000 | 6 mois | 72 500 |
| Mercedes pour le PDG | 720 000 | 4 mois | 49 400 |
| Véhicule utilitaire | 136 800 | 9 mois | 22 230 |
| Peugeot pour le Directeur Financier | 384 000 | 2 mois (non renouvelable) | 42 900 |
| Véhicule pour le transport du personnel | 768 000 | 12 mois | 220 000 |
| Toyota pour le directeur commercial | 220 000 | 6 mois | 32 000 |
TAF :
- Expliquer le traitement fiscal de chaque redevance.
- Déduire le montant des redevances à réintégrer.
Question : Après avoir rappelé les conditions de déduction des intérêts servis aux associés en matière d'IS, expliquer le bien-fondé de ces conditions.
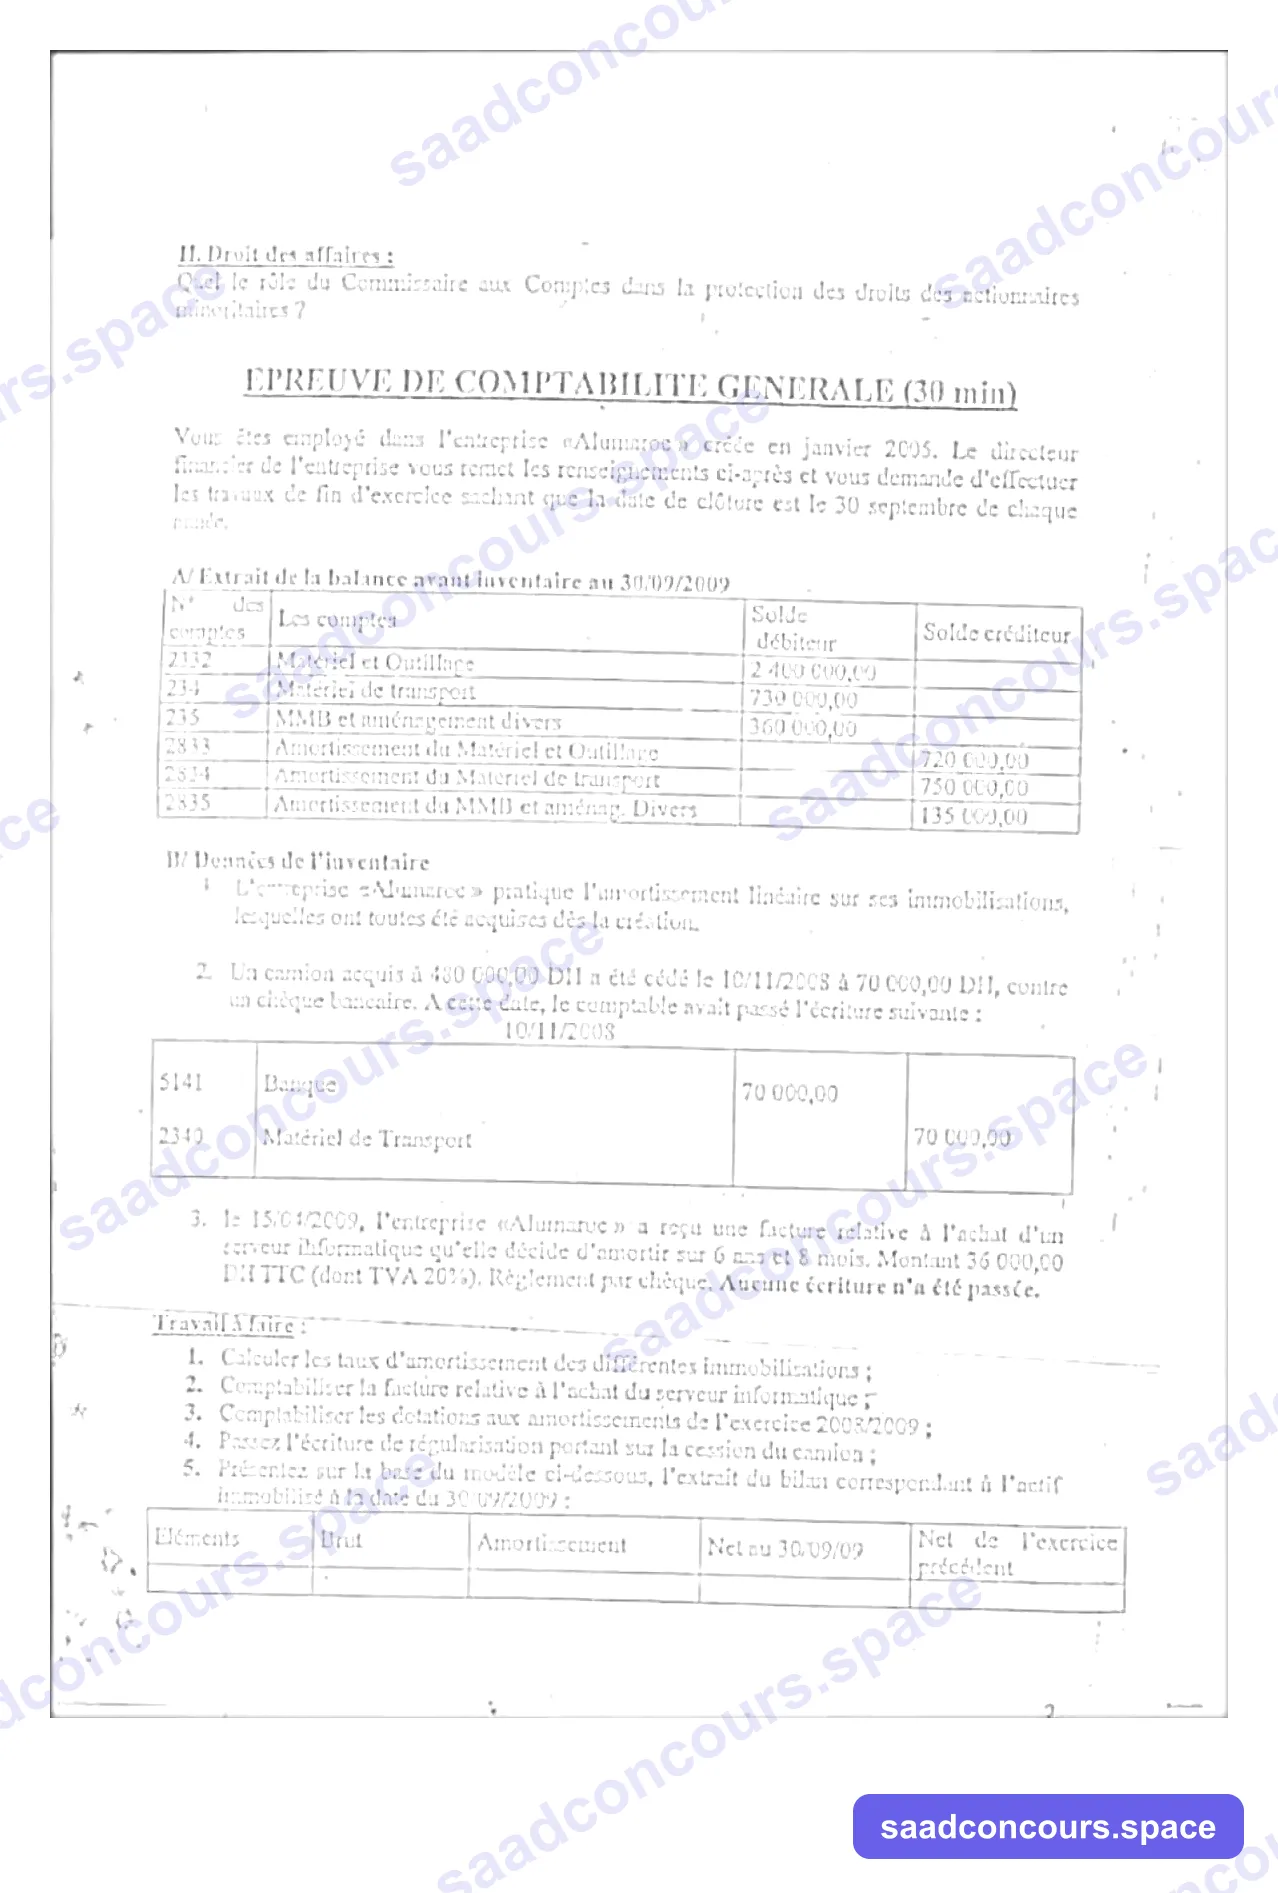
II. Droit des affaires :
Quel est le rôle du Commissaire aux Comptes dans la protection des droits des actionnaires minoritaires ?
ÉPREUVE DE COMPTABILITÉ GÉNÉRALE (30 min)
Vous êtes employé dans l'entreprise « Alumaroc » créée en janvier 2005. Le directeur financier de l'entreprise vous remet les renseignements ci-après et vous demande d'effectuer les travaux de fin d'exercice sachant que la date de clôture est le 30 septembre de chaque année.
A/ Extrait de la balance avant inventaire au 30/09/2009
| N° des comptes | Les comptes | Solde débiteur | Solde créditeur |
|---|---|---|---|
| 2332 | Matériel et Outillage | 2 400 000,00 | |
| 234 | Matériel de transport | 730 000,00 | |
| 235 | MMB et aménagement divers | 360 000,00 | |
| 2833 | Amortissement du Matériel et Outillage | 720 000,00 | |
| 2834 | Amortissement du Matériel de transport | 750 000,00 | |
| 2835 | Amortissement du MMB et aménag. divers | 135 000,00 |
B/ Données de l'inventaire
- L'entreprise « Alumaroc » pratique l'amortissement linéaire sur ses immobilisations, lesquelles ont toutes été acquises dès la création.
- Un camion acquis à 480 000,00 DH a été cédé le 10/11/2008 à 70 000,00 DH, contre un chèque bancaire. À cette date, le comptable avait passé l'écriture suivante :
10/11/2008
| N° compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 5141 | Banque | 70 000,00 | |
| 2340 | Matériel de Transport | 70 000,00 |
- Le 15/04/2009, l'entreprise « Alumaroc » a reçu une facture relative à l'achat d'un serveur informatique qu'elle décide d'amortir sur 6 ans et 8 mois. Montant 36 000,00 DH TTC (dont TVA 20%). Règlement par chèque. Aucune écriture n'a été passée.
Travail à faire :
- Calculer les taux d'amortissement des différentes immobilisations ;
- Comptabiliser la facture relative à l'achat du serveur informatique ;
- Comptabiliser les dotations aux amortissements de l'exercice 2008/2009 ;
- Passer l'écriture de régularisation portant sur la cession du camion ;
- Présenter, sur la base du modèle ci-dessous, l'extrait du bilan correspondant à l'actif immobilisé à la date du 30/09/2009 :
| Éléments | Brut | Amortissement | Net au 30/09/09 | Net de l'exercice précédent |
|---|
(NB : les volets « Culture générale » et « Gestion » mentionnés dans la page de garde n'étaient pas disponibles dans la source consultée.)
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Épreuve de droit fiscal et des affaires (30 min)
I. Fiscalité — Traitement fiscal des redevances de crédit-bail
Rappel de la règle (CGI marocain, art. 11-I-B). Les redevances de crédit-bail portant sur des voitures de tourisme sont déductibles du résultat fiscal dans la limite de 300 000 DH TTC par an et par véhicule, cette limite étant calculée au prorata de la période d'utilisation du véhicule durant l'exercice. Les véhicules utilitaires et ceux affectés au transport collectif du personnel ne sont pas soumis à ce plafond : leurs redevances sont intégralement déductibles.
Exercice 2008 — comparaison redevance / plafond prorata :
| Véhicule | Nature | Redevance | Plafond (300 000 × n/12) | Réintégration |
|---|---|---|---|---|
| BMW (Directeur Général) | Voiture de tourisme | 72 500 | 300 000 × 6/12 = 150 000 | 0 |
| Mercedes (PDG) | Voiture de tourisme | 49 400 | 300 000 × 4/12 = 100 000 | 0 |
| Véhicule utilitaire | Utilitaire (hors plafond) | 22 230 | — | 0 |
| Peugeot (Dir. Financier) | Voiture de tourisme | 42 900 | 300 000 × 2/12 = 50 000 | 0 |
| Transport du personnel | Transport collectif (hors plafond) | 220 000 | — | 0 |
| Toyota (Dir. commercial) | Voiture de tourisme | 32 000 | 300 000 × 6/12 = 150 000 | 0 |
1. Toutes les redevances des voitures de tourisme sont inférieures à leur plafond proratisé → déductibilité intégrale ; les redevances des véhicules utilitaire et de transport du personnel sont déductibles sans limitation (le taux d'amortissement de 20 % pratiqué par la société de leasing est sans incidence sur le plafond applicable au locataire).
2. Montant des redevances à réintégrer = 0 DH.
(NB — lecture alternative : si l'on considère que les montants du tableau sont des redevances mensuelles, les totaux annuels deviennent BMW 435 000, Mercedes 197 600, Peugeot 85 800 et Toyota 192 000, et les réintégrations s'élèvent à : 285 000 + 97 600 + 35 800 + 42 000 = 460 400 DH. La source ne précise pas la périodicité ; le corrigé retient la lecture « montant total versé sur la période », mais le raisonnement à exposer reste identique.)
Question — Intérêts servis aux associés en matière d'IS
Conditions de déductibilité :
- le capital social doit être entièrement libéré ;
- le montant global des avances consenties par les associés ne doit pas dépasser le montant du capital social ;
- le taux des intérêts ne doit pas excéder le taux fixé chaque année par arrêté du Ministre des Finances (sur la base du taux moyen des bons du Trésor, majoré d'un point de pourcentage).
Bien-fondé de ces conditions :
- éviter la rémunération déguisée du capital : des apports déguisés en prêts permettraient aux associés de se distribuer des intérêts déductibles au lieu de dividendes non déductibles (érosion de la base imposable) ;
- protéger les créanciers tiers contre une sous-capitalisation artificielle de la société ;
- empêcher les montages financiers consistant à financer la société uniquement par comptes courants pour maximiser la charge déductible.
II. Droit des affaires — Le Commissaire aux Comptes et les actionnaires minoritaires
Le commissaire aux comptes est le protecteur institutionnel des minoritaires :
- contrôle légal permanent : il certifie que les comptes annuels sont réguliers et sincères et donnent une image fidèle, indépendamment de l'influence des dirigeants majoritaires ;
- révélé par les minoritaires : il peut être désigné à la demande des actionnaires représentant une fraction du capital, ce qui leur donne un contrôle effectif qu'ils n'auraient pas via l'assemblée contrôlée par la majorité ;
- rapport spécial sur les conventions réglementées : il révèle à l'assemblée les conventions conclues entre la société et ses dirigeants (source classique d'abus au détriment des minoritaires) ;
- révélation des faits délictueux au procureur du Roi et procédure d'alerte en cas de faits de nature à compromettre la continuité de l'exploitation ;
- indépendance et responsabilité civile : il répond de ses fautes professionnelles, garantissant l'objectivité de son information au profit de tous les actionnaires, en particulier des minoritaires qui n'ont pas accès direct à la gestion.
Épreuve de comptabilité générale (30 min) — Entreprise « Alumaroc »
Clôture : 30 septembre ; exercice concerné : 01/10/2008 – 30/09/2009. Immobilisations acquises à la création (janvier 2005).
Hypothèse de travail (signalée) : les soldes d'amortissements de la balance avant inventaire correspondent aux cumuls arrêtés à la clôture précédente (30/09/2008), les dotations de l'exercice n'étant passées qu'à l'inventaire. Sous cette hypothèse, le taux du matériel et outillage tombe juste (voir Q1).
Incohérence des données source sur le matériel de transport (signalée explicitement) : le brut résiduel après cession (730 000 DH) est inférieur au cumul d'amortissement affiché (750 000 DH), ce qui est impossible. Le brut d'origine reconstitué est 730 000 + 70 000 = 800 000 DH (dont camion cédé : 480 000 ; autres véhicules : 320 000). Aucun taux linéaire courant ne permet de retrouver exactement le cumul de 750 000 DH. Le corrigé adopte donc t = 20 % (taux usuel du matériel de transport) comme hypothèse de travail pour les questions suivantes.
1. Taux d'amortissement
- Matériel et outillage : cumul 720 000 = 2 400 000 × t × 45/12 (janv. 2005 → 30/09/2008) → t = 8 %
- Serveur informatique : amortissable sur 6 ans et 8 mois = 80 mois → taux = 12/80 = 15 % par an (1,25 % par mois)
- Matériel de transport : non déductible des données incohérentes → hypothèse retenue 20 %
2. Facture du serveur informatique (15/04/2009)
Montant 36 000 TTC, TVA 20 % → HT = 30 000 ; TVA = 6 000. Aucune écriture n'ayant été passée :
2355 Matériel informatique ..................... 30 000
3455 État — TVA récupérable .................... 6 000
        5141 Banque ...................................... 36 000
(l'achat étant daté du 15/04/2009, il relève de l'exercice 2008/2009 : aucune régularisation de date supplémentaire)
3. Dotations aux amortissements de l'exercice 01/10/2008 – 30/09/2009
| Immobilisation | Calcul | Dotation |
|---|---|---|
| Matériel et outillage | 2 400 000 × 8 % | 192 000,00 |
| Autres véhicules (320 000) | 320 000 × 20 % | 64 000,00 |
| Camion (complément jusqu'à la cession du 10/11/2008) | 480 000 × 20 % × 41/360 | 10 933,33 |
| Serveur informatique (15/04 → 30/09 = 5,5 mois) | 30 000 × 15 % × 5,5/12 | 2 062,50 |
| Total | 268 995,83 |
4. Régularisation de la cession du camion (cédé le 10/11/2008 pour 70 000)
L'écriture passée (Dr Banque 70 000 / Cr Matériel de transport 70 000) est doublement erronée : elle n'a ni sorti le bien avec son cumul d'amortissement, ni constaté le prix de cession.
a) Dotation complémentaire jusqu'à la date de cession (déjà chiffrée : 10 933,33)
b) Sortie du bien avec correction du prix de cession :
Cumul d'amortissement du camion à la cession = 480 000 × 20 % × (45/12 + 41/360) ≈ 370 933,33
VNA = 480 000 − 370 933,33 = 109 066,67 → perte sur cession = 109 066,67 − 70 000 = 39 066,67 DH
2834 Amort. matériel de transport .............. 370 933,33
6513 VNA des immob. corporelles cédées ......... 109 066,67
2340 Matériel de transport (rétablissement) ....  70 000,00
        2340 Matériel de transport ....................... 480 000
        7513 Produits des cessions des immob. corp. ......  70 000
5. Extrait du bilan au 30/09/2009 (actif immobilisé)
(chiffres établis sous les hypothèses ci-dessus ; la ligne transport est indicative compte tenu de l'incohérence signalée)
| Éléments | Brut | Amortissements | Net au 30/09/09 |
|---|---|---|---|
| Matériel et outillage | 2 400 000,00 | 720 000 + 192 000 = 912 000,00 | 1 488 000,00 |
| Matériel de transport (autres véhicules) | 320 000,00 | 240 000 + 64 000 = 304 000,00 | 16 000,00 |
| Matériel informatique | 30 000,00 | 2 062,50 | 27 937,50 |
(NB : les volets « Culture générale » et « Gestion » de l'épreuve n'étaient pas disponibles dans la source consultée et ne peuvent être corrigés.)