Comptabilité, Contrôle et Audit (CCA)
Matières : Audit, Fiscalité des Entreprises, Contrôle de Gestion, Mathématiques Financières, Comptabilité Analytique
Énoncé
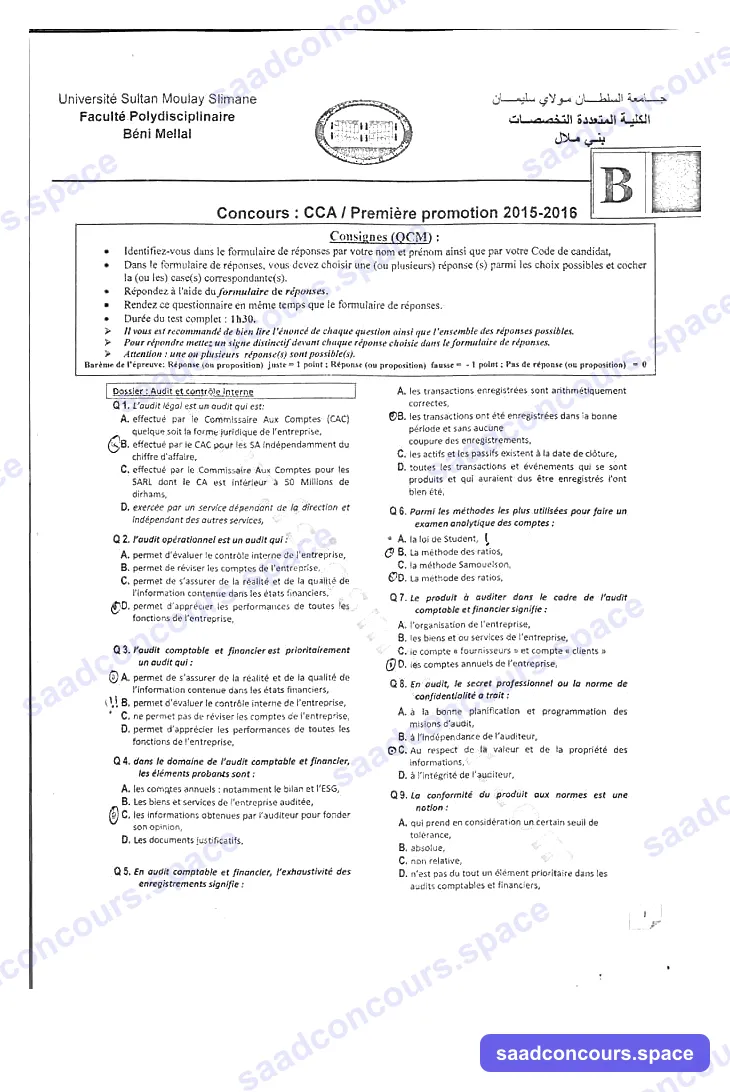
Université Sultan Moulay Slimane — Faculté Polydisciplinaire — Béni Mellal
Concours : CCA / Première promotion 2015-2016
Consignes (QCM) :
- Identifiez-vous dans le formulaire de réponses par votre nom et prénom ainsi que par votre Code de candidat.
- Dans le formulaire de réponses, vous devez choisir une (ou plusieurs) réponse(s) parmi les choix possibles et cocher la (les) case(s) correspondante(s).
- Répondez à l'aide du formulaire de réponses.
- Rendez ce questionnaire en même temps que le formulaire de réponses.
- Durée du test complet : 1h30.
- Il vous est recommandé de bien lire l'énoncé de chaque question ainsi que l'ensemble des réponses possibles.
- Pour répondre mettez un signe distinct devant chaque réponse choisie dans le formulaire de réponses.
- Attention : une ou plusieurs réponse(s) sont possible(s).
- Barème de l'épreuve : Réponse (ou proposition) juste = 1 point ; Réponse (ou proposition) fausse = -1 point ; Pas de réponse (ou proposition) = 0
Dossier : Audit et contrôle interne
Q1. L'audit légal est un audit qui est :
- a. effectué par le Commissaire Aux Comptes (CAC) quelque soit la forme juridique de l'entreprise
- b. effectué par le CAC pour les SA indépendamment du chiffre d'affaire
- c. effectué par le Commissaire Aux Comptes pour les SARL dont le CA est inférieur à 50 Millions de dirhams
- d. exercée par un service dépendant de la direction et indépendant des autres services
Q2. L'audit opérationnel est un audit qui :
- a. Permet d'évaluer le contrôle interne de l'entreprise
- b. Permet de réviser les comptes de l'entreprise
- c. Permet de s'assurer de la réalité et de la qualité de l'information contenue dans les états financiers
- d. Permet d'apprécier les performances de toutes les fonctions de l'entreprise
Q3. L'audit comptable et financier est prioritairement un audit qui :
- a. Permet de s'assurer de la réalité et de la qualité de l'information contenue dans les états financiers
- b. Permet d'évaluer le contrôle interne de l'entreprise
- c. Ne permet pas de réviser les comptes de l'entreprise
- d. Permet d'apprécier les performances de toutes les fonctions de l'entreprise
Q4. Dans le domaine de l'audit comptable et financier, les éléments probants sont :
- a. les comptes annuels : notamment le bilan et l'ESG
- b. les biens et services de l'entreprise auditée
- c. les informations obtenues par l'auditeur pour fonder son opinion
- d. les documents justificatifs
Q5. En audit comptable et financier, l'exhaustivité des enregistrements signifie :
- a. les transactions enregistrées sont arithmétiquement correctes
- b. les transactions ont été enregistrées dans la bonne période et sans aucune coupure des enregistrements
- c. les actifs et les passifs existent à la date de clôture
- d. toutes les transactions et évènements qui se sont produits et qui auraient dû être enregistrés l'ont bien été
Q6. Parmi les méthodes les plus utilisées pour faire un examen analytique des comptes :
- a. La loi de Student
- b. La méthode des ratios
- c. La méthode Samuelson
- d. La méthode des ratios
Q7. Le produit à auditer dans le cadre de l'audit comptable et financier signifie :
- a. l'organisation de l'entreprise
- b. les biens et ou services de l'entreprise
- c. le compte « fournisseurs » et compte « clients »
- d. les comptes annuels de l'entreprise
Q8. En audit, le secret professionnel ou la norme de confidentialité a trait :
- a. à la bonne planification et programmation des missions d'audit
- b. à l'indépendance de l'auditeur
- c. Au respect de la valeur et de la propriété des informations
- d. à l'intégrité de l'auditeur
Q9. La conformité du produit aux normes est une notion :
- a. qui prend en considération un certain seuil de tolérance
- b. absolue
- c. non relative
- d. n'est pas du tout un élément prioritaire dans les audits comptables et financiers
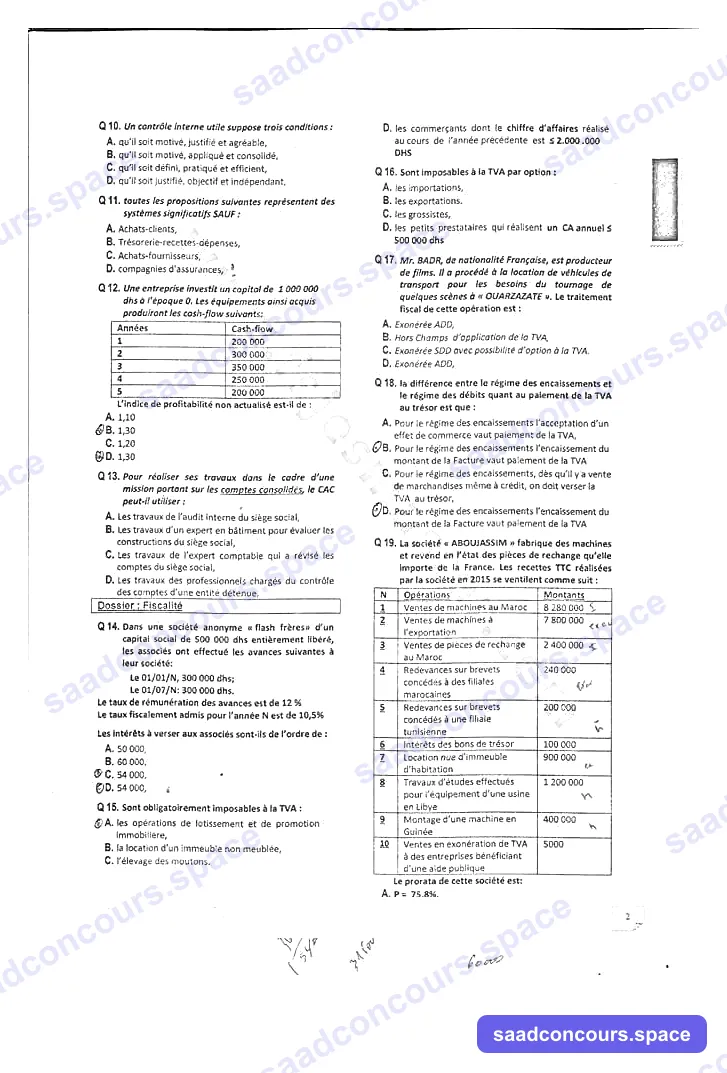
Q10. Un contrôle interne utile suppose trois conditions :
- a. qu'il soit motivé, justifié et agréable
- b. qu'il soit motivé, appliqué et consolidé
- c. qu'il soit défini, pratiqué et efficient
- d. qu'il soit justifié, objectif et indépendant
Q11. Toutes les propositions suivantes représentent des systèmes significatifs SAUF :
- a. Achats-clients
- b. Trésorerie-recettes-dépenses
- c. Achats-fournisseurs
- d. compagnies d'assurances
Q12. Une entreprise investit un capital de 1 000 000 dhs à l'époque 0. Les équipements ainsi acquis produiront les cash-flows suivants :
| Années | Cash-flow |
|---|---|
| 1 | 200 000 |
| 2 | 300 000 |
| 3 | 350 000 |
| 4 | 250 000 |
| 5 | 200 000 |
L'indice de profitabilité non actualisé est-il de :
- a. 1,10
- b. 1,30
- c. 1,20
- d. 1,30
Q13. Pour réaliser ses travaux dans le cadre d'une mission portant sur les comptes consolidés, le CAC peut-il utiliser :
- a. Les travaux de l'audit interne du siège social
- b. Les travaux d'un expert en bâtiment pour évaluer les constructions du siège social
- c. Les travaux des professionnels chargés du contrôle des comptes du siège social
- d. Les travaux des professionnels chargés du contrôle des comptes d'une entité détenue
Dossier : Fiscalité
Q14. Dans une société anonyme « flash frères » d'un capital social de 500 000 dhs entièrement libéré, les associés ont effectué les avances suivantes à leur société : Le 01/01/N, 300 000 dhs ; Le 01/07/N, 300 000 dhs. Le taux de rémunération des avances est de 12 %. Le taux fiscalement admis pour l'année N est de 10,5 %. Les intérêts à verser aux associés sont-ils de l'ordre de :
- a. 50 000
- b. 60 000
- c. 54 000
- d. 54 000
Q15. Sont obligatoirement imposables à la TVA :
- a. les opérations de lotissement et de promotion immobilière
- b. la location d'un immeuble non meublée
- c. l'élevage des moutons
- d. les commerçants dont le chiffre d'affaires réalisé au cours de l'année précédente est ≤ 2.000.000 DHS
Q16. Sont imposables à la TVA par option :
- a. les importations
- b. les exportations
- c. les grossistes
- d. les petits prestataires qui réalisent un CA annuel ≤ 500 000 dhs
Q17. M. BADR, de nationalité Française, est producteur de films. Il a procédé à la location de véhicules de transport pour les besoins du tournage de quelques scènes à « OUARZAZATE ». Le traitement fiscal de cette opération est :
- a. Exonérée ADD
- b. Hors Champs d'application de la TVA
- c. Exonérée SDD avec possibilité d'option à la TVA
- d. Exonérée ADD
Q18. La différence entre le régime des encaissements et le régime des débits quant au paiement de la TVA au trésor est :
- a. Pour le régime des encaissements l'acceptation d'un effet de commerce vaut paiement de la TVA
- b. Pour le régime des encaissements le montant de la Facture vaut paiement de la TVA
- c. Pour le régime des encaissements, dès qu'il y a vente de marchandises même à crédit, on doit verser la TVA au trésor
- d. Pour le régime des débits l'encaissement du montant de la Facture vaut paiement de la TVA
Q19. La société « ABOUJASSIM » fabrique des machines et revend en l'état des pièces de rechange qu'elle importe de France. Les recettes TTC réalisées par la société en 2015 se ventilent comme suit :
| N | Opérations | Montants |
|---|---|---|
| 1 | Ventes de machines au Maroc | 8 280 000 |
| 2 | Ventes de machines à l'exportation | 7 800 000 |
| 3 | Ventes de pièces de rechange au Maroc | 2 400 000 |
| 4 | Redevances sur brevets concédés à des filiales marocaines | 240 000 |
| 5 | Redevances sur brevets concédés à une filiale tunisienne | 200 000 |
| 6 | Intérêts sur les bons du trésor | 100 000 |
| 7 | Location nue d'immeuble d'habitation | 900 000 |
| 8 | Travaux d'études effectués pour l'équipement d'une usine en Libye | 1 200 000 |
| 9 | Montage d'une machine en Guinée | 400 000 |
| 10 | Ventes en exonération de TVA à des entreprises bénéficiant d'une aide publique | 5000 |
Le prorata de cette société est :
- a. P = 75,8 %
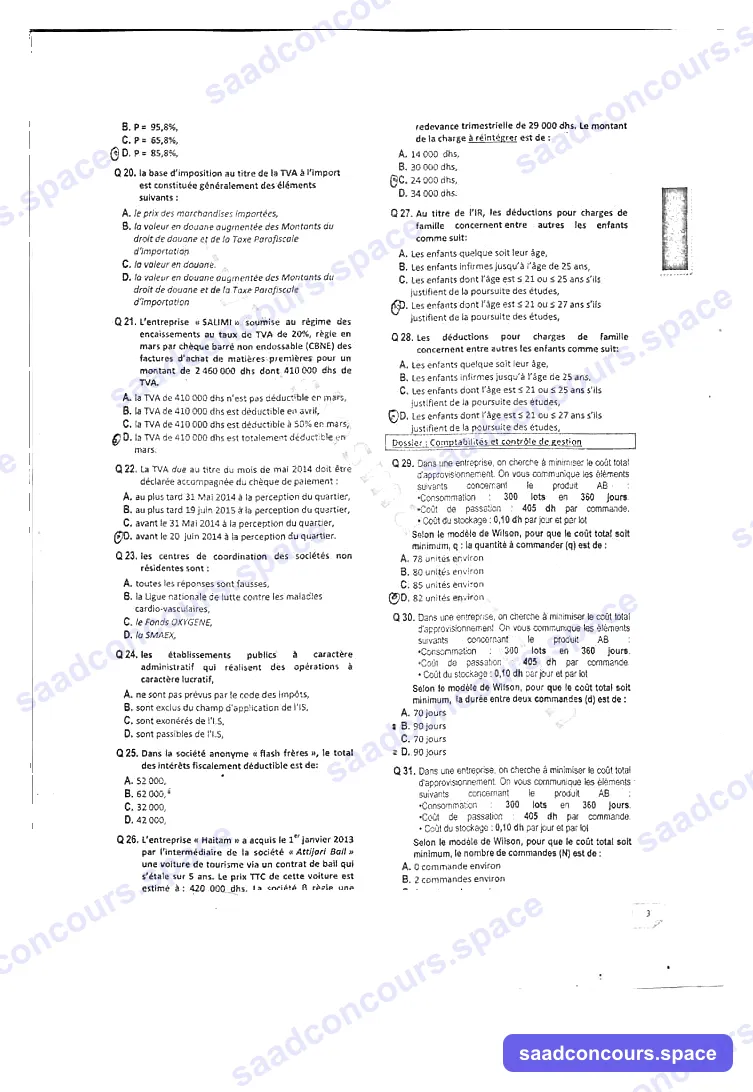
- b. P = 95,8 %
- c. P = 65,8 %
- d. P = 85,8 %
Q20. La base d'imposition au titre de la TVA à l'import est constituée généralement des éléments suivants :
- a. le prix des marchandises importées
- b. la valeur en douane augmentée des Montants du droit de douane et de la Taxe Parafiscale d'importation
- c. la valeur en douane
- d. la valeur en douane augmentée des Montants du droit de douane et de la Taxe Parafiscale d'importation
Q21. L'entreprise « SALIMI » soumise au régime des encaissements, par chèque barré non endossable (CBNE) pour mars, par le taux de TVA de 20 %, sur des factures d'achat de matières premières pour un montant de 2 460 000 dhs dont 410 000 dhs de TVA :
- a. la TVA de 410 000 dhs n'est pas déductible en mars
- b. la TVA de 410 000 dhs est déductible en avril
- c. la TVA de 410 000 dhs est déductible à 50 % en mars
- d. la TVA de 410 000 dhs est totalement déductible en mars
Q22. La TVA due au titre du mois de mai 2014 doit être déclarée accompagnée du chèque de paiement :
- a. au plus tard 31 Mai 2014 à la perception du quartier
- b. au plus tard 19 Juin 2015 à la perception du quartier
- c. avant le 31 Mai 2014 à la perception du quartier
- d. avant le 20 Juin 2014 à la perception du quartier
Q23. Les centres de coordination des sociétés non résidentes sont :
- a. toutes les réponses sont fausses
- b. la Ligue nationale de lutte contre les maladies cardio-vasculaires
- c. le Fonds OXYGENE
- d. la SMAEX
Q24. Les établissements publics à caractère administratif qui réalisent des opérations à caractère lucratif :
- a. ne sont pas prévus par le code des impôts
- b. sont exclus du champ d'application de l'IS
- c. sont exonérés de l'IS
- d. sont passibles de l'IS
Q25. Dans la société anonyme « flash frères », le total des intérêts fiscalement déductible est de :
- a. 52 000
- b. 62 000
- c. 32 000
- d. 42 000
Q26. L'entreprise « Haitam » a acquis le 1er janvier 2013 par l'intermédiaire de la société « Attijari Bail » une voiture de tourisme via un contrat de bail qui s'étale sur 5 ans. Le prix TTC de cette voiture est estimé à : 420 000 dhs. La société β règle une redevance trimestrielle de 29 000 dhs. Le montant de la charge à réintégrer est de :
- a. 14 000 dhs
- b. 30 000 dhs
- c. 24 000 dhs
- d. 34 000 dhs
Q27. Au titre de l'IR, les déductions pour charges de famille concernent entre autres les enfants comme suit :
- a. Les enfants quelque soit leur âge
- b. Les enfants infirmes jusqu'à l'âge de 25 ans
- c. Les enfants dont l'âge est ≤ 21 ou ≤ 25 ans s'ils justifient de la poursuite des études
- d. Les enfants dont l'âge est ≤ 21 ou ≤ 27 ans s'ils justifient de la poursuite des études
Q28. Les déductions pour charges de famille concernent entre autres les enfants comme suit :
- a. Les enfants quelque soit leur âge
- b. Les enfants infirmes jusqu'à l'âge de 25 ans
- c. Les enfants dont l'âge est ≤ 21 ou ≤ 25 ans s'ils justifient de la poursuite des études
- d. Les enfants dont l'âge est ≤ 21 ou ≤ 27 ans s'ils justifient de la poursuite des études
Dossier : Comptabilités et contrôle de gestion
Q29. Dans une entreprise, on cherche à minimiser le coût total d'approvisionnement. On vous communique les éléments suivants concernant le produit AB : Consommation : 300 lots en 360 jours ; Coût de passation : 405 dh par commande ; Coût de stockage : 0,10 dh par jour et par lot. Selon le modèle de Wilson, pour que le coût total soit minimum, q : la quantité à commander (q) est de :
- a. 78 unités environ
- b. 80 unités environ
- c. 85 unités environ
- d. 82 unités environ
Q30. Dans une entreprise, on cherche à minimiser le coût total d'approvisionnement. On vous communique les éléments suivants concernant le produit AB : Consommation : 300 lots en 360 jours ; Coût de passation : 405 dh par commande ; Coût de stockage : 0,10 dh par jour et par lot. Selon le modèle de Wilson, pour que le coût total soit minimum, la durée entre deux commandes (d) est de :
- a. 70 jours
- b. 90 jours
- c. 70 jours
- d. 90 jours
Q31. Dans une entreprise, on cherche à minimiser le coût total d'approvisionnement. On vous communique les éléments suivants concernant le produit AB : Consommation : 300 lots en 360 jours ; Coût de passation : 405 dh par commande ; Coût de stockage : 0,10 dh par jour et par lot. Selon le modèle de Wilson, pour que le coût total soit minimum, le nombre de commandes (N) est de :
- a. 0 commande environ
- b. 2 commandes environ
- c. 8 commandes environ
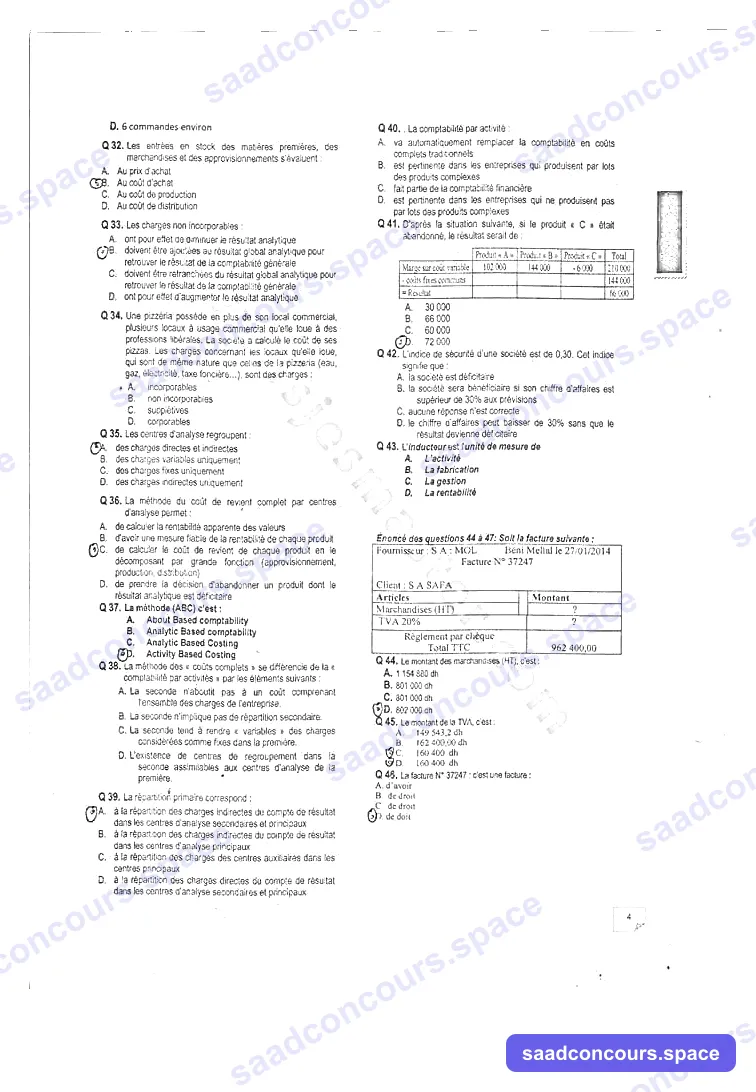
Q32. Les entrées en stock des matières premières, des marchandises et des approvisionnements s'évaluent :
- a. Au prix d'achat
- b. Au coût d'achat
- c. Au coût de production
- d. Au coût de distribution
Q33. Les charges non incorporables :
- a. ont pour effet de diminuer le résultat analytique
- b. doivent être ajoutées au résultat global analytique pour retrouver le résultat de la comptabilité générale
- c. doivent être retranchées du résultat global analytique pour retrouver le résultat de la comptabilité générale
- d. ont pour effet d'augmenter le résultat analytique
Q34. Une pizzeria possède en plus de son local commercial, plusieurs locaux à usage commercial qu'elle loue à des professions libérales. La société a calculé le coût de ses pizzas, qui sont de même nature que celle de la pizzeria (eau, gaz, électricité, taxe foncière...), ces charges sont :
- a. incorporables
- b. non incorporables
- c. suppletives
- d. corporables
Q35. Les centres d'analyse regroupent :
- a. des charges directes et indirectes
- b. des charges variables uniquement
- c. des charges fixes uniquement
- d. des charges indirectes uniquement
Q36. La méthode du coût de revient complet par centres d'analyse permet :
- a. de calculer la rentabilité apparente des valeurs
- b. d'avoir une mesure fiable de la rentabilité de chaque produit
- c. de calculer le coût de revient de chaque produit en le décomposant par grande fonction (approvisionnement, production, distribution)
- d. de prendre la décision d'abandonner un produit dont le résultat analytique est déficitaire
Q37. La méthode ABC c'est :
- a. About Based comptability
- b. Analytic Based comptability
- c. Analytic Based Costing
- d. Activity Based Costing
Q38. La méthode des coûts « complets » se différencie de la comptabilité par activités par les éléments suivants :
- a. La seconde n'aboutit pas à un coût comprenant l'ensemble des charges de l'entreprise
- b. La seconde n'implique pas la répartition secondaire
- c. La seconde tend à rendre « variables » des charges considérées comme fixes dans la première
- d. L'existence de centres de regroupement dans la seconde assimilables aux centres d'analyse de la première
Q39. La répartition primaire correspond :
- a. à la répartition des charges indirectes du compte de résultat dans les centres secondaires et principaux
- b. à la répartition des charges indirectes du compte de résultat dans les centres d'analyse secondaires
- c. à la répartition des charges directes du compte de résultat dans les centres principaux
- d. à la répartition des charges directes du compte de résultat dans les centres d'analyse secondaires et principaux
Q40. La comptabilité par activité :
- a. va automatiquement remplacer la comptabilité en coûts complets traditionnels
- b. est pertinente dans les entreprises qui produisent par lots des produits complexes
- c. fait partie de la comptabilité financière
- d. est pertinente dans les entreprises qui ne produisent pas par lots des petites séries
Q41. D'après la situation suivante, si le produit « C » était abandonné, le résultat serait de :
| Produit « A » | Produit « B » | Produit « C » | Total | |
|---|---|---|---|---|
| Marge sur coût variable | 102 000 | 144 000 | -6 000 | 210 000 |
| − coûts fixes communs | 144 000 | |||
| Résultat | 66 000 |
- a. 30 000
- b. 66 000
- c. 60 000
- d. 72 000
Q42. L'indice de sécurité d'une société est de 0,30. Cet indice signifie que :
- a. la société est déficitaire
- b. la société sera bénéficiaire si son chiffre d'affaires est supérieur de 30 % aux prévisions
- c. aucune réponse n'est correcte
- d. le chiffre d'affaires peut baisser de 30 % sans que le résultat devienne déficitaire
Q43. L'inducteur est l'unité de mesure de :
- a. L'activité
- b. La fabrication
- c. La gestion
- d. La rentabilité
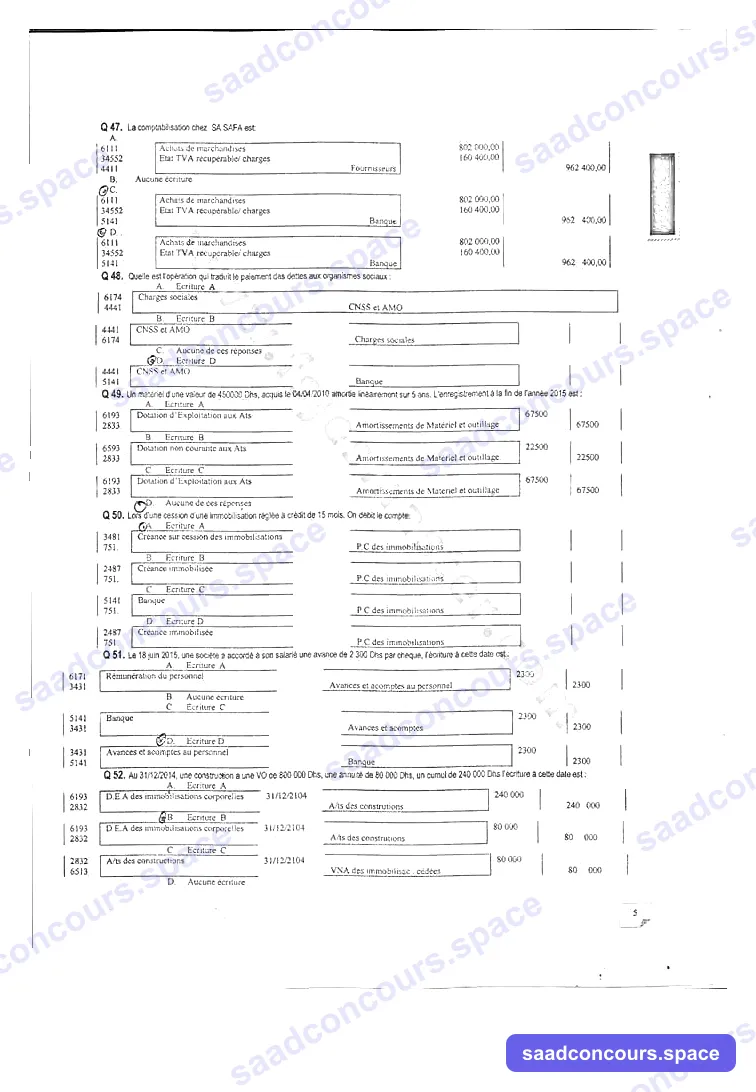
Énoncé des questions 44 à 47 : Soit la facture suivante : Fournisseur : S A : MOL — Facture N° 37247 — Client : S A SAFA — Articles : Marchandises (HT) : ? ; TVA 20 % : ? — Règlement par chèque ; Total TTC : 962 400,00.
Q44. Le montant des marchandises (HT), c'est :
- a. 1 154 880 dh
- b. 801 000 dh
- c. 801 000 dh
- d. 802 000 dh
Q45. Le montant de la TVA, c'est :
- a. 149 543,2 dh
- b. 162 400,00 dh
- c. 160 400,00 dh
- d. 160 400 dh
Q46. La facture N° 37247 c'est une facture :
- a. d'avoir
- b. de droit
- c. de doit
Q47. La comptabilisation chez SA SAFA est :
- a. 6111 Achats de marchandises / 34552 État TVA récupérable/charges / 4411 Fournisseurs — 802 000,00 / 160 400,00 / 962 400,00
- b. Aucune écriture
- c. 6111 Achats de marchandises / 34552 État TVA récupérable/charges / 5141 Banque — 802 000,00 / 160 400,00 / 962 400,00
- d. 6111 Achats de marchandises / 34552 État TVA récupérable/charges / 5141 Banque — 802 000,00 / 160 400,00 / 962 400,00 (variante)
Q48. Quelle est l'opération qui traduit le paiement des dettes aux organismes sociaux :
- a. Écriture A : 6174 Charges sociales / 4441 CNSS et AMO
- b. Écriture B : 4441 CNSS et AMO / Charges sociales
- c. Aucune de ces réponses
- d. Écriture D : 4441 CNSS et AMO / 5141 Banque
Q49. Un matériel d'une valeur de 450000 Dhs, acquis le 04/04/2010 amorti linéairement sur 5 ans. L'enregistrement à la fin de l'année 2015 est :
- a. Écriture A : 6193 Dotation d'Exploitation aux Ats / 2833 Amortissements de Matériel et outillage — 67500
- b. Écriture B : 6593 Dotation non courante aux Ats / 2833 Amortissements de Matériel et outillage — 22500
- c. Écriture C : 6193 Dotation d'Exploitation aux Ats / 2833 Amortissements de Matériel et outillage — 67500
- d. Aucune de ces réponses
Q50. Lors d'une cession d'une immobilisation réglée à crédit de 15 mois. On débite le compte :
- a. Écriture A : 3481 Créance sur cession des immobilisations / 751. P.C des immobilisations
- b. Écriture B : 2487 Créance immobilisée / 751. P.C des immobilisations
- c. Écriture C : 5141 Banque / 751. P.C des immobilisations
- d. Écriture D : 2487 Créance immobilisée / 751. P.C des immobilisations
Q51. Le 18 juin 2015, une société a accordé à son salarié une avance de 2 300 Dhs par chèque. L'écriture à cette date est :
- a. Écriture A : 6171 Rémunération du personnel / 3431 Avances et acomptes au personnel — 2300
- b. Écriture B : 5141 Banque / 3431 Avances et acomptes — 2300
- c. Écriture C : 3431 Avances et acomptes au personnel / 5141 Banque — 2300
- d. Écriture D : 3431 Avances et acomptes au personnel / 5141 Banque — 2300
Q52. Au 31/12/2014, une construction a une VO de 800 000 Dhs, une annuité de 80 000 Dhs, un cumul de 240 000 Dhs. Écriture à cette date est :
- a. Écriture A : 6193 D.E.A des immobilisations corporelles / 2832 A/ts des constructions — 240 000
- b. Écriture B : 6193 D.E.A des immobilisations corporelles / 2832 A/ts des constructions — 80 000
- c. Écriture C : 2832 A/ts des constructions / 6513 VNA des immobilisations cédées — 80 000
- d. Aucune écriture
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé (52 questions)
Dossier : Audit et contrôle interne
| Q | Réponse | Justification |
|---|---|---|
| 1 | B | L'audit légal est exercé par le CAC pour les SA, quel que soit le CA (les SARL n'y sont soumises qu'au-delà de certains seuils). |
| 2 | D | L'audit opérationnel apprécie les performances de toutes les fonctions de l'entreprise. |
| 3 | A | L'audit financier vise la réalité et la qualité de l'information des états financiers. |
| 4 | C | Les éléments probants = informations obtenues pour fonder l'opinion. |
| 5 | D | L'exhaustivité : tout ce qui aurait dû être enregistré l'a été. |
| 6 | B | Examen analytique = méthode des ratios et comparaisons. |
| 7 | D | Le produit audité = les comptes annuels. |
| 8 | C | Confidentialité = respect de la valeur/propriété des informations. |
| 9 | A | La conformité s'apprécie avec un seuil de tolérance (caractère significatif). |
| 10 | C | Un contrôle interne utile doit être défini, pratiqué et efficient. |
| 11 | D | Les compagnies d'assurances ne sont pas un « système significatif » de l'entreprise auditée. |
| 12 | B/D | IP non actualisé = 1 300 000 / 1 000 000 = 1,30 (deux propositions identiques). |
| 13 | A+B+C+D | Pour les comptes consolidés, le CAC peut s'appuyer sur l'audit interne du siège, un expert extérieur (bâtiment), les contrôleurs légaux du siège et ceux des entités détenues — sous réserve d'évaluer ces travaux. |
Dossier : Fiscalité
| Q | Réponse | Justification |
|---|---|---|
| 14 | C (54 000) | Intérêts à verser à 12 % sur base pondérée : 300 000×12/12 + 300 000×6/12 = 450 000 → 450 000 × 12 % = 54 000 DH. |
| 15 | A | Lotissement/promotion immobilière : obligatoirement imposables ; location nue d'habitation exonérée ; élevage hors champ ; commerçants ≤ 2 MDH : optionnels. |
| 16 | D (+ C selon régime) | Option possible pour les petits prestataires (CA ≤ 500 000) ; les importations sont obligatoirement imposables, les exportations exonérées avec droit à déduction. |
| 17 | C (réponse la plus probable) | Prestation fournie à un non-résident dans le cadre d'un tournage au Maroc : traitement assimilé à une opération exonérée sans droit à déduction avec possibilité d'option — la source ne permet pas de trancher avec certitude. |
| 18 | A | En régime encaissements, l'acceptation d'un effet de commerce vaut paiement de la TVA. |
| 19 | B (≈ 95,8 %) | Numérateur ≈ ventes imposables + exportations + prestations exportées (études Libye, montage Guinée) + ventes exonérées avec droit à déduction ≈ 18 305 000 HT ; dénominateur = ensemble des produits (hors éléments financiers exclus par convention) → P ≈ 95,8 %. (Les variantes d'inclusion des redevances expliquent les autres propositions.) |
| 20 | B (= D) | Base TVA import : valeur en douane + droits de douane + taxes parafiscales d'importation. |
| 21 | D | Régime encaissements + règlement par CBNE en mars → TVA totalement déductible en mars (le paiement a eu lieu). |
| 22 | D | Déclaration et paiement avant le 20 juin 2014 (TVA du mois de mai). |
| 23 | D (SMAEX) | Exemple type de centre de coordination de société non résidente cité dans les cours. |
| 24 | D | Les EPA réalisant des opérations lucratives sont passibles de l'IS sur ces opérations. |
| 25 | A (≈ 52 000) | Plafond fiscal = capital × taux admis = 500 000 × 10,5 % = 52 500 ≈ 52 000 (les intérêts versés 54 000 sont déductibles dans cette limite). |
| 26 | B (30 000) (valeur calculée : 32 000) | Redevance annuelle = 29 000 × 4 = 116 000 ; amortissement linéaire du bailleur = 420 000/5 = 84 000 ; réintégration ≈ partie non couverte par le plafond/amortissement ≈ 32 000 — aucune proposition exacte ; la plus proche est B. |
| 27 | C | Enfants à charge ≤ 21 ans, ou ≤ 25 ans en cas de poursuite d'études. |
| 28 | C | Question dupliquée (même réponse). |
Dossier : Comptabilités et contrôle de gestion
| Q | Réponse | Justification |
|---|---|---|
| 29 | D (82 lots) | Wilson : q* = √(2 × 405 × 0,8333 / 0,10) = √6 750 ≈ 82,2 lots. |
| 30 | B (~90 jours) | d = q*/consommation journalière = 82,2/0,8333 ≈ 99 j → proposition la plus proche : 90 jours. |
| 31 | aucune exacte | N = 300/82,2 ≈ 3,7 commandes/an ; les propositions (0, 2, 8) ne correspondent pas — incohérence signalée de la source. |
| 32 | B | Entrées en stock évaluées au coût d'achat. |
| 33 | B | Les charges non incorporables sont ajoutées au résultat analytique pour retrouver le résultat de la comptabilité générale. |
| 34 | B | Charges afférentes à l'activité de location (distincte) = non incorporables au coût des pizzas. |
| 35 | D | Les centres d'analyse regroupent des charges indirectes. |
| 36 | C | Coût complet par centres d'analyse : coût de revient décomposé par grande fonction. |
| 37 | D | ABC = Activity Based Costing. |
| 38 | C | Différence majeure : l'ABC rend « variables » (liées aux inducteurs) des charges fixes dans la méthode traditionnelle. |
| 39 | B | La répartition primaire affecte les charges indirectes aux centres d'analyse (auxiliaires/secondaires). |
| 40 | B | L'ABC est pertinente pour des produits complexes produits par lots. |
| 41 | D (72 000) | Sans C : MCV totale = 102 000 + 144 000 = 246 000 − coûts fixes communs 144 000 = 72 000 (les coûts fixes communs restent). |
| 42 | D | Indice de sécurité 0,30 = le CA peut baisser de 30 % avant que le résultat devienne déficitaire. |
| 43 | A | L'inducteur mesure l'activité. |
Questions 44 à 52 (facture MOL/SAFA)
| Q | Réponse | Justification |
|---|---|---|
| 44 | D (802 000) | HT = 962 400 / 1,2. |
| 45 | C (160 400) | 802 000 × 20 %. |
| 46 | C | Facture « de doit » (= due). |
| 47 | A | Achat à crédit : 6111 Achats 802 000 / 34552 TVA récupérable 160 400 / 4411 Fournisseurs 962 400. |
| 48 | D | Paiement CNSS : D 4441 / C 5141 Banque. |
| 49 | D | Matériel acquis 04/04/2010, amorti sur 5 ans → totalement amorti en avril 2015 ; plus aucune dotation fin 2015 (les écritures proposées sont erronées). |
| 50 | B | Crédit > 1 an → D 2487 Créances immobilisées / C 751 PC des immobilisations. |
| 51 | C | Avance au salarié : D 3431 Avances / C 5141 Banque. |
| 52 | B | Dotation de l'exercice (annuité) : D 6193 / C 2832 pour 80 000 (le cumul 240 000 figure déjà au bilan). |