Comptabilité Contrôle Audit (CCA)
Matières : Analyse Financière, Fiscalité des Entreprises, Audit, Contrôle de Gestion, Microéconomie, Comptabilité Générale
Énoncé
Université Mohammed V de Rabat — Faculté des Sciences Juridiques, Économiques et Sociales - Souissi
Concours Master Comptabilité Contrôle Audit (CCA) — QCM (49 questions, plusieurs réponses possibles par question)
1. L'investissement est qualifié de destructeur de la valeur, lorsque :
- a) ses encaissements nets sont négatifs
- b) ses encaissements nets sont inférieurs à sa dépense initiale
- c) sa VAN est inférieure à sa dépense initiale
- d) sa VAN est inférieure à zéro
- e) son indice de profitabilité est inférieur à 0
2. Le Stock :
- a) est le rapport entre la quantité conservée et le prix unitaire
- b) est l'endroit où sont regroupés des biens préalablement à leur utilisation
- c) est la méthode d'évaluation des biens préalablement à leur utilisation
- d) est la partie non utilisée d'un bien conservée pour une utilisation postérieure
3. Selon le modèle multiplicatif, le coefficient saisonnier se calcule de la façon suivante :
- a) Valeur réelle × valeur ajustée
- b) Valeur réelle + valeur ajustée
- c) Valeur ajustée/valeur réelle
- d) Valeur réelle/valeur ajustée
4. Lesquels des éléments ci-dessous peuvent faire l'objet de confirmation :
- a) les amortissements des immobilisations corporelles
- b) les dettes fournisseurs
- c) les provisions pour créances clients
- d) les créances clients
5. Conformément au CGI marocain, il convient d'opérer ____ déductions pour passer du Revenu Global Imposable au Revenu Net Imposable :
- a) 2
- b) 3
- c) 5
- d) 4
- e) 6
6. Une entreprise prévoit une consommation annuelle de 10 800 unités. Le coût de possession du stock est évalué à 8% de la valeur moyenne du stock. Le coût de passation d'une commande est de 40 Dh et le coût unitaire d'achat du produit est de 30 Dh. Le nombre optimal de commandes :
- a) 19
- b) 20
- c) 18
- d) 17
7. Dans son attitude par rapport au mercantilisme, Adam Smith :
- a) soutient le rôle central de l'agriculture dans l'économie
- b) critique le protectionnisme et l'intervention de l'État dans l'économie
- c) reprend la défense du protectionnisme et de l'intervention de l'État
8. Un investissement technique peut être réalisé pour plusieurs finalités, entre autres :
- a) productivité
- b) compétitivité
- c) modernisation
- d) responsabilité
- e) notoriété
- f) régularisation
- g) stabilité
9. La réévaluation dite libre, concernant le fonds commercial, est basée sur la méthode de :
- a) la valeur de marché
- b) la valeur actuarielle
- c) les deux sont possibles
- d) ni l'une ni l'autre
10. Le taux d'actualisation correspond :
- a) au coût moyen de financement
- b) au taux d'intérêt inter-bancaire
- c) au coût moyen pondéré des capitaux
11. L'impôt sur les sociétés est un impôt :
- a) de répartition
- b) indirect
- c) proportionnel
- d) progressif
- e) réel
- f) personnel
- g) direct
- h) de quotité
12. Afin d'auditer les soldes de comptes en fin de période, il faut tester les assertions suivantes :
- a) l'exhaustivité
- b) le classement et l'intelligibilité
- c) l'existence
- d) l'évaluation et l'imputation
- e) les droits et obligations
13. Un effet de massue :
- a) signifie que la dépense initiale est égale à la VAN du projet
- b) signifie que l'endettement favorise la rentabilité
- c) signifie que l'investissement est rentable
- d) signifie que la rentabilité financière est inférieure à la rentabilité économique
- e) signifie que l'endettement pénalise la rentabilité
14. À l'époque contemporaine, la science économique est définie comme :
- a) l'étude des comportements économiques individuels et leur coordination
- b) la science des choix en univers de rareté
- c) l'art d'administrer le budget de la famille
15. Conformément au CGI marocain, les prélèvements relatifs aux contrats de retraite remplissant les conditions requises sont déductibles :
- a) à hauteur de 5% du RGI
- b) 15%
- c) 10%
- d) 30%
- e) 20%
16. L'audit légal est :
- a) un audit optionnel
- b) un audit interne
- c) un audit obligatoire
- d) un audit externe
17. Un auditeur légal est forcément un :
- a) commissaire aux comptes
- b) professionnel de traitement de l'information
- c) expert-comptable
- d) inspecteur
18. La rentabilité est :
- a) la différence entre le résultat d'exploitation et l'actif économique
- b) un indicateur financier
- c) un rapport entre le résultat obtenu et les moyens déployés
- d) la différence entre les produits d'exploitation et les charges d'exploitation rapportée à l'actif économique
19. Pour les auteurs classiques, l'économie politique :
- a) étudie les rapports entre la politique et l'économie
- b) consiste dans l'étude des finances publiques
- c) est la « science des richesses »
20. On dit qu'un facteur rare est attribué à une contrainte pour un programme de production donné lorsque :
- a) la fonction production est optimale
- b) la fonction économique est optimale
- c) toute la ressource correspondant à cette contrainte est utilisée
- d) les contraintes logiques ne sont pas satisfaites
21. Quelles sont les affirmations correctes parmi les propositions suivantes :
- a) le reporting est l'action qui consiste à faire remonter des informations chiffrées au siège ou établissement principal
- b) le contrôle se limite aux actions de surveillance ou de vérification
- c) les budgets sont attachés aux centres de responsabilités contribuant à la réalisation des fonctions nécessaires
- d) le contrôle de gestion permet la décentralisation via le découpage en centres de responsabilité
22. Un traitement fiscal équitable est forcément égalitaire ?
- a) Vrai
- b) Faux
23. Laquelle des immobilisations suivantes ne peut pas faire l'objet d'une réévaluation dite libre ?
- a) Financières
- b) Corporelles
- c) Incorporelles
24. Dans un environnement défiscalisé, la rentabilité économique serait-elle impactée par l'endettement ?
- a) Oui
- b) Non
25. Les encaissements nets correspondent :
- a) à la somme capitalisée des cash-flows déduction faite de la dépense initiale
- b) à la somme des cash-flows actualisés déduction faite de l'investissement initial
- c) la VNA
- d) la VAN
26. Le nantissement est régi par le principe de :
- a) prudence
- b) importance significative
- c) clarté
- d) continuité d'exploitation
27. La réévaluation des créances libellées en monnaie étrangère par l'écart de conversion est considérée comme :
- a) une réévaluation ponctuelle
- b) libre
- c) périodique
- d) permanente
28. Parmi les critères de rentabilité absolue on note :
- a) le délai de récupération du capital
- b) les encaissements nets
- c) l'indice de profitabilité
- d) le taux de rendement interne
- e) la valeur actuelle nette
29. Quand l'information comptable est compréhensible pour le lecteur des comptes, on parle de la caractéristique qualitative de :
- a) fiabilité
- b) crédibilité
- c) exhaustivité
- d) intelligibilité
- e) vérifiabilité
30. Le montant en deçà duquel les anomalies non-corrigées seront toujours considérées comme non significatives :
- a) seuil de signification
- b) seuil d'influence
- c) seuil de décision
- d) seuil de rentabilité
- e) seuil de confiance
- f) seuil de remontée
31. La rentabilité économique correspond à la :
- a) capacité des dirigeants à atteindre des performances économiques
- b) rentabilité des capitaux propres
- c) rentabilité interne du projet indépendamment des moyens techniques
- d) capacité des moyens de production à réaliser des économies d'échelle
- e) capacité intrinsèque du projet à générer des cash
32. Un investissement est :
- a) une décision stratégique et risquée visant à réaliser des gains futurs étalés dans le temps
- b) un échange de capitaux futurs contre l'espérance de gains actuels
- c) une décision d'exploitation échangeant des capitaux actuels contre gains futurs répartis dans le temps
- d) un échange de capitaux actuels contre l'espérance de gains futurs répartis dans le temps
33. Un auditeur social s'intéresse à :
- a) vérifier le respect d'une procédure de recrutement
- b) décider le licenciement des salariés non productifs
- c) décider des augmentations de salaires
- d) évaluer la procédure de recrutement
34. Conformément au CGI marocain, les taux spécifiques en matière d'IR sont au nombre de :
- a) 6 dont trois non libératoires
- b) 5 dont trois non libératoires
- c) 6 dont quatre libératoires
- d) 5 dont deux non libératoires
- e) 5 dont trois libératoires
35. En stratégie d'entreprise, la sensibilité aux conditions initiales est appelée :
- a) effet de levier
- b) effet d'instabilité
- c) effet papillon
- d) effet de massue
36. La « microéconomie » de Marx :
- a) pose les germes de la révolution « marginaliste » en réfutant la théorie de la valeur travail
- b) reprend la « microéconomie » ricardienne (théorie de la valeur travail et relation inverse)
- c) se constitue sur la base d'un approfondissement critique de la microéconomie ricardienne
37. Le montant au-delà duquel les décisions économiques sont susceptibles d'être influencées est appelé :
- a) seuil de rentabilité
- b) seuil de décision
- c) seuil d'influence
- d) seuil de signification
- e) seuil de remontée
- f) seuil de confiance
38. Smith est considéré comme le père fondateur :
- a) de la science économique
- b) de la philosophie des Lumières
- c) du libéralisme économique
39. La rentabilité financière correspond à la :
- a) capacité des moyens de production à réaliser des économies d'échelle
- b) rentabilité des capitaux propres et empruntés
- c) capacité intrinsèque du projet à générer des cash
- d) capacité des dirigeants à atteindre des performances économiques
- e) rentabilité interne du projet indépendamment des moyens techniques
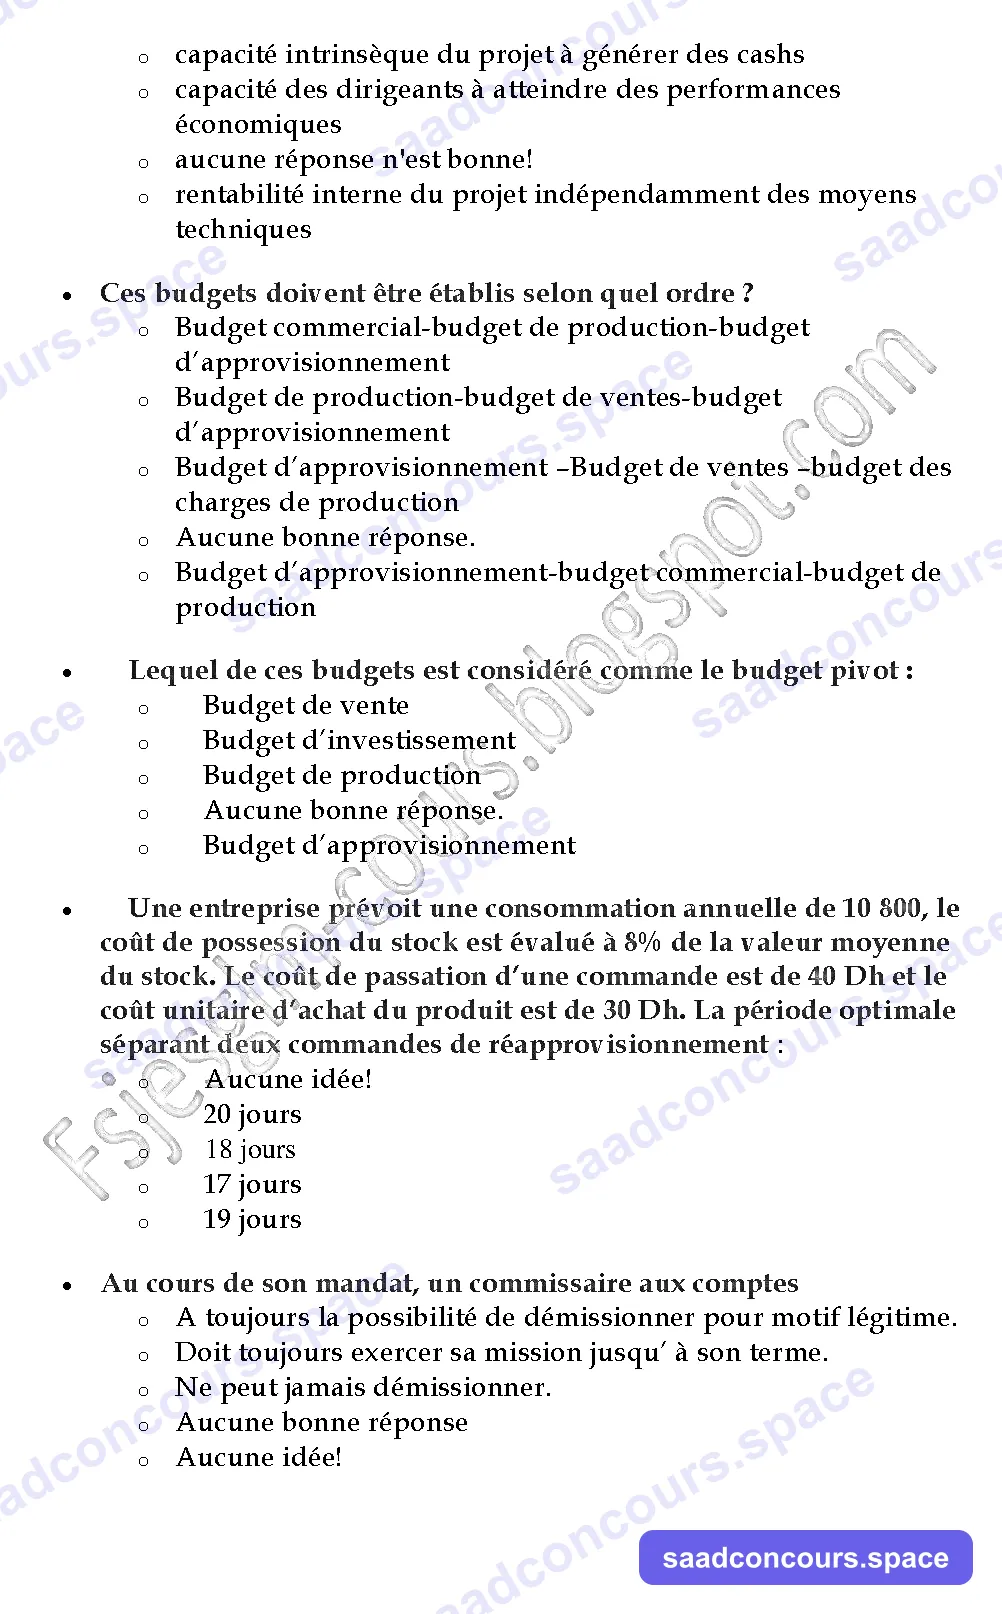
40. Ces budgets doivent être établis selon quel ordre ?
- a) Budget commercial-budget de production-budget d'approvisionnement
- b) Budget de production-budget de ventes-budget d'approvisionnement
- c) Budget d'approvisionnement–Budget de ventes–budget des charges de production
- d) Budget d'approvisionnement-budget commercial-budget de production
41. Lequel de ces budgets est considéré comme le budget pivot :
- a) budget de vente
- b) budget d'investissement
- c) budget de production
- d) budget d'approvisionnement
42. (Même énoncé de gestion de stock que la question 6) La période optimale séparant deux commandes :
- a) 20 jours
- b) 18 jours
- c) 17 jours
- d) 19 jours
43. Au cours de son mandat, un commissaire aux comptes :
- a) a toujours la possibilité de démissionner pour motif légitime
- b) doit toujours exercer sa mission jusqu'à son terme
- c) ne peut jamais démissionner
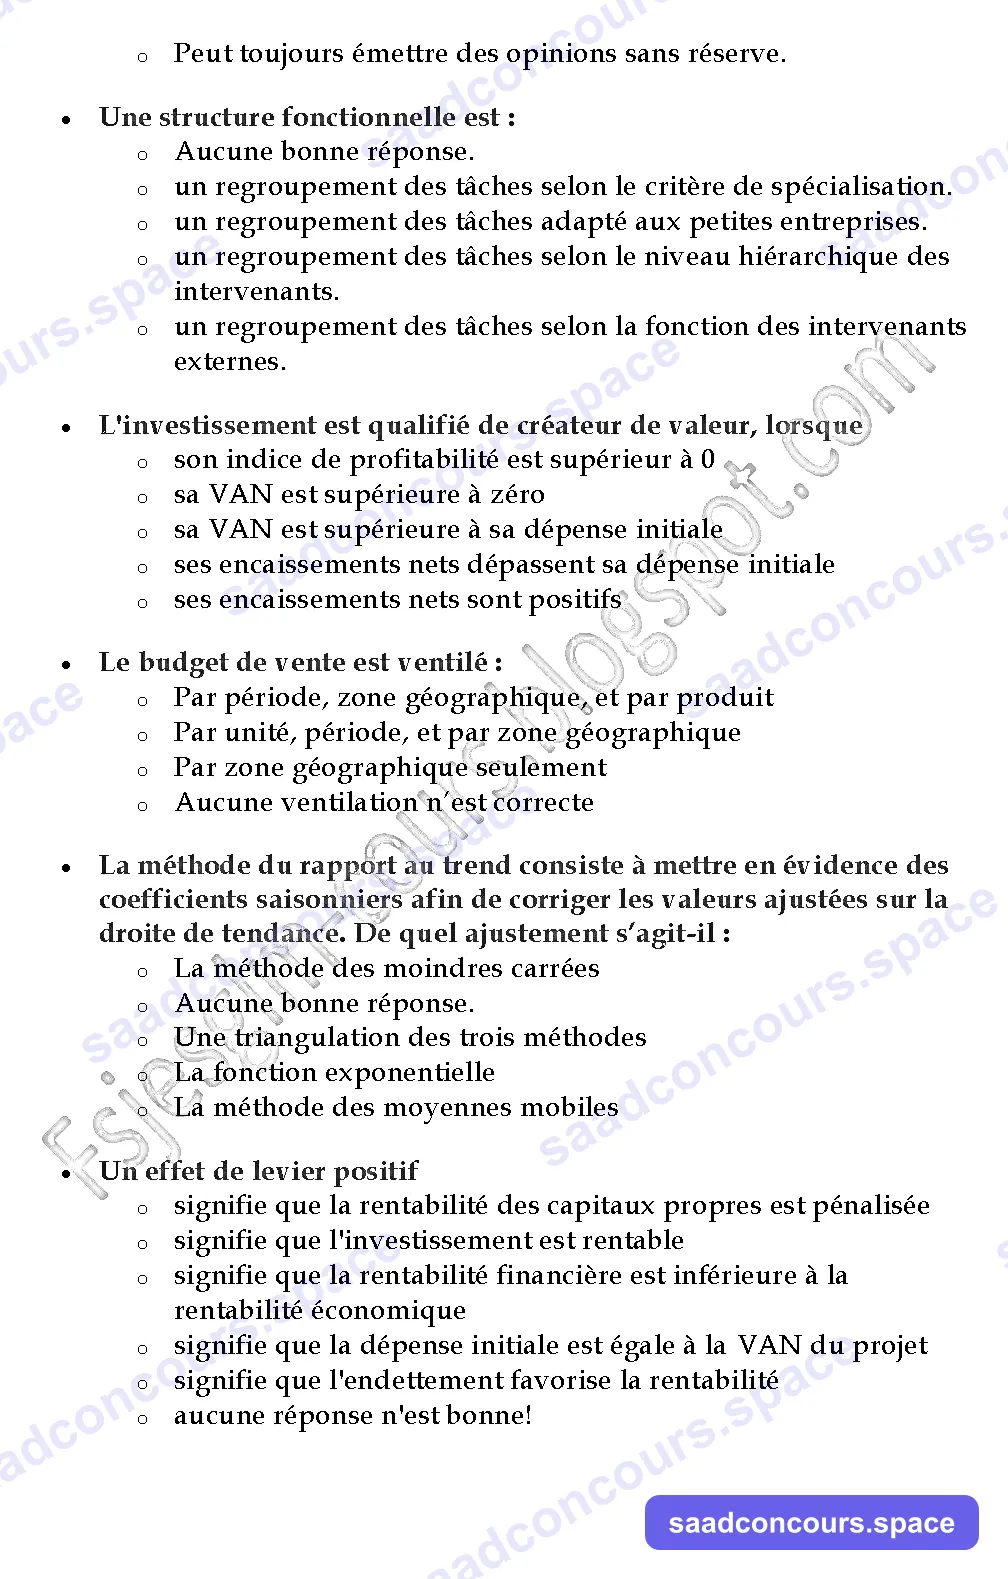
- d) peut toujours émettre des opinions sans réserve
44. Une structure fonctionnelle est :
- a) un regroupement des tâches selon le critère de spécialisation
- b) un regroupement des tâches adapté aux petites entreprises
- c) un regroupement des tâches selon le niveau hiérarchique
- d) un regroupement des tâches selon la fonction des intervenants externes
45. L'investissement est qualifié de créateur de valeur, lorsque :
- a) son indice de profitabilité est supérieur à 0
- b) sa VAN est supérieure à zéro
- c) sa VAN est supérieure à sa dépense initiale
- d) ses encaissements nets dépassent sa dépense initiale
- e) ses encaissements nets sont positifs
46. Le budget de vente est ventilé :
- a) par période, zone géographique, et par produit
- b) par unité, période, et par zone géographique
- c) par zone géographique seulement
47. La méthode du rapport au trend consiste à mettre en évidence des coefficients saisonniers. De quel ajustement s'agit-il :
- a) la méthode des moindres carrés
- b) une triangulation des trois méthodes
- c) la fonction exponentielle
- d) la méthode des moyennes mobiles
48. Un effet de levier positif :
- a) signifie que la rentabilité des capitaux propres est pénalisée
- b) signifie que l'investissement est rentable
- c) signifie que la rentabilité financière est inférieure à la rentabilité économique
- d) signifie que la dépense initiale est égale à la VAN du projet
- e) signifie que l'endettement favorise la rentabilité
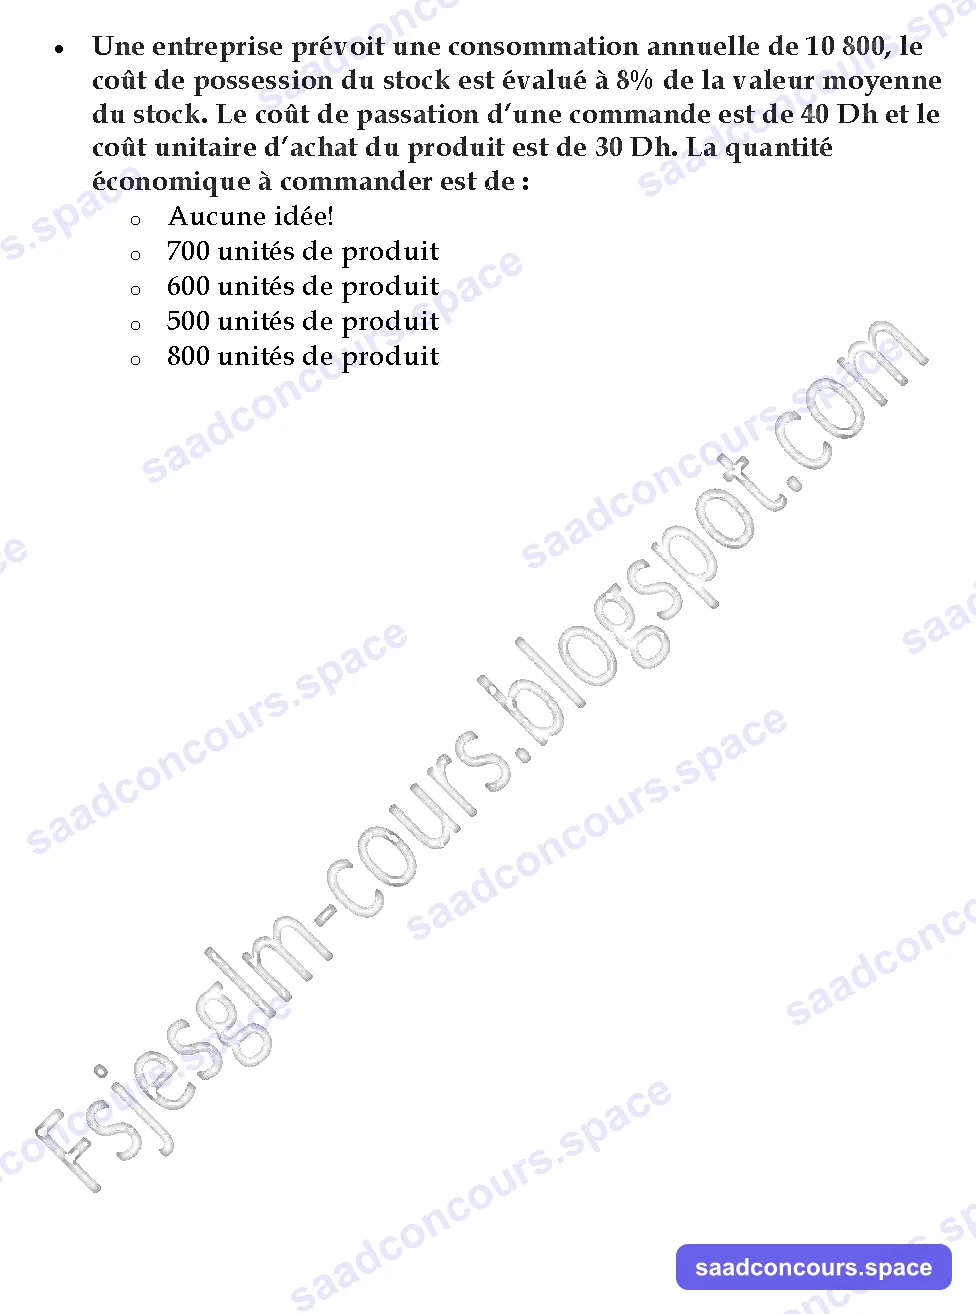
49. (Même énoncé de gestion de stock que la question 6) La quantité économique à commander :
- a) 700 unités
- b) 600 unités
- c) 500 unités
- d) 800 unités
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé (49 questions)
| Q | Réponse(s) | Justification |
|---|---|---|
| 1 | Encaissements nets < dépense initiale ; VAN < zéro | Deux formulations équivalentes de la destruction de valeur. |
| 2 | La partie non utilisée d'un bien conservée pour une utilisation postérieure | Définition du stock. |
| 3 | Valeur réelle / valeur ajustée | Coefficient saisonnier multiplicatif. |
| 4 | Dettes fournisseurs ; Créances clients | Les confirmations externes directes portent sur des soldes de tiers (pas sur amortissements ni provisions calculées). |
| 5 | 3 déductions | RGI → RNI : produits ayant supporté l'IR libératoire, abattement éventuel, charges de famille. |
| 6 | 18 | N* = √(10 800×30×0,08 / (2×40)) = √324 = 18 commandes. |
| 7 | Critique le protectionnisme et l'intervention de l'État | Position smithienne (main invisible, libre-échange). |
| 8 | Productivité ; Compétitivité ; Modernisation | Finalités classiques de l'investissement technique. |
| 9 | La valeur de marché | La réévaluation libre du fonds commercial s'appuie sur sa valeur de marché (évaluation d'expert). |
| 10 | Le coût moyen pondéré des capitaux | Le taux d'actualisation reflète le CMPC. |
| 11 | Direct ; réel ; de quotité | L'IS frappe une matière imposable concrète (bénéfice réel) et se paie par fractionnement (quotité). |
| 12 | Exhaustivité ; existence ; évaluation et imputation ; droits et obligations ; classement et intelligibilité | Les cinq assertions concernent les soldes de comptes. |
| 13 | RF inférieure à RE ; endettement pénalise la rentabilité | Effet de massue = levier négatif (Re < coût de la dette). |
| 14 | Science des choix en univers de rareté (+ étude des comportements et de leur coordination ) | Définitions contemporaines usuelles. |
| 15 | 5 % du RGI | Plafond de déductibilité des cotisations retraite (art. 59 CGI, sous conditions). |
| 16 | Obligatoire ; externe | Audit légal = CAC, imposé par la loi. |
| 17 | Commissaire aux comptes | L'auditeur légal est nécessairement un CAC inscrit. |
| 18 | Rapport entre le résultat obtenu et les moyens déployés (+ indicateur financier ) | Définition générale de la rentabilité. |
| 19 | La « science des richesses » | Définition classique (Adam Smith). |
| 20 | Toute la ressource correspondant à cette contrainte est utilisée | Facteur rare saturé en programmation linéaire. |
| 21 | Reporting ✓ ; budgets attachés aux centres de responsabilité ✓ ; le CDG permet la décentralisation via les centres de responsabilité ✓ | Le contrôle ne se limite pas à la surveillance (proposition fausse). |
| 22 | Faux | Équité fiscale = égalité devant l'impôt mais imposition différenciée selon les capacités contributives. |
| 23 | Financières | Les immobilisations financières ne peuvent pas faire l'objet de réévaluation libre. |
| 24 | Non | La rentabilité économique est calculée avant toute incidence du mode de financement. |
| 25 | Somme des CF actualisés − investissement initial ; la VAN | Formulations équivalentes. |
| 26 | Clarté (réponse la plus probable) | Le nantissement suppose publicité/transparence — question ambiguë, signalée. |
| 27 | Permanente | Les écarts de conversion se constatent à chaque arrêté des comptes. |
| 28 | Encaissements nets ; TRI ; VAN | Critères absolus (le délai et l'IP sont des critères relatifs). |
| 29 | Intelligibilité | Caractère compréhensible de l'information comptable. |
| 30 | Seuil de signification | Montant en dessous duquel les anomalies sont jugées non significatives. |
| 31 | Capacité des dirigeants à atteindre des performances économiques | Lecture la plus proche de Re (performance des actifs économiques, hors financement). |
| 32 | Décision stratégique et risquée visant des gains futurs étalés dans le temps ; échange de capitaux actuels contre l'espérance de gains futurs répartis dans le temps | Deux définitions correctes de l'investissement. |
| 33 | Vérifier le respect de la procédure de recrutement ; évaluer la procédure de recrutement | L'auditeur social évalue/vérifie, il ne décide pas. |
| 34 | 6 dont quatre libératoires | Taux spécifiques de l'IR (actions, revenus fixes, cessions de titres, revenus immobiliers, plus-values immobilières…). |
| 35 | Effet papillon | Sensibilité aux conditions initiales (théorie du chaos). |
| 36 | Approfondissement critique de la microéconomie ricardienne | Marx prolonge et critique Ricardo (valeur travail). |
| 37 | Seuil de signification | Montant au-delà duquel l'information influence les décisions économiques des utilisateurs. |
| 38 | Science économique ; libéralisme économique | Double filiation de Smith. |
| 39 | Aucune exacte | RF = Résultat net / Capitaux propres ; la proposition « capitaux propres et empruntés » décrit mal — signalé. |
| 40 | Budget commercial → production → approvisionnement | Hiérarchie logique des budgets (du pivot vers l'amont). |
| 41 | Budget de vente | Le budget commercial est le budget déterminant (pivot). |
| 42 | 20 jours | 360/18 commandes optimales. |
| 43 | Possibilité de démissionner pour motif légitime | Le CAC ne peut démissionner que pour motif légitime et autorisé. |
| 44 | Regroupement des tâches selon le critère de spécialisation | Structure fonctionnelle = division par fonctions. |
| 45 | VAN supérieure à zéro ; encaissements nets dépassent la dépense initiale | Création de valeur. |
| 46 | Par période, zone géographique et produit | Ventilation complète du budget des ventes. |
| 47 | La méthode des moindres carrés | Le « trend » est la droite d'ajustement obtenue par MCO. |
| 48 | L'endettement favorise la rentabilité | Levier positif (Re > coût de la dette). |
| 49 | 600 unités | q* = √(2×40×10 800/(0,08×30)) = √360 000 = 600. |