Comptabilité Contrôle Audit (CCA)
Matières : Contrôle de Gestion, Audit, Analyse Financière, Comptabilité Analytique
Énoncé
Université Ibn Zohr — Faculté des Sciences Juridiques, Économiques et Sociales - Agadir
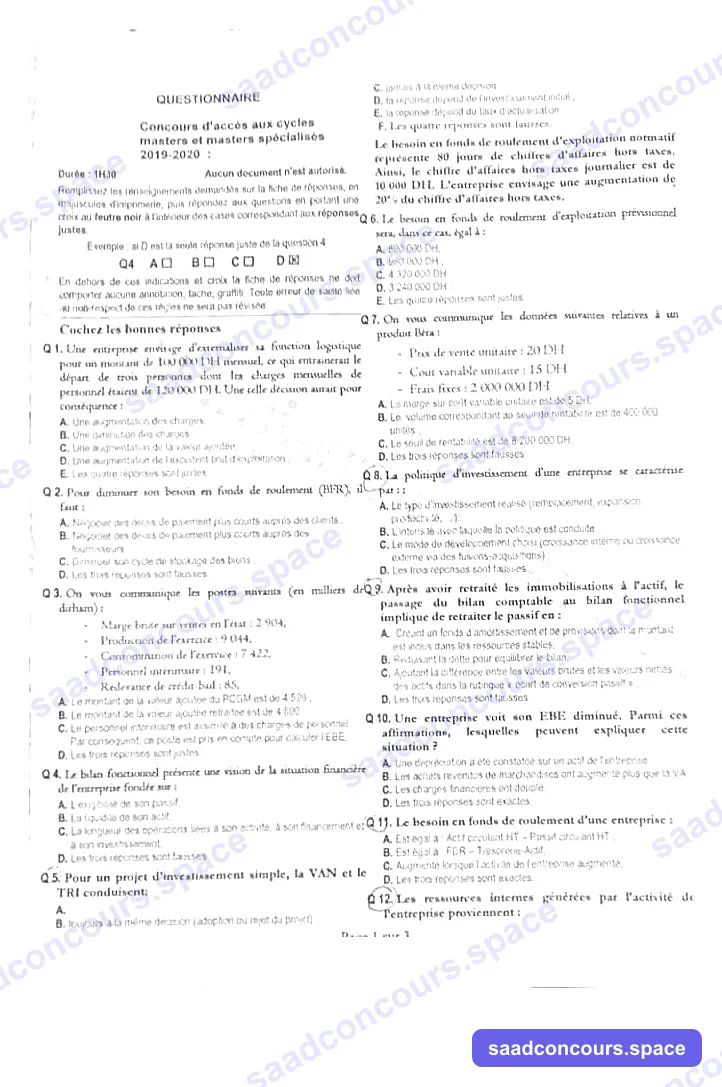
Concours d'accès aux cycles masters et masters spécialisés
Année universitaire : 2019-2020
Durée : 1H30 — Aucun document n'est autorisé
Remplissez les renseignements demandés sur la fiche de réponse, en majuscules d'imprimerie, puis répondez aux questions en portant une croix au feutre noir à l'intérieur des cases correspondant aux réponses justes.
Exemple : si D est la seule réponse juste à la question 4 : Q4 A☐ B☐ C☐ D☒
En dehors de ces indications et croix la fiche de réponses ne doit comporter aucune annotation, tache, graffiti. Toute erreur de saisie liée au non-respect de ces règles ne sera pas révisée.
Cochez les bonnes réponses
Q1. Une entreprise envisage d'externaliser sa fonction logistique pour un montant de 100 000 DH mensuel, ce qui entraînerait le départ de trois personnes dont les charges mensuelles de personnel étaient de 120 000 DH. Cette décision aurait pour conséquence :
- a. Une augmentation des charges
- b. Une diminution des charges
- c. Une augmentation de la valeur ajoutée
- d. Une augmentation de l'excédent brut d'exploitation
- e. Les quatre réponses sont justes
Q2. Pour diminuer son besoin en fonds de roulement (BFR), il faut :
- a. Négocier des délais de paiement plus courts auprès des clients
- b. Négocier des délais de paiement plus courts auprès des fournisseurs
- c. Diminuer son cycle de stockage des biens
- d. Les trois réponses sont justes
Q3. On vous communique les postes suivants (en milliers de dirhams) :
- Marge brute sur ventes en l'état : 2 904 ; Production de l'exercice : 9 044 ; Consommation de l'exercice : 7 422 ; Personnel intérimaire : 191 ; Redevance de crédit-bail : 85.
- a. Le montant de la valeur ajoutée du PCGM est de 4 526
- b. Le montant de la valeur ajoutée retraitée est de 4 800
- c. Le personnel intérimaire est assimilé à des charges de personnel. Par conséquent, ce poste est pris en compte pour calculer l'EBE
- d. Les trois réponses sont justes
Q4. Le bilan fonctionnel présente une vision de la situation financière de l'entreprise fondée sur :
- a. L'exigibilité de son passif
- b. La liquidité de son actif
- c. La longueur des opérations liées à son activité, son financement et son investissement
- d. Les trois réponses sont fausses
Q5. Pour un projet d'investissement simple, la VAN et le TRI conduisent :
- a. Jamais à la même décision
- b. Toujours à la même décision (adoption ou rejet du projet)
- c. Jamais à la même décision
- d. La réponse dépend du taux d'actualisation
- e. Les quatre réponses sont fausses
Q6. Le besoin en fonds de roulement d'exploitation normatif représente 80 jours de chiffres d'affaires hors taxes. Ainsi, le chiffre d'affaires hors taxes journalier est de 10 000 DH. L'entreprise envisage une augmentation de 20 % du chiffre d'affaires hors taxes. Le besoin en fonds de roulement d'exploitation prévisionnel sera, dans ce cas, égal à :
- a. 800 000 DH
- b. 960 000 DH
- c. 4 320 000 DH
- d. 3 240 000 DH
- e. Les quatre réponses sont justes
Q7. On vous communique les données suivantes relatives à un produit Bêta : Prix de vente unitaire : 20 DH ; Coût variable unitaire : 15 DH ; Frais fixes : 2 000 000 DH.
- a. La marge sur coût variable unitaire est de 5 DH
- b. Le volume correspondant au seuil de rentabilité est de 400 000 unités
- c. Le seuil de rentabilité est de 8 200 000 DH
- d. Les trois réponses sont fausses
Q8. La politique d'investissement d'une entreprise se caractérise par :
- a. Le type d'investissement réalisé (remplacement, expansion, productivité...)
- b. L'intensité avec laquelle la politique est conduite
- c. Le mode de développement choisi (croissance interne ou croissance externe via des fusions-acquisitions)
- d. Les trois réponses sont justes
Q9. Après avoir retraité les immobilisations à l'actif, le passage du bilan comptable au bilan fonctionnel implique de retraiter le passif en :
- a. Créant un fonds d'amortissement et de provisions dont le montant est inclus dans les ressources stables
- b. Réduisant la dette pour équilibrer le bilan
- c. Ajoutant la différence entre les valeurs brutes et les valeurs nettes des actifs dans la rubrique « écart de conversion passif »
- d. Les trois réponses sont fausses
Q10. Une entreprise voit son EBE diminuer. Parmi ces affirmations, lesquelles peuvent expliquer cette situation ?
- a. Une dépréciation a été constatée sur un actif de l'entreprise
- b. Les achats revendus de marchandises ont augmenté plus que la VA
- c. Les charges financières ont doublé
- d. Les trois réponses sont exactes
Q11. Le besoin en fonds de roulement d'une entreprise :
- a. Est égal à : Actif circulant HT – Passif circulant HT
- b. Est égal à : FDR – Trésorerie-Actif
- c. Augmente lorsque l'activité de l'entreprise augmente
- d. Les trois réponses sont exactes
Q12. Les ressources internes générées par l'activité de l'entreprise proviennent :
(suite non lisible/non fournie sur l'image)
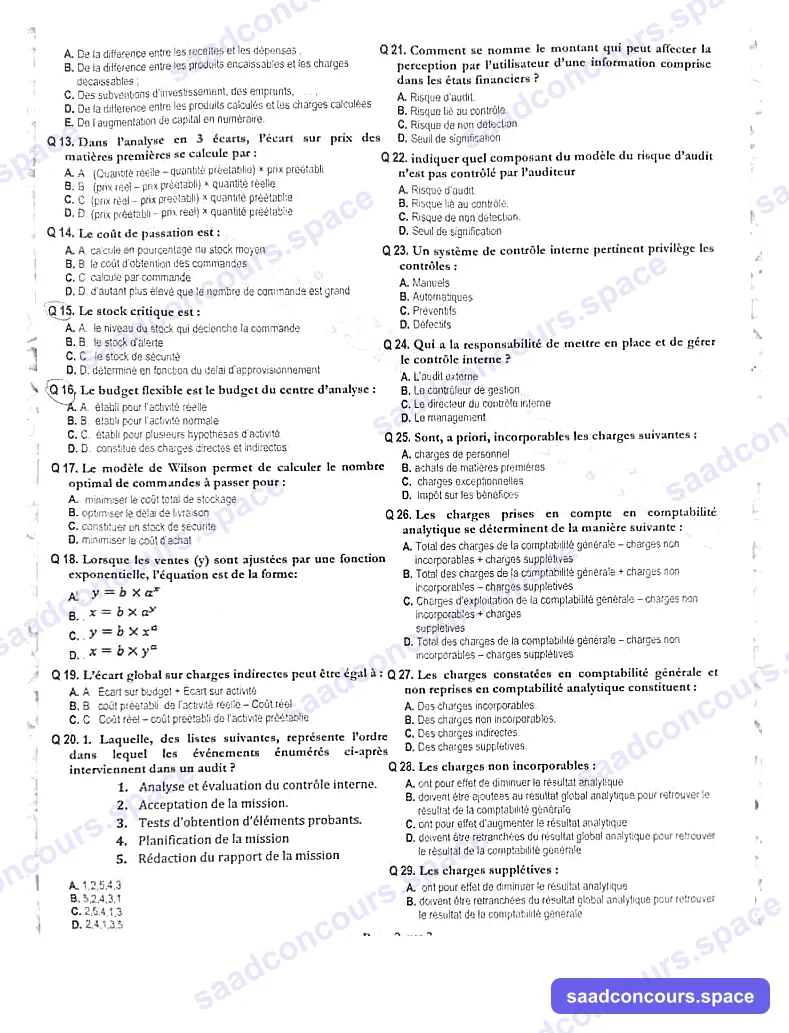
Q13. Dans l'analyse en 3 écarts, l'écart sur prix des matières premières se calcule par :
- a. (Quantité réelle – quantité préétablie) × prix préétabli
- b. (prix réel – prix préétabli) × quantité réelle
- c. (prix réel – prix préétabli) × quantité préétablie
- d. (prix réel – prix préétabli) × quantité préétablie (variantes proches, voir image source)
Q14. Le coût de passation est :
- a. Calculé en pourcentage du stock moyen
- b. Le coût d'obtention des commandes
- c. Calculé par commande
- d. D'autant plus élevé que le nombre de commande est grand
Q15. Le stock critique est :
- a. Le niveau du stock qui déclenche la commande
- b. Le stock d'alerte
- c. Le stock de sécurité
- d. Déterminé en fonction du délai d'approvisionnement
Q16. Le budget flexible est le budget du centre d'analyse :
- a. Établi pour l'activité réelle
- b. Établi pour l'activité normale
- c. Établi pour plusieurs hypothèses d'activité
- d. Constitué des charges directes et indirectes
Q17. Le modèle de Wilson permet de calculer le nombre optimal de commandes à passer pour :
- a. Minimiser le coût total de stockage
- b. Optimiser le délai de livraison
- c. Constituer un stock de sécurité
- d. Minimiser le coût d'achat
Q18. Lorsque les ventes (y) sont ajustées par une fonction exponentielle, l'équation est de la forme :
- a. y = b × aˣ
- b. x = b × aʸ
- c. y = b × xᵃ
- d. x = b × yᵃ
Q19. L'écart global sur charges indirectes peut être égal à :
- a. Écart sur budget + Écart sur activité
- b. Coût préétabli de l'activité réelle – Coût réel
- c. Coût réel – Coût préétabli de l'activité préétablie
- d. Coût réel – Coût préétabli de l'activité réelle
Q20.1. Laquelle des listes suivantes, représente l'ordre dans lequel les événements énumérés ci-après interviennent dans un audit ?
- Analyse et évaluation du contrôle interne. 2. Acceptation de la mission. 3. Tests d'obtention d'éléments probants. 4. Planification de la mission. 5. Rédaction du rapport de mission.
- a. 1,2,5,4,3
- b. 5,2,4,3,1
- c. 2,5,4,1,3
- d. 2,4,1,3,5
Q21. Comment se nomme le montant qui peut affecter la perception par l'utilisateur d'une information comprise dans les états financiers ?
- a. Risque d'audit
- b. Risque lié au contrôle
- c. Risque de non détection
- d. Seuil de signification
Q22. Indiquer quel composant du modèle du risque d'audit n'est pas contrôlé par l'auditeur :
- a. Risque d'audit
- b. Risque lié au contrôle
- c. Risque de non détection
- d. Seuil de signification
Q23. Un système de contrôle interne pertinent privilégie les contrôles :
- a. Manuels
- b. Automatiques
- c. Préventifs
- d. Défectifs
Q24. Qui a la responsabilité de mettre en place et de gérer le contrôle interne ?
- a. L'audit externe
- b. Le contrôleur de gestion
- c. Le directeur du contrôle interne
- d. Le management
Q25. Sont, a priori, incorporables les charges suivantes :
- a. Charges de personnel
- b. Achats de matières premières
- c. Charges exceptionnelles
- d. Impôt sur les bénéfices
Q26. Les charges prises en compte en comptabilité analytique se déterminent de la manière suivante :
- a. Total des charges de la comptabilité générale – charges non incorporables + charges suppletives
- b. Total des charges de la comptabilité générale – charges non incorporables – charges suppletives
- c. Charges d'exploitation de la comptabilité générale – charges non incorporables + charges suppletives
- d. Total des charges de la comptabilité générale – charges non incorporables – charges suppletives
Q27. Les charges constatées en comptabilité générale et non reprises en comptabilité analytique constituent :
- a. Des charges incorporables
- b. Des charges non incorporables
- c. Des charges indirectes
- d. Des charges suppletives
Q28. Les charges non incorporables :
- a. Ont pour effet de diminuer le résultat analytique
- b. Doivent être ajoutées au résultat global analytique pour retrouver le résultat de la comptabilité générale
- c. Ont pour effet d'augmenter le résultat analytique
- d. Doivent être retranchées du résultat global analytique pour retrouver le résultat de la comptabilité générale
Q29. Les charges suppletives :
- a. Ont pour effet de diminuer le résultat analytique
- b. Doivent être retranchées du résultat global analytique pour retrouver le résultat de la comptabilité générale
- c. Ont pour effet d'augmenter le résultat analytique
- d. (voir image source)
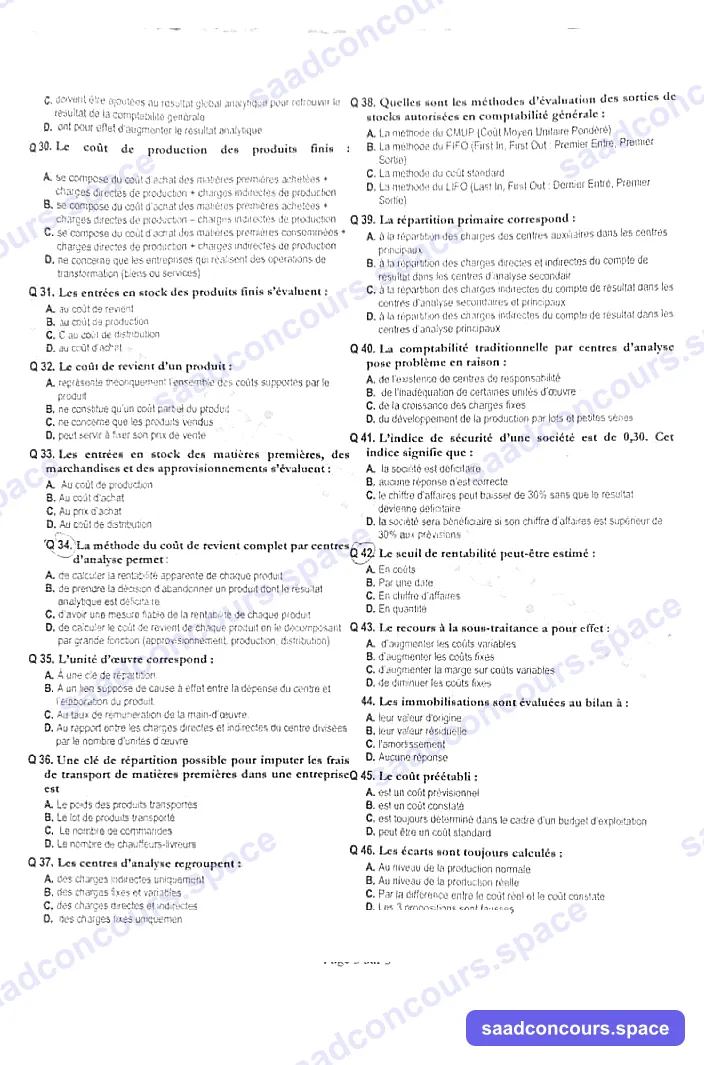
Q30. Le coût de production des produits finis :
- a. Se compose du coût d'achat des matières premières achetées + charges directes de production + charges indirectes de production
- b. Se compose du coût d'achat des matières premières consommées + charges directes de production + charges indirectes de production
- c. Se compose du coût d'achat des matières premières consommées – charges directes de production + charges indirectes de production
- d. Ne concerne que les entreprises qui réalisent des opérations de transformation (biens ou services)
Q31. Les entrées en stock des produits finis s'évaluent :
- a. Au coût de revient
- b. Au coût de production
- c. Au coût de distribution
- d. Au coût d'achat
Q32. Le coût de revient d'un produit :
- a. Représente théoriquement l'ensemble des coûts supportés par le produit
- b. Ne constitue qu'un coût partiel du produit
- c. Ne concerne que les produits vendus
- d. Peut servir à fixer son prix de vente
Q33. Les entrées en stock des matières premières, des marchandises et des approvisionnements s'évaluent :
- a. Au coût de production
- b. Au coût d'achat
- c. Au prix d'achat
- d. Au coût de distribution
Q34. La méthode du coût de revient complet par centres d'analyse permet :
- a. De calculer la rentabilité apparente de chaque produit
- b. De prendre la décision d'abandonner un produit dont le résultat analytique est déficitaire
- c. D'avoir une mesure fiable de la rentabilité de chaque produit
- d. De calculer le coût de revient de chaque produit en le décomposant par grande fonction (approvisionnement, production, distribution)
Q35. L'unité d'œuvre correspond :
- a. À une clé de répartition
- b. À un lien supposé de cause à effet entre la dépense du centre et l'élaboration du produit
- c. Au taux de rémunération de la main-d'œuvre
- d. Au rapport entre les charges directes et indirectes du centre divisées par le nombre d'unités d'œuvre
Q36. Une clé de répartition possible pour imputer les frais de transport de matières premières dans une entreprise est :
- a. Le poids des produits transportés
- b. Le lot de produits transporté
- c. Le nombre de commandes
- d. Le nombre de chauffeurs-livreurs
Q37. Les centres d'analyse regroupent :
- a. Des charges indirectes uniquement
- b. Des charges fixes et variables
- c. Des charges directes et indirectes
- d. Des charges fixes uniquement
Q38. Quelles sont les méthodes d'évaluation des sorties de stocks autorisées en comptabilité générale :
- a. La méthode du CMUP (Coût Moyen Unitaire Pondéré)
- b. La méthode du FIFO (First In, First Out : Premier Entré, Premier Sorti)
- c. La méthode du coût standard
- d. La méthode du LIFO (Last In, First Out : Dernier Entré, Premier Sorti)
Q39. La répartition primaire correspond :
- a. À la répartition des charges des centres auxiliaires dans les centres principaux
- b. À la répartition des charges directes et indirectes du compte de résultat dans les centres d'analyse secondaire
- c. À la répartition des charges indirectes du compte de résultat dans les centres d'analyse secondaires et principaux
- d. À la répartition des charges indirectes du compte de résultat dans les centres d'analyse principaux
Q40. La comptabilité traditionnelle par centres d'analyse pose problème en raison :
- a. De l'existence de centres de responsabilité
- b. De l'inadéquation de certaines unités d'œuvre
- c. De la croissance des charges fixes
- d. Du développement de la production par lots et petites séries
Q41. L'indice de sécurité d'une société est de 0,30. Cet indice signifie que :
- a. La société est déficitaire
- b. Aucune réponse n'est correcte
- c. Le chiffre d'affaires peut baisser de 30 % sans que le résultat devienne déficitaire
- d. La société sera bénéficiaire si son chiffre d'affaires est supérieur de 30 % aux prévisions
Q42. Le seuil de rentabilité peut être estimé :
- a. En coûts
- b. Par une date
- c. En chiffre d'affaires
- d. En quantité
Q43. Le recours à la sous-traitance a pour effet :
- a. D'augmenter les coûts variables
- b. D'augmenter la marge sur coûts variables
- c. D'augmenter les coûts fixes
- d. De diminuer les coûts fixes
Q44. Les immobilisations sont évaluées au bilan à :
- a. Leur valeur d'origine
- b. Leur valeur résiduelle
- c. L'amortissement
- d. Aucune réponse
Q45. Le coût préétabli :
- a. Est un coût prévisionnel
- b. Est un coût constaté
- c. Est toujours déterminé dans le cadre d'un budget d'exploitation
- d. Peut être un coût standard
Q46. Les écarts sont toujours calculés :
- a. Au niveau de la production normale
- b. Au niveau de la production réelle
- c. Par la différence entre le coût réel et le coût constaté
- d. Les 3 propositions sont fausses
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé
| Q | Réponse(s) | Justification |
|---|---|---|
| 1 | B + D | Externalisation : charges globales en baisse (100 k < 120 k) et EBE en hausse (le personnel sort des charges, la prestation externe pèse moins) ; la VA baisse (prestation externalisée = consommation externe). |
| 2 | A + C | Raccourcir les délais clients et réduire le cycle de stockage diminuent le BFR ; raccourcir les délais fournisseurs l'augmente. |
| 3 | A | VA (PCGM) = 2 904 + 9 044 − 7 422 = 4 526. VA retraitée = 4 526 + intérim 191 + crédit-bail 85 = 4 802 (proposition B arrondie fausse : 4 802 exact) ; C fausse : l'intérimaire n'est pas une charge de personnel en PCGM (c'est un retraitement justement). |
| 4 | C | Le bilan fonctionnel classe selon les cycles (exploitation, investissement, financement), c.-à-d. la longueur des opérations. |
| 5 | B | Pour un projet « simple » (flux conventionnels), VAN et TRI conduisent toujours à la même décision adopter/rejeter. |
| 6 | B | BFRE prévisionnel = 80 j × CA/jour futur = 80 × 10 000 × 1,20 = 960 000 DH. |
| 7 | A + B | MCV u = 20 − 15 = 5 DH ✓ ; SR volume = 2 000 000/5 = 400 000 u ✓ ; SR valeur = 400 000 × 20 = 8 000 000 (≠ 8 200 000). |
| 8 | D | Type d'investissement, intensité et mode de développement caractérisent la politique d'investissement. |
| 9 | A | Le bilan fonctionnel retient les valeurs brutes : on crée un fonds d'amortissement et de provisions dans les ressources stables. |
| 10 | B | Seule une hausse des achats revendus supérieure à la VA réduit l'EBE (les dotations et charges financières sont hors EBE). |
| 11 | A + C | BFR = actif circulant HT − passif circulant HT ✓ ; il croît normalement avec l'activité ✓. (B faux : TN = FDR − BFR.) |
| 12 | (énoncé illisible dans la source) | Question non traitable — signalé. |
| 13 | B | Écart sur prix = (prix réel − prix préétabli) × quantité réelle. |
| 14 | B + C + D | Coût d'obtention des commandes, calculé par commande, croissant avec le nombre de commandes. |
| 15 | A + B + D | Stock critique = niveau qui déclenche la commande (= stock d'alerte), fonction du délai d'approvisionnement (≠ stock de sécurité). |
| 16 | C | Budget établi pour plusieurs hypothèses d'activité. |
| 17 | aucune exacte | Wilson minimise le coût total de gestion (passation + possession) — aucune proposition ne le dit rigoureusement. |
| 18 | A | Ajustement exponentiel : y = b·aˣ. |
| 19 | D | Écart global CI = coût réel − coût préétabli de l'activité réelle. |
| 20 | D | Ordre : acceptation (2) → planification (4) → appréciation du CI (1) → tests/probants (3) → rapport (5). |
| 21 | D | Seuil de signification. |
| 22 | B | Le risque lié au contrôle dépend de l'entité, pas de l'auditeur. |
| 23 | B + C | Un bon CI privilégie les contrôles automatiques et préventifs. |
| 24 | D | La mise en place et la gestion du contrôle interne relèvent du management. |
| 25 | A + B | Personnel et achats de MP sont incorporables ; charges exceptionnelles et IS ne le sont pas. |
| 26 | A | Charges analytiques = charges générales − non incorporables + supplétives. |
| 27 | B | Charges de la CG non reprises en CA = non incorporables. |
| 28 | B | Les non incorporables s'ajoutent au résultat analytique pour retrouver le résultat général. |
| 29 | A | Les supplétives alourdissent le coût analytique : elles diminuent le résultat analytique. |
| 30 | B | CP des produits finis = coût d'achat des matières consommées + charges directes + indirectes de production. |
| 31 | B | Les entrées de PF s'évaluent au coût de production. |
| 32 | A + C + D | Coût complet théorique, calculable pour les seuls produits vendus (avec distribution) et utile à la fixation du prix. |
| 33 | B | Entrées de matières/marchandises au coût d'achat. |
| 34 | A + D | La méthode donne une rentabilité apparente et décompose le coût par grandes fonctions (l'abandon d'un produit exige des analyses complémentaires). |
| 35 | B | L'UO exprime le lien supposé de cause à effet entre activité du centre et produits. |
| 36 | A | Poids transporté : clé pertinente pour les frais de transport. |
| 37 | A | Centres d'analyse = charges indirectes uniquement. |
| 38 | A + B | CMUP et FIFO sont autorisés ; LIFO interdit, coût standard interdit en comptabilité générale. |
| 39 | C | Répartition primaire = charges indirectes vers centres secondaires et principaux. |
| 40 | B + C + D | Limites connues : UO inadéquates, croissance des charges fixes, production par lots/petites séries. |
| 41 | C | Indice de sécurité 0,30 = marge de baisse du CA sans déficit. |
| 42 | B + C + D | SR estimable en montant (CA), en quantité et par une date. |
| 43 | A + D | La sous-traitance transforme des coûts fixes en coûts variables (↑ CV, ↓ CF). |
| 44 | A | Immobilisations au bilan : valeur d'origine (coût historique) moins amortissements. |
| 45 | A + D | Le coût préétabli est un coût prévisionnel ; il peut être un coût standard. |
| 46 | B | Les écarts se calculent au niveau de la production réelle. |