Comptabilité Contrôle Audit (CCA)
Matières : Contrôle de Gestion, Comptabilité Analytique
Énoncé
Concours d'accès au Master Comptabilité Contrôle Audit (CCA) — ENCG Settat — 2018-2019
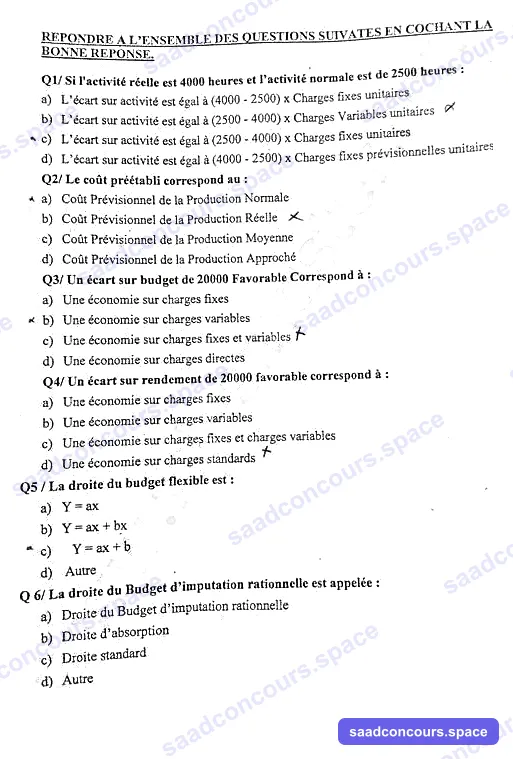
Répondre à l'ensemble des questions suivantes en cochant la bonne réponse.
Q1. Si l'activité réelle est 4000 heures et l'activité normale est de 2500 heures :
- a) L'écart sur activité est égal à (4000-2500) x Charges fixes unitaires
- b) L'écart sur activité est égal à (2500-4000) x Charges Variables unitaires
- c) L'écart sur activité est égal à (2500-4000) x Charges Variables unitaires
- d) L'écart sur activité est égal à (4000-2500) x Charges fixes prévisionnelles unitaires
Q2. Le coût préétabli correspond au :
- a) Coût Prévisionnel de la Production Normale
- b) Coût Prévisionnel de la Production Réelle
- c) Coût Prévisionnel de la Production Moyenne
- d) Coût Prévisionnel de la Production Approché
Q3. Un écart sur budget de 20 000 Favorable correspond à :
- a) Une économie sur charges fixes
- b) Une économie sur charges variables
- c) Une économie sur charges fixes et variables
- d) Une économie sur charges directes
Q4. Un écart sur rendement de 20 000 favorable correspond à :
- a) Une économie sur charges fixes
- b) Une économie sur charges variables
- c) Une économie sur charges fixes et charges variables
- d) Une économie sur charges standards
Q5. La droite du budget flexible est :
- a) Y = ax
- b) Y = ax + bx
- c) Y = ax + b
- d) Autre
Q6. La droite du Budget d'imputation rationnelle est appelée :
- a) Droite du Budget d'imputation rationnelle
- b) Droite d'absorption
- c) Droite standard
- d) Autre
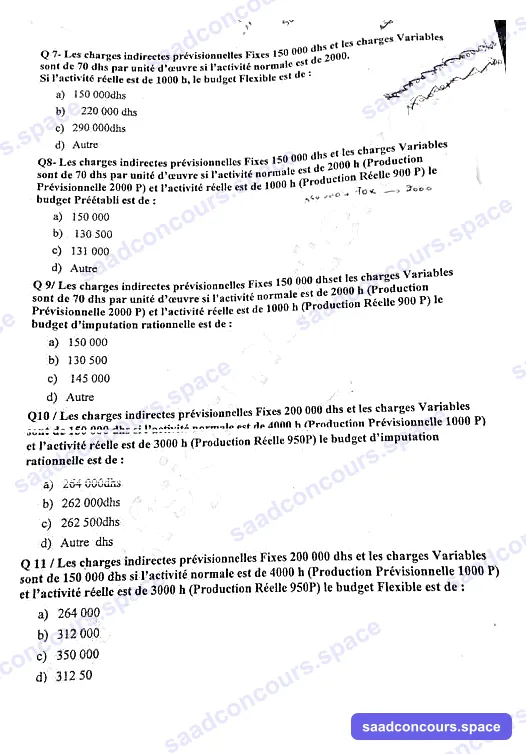
Q7. Les charges indirectes prévisionnelles fixes 150 000 dhs et les charges variables sont de 70 dhs par unité d'œuvre si l'activité normale est de 1000 h. Si l'activité réelle est de 1100 h, le budget Flexible est de :
- a) 150 000dhs
- b) 220 000 dhs
- c) 290 000dhs
- d) Autre
Q8. Les charges indirectes prévisionnelles Fixes 150 000 dhs et les charges Variables sont de 70 dhs par unité d'œuvre si l'activité normale est de 2000 h (Production Prévisionnelle 2000 P) et l'activité réelle est de 1000 h (Production Réelle 900 P), le budget Préétabli est de :
- a) 150 000
- b) 130 500
- c) 131 000
- d) Autre
Q9. Les charges indirectes prévisionnelles Fixes 150 000 dhs et les charges Variables sont de 70 dhs par unité d'œuvre si l'activité normale est de 2000 h (Production Prévisionnelle 2000 P) et l'activité réelle est de 1000 h (Production Réelle 900 P), le budget d'imputation rationnelle est de :
- a) 150 000
- b) 130 500
- c) 145 000
- d) Autre
Q10. Les charges indirectes prévisionnelles Fixes 200 000 dhs et les charges Variables sont de 150 000 dhs si l'activité normale est de 4000 h (Production Prévisionnelle 1000 P) et l'activité réelle est de 3000 h (Production Réelle 950P), le budget d'imputation rationnelle est de :
- a) 264 000dhs
- b) 262 000dhs
- c) 262 500dhs
- d) Autre dhs
Q11. Les charges indirectes prévisionnelles Fixes 200 000 dhs et les charges Variables sont de 150 000 dhs si l'activité normale est de 4000 h (Production Prévisionnelle 1000 P) et l'activité réelle est de 3000 h (Production Réelle 950P), le budget Flexible est de :
- a) 264 000
- b) 312 000
- c) 350 000
- d) 312 50
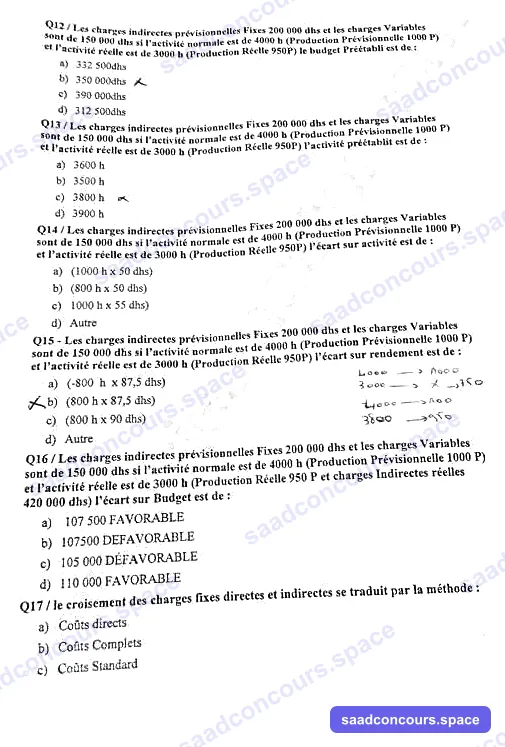
Q12. Les charges indirectes prévisionnelles Fixes 200 000 dhs et les charges Variables sont de 150 000 dhs si l'activité normale est de 4000 h (Production Prévisionnelle 1000 P) et l'activité réelle est de 3000 h (Production Réelle 950P), le budget Préétabli est de :
- a) 332 500dhs
- b) 350 000dhs
- c) 390 000dhs
- d) 312 500dhs
Q13. Les charges indirectes prévisionnelles Fixes 200 000 dhs et les charges Variables sont de 150 000 dhs si l'activité normale est de 4000 h (Production Prévisionnelle 1000 P) et l'activité réelle est de 3000 h (Production Réelle 950P), l'activité préétablit est de :
- a) 3600 h
- b) 3500 h
- c) 3800 h
- d) 3900 h
Q14. Les charges indirectes prévisionnelles Fixes 200 000 dhs et les charges Variables sont de 150 000 dhs si l'activité normale est de 4000 h (Production Prévisionnelle 1000 P) et l'activité réelle est de 3000 h (Production Réelle 950P), l'écart sur activité est de :
- a) (1000 x 50 dhs)
- b) (800 x 50 dhs)
- c) (1000 x 55 dhs)
- d) Autre
Q15. Les charges indirectes prévisionnelles Fixes 200 000 dhs et les charges Variables sont de 150 000 dhs si l'activité normale est de 4000 h (Production Prévisionnelle 1000 P) et l'activité réelle est de 3000 h (Production Réelle 950P), l'écart sur rendement est de :
- a) (-800 h x 87,5 dhs)
- b) (800 h x 87,5 dhs)
- c) (800 h x 90 dhs)
- d) Autre
Q16. Les charges indirectes prévisionnelles Fixes 200 000 dhs et les charges Variables sont de 150 000 dhs si l'activité normale est de 4000 h (Production Prévisionnelle 1000 P) et l'activité réelle est de 3000 h (Production Réelle 950P et charges Indirectes réelles 420 000 dhs) l'écart sur Budget est de :
- a) 107 500 FAVORABLE
- b) 107500 DEFAVORABLE
- c) 105 000 DÉFAVORABLE
- d) 110 000 FAVORABLE
Q17. Le croisement des charges fixes directes et indirectes se traduit par la méthode des :
- a) Coûts directs
- b) Coûts Complets
- c) Coûts Standard
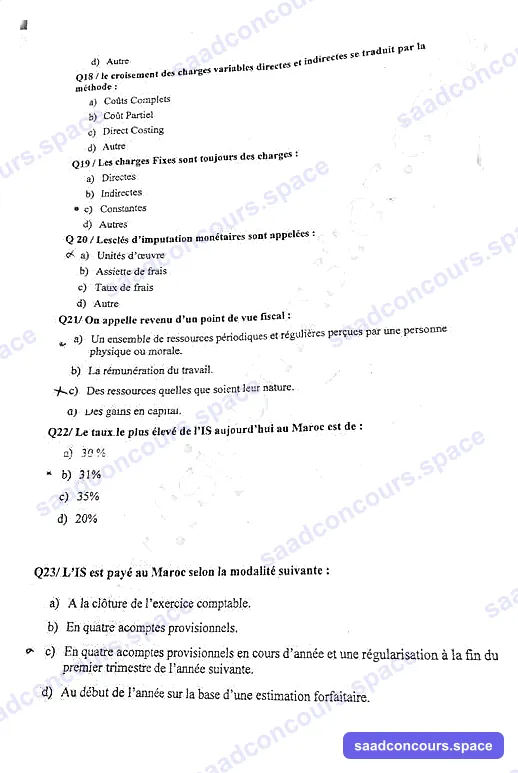
Q18. Le croisement des charges variables directes et indirectes se traduit par la méthode :
- a) Coûts Complets
- b) Coût Partiel
- c) Direct Costing
- d) Autre
Q19. Les charges Fixes sont toujours des charges :
- a) Directes
- b) Indirectes
- c) Constantes
- d) Autres
Q20. Les clés d'imputation monétaires sont appelées :
- a) Unités d'œuvre
- b) Assiette de frais
- c) Taux de frais
- d) Autre
Q21. On appelle revenu d'un point de vue fiscal :
- a) Un ensemble de ressources périodiques et régulières perçues par une personne physique ou morale
- b) La rémunération du travail
- c) Des ressources quelles que soient leur nature
- d) Des gains en capital
Q22. Le taux le plus élevé de l'IS aujourd'hui au Maroc est de :
- a) 30%
- b) 31%
- c) 35%
- d) 20%
Q23. L'IS est payé au Maroc selon la modalité suivante :
- a) A la clôture de l'exercice comptable
- b) En quatre acomptes provisionnels
- c) En quatre acomptes provisionnels en cours d'année et une régularisation à la fin du premier trimestre de l'année suivante
- d) Au début de l'année sur la base d'une estimation forfaitaire
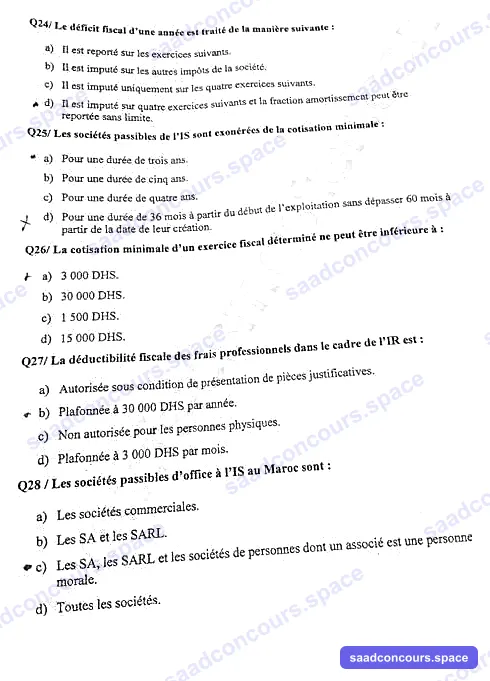
Q24. Le déficit fiscal d'une année est traité de la manière suivante :
- a) Il est reporté sur les exercices suivants
- b) Il est imputé sur les autres impôts de la société
- c) Il est imputé uniquement sur les quatre exercices suivants
- d) Il est imputé sur quatre exercices suivants et la fraction amortissement peut être reportée sans limite
Q25. Les sociétés passibles de l'IS sont exonérées de la cotisation minimale :
- a) Pour une durée de trois ans
- b) Pour une durée de cinq ans
- c) Pour une durée de quatre ans
- d) Pour une durée de 36 mois à partir du début de l'exploitation sans dépasser 60 mois à partir de la date de leur création
Q26. La cotisation minimale d'un exercice fiscal déterminé ne peut être inférieure à :
- a) 3 000 DHS
- b) 30 000 DHS
- c) 1 500 DHS
- d) 15 000 DHS
Q27. La déductibilité fiscale des frais professionnels dans le cadre de l'IR est :
- a) Autorisée sous condition de présentation de pièces justificatives
- b) Plafonnée à 30 000 DHS par année
- c) Non autorisée pour les personnes physiques
- d) Plafonnée à 3 000 DHS par mois
Q28. Les sociétés passibles d'office à l'IS au Maroc sont :
- a) Les sociétés commerciales
- b) Les SA et les SARL
- c) Les SA, les SARL et les sociétés de personnes dont un associé est une personne morale
- d) Toutes les sociétés
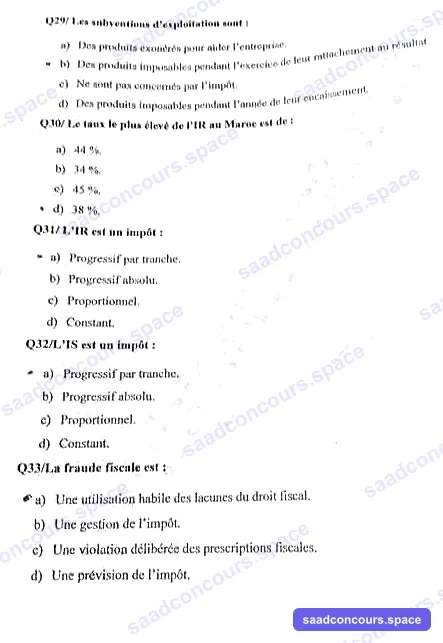
Q29. Les subventions d'exploitation sont :
- a) Des produits exonérés pour aider l'entreprise
- b) Des produits imposables pendant l'exercice de leur rattachement au résultat
- c) Ne sont pas concernées par l'impôt
- d) Des produits imposables pendant l'année de leur encaissement
Q30. Le taux le plus élevé de l'IR au Maroc est de :
- a) 44%
- b) 34%
- c) 45%
- d) 38%
Q31. L'IR est un impôt :
- a) Progressif par tranche
- b) Progressif absolu
- c) Proportionnel
- d) Constant
Q32. L'IS est un impôt :
- a) Progressif par tranche
- b) Progressif absolu
- c) Proportionnel
- d) Constant
Q33. La fraude fiscale est :
- a) Une utilisation habile des lacunes du droit fiscal
- b) Une gestion de l'impôt
- c) Une violation délibérée des prescriptions fiscales
- d) Une prévision de l'impôt
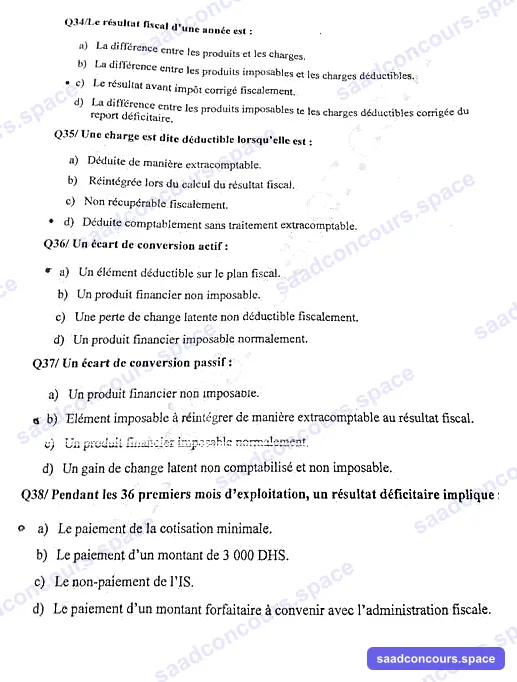
Q34. Le résultat fiscal d'une année est :
- a) La différence entre les produits et les charges
- b) La différence entre les produits imposables et les charges déductibles
- c) Le résultat avant impôt corrigé fiscalement
- d) La différence entre les produits imposables et les charges déductibles corrigée du report déficitaire
Q35. Une charge est dite déductible lorsqu'elle est :
- a) Déduite de manière extracomptable
- b) Réintégrée lors du calcul du résultat fiscal
- c) Non récupérable fiscalement
- d) Déduite comptablement sans traitement extracomptable
Q36. Un écart de conversion actif :
- a) Un élément déductible sur le plan fiscal
- b) Un produit financier non imposable
- c) Une perte de change latente non déductible fiscalement
- d) Un produit financier imposable normalement
Q37. Un écart de conversion passif :
- a) Un produit financier non imposable
- b) Élément imposable à réintégrer de manière extracomptable au résultat fiscal
- c) Un produit financier imposable normalement
- d) Un gain de change latent non comptabilisé et non imposable
Q38. Pendant les 36 premiers mois d'exploitation, un résultat déficitaire implique :
- a) Le paiement de la cotisation minimale
- b) Le paiement d'un montant de 3 000 DHS
- c) Le non-paiement de l'IS
- d) Le paiement d'un montant forfaitaire à convenir avec l'administration fiscale
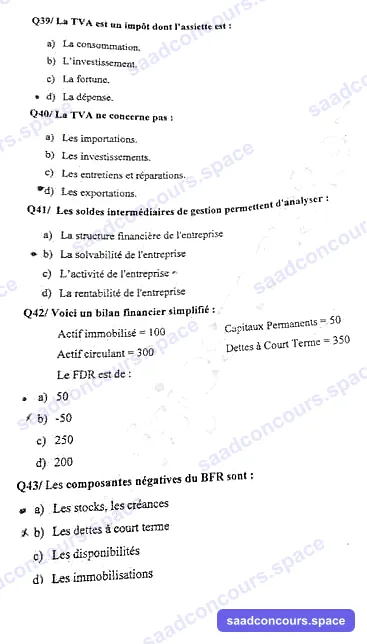
Q39. La TVA est un impôt dont l'assiette est :
- a) La consommation
- b) L'investissement
- c) La fortune
- d) La dépense
Q40. La TVA ne concerne pas :
- a) Les importations
- b) Les investissements
- c) Les entretiens et réparations
- d) Les exportations
Q41. Les soldes intermédiaires de gestion permettent d'analyser :
- a) La structure financière de l'entreprise
- b) La solvabilité de l'entreprise
- c) L'activité de l'entreprise
- d) La rentabilité de l'entreprise
Q42. Voici un bilan financier simplifié : Actif immobilisé = 100, Actif circulant = 300, Capitaux Permanents = 50, Dettes à Court Terme = 350. Le FDR est de :
- a) 50
- b) -50
- c) 250
- d) 200
Q43. Les composantes négatives du BFR sont :
- a) Les stocks, les créances
- b) Les dettes à court terme
- c) Les disponibilités
- d) Les immobilisations
Q44. Le lien entre la rentabilité économique et la rentabilité financière s'appelle :
- a) Effet Gulliver
- b) Effet kiss cool
- c) Effet de levier
- d) Effet de ciseaux
Q45. Le marché des actions :
- a) Est un marché de la dette
- b) Donne droit à du capital
- c) Peut donner droit à de la dette sous certaines conditions
- d) Donne droit à un des titres hybrides
Q46. Actionnaires et créanciers :
- a) Sont les mêmes personnes
- b) Se battent toute l'année
- c) Ont des intérêts disjoints
- d) Ont des intérêts toujours convergents
Q47. La VAN désigne :
- a) La valeur acquise nette
- b) La valeur admise nette
- c) La valeur actuelle nette
- d) La valeur autonome nette
Q48. Au taux de rendement interne :
- a) La VAN est positive
- b) La VAN est nulle
- c) La VAN est négative
Q49. Le CMPC est :
- a) Le coût des matières premières consommées
- b) Le coût des marchandises pour clients
- c) Le coût des machines pour clients
- d) Le coût moyen pondéré du capital
Q50. La solvabilité de l'entreprise est appréciée par :
- a) L'actif net comptable corrigé
- b) L'excédent brut d'exploitation
- c) Le ratio dettes de financement sur capitaux propres
- d) Le besoin en fonds de roulement
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé (50 questions)
| Q | Réponse | Justification |
|---|---|---|
| 1 | a | Écart sur activité = (Activité réelle − Activité normale) × charges fixes unitaires. |
| 2 | b | Coût préétabli = coût prévisionnel appliqué à la production réelle. |
| 3 | c | L'écart sur budget compare le réel au budget flexible : il porte sur les charges fixes et variables du centre. |
| 4 | b | L'écart sur rendement traduit une consommation excessive/économique d'UO variables. |
| 5 | c | Y = ax + b. |
| 6 | b (selon la terminologie du cours) | La droite d'imputation rationnelle passe par le point d'activité normale (« droite d'absorption »). |
| 7 | d | BF = 150 000 + 70 × 1 100 = 227 000 DH (aucune proposition exacte). |
| 8 | b | Coût standard unitaire = (150 000+70×2 000)/2 000 = 145 → 900 P × 145 = 130 500 DH. |
| 9 | c | BIR = 150 000 × (1 000/2 000) + 70 × 1 000 = 145 000 DH. |
| 10 | c | CV unitaire = 150 000/4 000 = 37,5 ; BIR = 200 000×0,75 + 3 000×37,5 = 262 500 DH. |
| 11 | d | BF = 200 000 + 112 500 = 312 500 DH. |
| 12 | a | Préétabli pour 950 P = 950 × 350 = 332 500 DH. |
| 13 | c | Heures préétablies = 4 h/P × 950 = 3 800 h. |
| 14 | a | Écart activité = (3 000 − 4 000) × 50 = −1 000 × 50 DH. |
| 15 | a | Taux complet = 350 000/4 000 = 87,5 ; (3 000 − 3 800) h × 87,5. |
| 16 | b | CI réelles 420 000 − BF ajusté 312 500 = +107 500 défavorable. |
| 17 | b | Fixes directes + indirectes ⇒ coûts complets. |
| 18 | c | Variables directes + indirectes ⇒ direct costing. |
| 19 | c | Les charges fixes sont constantes en fonction du volume (pas nécessairement directes ou indirectes). |
| 20 | b | Clés monétaires = assiettes de frais. |
| 21 | a | Définition fiscale : ressources périodiques et régulières. |
| 22 | b | Taux normal supérieur alors applicable : 31 %. |
| 23 | c | Quatre acomptes provisionnels + régularisation avant fin du 1ᵉʳ trimestre N+1. |
| 24 | d | Report sur 4 exercices ; fraction correspondant aux dotations d'amortissement reportable sans limite. |
| 25 | d | Exonération de CM pendant 36 mois d'exploitation (max 60 mois après création). |
| 26 | a | CM minimale absolue : 3 000 DH. |
| 27 | a + b | Frais professionnels déductibles sur justificatifs, plafonnés à 30 000 DH/an (2 500/mois). |
| 28 | c | Passibles d'office : SA, SARL et sociétés de personnes dont un associé est une personne morale. |
| 29 | b | Subventions d'exploitation : produits imposables au titre de l'exercice de rattachement. |
| 30 | d | Taux marginal IR : 38 %. |
| 31 | a | IR : impôt progressif par tranche. |
| 32 | a | IS : barème progressif par tranche (au moment de l'épreuve). |
| 33 | c | Fraude = violation délibérée des prescriptions fiscales. |
| 34 | c | Résultat fiscal = résultat comptable corrigé fiscalement (réintégrations/déductions). |
| 35 | d | Charge déductible = déduite comptablement sans traitement extracomptable. |
| 36 | c | Écart de conversion actif = perte de change latente, non déductible fiscalement. |
| 37 | b | Écart de conversion passif = gain latent imposable → réintégration extracomptable. |
| 38 | c | Pendant les 36 premiers mois, exonération de CM → aucun paiement. |
| 39 | a | La TVA frappe la consommation (dépense de consommation). |
| 40 | d | Les exportations sont exonérées (avec droit à déduction). |
| 41 | c + d | Les SIG analysent l'activité et la rentabilité. |
| 42 | b | FDR = capitaux permanents − actif immobilisé = 50 − 100 = −50. |
| 43 | b | Les dettes à court terme sont la composante négative (ressource) du BFR. |
| 44 | c | Effet de levier. |
| 45 | b | Le marché des actions porte sur des titres donnant droit au capital. |
| 46 | c | Actionnaires et créanciers ont des intérêts disjoints (risque vs rendement garanti). |
| 47 | c | VAN = valeur actuelle nette. |
| 48 | b | Au TRI, la VAN est nulle. |
| 49 | d | CMPC = coût moyen pondéré du capital (WACC). |
| 50 | a | Solvabilité appréciée par l'actif net comptable corrigé. |