Comptabilité Contrôle Audit (CCA)
Matières : Analyse Financière, Contrôle de Gestion, Audit, Comptabilité Approfondie, Comptabilité Analytique
Énoncé
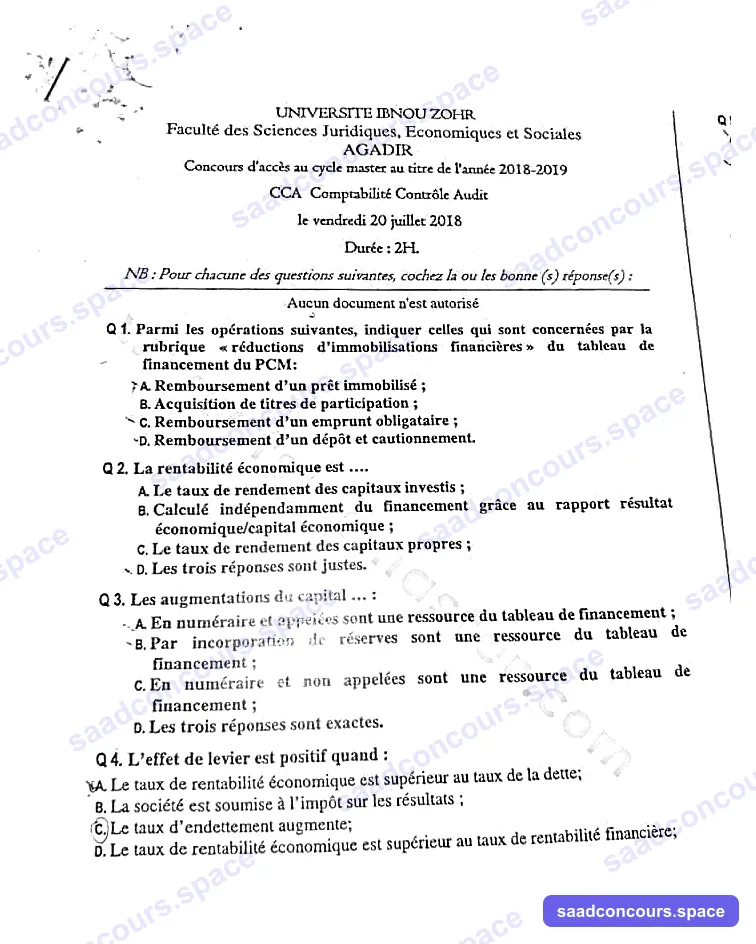
Université Ibnou Zohr — Faculté des Sciences Juridiques, Économiques et Sociales — Agadir
Concours d'accès au cycle master au titre de l'année 2018-2019
CCA — Comptabilité Contrôle Audit
Le vendredi 20 juillet 2018 — Durée : 2H.
NB : Pour chacune des questions suivantes, cochez la ou les bonne(s) réponse(s). Aucun document n'est autorisé.
Q1. Parmi les opérations suivantes, indiquer celles qui sont concernées par la rubrique « réductions d'immobilisations financières » du tableau de financement du PCM :
- a. Remboursement d'un prêt immobilisé
- b. Acquisition de titres de participation
- c. Remboursement d'un emprunt obligataire
- d. Remboursement d'un dépôt et cautionnement
Q2. La rentabilité économique est … :
- a. Le taux de rendement des capitaux investis
- b. Calculée indépendamment du financement grâce au rapport résultat économique/capital économique
- c. Le taux de rendement des capitaux propres
- d. Les trois réponses sont justes
Q3. Les augmentations du capital … :
- a. En numéraire et appelées sont une ressource du tableau de financement
- b. Par incorporation de réserves sont une ressource du tableau de financement
- c. En numéraire et non appelées sont une ressource du tableau de financement
- d. Les trois réponses sont exactes
Q4. L'effet de levier est positif quand :
- a. Le taux de rentabilité économique est supérieur au taux de la dette
- b. La société est soumise à l'impôt sur les résultats
- c. Le taux d'endettement augmente
- d. Le taux de rentabilité économique est supérieur au taux de rentabilité financière
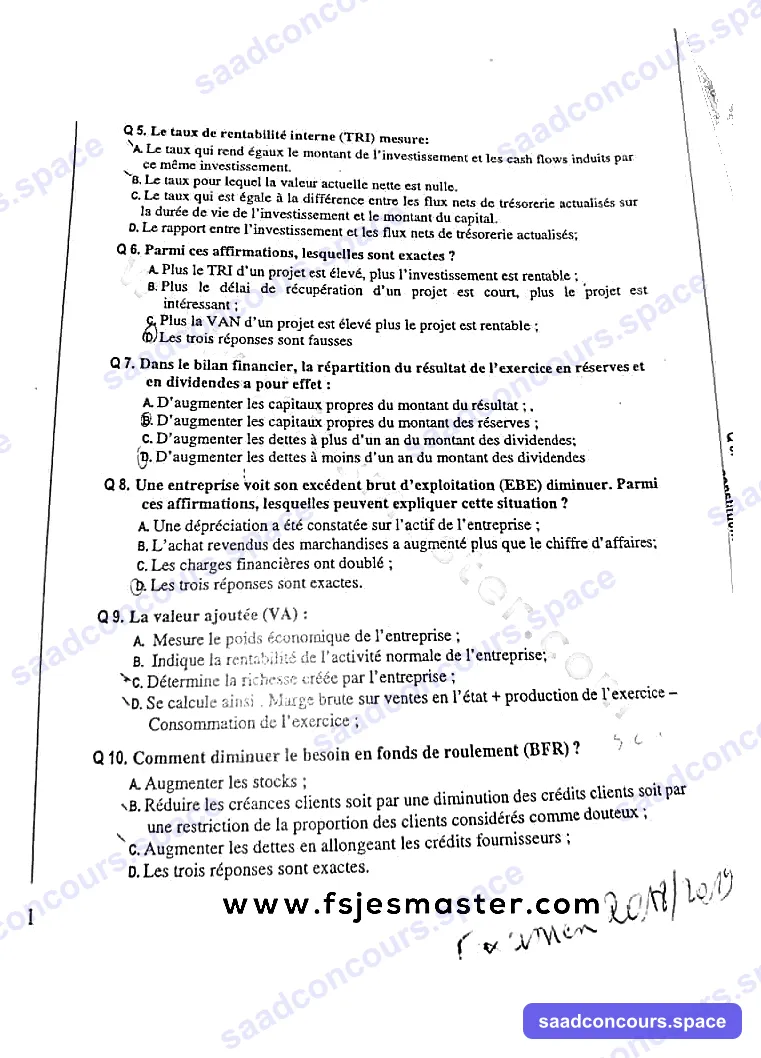
Q5. Le taux de rentabilité interne (TRI) mesure :
- a. Le taux qui rend égaux le montant de l'investissement et les cash flows induits par ce même investissement
- b. Le taux pour lequel la valeur actuelle nette est nulle
- c. Le taux qui est égal à la différence entre les flux nets de trésorerie actualisés sur la durée de vie de l'investissement et le montant du capital
- d. Le rapport entre le montant de l'investissement et les flux nets de trésorerie actualisés
Q6. Parmi ces affirmations, lesquelles sont exactes ?
- a. Plus le TRI d'un projet est élevé, plus l'investissement est rentable
- b. Plus le délai de récupération d'un projet est court, plus le projet est intéressant
- c. Plus la VAN d'un projet est élevé plus le projet est rentable
- d. Les trois réponses sont fausses
Q7. Dans le bilan financier, la répartition du résultat de l'exercice en réserves et en dividendes a pour effet :
- a. D'augmenter les capitaux propres du montant du résultat
- b. D'augmenter les capitaux propres du montant des réserves
- c. D'augmenter les dettes à plus d'un an du montant des dividendes
- d. D'augmenter les dettes à moins d'un an du montant des dividendes
Q8. Une entreprise voit son excédent brut d'exploitation (EBE) diminuer. Parmi ces affirmations, lesquelles peuvent expliquer cette situation ?
- a. Une dépréciation a été constatée sur l'actif de l'entreprise
- b. L'achat revendus des marchandises a augmenté plus que le chiffre d'affaires
- c. Les charges financières ont doublé
- d. Les trois réponses sont exactes
Q9. La valeur ajoutée (VA) :
- a. Mesure le poids économique de l'entreprise
- b. Indique la rentabilité de l'activité normale de l'entreprise
- c. Détermine la richesse créée par l'entreprise
- d. Se calcule ainsi : Marge brute sur ventes en l'état + production de l'exercice − Consommation de l'exercice
Q10. Comment diminuer le besoin en fonds de roulement (BFR) ?
- a. Augmenter les stocks
- b. Réduire les créances clients soit par une diminution des crédits clients soit par une restriction de la proportion des clients considérés comme douteux
- c. Augmenter les dettes en allongeant les crédits fournisseurs
- d. Les trois réponses sont exactes
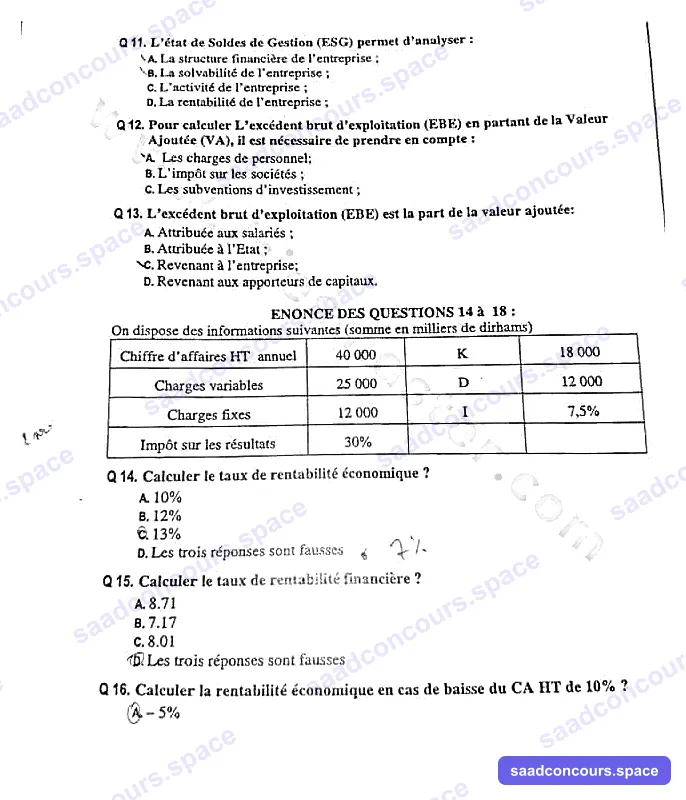
Q11. L'État de Soldes de Gestion (ESG) permet d'analyser :
- a. La structure financière de l'entreprise
- b. La solvabilité de l'entreprise
- c. L'activité de l'entreprise
- d. La rentabilité de l'entreprise
Q12. Pour calculer l'Excédent Brut d'Exploitation (EBE) en partant de la Valeur Ajoutée (VA), il est nécessaire de prendre en compte :
- a. Les charges de personnel
- b. L'impôt sur les sociétés
- c. Les subventions d'investissement
Q13. L'excédent brut d'exploitation (EBE) est la part de la valeur ajoutée :
- a. Attribuée aux salariés
- b. Attribuée à l'État
- c. Revenant à l'entreprise
- d. Revenant aux apporteurs de capitaux
Énoncé des questions 14 à 18 : On dispose des informations suivantes (somme en milliers de dirhams) :
| Élément | Valeur | Valeur | |
|---|---|---|---|
| Chiffre d'affaires HT annuel | 40 000 | K | 18 000 |
| Charges variables | 25 000 | D | 12 000 |
| Charges fixes | 12 000 | I | 7,5% |
| Impôt sur les résultats | 30% |
Q14. Calculer le taux de rentabilité économique ?
- a. 10%
- b. 12%
- c. 13%
- d. Les trois réponses sont fausses
Q15. Calculer le taux de rentabilité financière ?
- a. 8.71
- b. 7.17
- c. 8.01
- d. Les trois réponses sont fausses
Q16. Calculer la rentabilité économique en cas de baisse du CA HT de 10% ?
- a. −5%
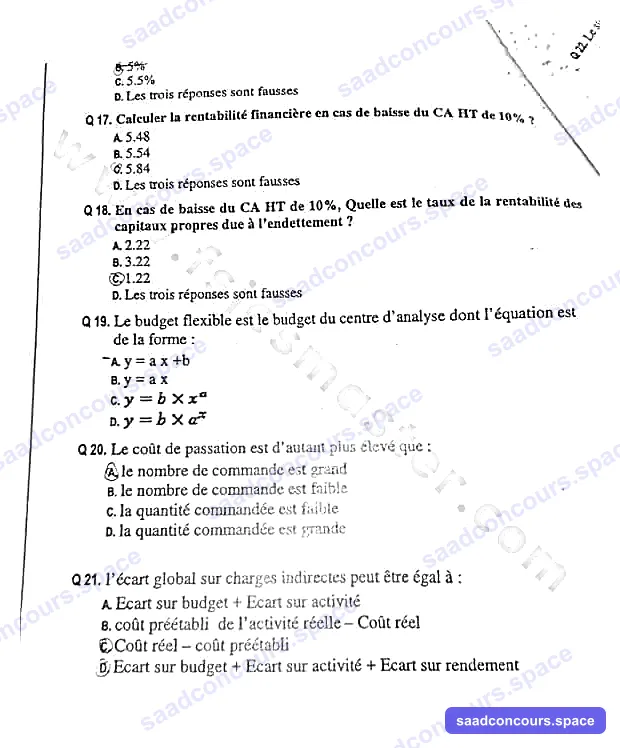
- b. 5%
- c. 5.5%
- d. Les trois réponses sont fausses
Q17. Calculer la rentabilité financière en cas de baisse du CA HT de 10% ?
- a. 5.48
- b. 5.54
- c. 5.84
- d. Les trois réponses sont fausses
Q18. En cas de baisse du CA HT de 10%, quelle est le taux de la rentabilité des capitaux propres due à l'endettement ?
- a. 2.22
- b. 3.22
- c. 1.22
- d. Les trois réponses sont fausses
Q19. Le budget flexible est le budget du centre d'analyse dont l'équation est de la forme :
- a. y = ax + b
- b. y = ax
- c. y = b × xᵃ
- d. y = b × aˣ
Q20. Le coût de passation est d'autant plus élevé que :
- a. Le nombre de commande est grand
- b. Le nombre de commande est faible
- c. La quantité commandée est faible
- d. La quantité commandée est grande
Q21. L'écart global sur charges indirectes peut être égal à :
- a. Écart sur budget + Écart sur activité
- b. Coût préétabli de l'activité réelle − Coût réel
- c. Coût réel − coût préétabli
- d. Écart sur budget + Écart sur activité + Écart sur rendement
Q22. Le stock de sécurité :
- a. Permet de déclencher la commande
- b. Constitue une garantie si la consommation s'accélère avant la date de commande
- c. Constitue une garantie si la consommation s'accélère après la date de commande
- d. Est le stock d'alerte
Q23. Les écarts sont toujours calculés :
- a. Au niveau de la production normale
- b. Au niveau de la production réelle
- c. Par la différence entre le coût réel et le coût constaté
- d. Les 3 propositions sont fausses
Q24. Le stock critique minimal est :
- a. Le niveau du stock qui déclenche la commande
- b. Le niveau du stock qui implique la rupture en cas de dépassement sans commande
- c. Le stock de sécurité
- d. Déterminé en fonction du délai d'approvisionnement
Q25. Le budget flexible est le budget du centre d'analyse :
- a. Établi pour l'activité réelle
- b. Établi pour l'activité normale
- c. Établi pour plusieurs hypothèses d'activité
- d. Constitué des charges directes et indirectes
Q26. Le modèle de Wilson permet de calculer le nombre optimal de commande à passer pour :
- a. Minimiser le coût total de stockage
- b. Optimiser le délai de livraison
- c. Constituer un stock de sécurité
- d. Minimiser le coût d'achat
Q27. L'écart global sur charges directes peut être égal à :
- a. Écart sur budget + Écart sur activité + écart sur rendement
- b. Écart sur quantité + Écart sur prix
- c. Coût réel − coût préétabli
- d. Écart sur quantité + Écart sur prix + Écart résiduel
Q28. Dans la méthode des coefficients saisonniers, pour prendre en compte la saisonnalité il faut :
- a. Diviser la prévision extra-saisonnière par le coefficient saisonnier
- b. Multiplier la prévision extra-saisonnière par le coefficient saisonnier
- c. Garder la prévision extra-saisonnière
- d. Les 3 propositions sont fausses
Q29. L'audit légal est :
- a. Un audit optionnel
- b. Un audit interne
- c. Un audit obligatoire
- d. Un audit externe
Q30. Un auditeur est forcément un :
- a. Commissaire aux comptes
- b. Inspecteur
- c. Expert-comptable
- d. Professionnel de traitement de l'information
Q31. Lors de l'accomplissement d'une mission d'audit, un auditeur n'est pas tenu de :
- a. Tout contrôler
- b. Revoir toutes l'opération passée au niveau comptable
- c. Planifier et orienter le travail de l'auditeur interne
- d. Mettre en place tous les moyens nécessaires à la réalisation de la mission
Q32. Dans quel(s) cas parle-t-on d'une fraude ?
- a. Une erreur sur la date d'enregistrement d'une opération
- b. Une erreur sur le calcul arithmétique d'une opération
- c. Le non enregistrement d'une sortie de stock
- d. L'enregistrement d'opérations fictives
Q33. Un auditeur social s'intéresse à :
- a. Évaluer la procédure de recrutement
- b. Décider les augmentations de salaires
- c. Décider le licenciement des salariés non productifs
- d. Vérifier le respect d'une procédure de recrutement
Q34. La répartition primaire correspond à :
- a. La répartition des charges indirectes du compte de résultat dans les centres d'analyse principaux
- b. La répartition des charges des centres auxiliaires dans les centres principaux
- c. La répartition des charges indirectes du compte de résultat dans les centres d'analyse secondaire et principaux
- d. La répartition des charges directes et indirectes du compte de résultat dans les centres d'analyse secondaire
Q35. Les centres d'analyse regroupement :
- a. Des charges directes et indirectes
- b. Des charges indirectes uniquement
- c. Des charges fixes et variables
- d. Des charges fixes uniquement
Q36. L'unité d'œuvre correspond :
- a. À une clé de répartition
- b. Au rapport entre les charges directes et indirectes du centre divisées par le nombre d'unité d'œuvre
- c. À un lien supposé de cause à effet entre la dépense du centre et l'élaboration du produit
- d. Au taux de rémunération de main-d'œuvre
Q37. Les charges supplétives :
- a. Ont pour effet de diminuer le résultat analytique
- b. Doivent être retranchées du résultat global analytique pour retrouver le résultat de la comptabilité générale
- c. Doivent être ajoutées au résultat global analytique pour retrouver le résultat de la comptabilité générale
- d. Ont pour effet d'augmenter le résultat analytique
Q38. La direction par objectif (DPO) permet :
- a. La motivation du personnel
- b. La responsabilisation
- c. La performance économique
- d. Toutes les réponses sont justes
Q39. La complexité de l'activité des organisations implique :
- a. La division des tâches et la coordination
- b. La division des tâches et la communication
- c. La répartition des tâches et l'évaluation
- d. L'externalisation des activités
Q40. Selon l'école de la contingence, une organisation est :
- a. Un système ouvert
- b. Un système flexible qui s'adapte à son environnement
- c. Un système fermé
- d. Un système statique
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé (40 questions)
| Q | Réponse(s) | Justification |
|---|---|---|
| 1 | A + D | Remboursement de prêts immobilisés et de dépêts/cautionnements versés = réductions d'immobilisations financières (l'emprunt obligataire relève des dettes de financement). |
| 2 | A + B | Re = rendement des capitaux investis, calculée indépendamment du mode de financement. |
| 3 | A + C | Seules les augmentations en numéraire (appelées ou non) sont des ressources ; l'incorporation de réserves est un simple reclassement interne. |
| 4 | A | Effet de levier positif si rentabilité économique > coût (après IS) de la dette. |
| 5 | A + B | TRI : taux qui annule la VAN, i.e. égalise capital investi et flux actualisés. |
| 6 | A + B + C | Les trois affirmations sont exactes. |
| 7 | B + D | Les réserves renforcent les capitaux propres ; les dividendes créent une dette à moins d'un an. |
| 8 | B | L'EBE est calculé avant dotations (A) et charges financières (C) : seul B l'affecte. |
| 9 | A + C + D | La VA mesure le poids économique/richesse créée ; sa formule est bien celle de D. |
| 10 | B + C | Réduire les crédits clients et allonger les crédits fournisseurs diminuent le BFR (les stocks, non). |
| 11 | C + D | L'ESG analyse l'activité (VA, EBE…) et la rentabilité, pas la structure financière. |
| 12 | A | EBE = VA + subventions d'exploitation − impôts et taxes − charges de personnel. |
| 13 | C | L'EBE est la part de la VA revenant à l'entreprise (avant répartition aux apporteurs de ressources). |
Questions 14 à 18 (données : CA 40 000 ; CV 25 000 ; CF 12 000 ; K 18 000 ; D 12 000 ; i 7,5 % ; IS 30 %)
MCV = 15 000 ; résultat économique avant IS = MCV − CF = 3 000 ; capitaux propres = K − D = 6 000.
| Q | Calcul | Réponse |
|---|---|---|
| 14 | Re = 3 000 × 0,7 / 18 000 = 11,67 % | B (arrondi 12 %) |
| 15 | RN = (3 000 − 12 000×7,5 %) × 0,7 = 1 470 ; RF = 1 470/6 000 = 24,5 % | D (aucune proposition) |
| 16 | CA −10 % : MCV = 13 500 ; rés. éco. = 1 500 × 0,7 = 1 050 ; Re = 1 050/18 000 = 5,83 % | C (5,84 %) |
| 17 | RN = (1 500 − 900) × 0,7 = 420 ; RF = 420/6 000 = 7 % | D (aucune proposition) |
| 18 | Effet de l'endettement = (Re après IS − i×(1−t)) × D/CP = (5,83 % − 5,25 %) × 2 ≈ +1,17 pt | C (1,22) |
(Les propositions des Q15 et Q17 ne correspondent aux calculs sous aucune lecture cohérente des données — incohérence signalée.)
| Q | Réponse(s) | Justification |
|---|---|---|
| 19 | A | Budget flexible : y = ax + b (part variable + partie fixe). |
| 20 | A | Le coût de passage croît avec le nombre de commandes. |
| 21 | C + D | Écart global = coût réel − coût préétabli de la production réelle = budget + activité + rendement. |
| 22 | B | Le stock de sécurité couvre une accélération de consommation pendant le délai de livraison. |
| 23 | B | Les écarts s'établissent au niveau de la production réelle. |
| 24 | A (+D) | Stock critique = niveau qui déclenche la commande, fonction du délai d'approvisionnement. |
| 25 | C | Le budget flexible est établi pour plusieurs niveaux d'activité. |
| 26 | A (le plus proche) | En réalité Wilson minimise le coût total de gestion (passation + possession) ; aucune proposition n'est rigoureusement exacte. |
| 27 | B + C | Écart global CD = coût réel − préétabli = écart sur quantité + écart sur prix. |
| 28 | B | Prévision saisonnière = prévision extra-saisonnière × coefficient saisonnier. |
| 29 | C + D | L'audit légal est obligatoire et externe (CAC). |
| 30 | D | Un auditeur n'est pas nécessairement CAC, inspecteur ou expert-comptable. |
| 31 | A + B | L'auditeur ne contrôle pas tout (sondages) et ne révise pas toutes les opérations. |
| 32 | D | Les opérations fictives relèvent de la fraude ; les autres cas sont des erreurs. |
| 33 | A + D | L'audit social évalue et vérifie les procédures ; il ne décide pas. |
| 34 | C | Répartition primaire : charges indirectes vers les centres secondaires (auxiliaires) et principaux. |
| 35 | B | Les centres d'analyse regroupent des charges indirectes. |
| 36 | C | L'unité d'œuvre exprime un lien supposé de cause à effet entre l'activité du centre et les produits. |
| 37 | A + B | Les supplétives alourdissent le résultat analytique ; on les retranche pour retrouver le résultat général. |
| 38 | D | Motivation, responsabilisation, performance : toutes justes. |
| 39 | A | Complexité ⇒ division du travail + coordination. |
| 40 | A + B | École de la contingence : système ouvert qui s'adapte à son environnement. |