Management, Audit et Contrôle
Matières : Comptabilité Générale, Comptabilité des Sociétés, Fiscalité des Entreprises, Analyse Financière, Comptabilité Approfondie, Comptabilité Analytique
Énoncé
ROYAUME DU MAROC — MINISTÈRE DE L'ÉDUCATION NATIONALE, DE LA FORMATION PROFESSIONNELLE, DE L'ENSEIGNEMENT SUPÉRIEUR ET DE LA RECHERCHE SCIENTIFIQUE — UNIVERSITÉ SIDI MOHAMED BEN ABDELLAH — FACULTÉ DES SCIENCES JURIDIQUES ÉCONOMIQUES ET SOCIALES — FÈS
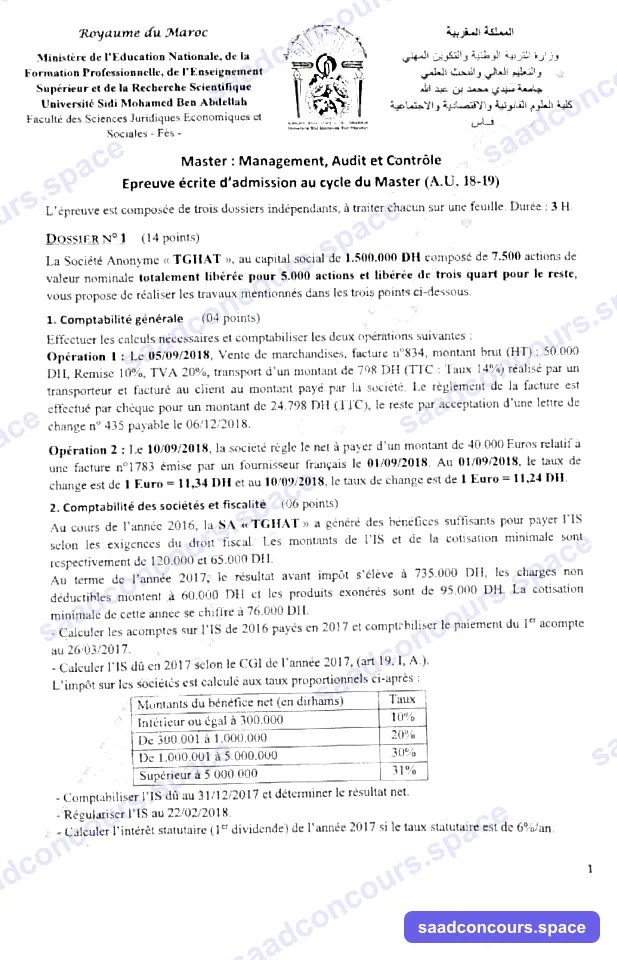
Master : Management, Audit et Contrôle
Épreuve écrite d'admission au cycle du Master (A.U. 18-19)
L'épreuve est composée de trois dossiers indépendants, à traiter chacun sur une feuille. Durée : 3 H.
Dossier N°1 (14 points)
La Société Anonyme « TGHAT », au capital social de 1.500.000 DH composé de 7.500 actions de valeur nominale totalement libérée pour 5.000 actions et libérée de trois quart pour le reste, vous propose de réaliser les travaux mentionnés dans les trois points ci-dessous.
1. Comptabilité générale (04 points)
Effectuer les calculs nécessaires et comptabiliser les opérations suivantes :
Opération 1 : Le 05/09/2018, Vente de marchandises, facture n°834, montant brut (HT) : 50.000 DH, Remise 10%, TVA 20%, transport d'un montant de 798 DH (TTC : Taux 14%) réalisé par un transporteur et facturé au client à un montant payé par la société. Le règlement de la facture est effectué par chèque pour un montant de 24.798 DH (TTC), le reste pour acceptation d'une lettre de change n° 435 payable le 06/12/2018.
Opération 2 : Le 10/09/2018, la société règle le net à payer d'un montant de 40.000 Euros relatif à une facture n°1783 émise par un fournisseur français le 01/09/2018. Au 01/09/2018, le taux de change est de 1 Euro = 11,34 DH et au 10/09/2018, le taux de change est 1 Euro = 11,24 DH.
2. Comptabilité des sociétés et fiscalité (06 points)
Au cours de l'année 2016, la SA « TGHAT » a généré des bénéfices suffisants pour payer l'IS selon les exigences du droit fiscal. Les montants de l'IS et de la cotisation minimale sont respectivement de 120.000 et 65.000 DH.
Au terme de l'année 2017, le résultat avant impôt s'élève à 735.000 DH, les charges non déductibles montent à 60.000 DH et les produits exonérés sont de 95.000 DH. La cotisation minimale de cette année se chiffre à 76.000 DH.
- Calculer les acomptes sur l'IS de 2016 payés en 2017 et comptabiliser le paiement du 1er acompte au 26/03/2017.
- Calculer l'IS dû en 2017 selon le CGI de l'année 2017 (art 19, I, A.).
Barème IS (montants du bénéfice net en dirhams / taux) :
| Montants du bénéfice net (en dirhams) | Taux |
|---|---|
| Inférieur ou égal à 300.000 | 10% |
| De 300.001 à 1.000.000 | 20% |
| De 1.000.001 à 5.000.000 | 30% |
| Supérieur à 5.000.000 | 31% |
- Comptabiliser l'IS dû au 31/12/2017 et déterminer le résultat net.
- Régulariser l'IS au 22/02/2018.
- Calculer l'intérêt statutaire (1er dividende) de l'année 2017 si le taux statutaire est de 6%/an.
3. Analyse financière (04 points)
- Définir les trois termes suivants (liés au bilan financier) : liquidité, solvabilité et rentabilité.
- Présenter la structure du bilan fonctionnel en quatre masses à l'actif et quatre masses au passif.
- Calculer la rentabilité d'exploitation nette, la rentabilité économique brute et la rentabilité financière pour la société anonyme « TGHAT », à partir des données de l'exercice 2017 sélectionnées dans le tableau ci-dessous :
| Données | Montant en DH |
|---|---|
| Capitaux propres (après répartition des bénéfices) | 2.380.000 |
| Immobilisations d'exploitation brutes | 2.345.000 |
| Production | 1.350.000 |
| Excédent Brut d'Exploitation | 840.000 |
| Besoin en Fonds de Roulement d'exploitation Brut | 655.000 |
| Résultat d'exploitation | 607.500 |
| Résultat net | 595.000 |
Dossier N°2 (14 points)
Une entreprise vous communique les données relatives à la production d'un produit P pour les mois de janvier et juin. Elle vous charge de comparer les coûts de production et les résultats analytiques des deux mois d'activité, et de rédiger une note de synthèse expliquant les différences constatées.
| Éléments de coût | Janvier (Q= 10 000) — Quantité | Janvier — PU | Janvier — Montant | Juin (Q= 13 000) — Quantité | Juin — PU | Juin — Montant |
|---|---|---|---|---|---|---|
| Matière M1 (kg) | 10 056 | 16 | 160 896 | 13 050 | 16 | 208 800 |
| Matière M2 (kg) | 5 100 | 12 | 61 200 | 6 760 | 12 | 81 120 |
| Composant C (unité) | 10 000 | 2,8 | 28 000 | 13 000 | 2,8 | 36 400 |
| Main d'œuvre directe | 4 000 | 11,5 | 46 000 | 5 360 | 12,5 | 67 000 |
| Autres charges directes | — | — | 62 220 | — | — | 62 220 |
| Centre Usinage (activité mesurée en heure machine) | 1 250 | 58 | 72 500 | 1 625 | 56 | 91 000 |
| Centre Assemblage (activité mesurée en heure de MOD) | 2 500 | 40 | 100 000 | 3 900 | 42 | 163 800 |
| Coût de revient | 10 000 | 53,0816 | 530 816 | 13 000 | 54,6415 | 710 340 |
| Chiffre d'affaires | 10 000 | 65,00 | 650 000 | 13 000 | 64,50 | 838 500 |
| Résultat analytique | 10 000 | 11,9184 | 119 184 | 13 000 | 9,8585 | 128 160 |
Dossier N°3 (12 points)
Traiter de façon précise les quatre questions ci-dessous (ne pas dépasser une page par question) :
- L'entreprise est présentée comme une unité de répartition de revenus. Elle doit résoudre deux problèmes : (i) le partage de la valeur ajoutée et (ii) la répartition des gains de productivité.
- L'entreprise est un système finalisé car elle a été créée en vue de la réalisation de certaines fins qui se concrétisent dans la fixation d'objectifs. Préciser les finalités ainsi que les objectifs d'une entreprise.
- Les choix que l'entreprise est amenée à effectuer dans le cadre du financement de son activité peuvent être lourds de conséquence. C'est pourquoi ils sont de plus en plus réfléchis. Qu'en pensez-vous ?
- La fonction comptable de l'entreprise : règles fondamentales, enjeux et objectifs.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
DOSSIER 1
1. Comptabilité générale
Opération 1 (05/09/2018) : NC = 50 000 − 10 % = 45 000 ; TVA 9 000 ; transport refacturé TTC 798 (HT 700, TVA 14 % = 98). Total TTC = 54 798 ; chèque 24 798 ; lettre de change n°435 = 30 000.
5141 Banque .................................... 24 798
3425 Clients — effets à recevoir ............... 30 000
        7111 Ventes de marchandises ..................... 45 000
        4455 État TVA facturée (9 000 + 98) .............. 9 098
        7127 Ports et services facturés ................... 700
(Paiement du transporteur, si non déjà comptabilisé : D6142 Transports 700 ; D34552 TVA récup. 98 / C5141 798.)
Opération 2 (10/09/2018) : dette au 01/09 = 40 000 × 11,34 = 453 600 ; règlement à 11,24 = 40 000 × 11,24 = 449 600 → gain de change 4 000.
4411 Fournisseurs .............................. 453 600
        5141 Banque ..................................... 449 600
        7385 Gains de change .............................. 4 000
2. Comptabilité des sociétés et fiscalité
Acomptes IS 2016 payés en 2017 : 120 000 × 25 % = 30 000 DH chacun (26/03, 30/06, 30/09, 31/12/2017) :
3453 Acomptes — impôts sur les résultats ....... 30 000
        5141 Banque ..................................... 30 000
IS dû 2017 : RF = 735 000 + 60 000 (non déductibles) − 95 000 (exonérés) = 700 000
Barème fourni : IS = 300 000 × 10 % + 400 000 × 20 % = 30 000 + 80 000 = 110 000 DH (> CM 76 000).
Comptabilisation au 31/12/2017 :
6701 Impôts sur les bénéfices .................. 110 000
        4453 État — impôts sur les résultats ............ 110 000
Résultat net 2017 = 735 000 − 110 000 = 625 000 DH
Régularisation au 22/02/2018 : acomptes versés 120 000 > IS dû 110 000 → excédent de 10 000 imputable sur les acomptes suivants :
4453 État IS due ............................... 110 000
        3453 Acomptes payés ............................. 110 000
(le solde créditeur résiduel de 10 000 sur 3453 est reporté sur l'exercice suivant ou restitué).
Intérêt statutaire 2017 (VN = 1 500 000/7 500 = 200) :
- 5 000 actions entièrement libérées : 1 000 000 × 6 % = 60 000
- 2 500 actions libérées aux 3/4 : 500 000 × 3/4 = 375 000 × 6 % = 22 500
- Premier dividende (intérêts statutaires) = 82 500 DH
3. Analyse financière
- Liquidité : capacité à régler les dettes à court terme avec les actifs réalisables à court terme.
- Solvabilité : capacité à couvrir la totalité des dettes par l'actif (patrimoine net positif).
- Rentabilité : rapport entre le résultat dégagé et les ressources engagées pour l'obtenir.
Bilan fonctionnel — Actif : emplois stables / actif circulant d'exploitation / actif circulant hors exploitation / trésorerie-actif. Passif : financement permanent (capitaux propres + dettes de financement) / passif circulant d'exploitation / hors exploitation / trésorerie-passif.
| Ratio | Calcul | Résultat |
|---|---|---|
| Rentabilité d'exploitation nette | RE / Production = 607 500 / 1 350 000 | 45 % |
| Rentabilité économique brute | EBE / (Immob. exploit. + BFRE brut) = 840 000 / 3 000 000 | 28 % |
| Rentabilité financière | RN / Capitaux propres = 595 000 / 2 380 000 | 25 % |
DOSSIER 2 — Note de synthèse (janvier vs juin)
Le coût de revient unitaire passe de 53,08 à 54,64 DH (+2,9 %) alors que le prix de vente baisse (65,00 → 64,50), ce qui réduit le résultat unitaire de 11,92 à 9,86 DH malgré un volume supérieur (+30 %).
Causes identifiées :
- Effet volume favorable dilué : les « autres charges directes » sont constantes (62 220) mais se répartissent sur plus d'unités (de 6,22 à 4,79 DH/u) — c'est le seul facteur qui joue en faveur de juin.
- Hausse du coût horaire de la MOD (11,50 → 12,50 DH/h) : +8,7 %, intégralement répercuté sur les coûts.
- Charges indirectes : le centre Usinage améliore son rendement apparent (58 → 56 DH/h-machine), mais l'Assemblage se dégrade (40 → 42 DH/h-MOD) et consomme beaucoup plus d'heures par unité (3 900 h pour 13 000 u contre 2 500 h pour 10 000 u, soit 0,30 → 0,32 h/u) — double dégradation.
- Consommations de matières quasi proportionnelles (ratios stables) : pas d'écart significatif.
Recommandations : renégocier/productivité MOD, analyser les temps d'assemblage, et surveiller la politique tarifaire : la remise accordée en juin (−0,50 DH/u) n'est pas compensée par des gains de productivité suffisants.
DOSSIER 3 — Questions de culture générale (plans)
1. L'entreprise, unité de répartition de revenus. La valeur ajoutée créée doit être partagée entre les parties prenantes : personnel (salaires, charges sociales), État (impôts), prêteurs (intérêts), actionnaires (dividendes), entreprise elle-même (autofinancement). Le partage de la VA relève de la négociation collective et de la contrainte concurrentielle ; les gains de productivité constituent l'assiette du compromis salarial — les distribuer équitablement conditionne paix sociale et motivation, mais leur affectation à l'investissement prépare la croissance future.
2. L'entreprise, système finalisé. Finalités (fonds durables) : économique — produire et distribuer des revenus/profit ; sociale — employer et développer les personnes ; organisationnelle — assurer sa pérennité et son indépendance ; aujourd'hui aussi environnementale/sociétale (RSE). Objectifs : traductions concrètes, mesurables et datées des finalités (parts de marché, ROI, taux de rotation…), déclinés hiérarchiquement selon le principe SMART.
3. Les choix de financement. Oui, ils doivent être réfléchis : chaque mode (autofinancement, dette, capitaux propres, crédit-bail) a un coût propre et des conséquences sur l'indépendance, la structure financière et le risque. La théorie financière moderne (effet de levier, théorèmes de Modigliani-Miller corrigés de la fiscalité, théorie des agences) montre qu'il existe une structure optimale : trop de dettes fragilise (risque financier), trop de fonds propres dilue la rentabilité. Les choix engagent l'entreprise sur le long terme — d'où leur caractère stratégique.
4. La fonction comptable. Règles fondamentales : partie double, principes comptables (prudence, permanence des méthodes, spécialisation des exercices, coût historique…), plan comptable normalisé (CGNC marocain). Enjeux : information fiable des tiers (investisseurs, banques, administration), base du calcul fiscal, instrument de gouvernance et de contrôle interne. Objectifs : donner une image fidèle du patrimoine et du résultat, servir de langage commun normalisé, alimenter la comptabilité de gestion et l'aide à la décision.