Économie, Finance Participative et Marchés Financiers (Économie et Finance Participative)
Matières : Économie Monétaire et Financière, Finance Participative
Énoncé
Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
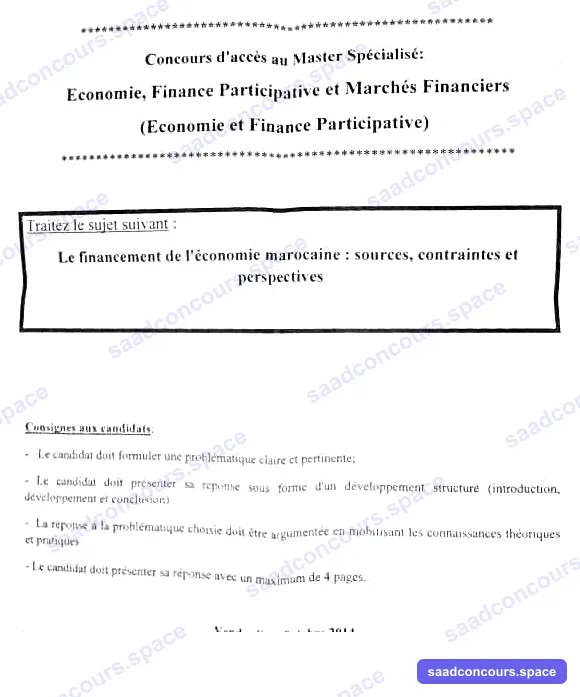
Concours d'accès au Master Spécialisé : Économie, Finance Participative et Marchés Financiers (Économie et Finance Participative) — Année universitaire 2014-2015
La date de l'épreuve, en bas du scan, est en partie coupée : « Vendredi … octobre 2014 ». La durée n'apparaît pas sur la partie visible.
Traitez le sujet suivant :
Le financement de l'économie marocaine : sources, contraintes et perspectives
Consignes aux candidats :
- Le candidat doit formuler une problématique claire et pertinente ;
- Le candidat doit présenter sa réponse sous forme d'un développement structuré (introduction, développement et conclusion) ;
- La réponse à la problématique choisie doit être argumentée en mobilisant les connaissances théoriques et pratiques ;
- Le candidat doit présenter sa réponse avec un maximum de 4 pages.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Il s'agit d'un plan détaillé, pas d'une copie rédigée, replacé dans le contexte de 2014 : les banques participatives n'existaient pas encore au Maroc.
Méthode
Une seule dissertation, en 4 pages au plus. Les consignes insistent sur la problématique : elle doit apparaître clairement dans l'introduction et guider tout le plan. Le sujet porte sur l'économie entière (État, entreprises, ménages), pas seulement sur l'entreprise : c'est ce qui le distingue du sujet de 2016 du même master.
Introduction
- Accroche : le Maroc investit chaque année environ 30 % de son PIB, l'un des taux les plus élevés de la région, pour une croissance qui reste modeste. La question de l'efficacité de son financement est posée.
- Définition : financer l'économie, c'est faire passer les ressources des agents à capacité de financement vers les agents à besoin de financement, par l'épargne intérieure, le système financier et les capitaux extérieurs.
- Problématique : le système de financement marocain est-il capable de mobiliser une épargne suffisante et de l'orienter vers l'investissement productif ?
- Annonce : I. Les sources ; II. Les contraintes ; III. Les perspectives.
I. Les sources de financement
- Épargne intérieure : épargne des ménages (souvent liquide ou investie dans l'immobilier), autofinancement des entreprises, épargne publique ; épargne institutionnelle (CDG, caisses de retraite, assurances, OPCVM).
- Financement intermédié : les banques dominent ; refinancement auprès de Bank Al-Maghrib et création monétaire.
- Financement de marché : Bourse de Casablanca, marché obligataire, titres de créances négociables, adjudications de bons du Trésor.
- Financement public : budget de l'État, Fonds Hassan II, établissements publics.
- Financement extérieur : investissements directs étrangers, transferts des Marocains résidant à l'étranger, recettes touristiques, emprunts extérieurs, dons des pays du Golfe.
II. Les contraintes
- Épargne insuffisante et mal orientée : écart persistant entre épargne et investissement, d'où un déficit du compte courant ; épargne attirée par l'immobilier.
- Économie d'endettement bancaire : crédit concentré sur les grandes entreprises, exigences de garanties, accès difficile des TPME et du monde rural.
- Marché financier étroit : peu d'introductions en Bourse, faible liquidité, poids des investisseurs institutionnels.
- Déficits jumeaux (budget et compte courant) et dette publique en hausse ; effet d'éviction lorsque le Trésor absorbe l'épargne.
- Exclusion financière : faible bancarisation, poids de l'informel, refus d'une partie de la population des produits à intérêt.
III. Les perspectives
- Finance participative : le projet de loi 103-12 sur les établissements de crédit (adopté fin 2014) prévoit des banques participatives, les sukuk et l'assurance takaful. Elle peut mobiliser une épargne aujourd'hui restée hors du système.
- Approfondissement du marché des capitaux : réforme de la Bourse et de l'autorité de marché, nouveaux instruments (marché à terme, prêt de titres, titrisation).
- Casablanca Finance City, place financière régionale tournée vers l'Afrique.
- Inclusion financière : microcrédit, paiement mobile, éducation financière.
- Meilleure orientation de l'investissement vers les secteurs productifs et exportateurs.
Conclusion
- Synthèse : le Maroc dispose de sources variées, mais son financement reste dominé par la banque et dépendant de l'extérieur.
- Ouverture : la diversification par la finance participative et les marchés de capitaux est une condition pour financer durablement la croissance.