Comptabilité, Contrôle et Audit (CCA)
Matières : Comptabilité Générale, Fiscalité des Entreprises, Comptabilité Analytique
Énoncé
Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès (Département de Gestion)
Concours d'accès au Master « Comptabilité, Contrôle et Audit » — Année universitaire 2024-2025
Durée : 2 heures — Trois dossiers indépendants
Consignes importantes du concours :
- La durée du concours est de 2 heures ;
- Aucun document n'est autorisé ;
- Le concours est divisé en trois dossiers indépendants ;
- Chaque dossier doit être traité sur une feuille de réponse spécifique ;
- Pour chaque feuille de réponse, renseigner tous les renseignements demandés ;
- Le numéro d'examen est celui du numéro d'ordre.
Dossier I
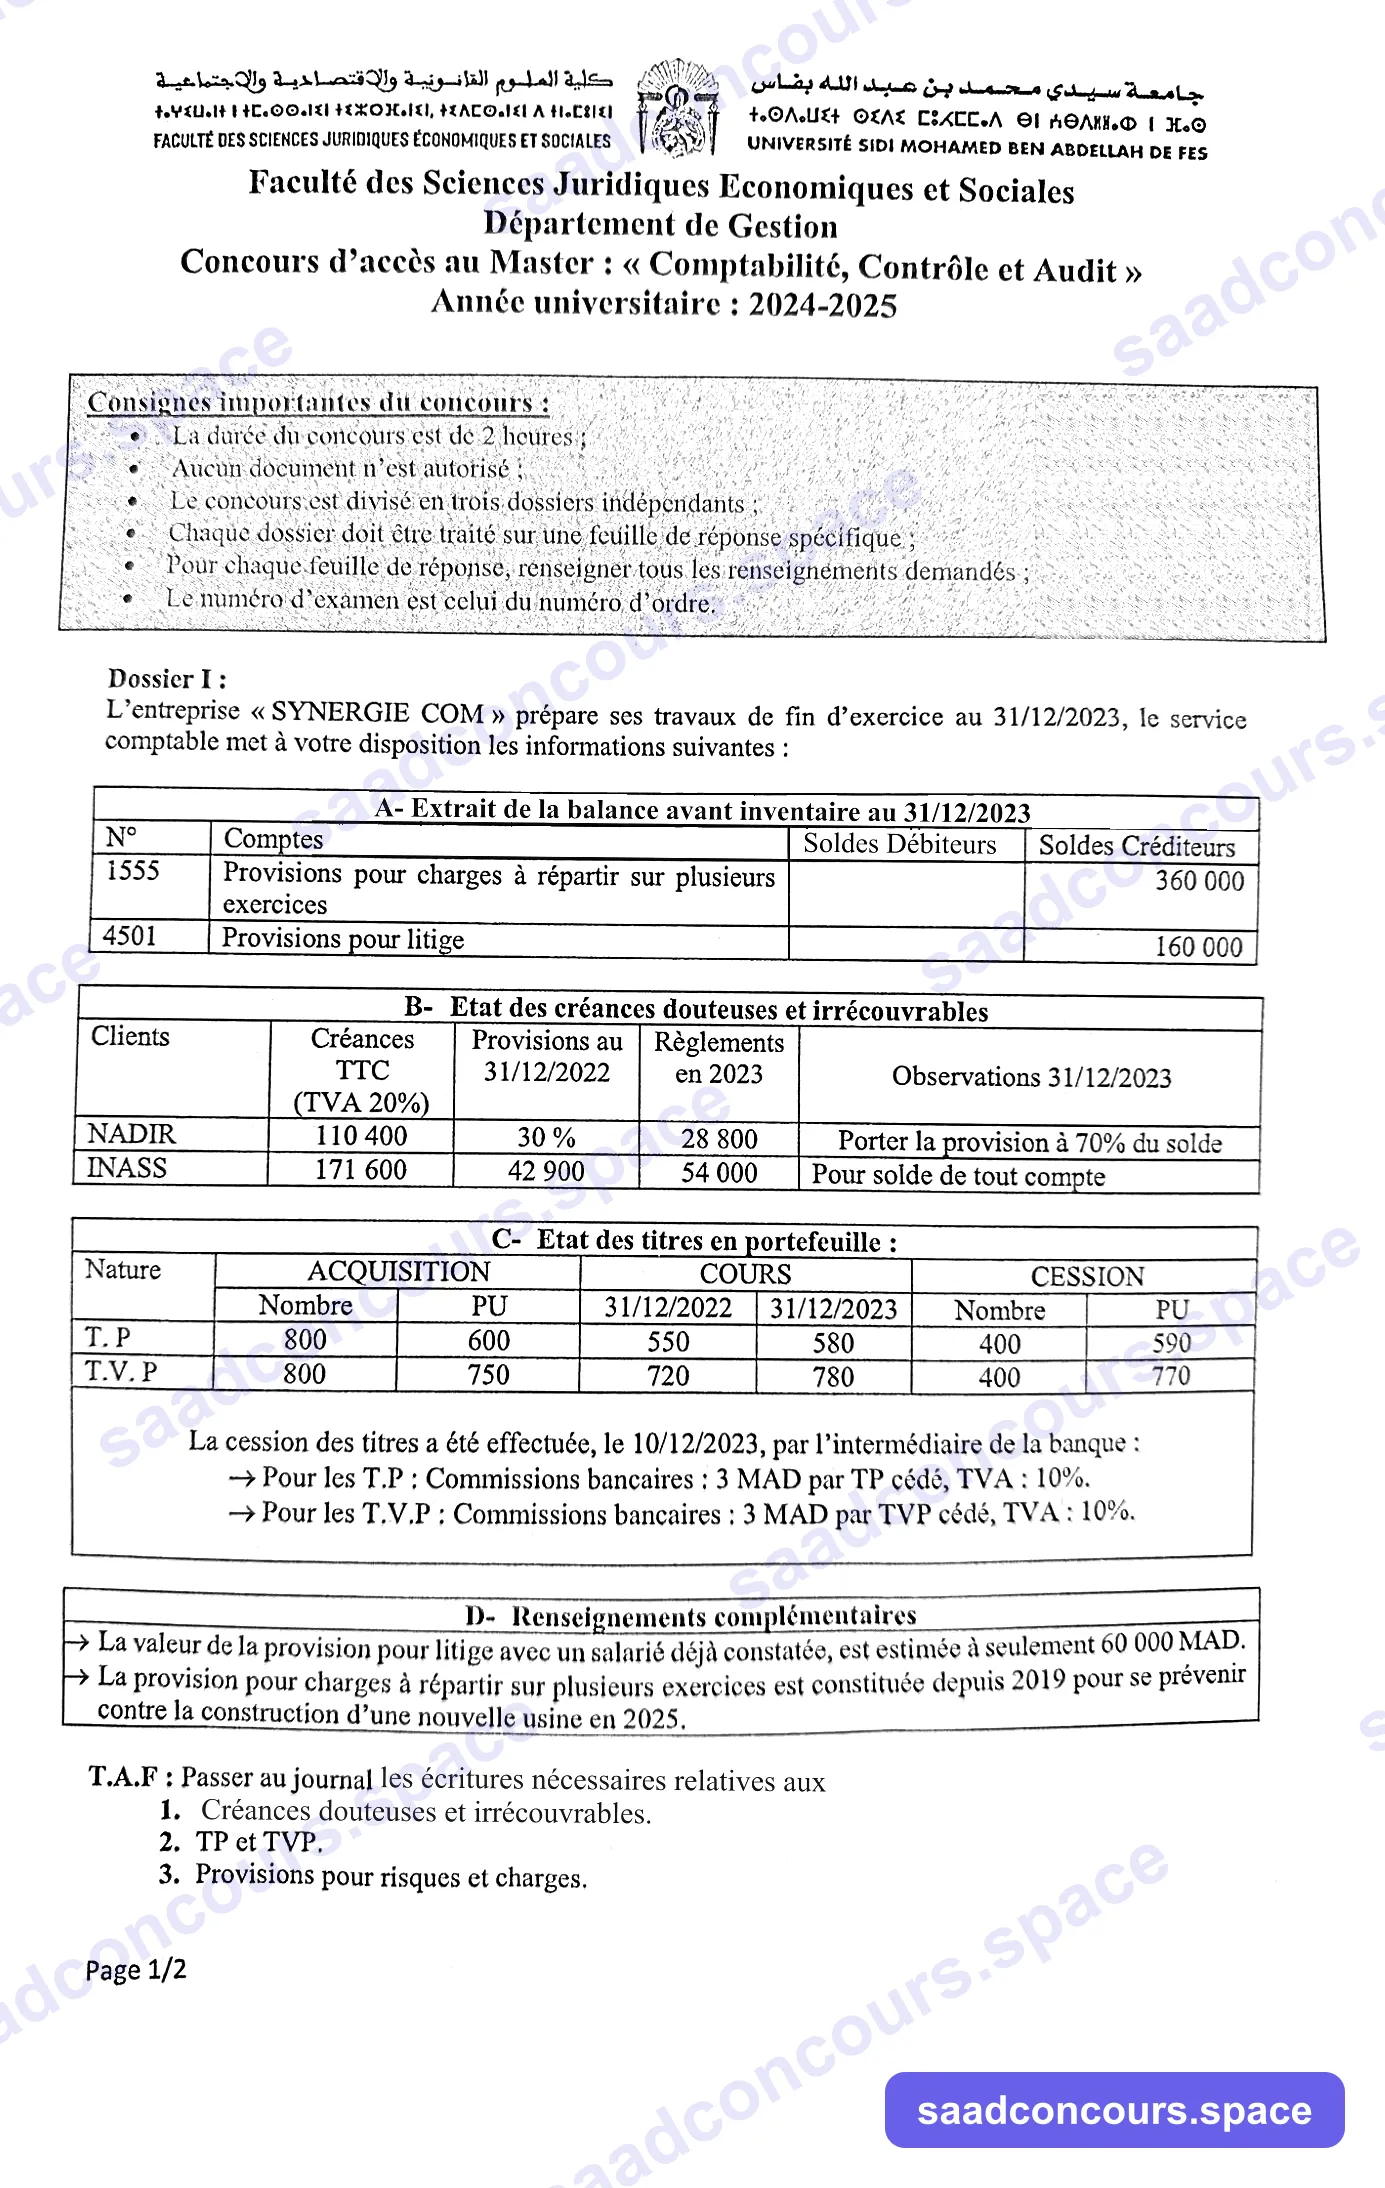
L'entreprise « SYNERGIE COM » prépare ses travaux de fin d'exercice au 31/12/2023, le service comptable met à votre disposition les informations suivantes :
A- Extrait de la balance avant inventaire au 31/12/2023
| N° | Comptes | Soldes débiteurs | Soldes créditeurs |
|---|---|---|---|
| 1555 | Provisions pour charges à répartir sur plusieurs exercices | 360 000 | |
| 4501 | Provisions pour litige | 160 000 |
B- État des créances douteuses et irrécouvrables
| Clients | Créances TTC (TVA 20 %) | Provisions au 31/12/2022 | Règlements en 2023 | Observations 31/12/2023 |
|---|---|---|---|---|
| NADIR | 110 400 | 30 % | 28 800 | Porter la provision à 70 % du solde |
| INASS | 171 600 | 42 900 | 54 000 | Pour solde de tout compte |
C- État des titres en portefeuille
| Nature | Acquisition : nombre | Acquisition : PU | Cours 31/12/2022 | Cours 31/12/2023 | Cession : nombre | Cession : PU |
|---|---|---|---|---|---|---|
| T.P | 800 | 600 | 550 | 580 | 400 | 590 |
| T.V.P | 800 | 750 | 720 | 780 | 400 | 770 |
La cession des titres a été effectuée, le 10/12/2023, par l'intermédiaire de la banque :
- pour les T.P : commissions bancaires : 3 MAD par TP cédé, TVA : 10 % ;
- pour les T.V.P : commissions bancaires : 3 MAD par TVP cédé, TVA : 10 %.
D- Renseignements complémentaires
- La valeur de la provision pour litige avec un salarié déjà constatée, est estimée à seulement 60 000 MAD.
- La provision pour charges à répartir sur plusieurs exercices est constituée depuis 2019 pour se prévenir contre la construction d'une nouvelle usine en 2025.
T.A.F : Passer au journal les écritures nécessaires relatives aux :
- Créances douteuses et irrécouvrables.
- TP et TVP.
- Provisions pour risques et charges.
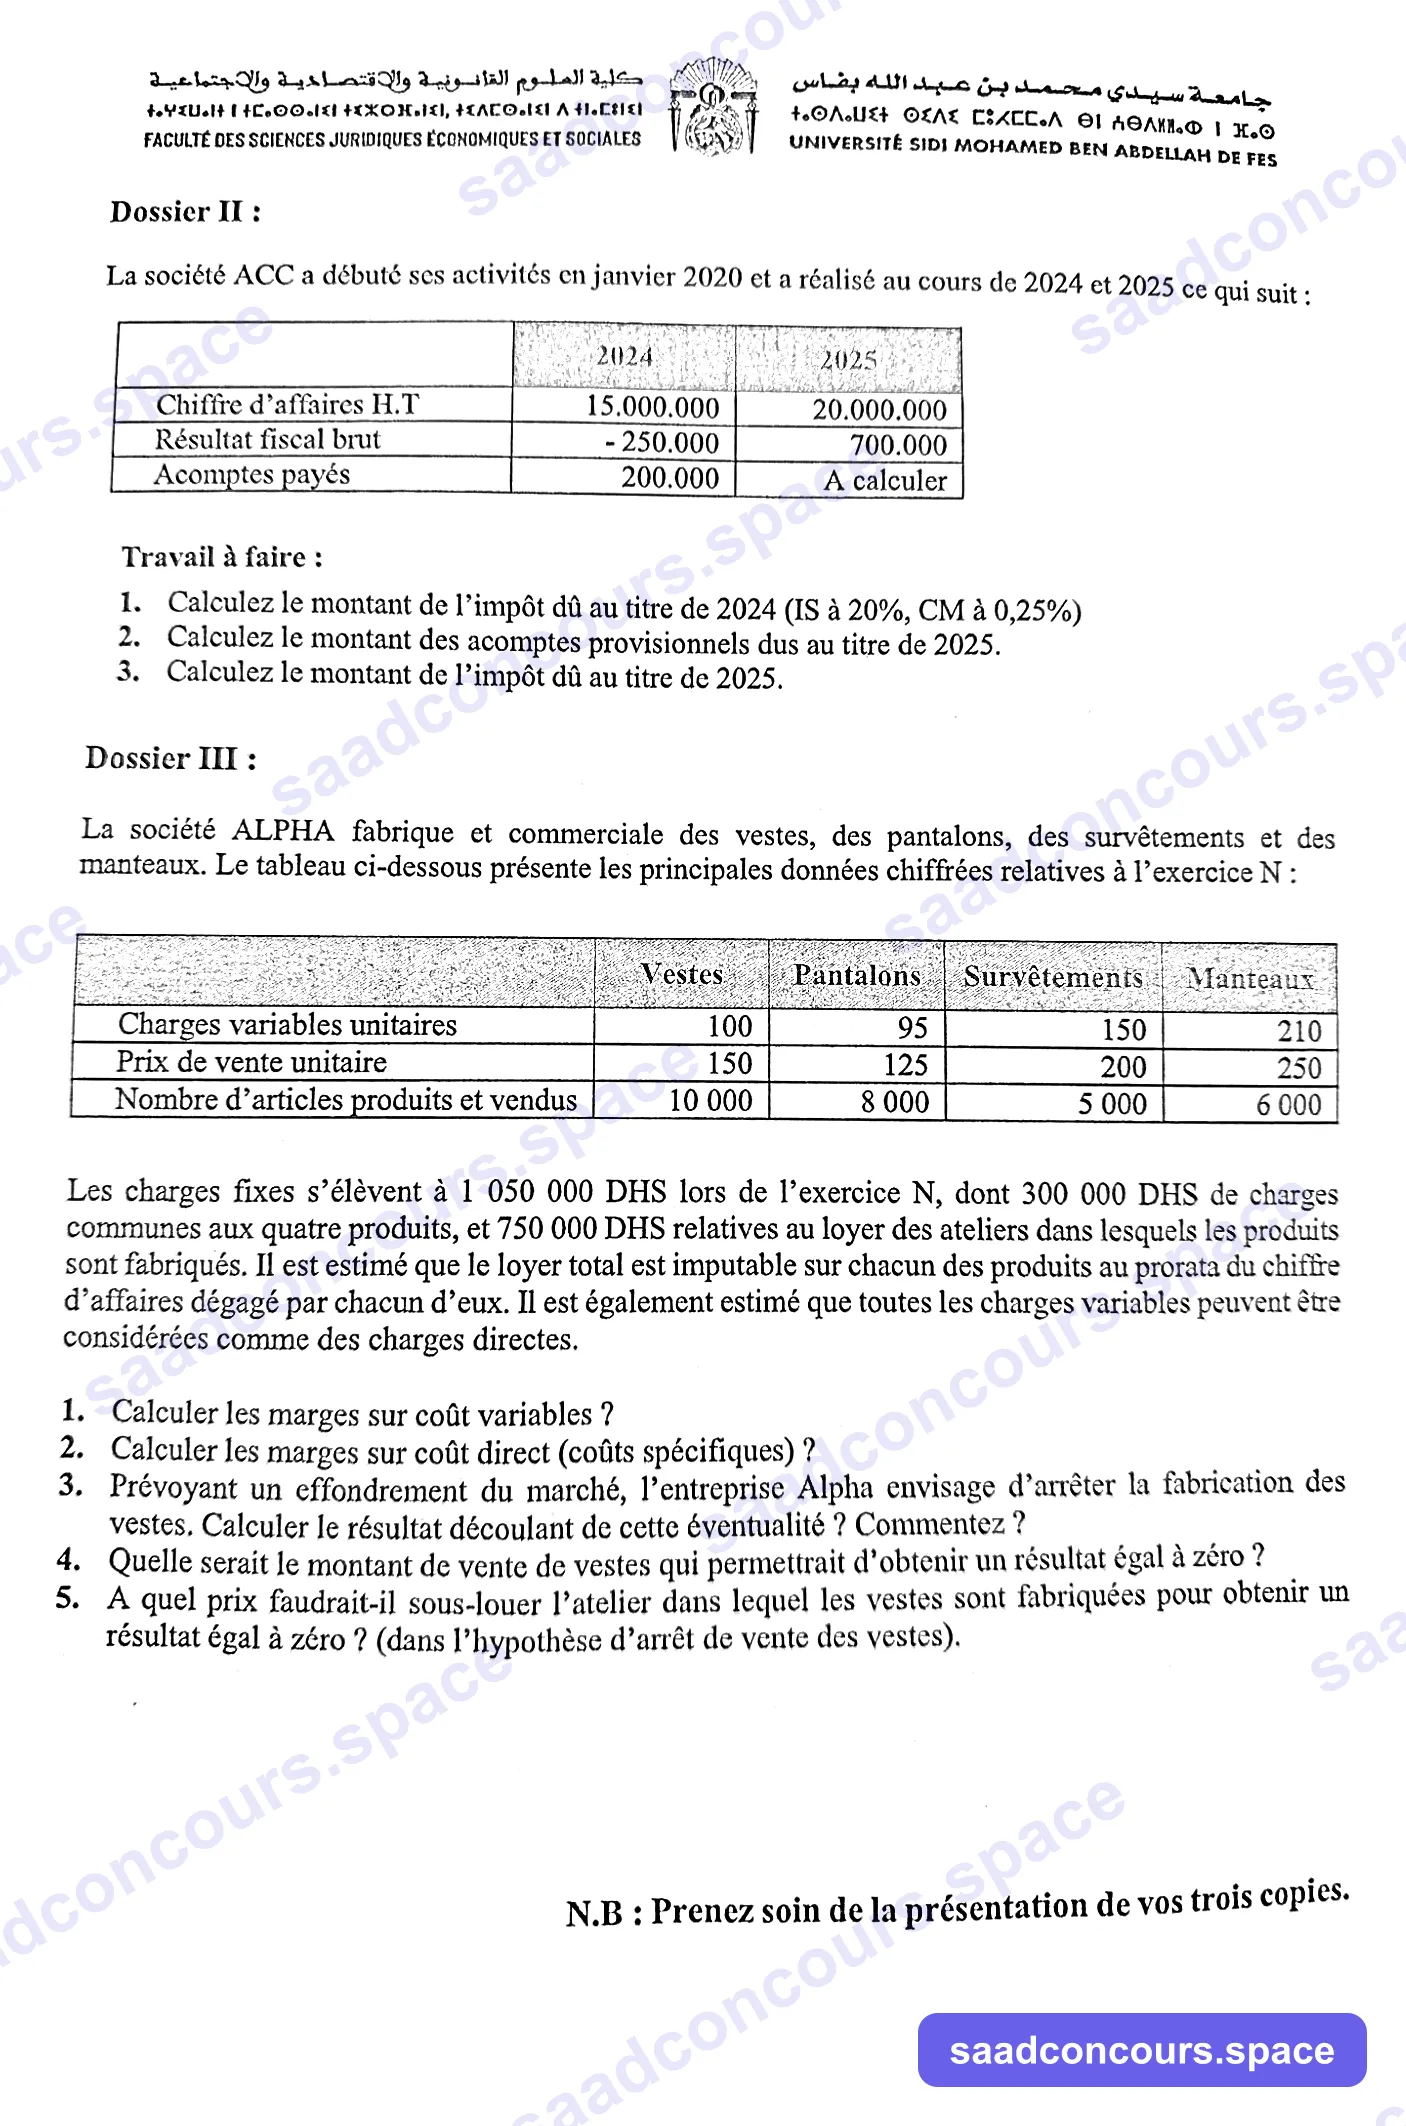
Dossier II
La société ACC a débuté ses activités en janvier 2020 et a réalisé au cours de 2024 et 2025 ce qui suit :
| 2024 | 2025 | |
|---|---|---|
| Chiffre d'affaires H.T | 15.000.000 | 20.000.000 |
| Résultat fiscal brut | - 250.000 | 700.000 |
| Acomptes payés | 200.000 | A calculer |
Travail à faire :
- Calculez le montant de l'impôt dû au titre de 2024 (IS à 20 %, CM à 0,25 %).
- Calculez le montant des acomptes provisionnels dus au titre de 2025.
- Calculez le montant de l'impôt dû au titre de 2025.
Dossier III
La société ALPHA fabrique et commerciale des vestes, des pantalons, des survêtements et des manteaux. Le tableau ci-dessous présente les principales données chiffrées relatives à l'exercice N :
| Vestes | Pantalons | Survêtements | Manteaux | |
|---|---|---|---|---|
| Charges variables unitaires | 100 | 95 | 150 | 210 |
| Prix de vente unitaire | 150 | 125 | 200 | 250 |
| Nombre d'articles produits et vendus | 10 000 | 8 000 | 5 000 | 6 000 |
Les charges fixes s'élèvent à 1 050 000 DHS lors de l'exercice N, dont 300 000 DHS de charges communes aux quatre produits, et 750 000 DHS relatives au loyer des ateliers dans lesquels les produits sont fabriqués. Il est estimé que le loyer total est imputable sur chacun des produits au prorata du chiffre d'affaires dégagé par chacun d'eux. Il est également estimé que toutes les charges variables peuvent être considérées comme des charges directes.
- Calculer les marges sur coût variables ?
- Calculer les marges sur coût direct (coûts spécifiques) ?
- Prévoyant un effondrement du marché, l'entreprise Alpha envisage d'arrêter la fabrication des vestes. Calculer le résultat découlant de cette éventualité ? Commentez ?
- Quelle serait le montant de vente de vestes qui permettrait d'obtenir un résultat égal à zéro ?
- A quel prix faudrait-il sous-louer l'atelier dans lequel les vestes sont fabriquées pour obtenir un résultat égal à zéro ? (dans l'hypothèse d'arrêt de vente des vestes).
N.B : Prenez soin de la présentation de vos trois copies.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Les écritures suivent le plan comptable marocain (CGNC) ; le dossier II applique les taux que donne le sujet (IS 20 %, CM 0,25 %).
Méthode
Trois dossiers indépendants en 2 heures, chacun sur sa copie : travaux d'inventaire (provisions, titres), impôt sur les sociétés (cotisation minimale, acomptes, déficit), comptabilité analytique (marges et décision d'abandon d'un produit). Comptez 50 minutes pour le dossier I, le plus long, 25 minutes pour le dossier II et 35 minutes pour le dossier III. Dans chaque écriture, montrez le calcul avant le montant : le correcteur note la démarche autant que le chiffre.
Dossier I — Travaux d'inventaire de SYNERGIE COM au 31/12/2023
1. Créances douteuses et irrécouvrables
Une provision se calcule sur la créance hors taxe : la TVA facturée n'est pas une perte pour l'entreprise, elle se récupère si la créance devient irrécouvrable.
Client NADIR
- Créance HT : 110 400 / 1,2 = 92 000 ; provision au 31/12/2022 : 30 % × 92 000 = 27 600.
- Solde TTC après règlement : 110 400 − 28 800 = 81 600, soit 68 000 HT.
- Provision nécessaire au 31/12/2023 : 70 % × 68 000 = 47 600.
- Ajustement : 47 600 − 27 600 = dotation de 20 000.
Client INASS
- Créance HT : 171 600 / 1,2 = 143 000 ; la provision de 42 900 représentait 30 % de ce montant.
- Le règlement de 54 000 est reçu « pour solde de tout compte » : le reste est perdu. Créance irrécouvrable TTC : 171 600 − 54 000 = 117 600, soit 98 000 HT et 19 600 de TVA.
- La provision de 42 900 devient sans objet : reprise totale.
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 6196 | Dotations d'exploitation aux provisions pour dépréciation de l'actif circulant | 20 000 | ||
| 3942 | Provisions pour dépréciation des clients et comptes rattachés | 20 000 | ||
| Ajustement de la provision NADIR | ||||
| 6182 | Pertes sur créances irrécouvrables | 98 000 | ||
| 4455 | État, TVA facturée | 19 600 | ||
| 3424 | Clients douteux ou litigieux | 117 600 | ||
| Créance INASS soldée | ||||
| 3942 | Provisions pour dépréciation des clients et comptes rattachés | 42 900 | ||
| 7196 | Reprises sur provisions pour dépréciation de l'actif circulant | 42 900 | ||
| Reprise de la provision INASS |
Piège : calculer la provision NADIR sur le solde TTC (81 600 × 70 % = 57 120) est faux, la base est toujours le HT.
2. Titres de participation (TP) et titres et valeurs de placement (TVP)
Provisions existantes au 31/12/2022 (800 titres de chaque catégorie) :
- TP : (600 − 550) × 800 = 40 000 (compte 2951) ;
- TVP : (750 − 720) × 800 = 24 000 (compte 3950).
a) Cession des 400 TP le 10/12/2023
- Prix de cession : 400 × 590 = 236 000.
- Commissions : 400 × 3 = 1 200 HT, TVA 10 % = 120, soit 1 320 TTC ; net encaissé : 236 000 − 1 320 = 234 680.
- Valeur d'entrée des titres cédés : 400 × 600 = 240 000.
Un titre de participation est une immobilisation : sa cession passe par les comptes non courants 7514 et 6514.
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 5141 | Banques (soldes débiteurs) | 234 680 | ||
| 6147 | Services bancaires | 1 200 | ||
| 34552 | État, TVA récupérable sur charges | 120 | ||
| 7514 | Produits des cessions des immobilisations financières | 236 000 | ||
| Cession de 400 TP à 590 | ||||
| 6514 | Valeurs nettes d'amortissements des immobilisations financières cédées | 240 000 | ||
| 2510 | Titres de participation | 240 000 | ||
| Sortie des 400 TP cédés |
b) Cession des 400 TVP le 10/12/2023
- Prix de cession : 400 × 770 = 308 000 ; net encaissé après commissions : 308 000 − 1 320 = 306 680.
- Valeur d'entrée : 400 × 750 = 300 000, d'où une plus-value de 8 000 (compte 7385).
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 5141 | Banques (soldes débiteurs) | 306 680 | ||
| 6147 | Services bancaires | 1 200 | ||
| 34552 | État, TVA récupérable sur charges | 120 | ||
| 3500 | Titres et valeurs de placement | 300 000 | ||
| 7385 | Produits nets sur cessions de titres et valeurs de placement | 8 000 | ||
| Cession de 400 TVP à 770 |
c) Ajustement des provisions au 31/12/2023
| TP | TVP | |
|---|---|---|
| Titres restants | 400 | 400 |
| Coût d'entrée unitaire | 600 | 750 |
| Cours au 31/12/2023 | 580 | 780 |
| Provision nécessaire | 400 × 20 = 8 000 | 0 (plus-value latente, non comptabilisée) |
| Provision existante | 40 000 | 24 000 |
| Reprise | 32 000 | 24 000 |
La reprise TP de 32 000 regroupe la provision des 400 titres cédés (400 × 50 = 20 000) et l'ajustement des 400 titres conservés (20 000 − 8 000 = 12 000).
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 2951 | Provisions pour dépréciation des titres de participation | 32 000 | ||
| 7392 | Reprises sur provisions pour dépréciation des immobilisations financières | 32 000 | ||
| Ajustement de la provision des TP | ||||
| 3950 | Provisions pour dépréciation des titres et valeurs de placement | 24 000 | ||
| 7394 | Reprises sur provisions pour dépréciation des titres et valeurs de placement | 24 000 | ||
| Annulation de la provision des TVP |
Piège : la plus-value latente sur les TVP (400 × 30 = 12 000) ne se comptabilise pas (principe de prudence) ; elle ne fait qu'annuler la provision.
3. Provisions pour risques et charges
Provision pour litige (4501). Le risque est réévalué à 60 000 : la provision de 160 000 est trop forte de 100 000, à reprendre.
Provision pour charges à répartir (1555). La construction d'une usine est un investissement : elle sera inscrite à l'actif (immobilisation corporelle) et amortie, elle ne constitue pas une charge de l'exercice. Une provision ne peut couvrir qu'une charge ou un risque probable né d'un événement passé. Cette provision n'a donc jamais été justifiée : elle est annulée en totalité (360 000). Fiscalement, les dotations n'étaient pas déductibles ; si elles ont été réintégrées chaque année, la reprise se déduit du résultat fiscal 2023.
| Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|
| 4501 | Provisions pour litiges | 100 000 | ||
| 7195 | Reprises sur provisions pour risques et charges | 100 000 | ||
| Litige salarié ramené à 60 000 | ||||
| 1555 | Provisions pour charges à répartir sur plusieurs exercices | 360 000 | ||
| 7195 | Reprises sur provisions pour risques et charges | 360 000 | ||
| Annulation d'une provision injustifiée |
Certains correcteurs passent cette dernière reprise en non courant (7595) si la dotation d'origine avait été passée en 6595 : le sujet ne le précise pas, mentionnez votre choix.
Dossier II — Impôt sur les sociétés de la société ACC
1. Impôt dû au titre de 2024
- Résultat fiscal déficitaire (− 250 000) : IS = 0.
- La cotisation minimale (CM) reste due, même en cas de déficit. L'exonération de CM ne vaut que pour les 36 premiers mois d'exploitation (janvier 2020 à décembre 2022) : elle est expirée en 2024.
- CM = 15 000 000 × 0,25 % = 37 500 (supérieure au minimum de 3 000 DH).
Impôt dû 2024 = max (IS ; CM) = 37 500 DH.
Les acomptes versés en 2024 (200 000) dépassent l'impôt dû : l'excédent de 162 500 est imputé d'office sur les acomptes provisionnels des exercices suivants (article 170-II du CGI).
Le déficit de 250 000 est reportable sur les bénéfices suivants (la part hors amortissements dans la limite des quatre exercices suivants, la part due aux amortissements sans limite de durée).
2. Acomptes provisionnels dus au titre de 2025
Chaque acompte est égal à 25 % de l'impôt dû au titre du dernier exercice clos (2024), qu'il s'agisse de l'IS ou de la CM :
Acompte = 25 % × 37 500 = 9 375 DH, à verser avant la fin du 3e, 6e, 9e et 12e mois de l'exercice (31 mars, 30 juin, 30 septembre et 31 décembre 2025), soit 37 500 DH au total.
Ces acomptes sont couverts par l'excédent versé en 2024 : aucun décaissement en 2025, et il reste 162 500 − 37 500 = 125 000 d'excédent à imputer sur les acomptes suivants.
3. Impôt dû au titre de 2025
- Résultat fiscal net : 700 000 − 250 000 (déficit reporté) = 450 000.
- IS = 450 000 × 20 % = 90 000.
- CM = 20 000 000 × 0,25 % = 50 000.
Impôt dû 2025 = max (90 000 ; 50 000) = 90 000 DH.
Régularisation à la déclaration (avant le 31 mars 2026) : 90 000 − 37 500 (acomptes 2025) = 52 500 DH. L'excédent restant de 125 000 s'impute sur les acomptes suivants selon l'article 170-II du CGI.
Piège : oublier d'imputer le déficit 2024 sur le bénéfice 2025 (IS de 140 000 au lieu de 90 000), ou calculer les acomptes 2025 sur les 200 000 versés en 2024 au lieu de l'impôt dû.
Dossier III — Marges de la société ALPHA
1. Marges sur coût variable (MCV)
| Vestes | Pantalons | Survêtements | Manteaux | Total | |
|---|---|---|---|---|---|
| Chiffre d'affaires | 1 500 000 | 1 000 000 | 1 000 000 | 1 500 000 | 5 000 000 |
| Charges variables | 1 000 000 | 760 000 | 750 000 | 1 260 000 | 3 770 000 |
| MCV | 500 000 | 240 000 | 250 000 | 240 000 | 1 230 000 |
| Taux de MCV | 33,33 % | 24 % | 25 % | 16 % | 24,6 % |
2. Marges sur coût direct (coûts spécifiques)
Le loyer (750 000) est réparti au prorata du chiffre d'affaires : vestes et manteaux 30 % chacun, pantalons et survêtements 20 % chacun.
| Vestes | Pantalons | Survêtements | Manteaux | Total | |
|---|---|---|---|---|---|
| MCV | 500 000 | 240 000 | 250 000 | 240 000 | 1 230 000 |
| Loyer imputé | 225 000 | 150 000 | 150 000 | 225 000 | 750 000 |
| Marge sur coût direct | 275 000 | 90 000 | 100 000 | 15 000 | 480 000 |
| Charges communes | 300 000 | ||||
| Résultat | 180 000 |
Contrôle : 1 230 000 − 1 050 000 = 180 000.
3. Arrêt de la fabrication des vestes
L'arrêt supprime le chiffre d'affaires et les charges variables des vestes, donc leur MCV de 500 000. Le loyer, lui, continue d'être payé : l'atelier reste loué (c'est d'ailleurs pourquoi la question 5 envisage de le sous-louer).
Résultat sans les vestes = (1 230 000 − 500 000) − 1 050 000 = 730 000 − 1 050 000 = − 320 000 DH.
Commentaire : l'entreprise passe d'un bénéfice de 180 000 à une perte de 320 000, soit une dégradation de 500 000, exactement la MCV perdue. Les vestes sont le produit le plus rentable (taux de MCV de 33 %, marge sur coût direct la plus forte) : tant qu'un produit dégage une MCV positive, il contribue à couvrir les charges fixes, et l'abandonner aggrave le résultat. Même si l'effondrement du marché réduisait les ventes, l'arrêt ne se justifierait que si la MCV des vestes devenait négative ou si l'atelier pouvait être réaffecté à une activité plus rentable. Même en supposant que l'arrêt fasse disparaître la part du loyer imputée aux vestes (225 000), le résultat resterait une perte : 180 000 − 275 000 = − 95 000.
4. Chiffre d'affaires des vestes pour un résultat nul
Les trois autres produits dégagent 730 000 de MCV ; il manque 1 050 000 − 730 000 = 320 000 de MCV, que les vestes doivent apporter avec un taux de MCV de 1/3 :
CA vestes = 320 000 / (1/3) = 960 000 DH, soit 960 000 / 150 = 6 400 vestes.
Les ventes actuelles (1 500 000) dépassent ce seuil de 540 000, soit une marge de sécurité de 36 % : les ventes de vestes peuvent baisser de plus d'un tiers avant que l'entreprise ne perde de l'argent.
5. Prix de sous-location de l'atelier des vestes
Sans les vestes, le résultat est de − 320 000 (question 3). Le loyer de la sous-location doit compenser exactement cette perte :
Prix de sous-location annuel = 320 000 DH, soit la MCV perdue (500 000) diminuée du bénéfice actuel (180 000).
Piège : répondre 225 000 (le seul loyer imputé aux vestes) ne suffit pas : la sous-location doit remplacer toute la MCV que les vestes apportaient, pas seulement leur part de loyer.