Management, Audit et Contrôle
Matières : Analyse Financière, Comptabilité des Sociétés, Fiscalité des Entreprises, Contrôle de Gestion, Comptabilité Analytique
Énoncé
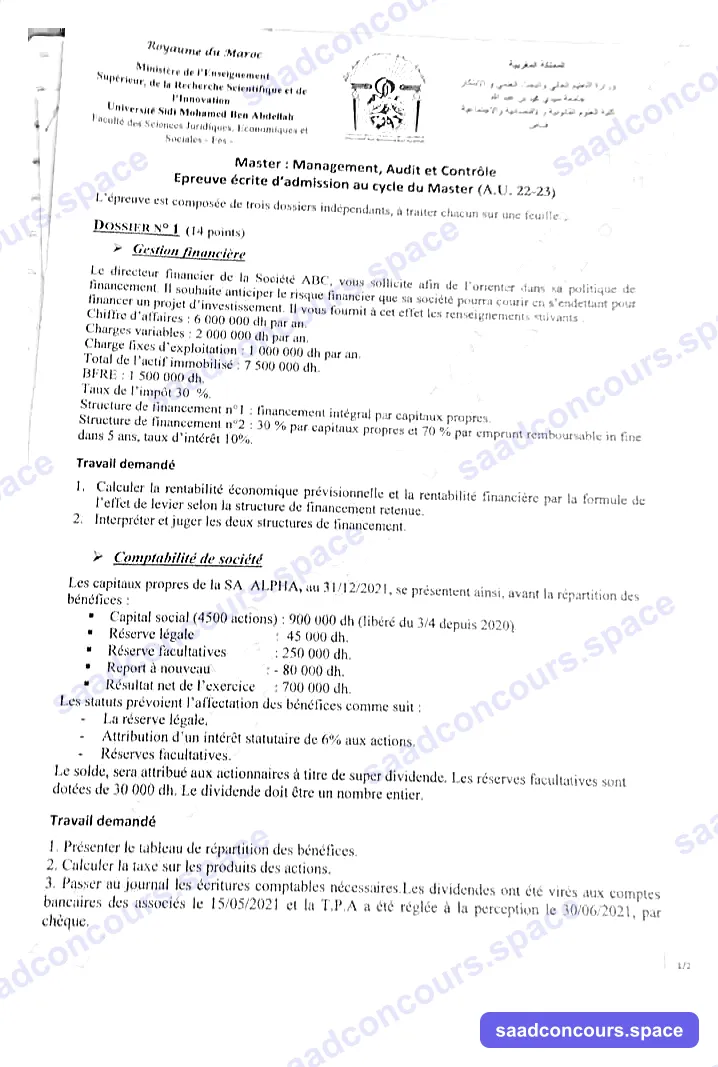
ROYAUME DU MAROC — UNIVERSITÉ SIDI MOHAMED BEN ABDELLAH — FSJES FÈS
Épreuve écrite d'admission au Master « Management, Audit et Contrôle » — Année universitaire 2022-2023
Durée : 3h — chaque dossier doit être traité sur une feuille séparée
Dossier N°1 — Gestion financière : effet de levier et choix de structure (société ABC)
Le directeur financier de la société ABC souhaite anticiper le risque financier lié à l'endettement pour financer un projet d'investissement.
Renseignements :
- Chiffre d'affaires : 6 000 000 dh/an
- Charges variables : 2 000 000 dh/an
- Charges fixes d'exploitation : 1 000 000 dh/an
- Total de l'actif immobilisé : 7 500 000 dh
- Besoin en fonds de roulement d'exploitation (BFRE) : 1 500 000 dh
- Taux de l'impôt sur les sociétés : 30%
Structure de financement n°1 : financement intégral par capitaux propres.
Structure de financement n°2 : 30% par capitaux propres et 70% par emprunt remboursable in fine dans 5 ans, taux d'intérêt 10%.
T.A.F :
- Calculer la rentabilité économique prévisionnelle et la rentabilité financière par la formule de l'effet de levier selon la structure de financement retenue.
- Interpréter et juger les deux structures de financement.
Dossier N°1 (suite) — Comptabilité des sociétés : répartition des bénéfices et TPA (SA ALPHA)
Les capitaux propres de la SA ALPHA au 31/12/2021 (avant répartition) :
- Capital social (4 500 actions) : 900 000 dh (libéré des 3/4 depuis 2020)
- Réserve légale : 45 000 dh
- Réserves facultatives : 250 000 dh
- Report à nouveau : −80 000 dh (solde débiteur)
- Résultat net de l'exercice : 700 000 dh
Affectation prévue par les statuts : dotation à la réserve légale ; intérêt statutaire de 6% aux actions ; dotation aux réserves facultatives (30 000 dh) ; le solde est attribué aux actionnaires à titre de super-dividende (le dividende par action doit être un nombre entier).
Les dividendes ont été virés le 15/05/2021 aux comptes bancaires des associés, et la taxe sur les produits des actions (TPA) a été réglée le 30/06/2021 par chèque.
T.A.F :
- Présenter le tableau de répartition des bénéfices.
- Calculer la taxe sur les produits des actions (TPA).
- Passer au journal les écritures nécessaires.
Dossier N°2 — Fiscalité (TVA) et comptabilité analytique (coûts standards)
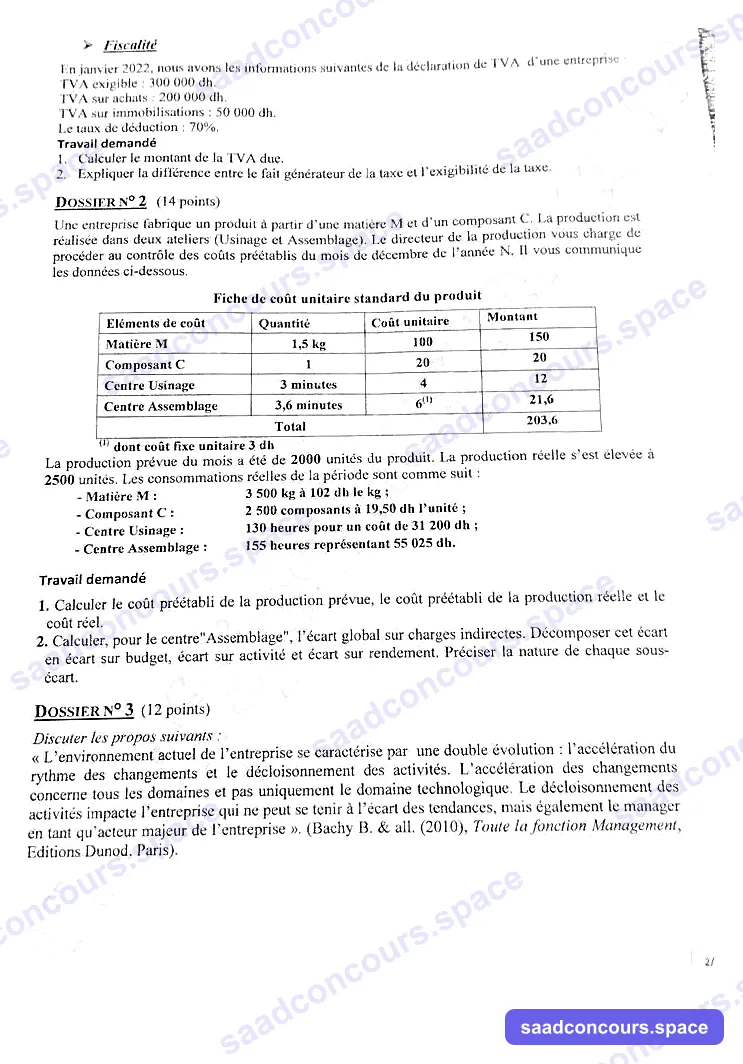
Fiscalité (janvier 2022) :
- TVA exigible : 300 000
- TVA sur achats : 200 000
- TVA sur immobilisations : 50 000
- Taux de déduction : 70%
T.A.F :
- Calculer le montant de la TVA due.
- Expliquer la différence entre le fait générateur de la taxe et l'exigibilité.
Comptabilité analytique : à partir de la fiche de coût unitaire standard (matière M, composant C, centres Usinage et Assemblage) et de la production réelle de 2 500 unités, calculer le coût préétabli de la production prévue et réelle, l'écart global sur charges indirectes du centre Assemblage, et le décomposer en écart sur budget, écart sur activité et écart sur rendement.
Dossier N°3 — Dissertation : accélération des changements et rôle du manager
« L'environnement actuel de l'entreprise se caractérise par une double évolution : l'accélération du rythme des changements et le décloisonnement des activités. Le décloisonnement concerne tous les domaines et ne se limite plus au domaine technologique. Ces activités impactent l'entreprise, qui ne peut se tenir à l'écart des tendances, mais également le manager en tant qu'acteur majeur de l'entreprise. » (d'après Bachy B. & al. (2010), Toute la fonction Management, Dunod)
Commenter et discuter.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Le détail chiffré de l'exercice de comptabilité analytique (Dossier N°2) n'a pas pu être retranscrit depuis la source (seule sa description figure dans l'énoncé) — voir note dédiée. Relecture humaine recommandée, notamment sur le barème IS/TPA supposés.
Dossier N°1 — Gestion financière : effet de levier (société ABC)
- Résultat d'exploitation (REX) = CA − CV − CF = 6 000 000 − 2 000 000 − 1 000 000 = 3 000 000
- Actif économique = Actif immobilisé + BFRE = 7 500 000 + 1 500 000 = 9 000 000
- Rentabilité économique avant impôt (Re) = 3 000 000 / 9 000 000 = 33,33 % ; après IS (30 %) = 23,33 %
Structure 1 (100 % capitaux propres) : capitaux propres = 9 000 000 ; aucun frais financier.
Résultat net = 3 000 000 × 0,70 = 2 100 000 → Rentabilité financière = 2 100 000 / 9 000 000 = 23,33 % (égale à Re après impôt, logique en l'absence de dette).
Structure 2 (30 % CP / 70 % emprunt à 10 %) : Capitaux propres = 2 700 000 ; Emprunt = 6 300 000.
Frais financiers = 6 300 000 × 10 % = 630 000 ; Résultat avant impôt = 3 000 000 − 630 000 = 2 370 000 ; Résultat net = 2 370 000 × 0,70 = 1 659 000.
Rentabilité financière = 1 659 000 / 2 700 000 = 61,44 %
(Vérification par la formule de l'effet de levier : Rf = [Re + (Re−i)×D/CP] × (1−IS) = [33,33 % + (33,33 %−10 %)×2,333] × 0,70 = 87,78 % × 0,70 ≈ 61,44 % ✓)
Interprétation : la rentabilité économique (33,33 % avant impôt) est très supérieure au coût de la dette (10 %) : l'effet de levier joue pleinement en faveur des actionnaires dans la structure 2 (61,44 % contre 23,33 % en tout capitaux propres). Ce choix accroît toutefois le risque financier de l'entreprise (variabilité de la rentabilité financière, risque de ne pas honorer le remboursement in fine de l'emprunt) — un avantage à mettre en balance avec la capacité de l'entreprise à supporter ce risque.
Dossier N°1 (suite) — Répartition des bénéfices et TPA (SA ALPHA)
Capital libéré = 900 000 × 3/4 = 675 000 ; bénéfice distribuable = Résultat net (700 000) + Report à nouveau débiteur (−80 000) = 620 000.
Tableau de répartition :
| Affectation | Montant |
|---|---|
| Bénéfice distribuable | 620 000 |
| − Réserve légale (5 % × 700 000, résultat net de l'exercice) | 35 000 |
| − Intérêt statutaire (6 % × 675 000 capital libéré) | 40 500 |
| − Réserves facultatives | 30 000 |
| = Superdividende | 514 500 |
Dividende total par action = (Intérêt statutaire 40 500 + Superdividende 514 500) / 4 500 actions = 555 000 / 4 500 = 123,33 dh → arrondi à 123 dh/action (contrainte d'un nombre entier), soit un dividende total distribué de 123 × 4 500 = 553 500 dh. L'écart (555 000 − 553 500 = 1 500 dh) est porté en report à nouveau nouveau.
Vérification : 35 000 (RL) + 30 000 (RF) + 553 500 (dividendes) + 1 500 (RAN) = 620 000 ✓
TPA (taxe sur les produits des actions, taux de 15 %) = 553 500 × 15 % = 83 025 dh.
Écritures :
Répartition du résultat (décision d'affectation) :
12    Résultat net de l'exercice                 700 000
        1161  Report à nouveau (apurement du solde débiteur)      80 000
        1140  Réserves légales                                    35 000
        1152  Réserves facultatives                                30 000
        4465  Actionnaires, dividendes à payer                    553 500
        1161  Report à nouveau (nouveau solde créditeur)            1 500

Paiement des dividendes (15/05/2021), net de la retenue à la source :
4465  Actionnaires, dividendes à payer          553 500
        4453  État, TPA à payer                                    83 025
        5141  Banque                                              470 475

Règlement de la TPA au Trésor (30/06/2021) :
4453  État, TPA à payer                          83 025
        5141  Banque                                                83 025
Dossier N°2 — TVA et comptabilité analytique
1. Montant de la TVA due (janvier 2022)
TVA déductible sur achats = 200 000 × 70 % (prorata) = 140 000
TVA déductible sur immobilisations = 50 000 × 70 % = 35 000
Total TVA déductible = 175 000
TVA due = TVA exigible (300 000) − TVA déductible (175 000) = 125 000 dh
2. Fait générateur vs exigibilité
- Le fait générateur est l'événement (livraison du bien, achèvement de la prestation de service, encaissement pour certaines opérations) qui fait naître la dette fiscale — il détermine le principe même de l'imposition de l'opération.
- L'exigibilité est le moment à partir duquel le Trésor peut réclamer le paiement de la taxe. Au Maroc, elle dépend du régime choisi par le redevable : régime de l'encaissement (exigibilité lors du paiement, régime de droit commun) ou régime des débits/facturation (exigibilité dès la facturation, sur option — dans ce cas elle coïncide en général avec le fait générateur pour les livraisons de biens).
Comptabilité analytique (coûts standards) : non chiffrable — la source consultée ne donne qu'une description de l'exercice (fiche de coût standard matière M/composant C, centres Usinage et Assemblage, production réelle de 2 500 unités) sans les valeurs numériques elles-mêmes. Merci de transmettre le détail chiffré si tu l'as pour compléter cette partie.
Dossier N°3 — Dissertation : accélération des changements et rôle du manager
Trame de réponse :
- I. Un environnement caractérisé par l'accélération et le décloisonnement : mutations technologiques, mais aussi organisationnelles, sociales et concurrentielles qui touchent tous les domaines de l'entreprise, pas seulement la technique.
- II. Des impacts sur l'entreprise et sur le manager : l'entreprise doit développer agilité et veille stratégique pour ne pas subir ces tendances ; le manager, acteur central, doit renouveler ses compétences (anticipation, gestion du changement, transversalité) et son mode de management (moins hiérarchique, plus collaboratif).
- III. Les leviers d'adaptation : formation continue, culture de l'innovation, structures organisationnelles plus flexibles (transversalité, mode projet), leadership orienté vers l'accompagnement du changement plutôt que le simple contrôle.
- Conclusion attendue : le manager contemporain n'est plus seulement un exécutant de procédures mais un acteur du changement, dont le rôle se déplace du contrôle vers l'anticipation et l'accompagnement des équipes face à un environnement mouvant et décloisonné.