Audit et Ingénierie Comptable Financière (AICF)
Énoncé
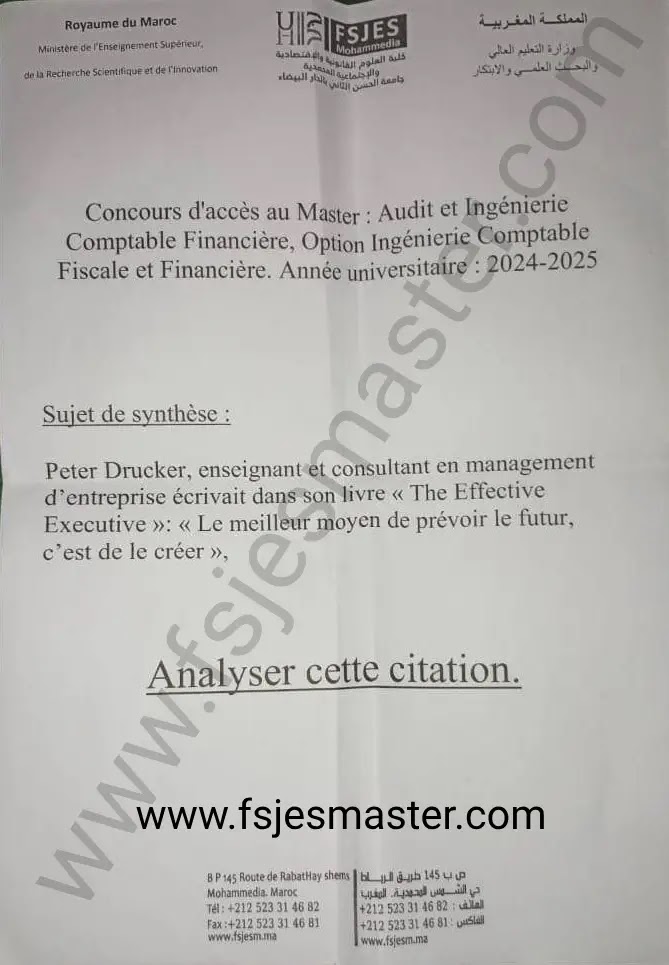
Royaume du Maroc — Université Hassan II — Faculté des Sciences Juridiques Économiques et Sociales - Mohammedia Concours d'accès au Master : Audit et Ingénierie Comptable Financière (AICF), Option Ingénierie Comptable Fiscale et Financière Année universitaire 2024/2025
Remarque : cette même série de 5 cas apparaît, selon les sources, sous les intitulés « AICF option ACG » (mesconcours.ma) et « ICFF-AICF » (fsjesmaster.com) ; le scan original porte la mention « Option Ingénierie Comptable Fiscale et Financière ». Il s'agit vraisemblablement d'un tronc commun de QCM partagé entre les options du master AICF.
Sujet de synthèse
Peter Drucker, enseignant et consultant en management d'entreprise, écrivait dans son livre The Effective Executive : « Le meilleur moyen de prévoir le futur, c'est de le créer ».
Analyser cette citation.
QCM (5 cas)
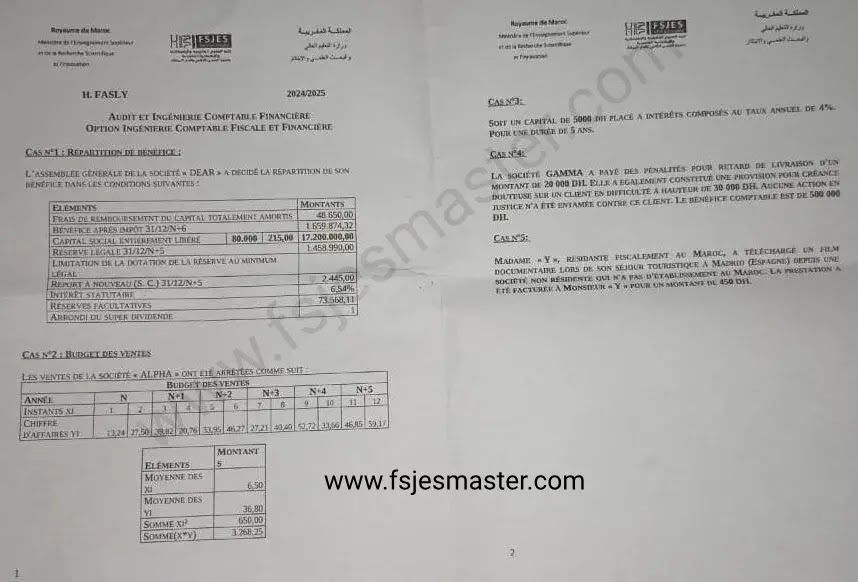
Cas N°1 — Répartition du bénéfice. L'assemblée générale de la société « DEAR » a décidé la répartition de son bénéfice dans les conditions suivantes : bénéfice après impôt (31/12/N+6) : 1 659 874,32 DH ; capital social entièrement libéré : 17 200 000,00 DH ; réserve légale au 31/12/N+5 déjà dotée à 1 458 990,00 DH (limitation de la dotation au minimum légal) ; intérêt statutaire au taux de 6,54 % ; frais de remboursement du capital totalement amortis : 48 650,00 DH ; réserves facultatives : 2 445,00 DH ; report à nouveau (solde créditeur) au 31/12/N+5 reporté.
- La dotation de la réserve légale est égale à :
- Les intérêts statutaires seront d'un montant de :
- Les superdividendes ont été évalués à :
- Le report à nouveau après répartition a été estimé à :
Cas N°2 — Budget des ventes (série chronologique). Les ventes de la société « ALPHA » (chiffre d'affaires yi par instant xi, N à N+5, 12 instants) : 13,24 ; 27,50 ; 39,82 ; 20,76 ; 33,95 ; 46,27 ; 27,21 ; 40,40 ; 52,72 ; 33,66 ; 46,85 ; 59,17. Moyenne des xi = 6,50 ; moyenne des yi = 36,80 ; Σxi² = 650,00 ; Σ(xi·yi) = 3 268,25. 5. En supposant que l'instant 8 est un trimestre, sa moyenne mobile sera de : 6. En supposant que l'instant 8 est un semestre, sa moyenne mobile sera de : 7. La variance des xi, Var(xi), est égale à : 8. La covariance des xi et yi, Cov(xi, yi), est égale à :
Cas N°3 — Intérêts composés. Soit un capital de 5 000 DH placé à intérêts composés au taux annuel de 4 %, pour une durée de 5 ans. 9. Donner la valeur acquise. 10. Donner l'intérêt généré en fin de placement.
Cas N°4 — Fiscalité. La société GAMMA a payé des pénalités pour retard de livraison d'un montant de 20 000 DH. Elle a également constitué une provision pour créance douteuse sur un client en difficulté à hauteur de 30 000 DH ; aucune action en justice n'a été entamée contre ce client. Le bénéfice comptable est de 500 000 DH. 11. Quelle est la partie des pénalités et provisions à réintégrer dans le résultat fiscal ?
Cas N°5 — Territorialité de la TVA. Madame « Y », résidante fiscalement au Maroc, a téléchargé un film documentaire lors de son séjour touristique à Madrid (Espagne) depuis une société non résidente qui n'a pas d'établissement au Maroc. La prestation a été facturée à Madame « Y » pour un montant de 450 DH. 12. La prestation est-elle imposable à la TVA marocaine ?
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Mohammedia n'a été retrouvé pour ce concours.
Les choix de réponse (A/B/C/D) du QCM original n'ont pas été retrouvés dans les sources disponibles — seule la lettre de la bonne réponse l'était. Ce corrigé présente donc le calcul/raisonnement complet menant à la réponse attendue, plutôt que la lettre seule.
Sujet de synthèse — « Le meilleur moyen de prévoir le futur, c'est de le créer »
Cette citation de Peter Drucker invite à dépasser une vision passive de la prévision (extrapoler le passé) au profit d'une posture proactive :
- Anticiper ne suffit pas : les modèles de prévision (budgets, séries chronologiques, business plans) supposent une continuité du passé qui peut être trompeuse dans un environnement incertain.
- Créer le futur relève de la stratégie : innovation, positionnement différenciant, investissements structurants — l'entreprise ne subit pas son environnement, elle le façonne (nouveaux produits, nouveaux marchés, nouvelles normes).
- Application en audit/finance d'entreprise : le contrôle de gestion prévisionnel (budgets, plans stratégiques) n'a de valeur que s'il s'accompagne d'actions volontaristes (investissement, R&D, transformation digitale) et non d'une simple projection tendancielle.
- Limite : cette proactivité doit rester articulée à une gestion rigoureuse des risques — « créer le futur » ne dispense pas de la prudence comptable et financière face à l'incertitude.
Cas N°1 — Répartition du bénéfice (DEAR)
- Réserve légale : 5 % × 1 659 874,32 = 82 993,72 ; plafond légal = 10 % × 17 200 000 = 1 720 000, dont 1 458 990 déjà dotés → plafond restant = 261 010. Comme 82 993,72 < 261 010, la dotation est intégrale : ≈ 82 994 DH.
- Intérêt statutaire = 17 200 000 × 6,54 % = 1 124 880 DH.
- Solde disponible après réserve légale et intérêt statutaire = 1 659 874,32 − 82 993,72 − 1 124 880 = 452 000,60 ; après réserves facultatives (2 445) = 449 555,60 DH, à répartir entre superdividende et report à nouveau.
- Superdividende et report à nouveau : ⚠️ le nombre d'actions de la société DEAR n'est pas disponible dans les sources retrouvées pour ce sujet — il est indispensable pour calculer le dividende par action, l'arrondir, et déduire le report à nouveau résultant de cet arrondi. Le montant total disponible pour ces deux postes (449 555,60 DH) est en revanche établi ci-dessus.
Cas N°2 — Série chronologique (ALPHA)
- Moyenne mobile trimestrielle (ordre 4, centrée) à l'instant 8 = [0,5×y₆ + y₇ + y₈ + y₉ + 0,5×y₁₀] / 4 = [0,5×46,27 + 27,21 + 40,40 + 52,72 + 0,5×33,66] / 4 ≈ 40,07
- Moyenne mobile semestrielle (ordre 2, centrée) à l'instant 8 = [0,5×y₇ + y₈ + 0,5×y₉] / 2 = [0,5×27,21 + 40,40 + 0,5×52,72] / 2 ≈ 40,18
- Var(xi) = (Σxi²/n) − (moyenne xi)² = 650/12 − 6,5² = 54,17 − 42,25 ≈ 11,92
- Cov(xi, yi) = (Σxi·yi/n) − (moyenne xi × moyenne yi) = 3 268,25/12 − (6,5 × 36,80) = 272,35 − 239,20 ≈ 33,15
Cas N°3 — Intérêts composés
- Valeur acquise = 5 000 × 1,04⁵ ≈ 6 083,26 DH
- Intérêt généré = 6 083,26 − 5 000 ≈ 1 083,26 DH
Cas N°4 — Fiscalité (GAMMA)
- Les pénalités pour retard de livraison (20 000 DH) sont des charges contractuelles normales liées à l'exploitation : elles restent déductibles, aucune réintégration.
- La provision pour créance douteuse (30 000 DH) n'est déductible que si une action en justice a été engagée dans les 12 mois suivant sa constitution — ce qui n'est pas le cas ici : à réintégrer intégralement.
- Partie à réintégrer = 30 000 DH (uniquement la provision).
Cas N°5 — Territorialité de la TVA
Depuis la réforme de la TVA sur les services numériques transfrontaliers, une prestation immatérielle fournie par un prestataire non-résident sans établissement au Maroc est imposable à la TVA marocaine dès lors que le preneur (bénéficiaire du service) est résident fiscal au Maroc — indépendamment du lieu où il se trouve physiquement au moment de la consommation du service. Madame Y étant résidente fiscale marocaine, la prestation est imposable à la TVA marocaine, bien qu'elle ait été consommée à Madrid.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Audit et Ingénierie Comptable Financière (AICF) à FSJES Mohammedia (2024) ?
Les épreuves portent sur : Fiscalité de l'Entreprise, Mathématiques Financières, Statistiques, Culture Générale.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 3/5 sur notre échelle, à titre indicatif.