Ingénierie Comptable Financière et Fiscale (ICFF)
Matières : Contrôle de Gestion, Fiscalité des Entreprises, Comptabilité Générale, Comptabilité Analytique
Énoncé
Université Hassan II Casablanca — Faculté des Sciences Juridiques Économiques et Sociales — Mohammedia
Concours d'accès au Master « Ingénierie Comptable Financière et Fiscale »
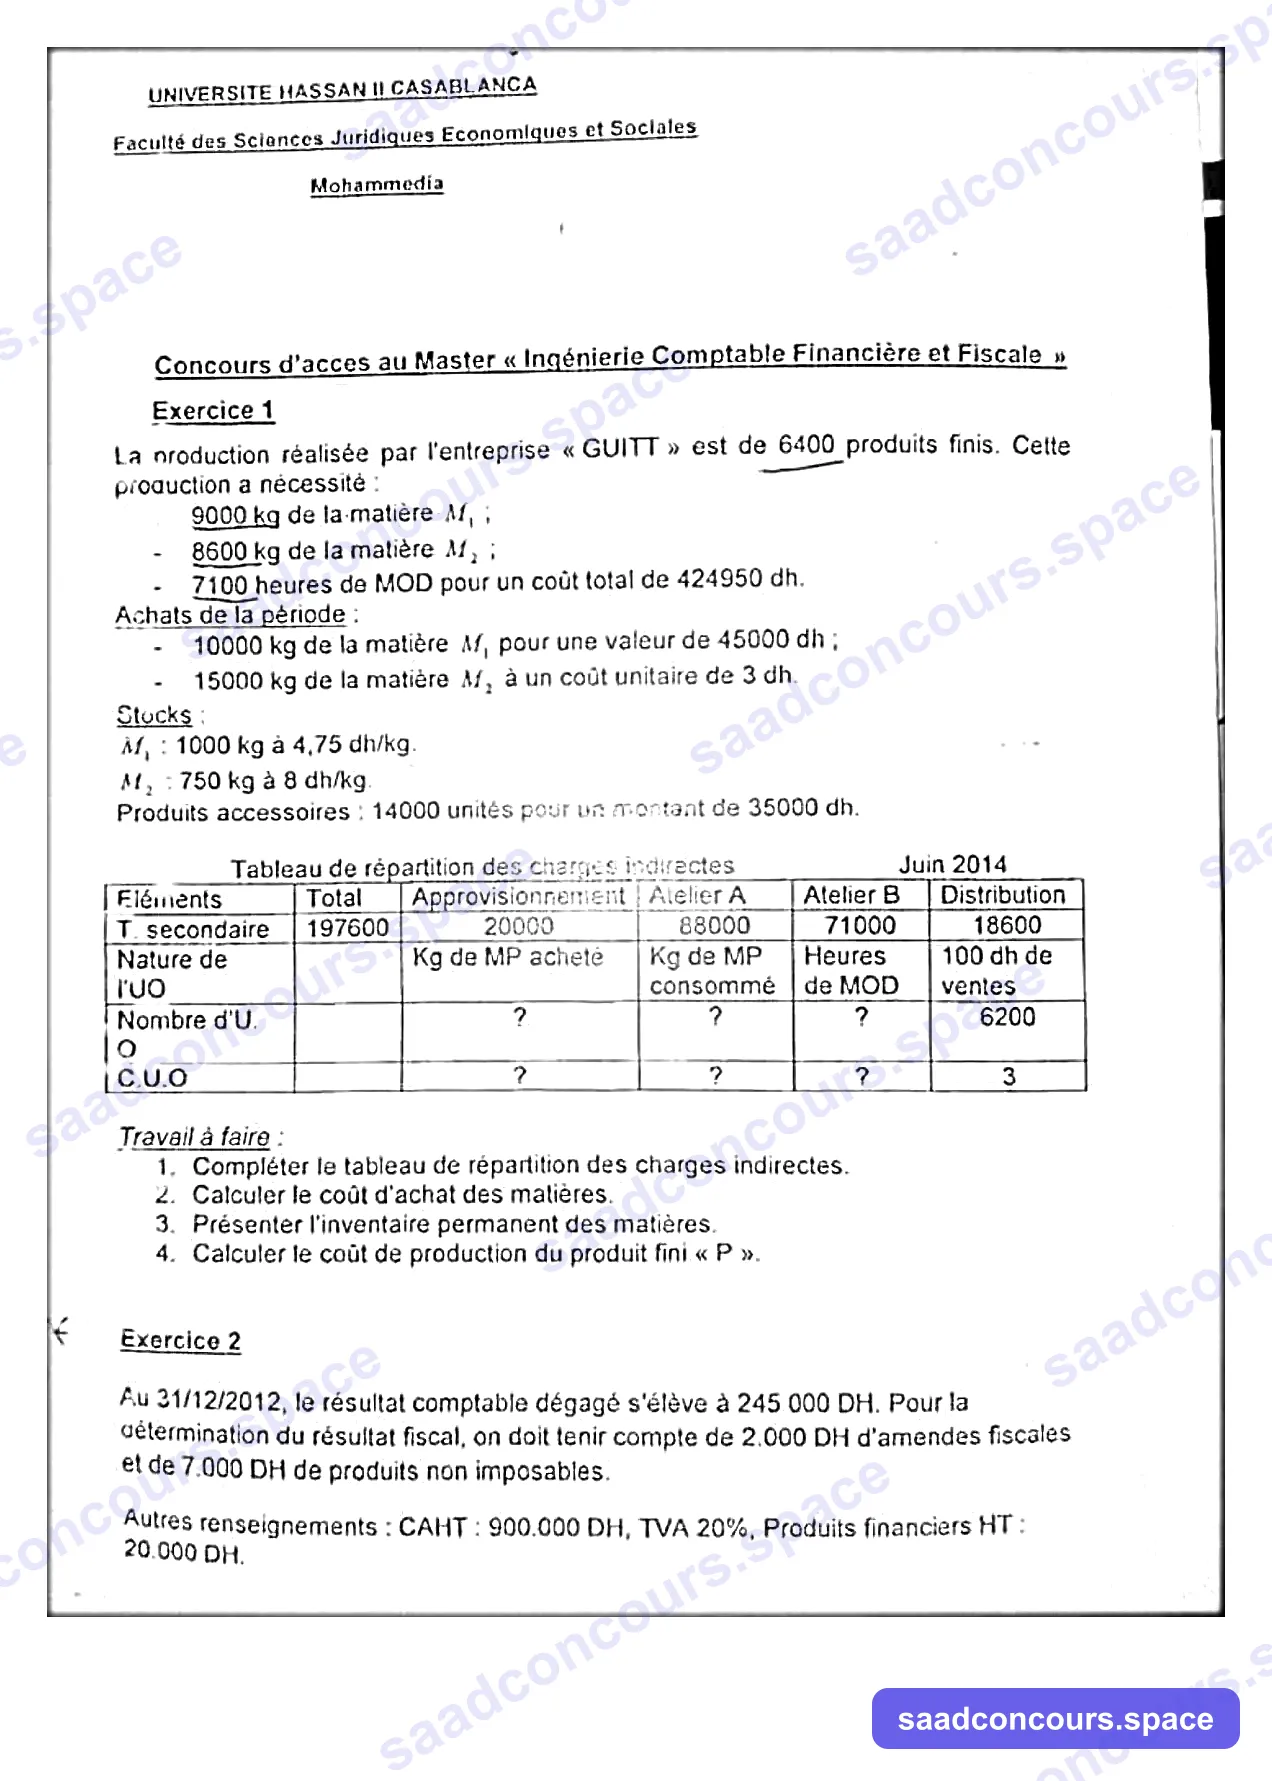
Exercice 1
La production réalisée par l'entreprise « GUITT » est de 6400 produits finis. Cette production a nécessité :
- 9000 kg de la matière M₁ ;
- 8600 kg de la matière M₂ ;
- 7100 heures de MOD pour un coût total de 424 950 dh.
Achats de la période :
- 10 000 kg de la matière M₁ pour une valeur de 45 000 dh ;
- 15 000 kg de la matière M₂ à un coût unitaire de 3 dh.
Stocks :
- M₁ : 1000 kg à 4,75 dh/kg.
- M₂ : 750 kg à 8 dh/kg.
Produits accessoires : 14 000 unités pour un montant de 35 000 dh.
Tableau de répartition des charges indirectes — Juin 2014
| Éléments | Total | Approvisionnement | Atelier A | Atelier B | Distribution |
|---|---|---|---|---|---|
| T. secondaire | 197 600 | 20 000 | 88 000 | 71 000 | 18 600 |
| Nature de l'U.O | Kg de MP acheté | Kg de MP consommé | Heures de MOD | 100 dh de ventes | |
| Nombre d'U.O | ? | ? | ? | 6200 | |
| C.U.O | ? | ? | ? | 3 |
Travail à faire :
- Compléter le tableau de répartition des charges indirectes.
- Calculer le coût d'achat des matières.
- Présenter l'inventaire permanent des matières.
- Calculer le coût de production du produit fini « P ».
Exercice 2
Au 31/12/2012, le résultat comptable dégagé s'élève à 245 000 DH. Pour la détermination du résultat fiscal, on doit tenir compte de 2 000 DH d'amendes fiscales et de 7 000 DH de produits non imposables.
Autres renseignements : CAHT : 900 000 DH, TVA 20%, Produits financiers HT : 20 000 DH.
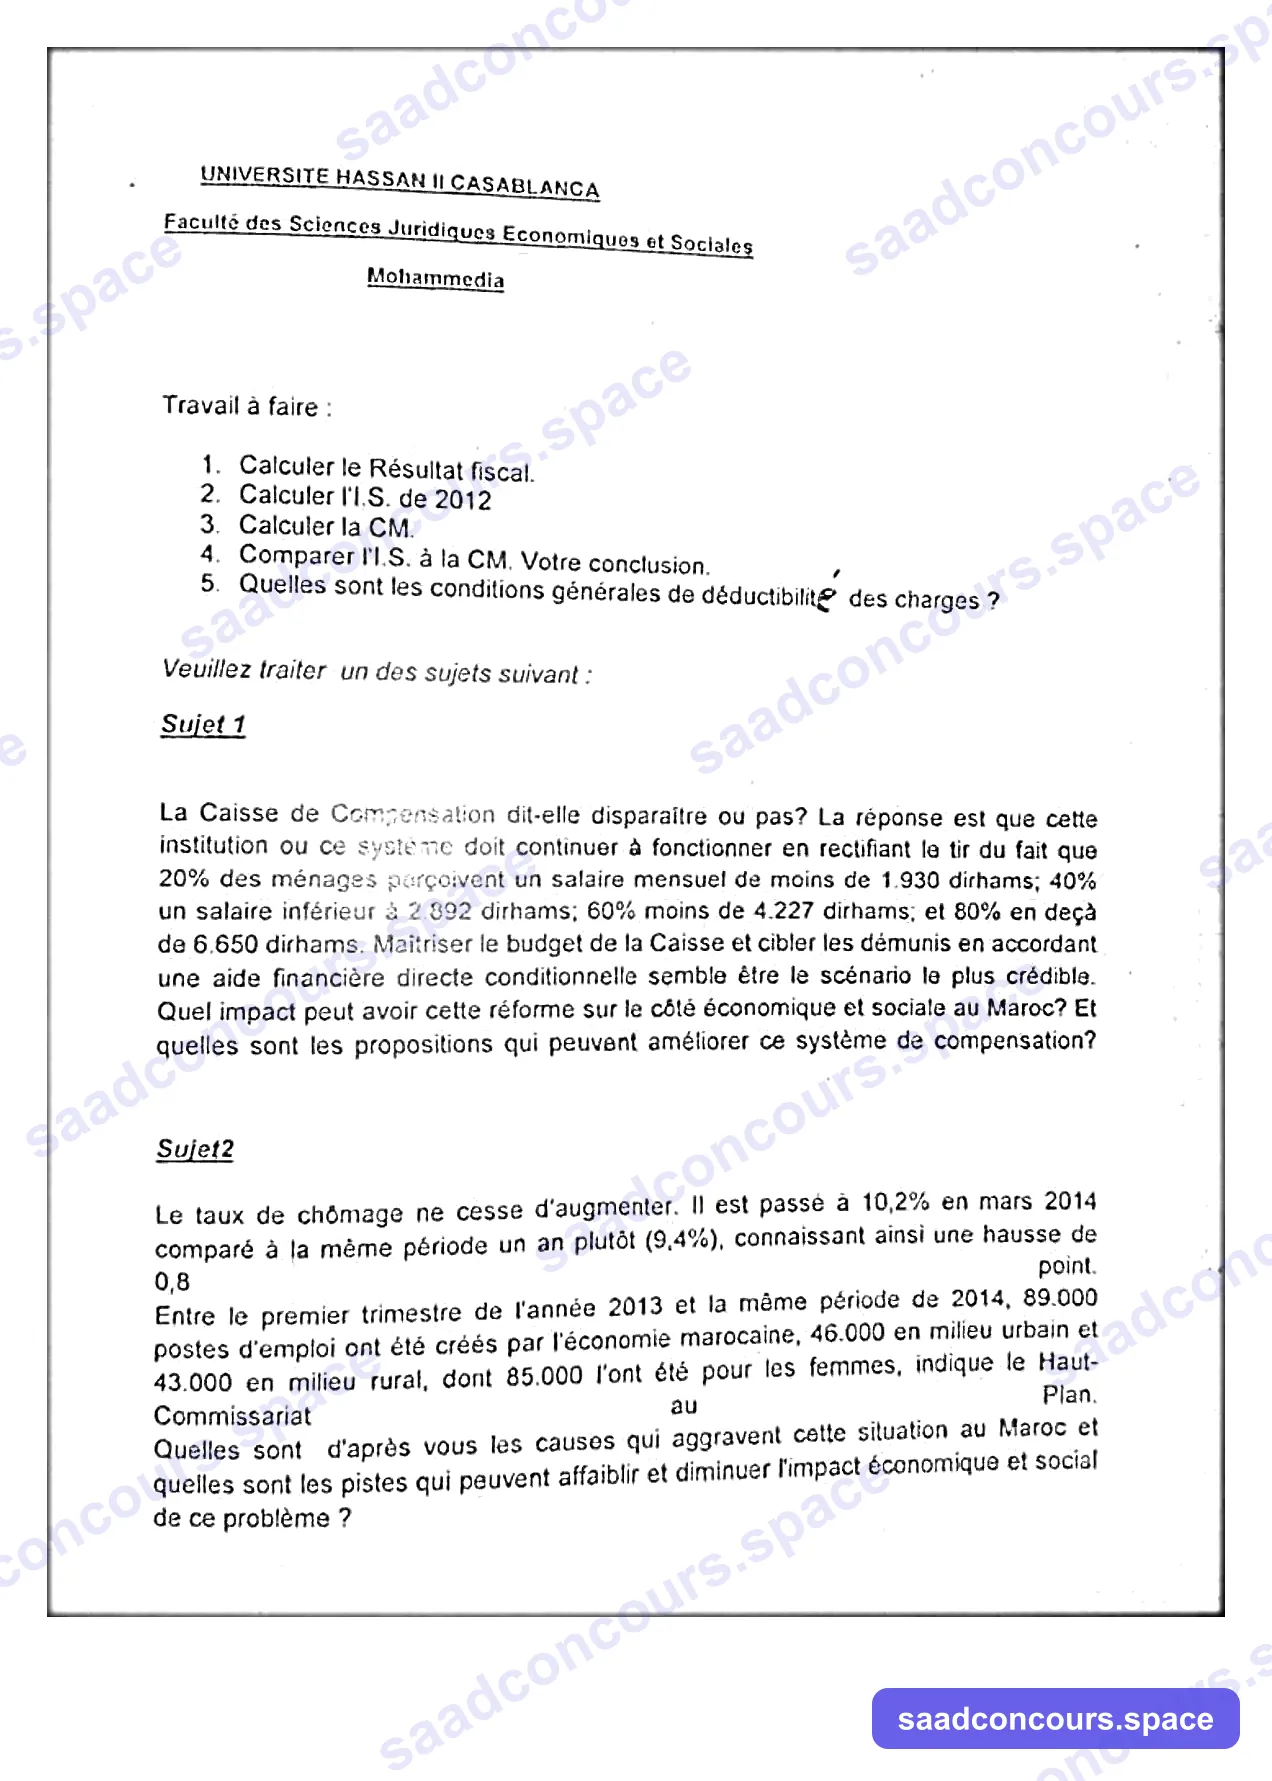
Travail à faire :
- Calculer le Résultat fiscal.
- Calculer l'I.S. de 2012.
- Calculer la CM.
- Comparer l'I.S. à la CM. Votre conclusion.
- Quelles sont les conditions générales de déductibilité des charges ?
Veuillez traiter un des sujets suivants :
Sujet 1
La Caisse de Compensation doit-elle disparaître ou pas ? La réponse est que cette institution ou ce système doit continuer à fonctionner en rectifiant le tir du fait que 20% des ménages perçoivent un salaire mensuel de moins de 1.930 dirhams ; 40% un salaire inférieur à 2.892 dirhams ; 60% moins de 4.227 dirhams ; et 80% en deçà de 6.650 dirhams. Maîtriser le budget de la Caisse et cibler les démunis en accordant une aide financière directe conditionnelle semble être le scénario le plus crédible.
Quel impact peut avoir cette réforme sur le côté économique et social au Maroc ? Et quelles sont les propositions qui peuvent améliorer ce système de compensation ?
Sujet 2
Le taux de chômage ne cesse d'augmenter. Il est passé à 10,2% en mars 2014 comparé à la même période un an plutôt (9,4%), connaissant ainsi une hausse de 0,8 point. Entre le premier trimestre de l'année 2013 et la même période de 2014, 89.000 postes d'emploi ont été créés par l'économie marocaine, 46.000 en milieu urbain et 43.000 en milieu rural, dont 85.000 l'ont été pour les femmes, indique le Haut-Commissariat au Plan.
Quelles sont d'après vous les causes qui aggravent cette situation au Maroc et quelles sont les pistes qui peuvent affaiblir et diminuer l'impact économique et social de ce problème ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Exercice 1 — Coûts complets (entreprise GUITT)
1. Tableau de répartition des charges indirectes
| Approvisionnement | Atelier A | Atelier B | Distribution | |
|---|---|---|---|---|
| T. secondaire | 20 000 | 88 000 | 71 000 | 18 600 |
| Nature de l'U.O | kg MP achetés | kg MP consommés | heures MOD | 100 DH de ventes |
| Nombre d'U.O | 10 000+15 000 = 25 000 | 9 000+8 600 = 17 600 | 7 100 | 6 200 |
| C.U.O | 0,8 | 5 | 10 | 3 |
2. Coût d'achat des matières
Imputation des frais d'approvisionnement au prorata des quantités achetées :
- M₁ : 45 000 + 20 000 × 10 000/25 000 (= 8 000) = 53 000 DH, soit 5,30 DH/kg
- M₂ : 45 000 + 20 000 × 15 000/25 000 (= 12 000) = 57 000 DH, soit 3,80 DH/kg
3. Inventaire permanent des matières
M₁ : SI 1 000 kg × 4,75 = 4 750 ; entrées 10 000 kg × 5,30 = 53 000 ; disponible 11 000 kg / 57 750 DH.
Sorties (FIFO) 9 000 kg = 1 000 × 4,75 + 8 000 × 5,30 = 47 150 DH ; SF = 2 000 kg × 5,30 = 10 600 DH.
M₂ : SI 750 kg × 8 = 6 000 ; entrées 15 000 kg × 3,80 = 57 000 ; disponible 15 750 kg / 63 000 DH.
Sorties (FIFO) 8 600 kg = 750 × 8 + 7 850 × 3,80 = 35 830 DH ; SF = 7 150 kg × 3,80 = 27 170 DH.
4. Coût de production du produit fini « P »
| Élément | Montant |
|---|---|
| Matières consommées (47 150 + 35 830) | 82 980 |
| Main d'œuvre directe | 424 950 |
| Charges indirectes atelier A (9 000 kg × 5) | 45 000 |
| Charges indirectes atelier B (7 100 h × 10) | 71 000 |
| Coût de production (6 400 unités) | 623 930 |
Coût unitaire = 623 930 / 6 400 ≈ 97,49 DH
(Les produits accessoires — 14 000 unités pour 35 000 DH, soit 2,50 DH/u — constituent une production distincte, à valoriser séparément.)
Exercice 2 — IS 2012
1. Résultat fiscal = 245 000 + amendes fiscales 2 000 (non déductibles) − produits non imposables 7 000 = 240 000 DH
2. IS 2012 (bénéfice ≤ 300 000 → taux 30 %) = 240 000 × 30 % = 72 000 DH
3. Cotisation minimale : base = CA HT + produits financiers HT = 900 000 + 20 000 = 920 000
CM = 920 000 × 0,25 % = 2 300 DH
4. Comparaison : IS (72 000) > CM (2 300) → l'IS de 72 000 DH est dû (la CM joue son rôle de plancher uniquement quand elle dépasse l'IS).
5. Conditions générales de déductibilité des charges : être engagées en contrepartie d'une prestation effective ; être relatives à l'exploitation et se traduire par une diminution de l'actif net ; correspondre à des dépenses permettant la production ou la réalisation du revenu ; être appuyées de pièces justificatives (factures régulières) ; ne pas figurer parmi les charges exclues par le CGI (art. 11).
Sujets au choix
Sujet 1 — La réforme de la Caisse de Compensation
Impact économique et social attendu :
- Économique : assainissement budgétaire majeur (la compensation pesait plusieurs points de PIB), réorientation de la dépense publique vers l'investissement (éducation, santé, emploi) plutôt que la subvention indistincte des prix ; risque inflationniste transitoire lié à la hausse des prix administrés, à encadrer par une montée en charge progressive.
- Social : meilleure efficacité redistributive — aujourd'hui les ménages aisés captent une large part des subventions ; le ciblage direct (transferts monétaires conditionnels) protège enfin les 20 % de ménages vivant sous ~1 930 DH/mois ; risque d'exclusion des non-déclarants et de tensions sociales au moment du basculement, d'où la nécessité d'un registre social unifié.
Propositions d'amélioration : ciblage progressif par registre social unique et interopérable ; démantèlement graduel des subventions à la consommation au profit de transferts directs indexés sur l'inflation ; accompagnement des secteurs vulnérables (transport, agriculture) ; évaluation périodique et transparence budgétaire ; communication publique forte pour légitimer la réforme.
Sujet 2 — Le chômage au Maroc
Causes aggravantes : croissance peu créatrice d'emplois (secteurs capitalistiques : automobile, phosphate, immobilier financier) ; inadéquation formation/emploi (chômage des diplômés) ; informalité massive qui pénalise l'embauche déclarée ; faible dynamisme des PME (financement, administration) ; rigidité conjoncturelle (crise européenne, sécheresse affectant l'emploi rural — d'où le paradoxe de chiffres où les créations rurales précaires dominent).
Pistes : soutien ciblé à la TPE/PME employeuse (guichets de financement, simplification fiscale) ; réforme de la formation professionnelle par apprentissage en lien avec les branches professionnelles ; activation des politiques actives d'emploi (ANAPEC : contrats d'insertion, formation qualifiante) ; développement des territoires et de l'économie sociale et solidaire ; encouragement de l'auto-entrepreneuriat et du financement alternatif (micro-crédit, capital-risque).