Audit et Contrôle de Gestion
Matières : Comptabilité des Sociétés, Contrôle de Gestion, Analyse Financière, Droit des Sociétés
Énoncé
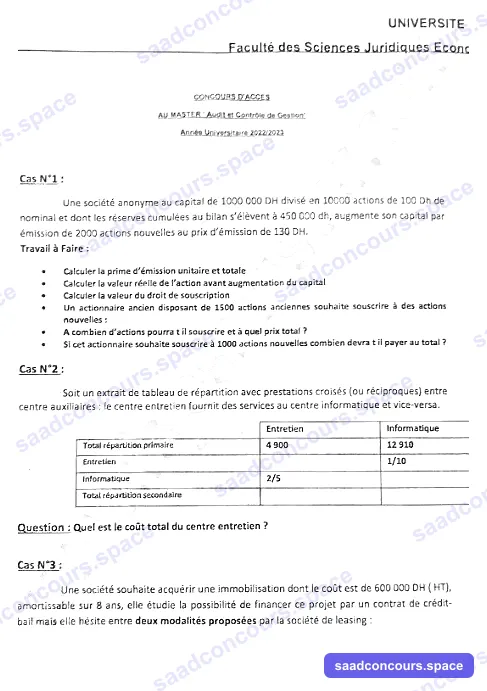
UNIVERSITÉ HASSAN II
Faculté des Sciences Juridiques Économiques et Sociales - Mohammedia
CONCOURS D'ACCÈS AU MASTER : Audit et Contrôle de Gestion
Année Universitaire 2022/2023
Cas N°1 :
Une société anonyme au capital de 1 000 000 DH divisé en 10 000 actions de 100 Dh de nominal et dont les réserves cumulées au bilan s'élèvent à 450 000 dh, augmente son capital par émission de 2000 actions nouvelles au prix d'émission de 130 DH.
Travail à Faire :
- Calculer la prime d'émission unitaire et totale
- Calculer la valeur réelle de l'action avant augmentation du capital
- Calculer la valeur du droit de souscription
- Un actionnaire ancien disposant de 1500 actions anciennes souhaite souscrire à des actions nouvelles : À combien d'actions pourra-t-il souscrire et à quel prix total ?
- Si cet actionnaire souhaite souscrire à 1000 actions nouvelles combien devra-t-il payer au total ?
Cas N°2 :
Soit un extrait de tableau de répartition avec prestations croisées (ou réciproques) entre centre auxiliaires : le centre entretien fournit des services au centre informatique et vice-versa.
| Entretien | Informatique | |
|---|---|---|
| Total répartition primaire | 4 900 | 12 910 |
| Entretien | — | 1/10 |
| Informatique | 2/5 | — |
| Total répartition secondaire |
Question : Quel est le coût total du centre entretien ?
Cas N°3 :
Une société souhaite acquérir une immobilisation dont le coût est de 600 000 DH (HT), amortissable sur 8 ans, elle étudie la possibilité de financer ce projet par un contrat de crédit-bail mais elle hésite entre deux modalités proposées par la société de leasing :
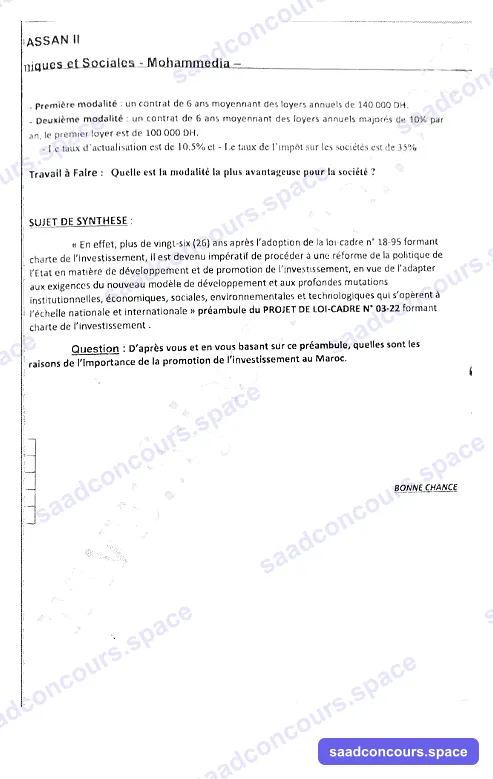
- Première modalité : un contrat de 6 ans moyennant des loyers annuels de 140 000 DH.
- Deuxième modalité : un contrat de 6 ans moyennant des loyers annuels majorés de 10 % par an, le premier loyer est de 100 000 DH.
- Le taux d'actualisation est de 10.5 % et le taux de l'impôt sur les sociétés est de 35 %.
Travail à Faire : Quelle est la modalité la plus avantageuse pour la société ?
Sujet de Synthèse :
« En effet, plus de vingt-six (26) ans après l'adoption de la loi-cadre n° 18-95 formant charte de l'investissement, il est devenu impératif de procéder à une réforme de la politique de l'État en matière de développement et de promotion de l'investissement, en vue de l'adapter aux exigences du nouveau modèle de développement et aux profondes mutations institutionnelles, économiques, sociales, environnementales et technologiques qui s'opèrent à l'échelle nationale et internationale » préambule du PROJET DE LOI-CADRE N° 03-22 formant charte de l'investissement.
Question : D'après vous et en vous basant sur ce préambule, quelles sont les raisons de l'importance de la promotion de l'investissement au Maroc.
BONNE CHANCE
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Relecture humaine recommandée, notamment sur le Cas N°3 (actualisation).
Cas N°1 — Augmentation de capital et droit de souscription
Données : capital 1 000 000 DH (10 000 actions de 100 DH) ; réserves 450 000 DH ; émission de 2 000 actions nouvelles à 130 DH.
- Prime d'émission unitaire = Prix d'émission − Valeur nominale = 130 − 100 = 30 DH
- Prime d'émission totale = 30 × 2 000 = 60 000 DH
- Valeur réelle de l'action avant augmentation = (Capital + Réserves) / nombre d'actions anciennes = (1 000 000 + 450 000) / 10 000 = 145 DH
- Valeur réelle après augmentation (valeur théorique ex-droit) = [(10 000 × 145) + (2 000 × 130)] / 12 000 = 1 710 000 / 12 000 = 142,5 DH
- Valeur du droit de souscription (DS) = 145 − 142,5 = 2,5 DH
- Actionnaire de 1 500 actions anciennes — droit de souscription à titre irréductible : ratio = 2 000 nouvelles / 10 000 anciennes = 1/5 → 1 500 × 1/5 = 300 actions nouvelles, pour un montant à payer de 300 × 130 = 39 000 DH.
- S'il souhaite souscrire à 1 000 actions : il utilise ses 1 500 droits détenus (suffisants pour 300 actions) et doit acheter les droits manquants pour les 700 actions restantes, soit 700 × 5 = 3 500 droits supplémentaires à 2,5 DH = 8 750 DH.
Total à payer = (1 000 × 130) + 8 750 = 130 000 + 8 750 = 138 750 DH.
Cas N°2 — Prestations réciproques entre centres auxiliaires
Soit E le coût total du centre Entretien et I celui du centre Informatique après répartition croisée :
- E = 4 900 + 0,4 × I
- I = 12 910 + 0,1 × E
En substituant : E = 4 900 + 0,4 × (12 910 + 0,1E) = 10 064 + 0,04E → 0,96E = 10 064 → E ≈ 10 483,33 DH
Le coût total du centre Entretien après répartition croisée est d'environ 10 483,33 DH.
Cas N°3 — Choix entre deux modalités de crédit-bail
Machine 600 000 DH HT (amortissable 8 ans, non retenu directement car en crédit-bail) ; taux d'actualisation 10,5 % ; taux IS 35 % — on compare le coût actualisé net d'impôt des loyers de chaque modalité (loyer économisé d'impôt = loyer × (1 − 35 %) = loyer × 0,65).
Modalité 1 : 140 000 DH/an constant, 6 ans
Coût net d'impôt annuel = 140 000 × 0,65 = 91 000 DH.
Coût actualisé = 91 000 × [1 − (1,105)⁻⁶] / 0,105 = 91 000 × 4,2974 ≈ 391 063 DH
Modalité 2 : loyers croissants de 10 %/an, 1ᵉʳ loyer = 100 000 DH, 6 ans
| Année | Loyer brut | Loyer net d'impôt (×0,65) | Facteur d'actualisation (1,105)⁻ⁿ | Valeur actualisée |
|---|---|---|---|---|
| 1 | 100 000 | 65 000 | 0,9050 | 58 824 |
| 2 | 110 000 | 71 500 | 0,8190 | 58 557 |
| 3 | 121 000 | 78 650 | 0,7412 | 58 296 |
| 4 | 133 100 | 86 515 | 0,6704 | 57 994 |
| 5 | 146 410 | 95 167 | 0,6065 | 57 709 |
| 6 | 161 051 | 104 683 | 0,5488 | 57 450 |
| Total | ≈ 348 828 DH |
Conclusion : la modalité 2 (loyers croissants) est plus avantageuse — coût actualisé net d'impôt d'environ 348 828 DH, contre environ 391 063 DH pour la modalité 1 — un écart d'environ 42 000 DH. Cet avantage s'explique à la fois par un total nominal des loyers plus faible (771 561 DH contre 840 000 DH) et par le décalage des paiements les plus élevés vers les dernières années, qui profitent le plus de l'actualisation.
Sujet de synthèse — L'importance de la promotion de l'investissement au Maroc
Trame de réponse à partir du préambule du projet de loi-cadre n° 03-22 :
I. Un contexte de mutation appelant une réforme du modèle d'investissement
- Nécessité d'adapter le cadre incitatif (loi-cadre n° 18-95) aux mutations institutionnelles, économiques, sociales, environnementales et technologiques (25+ ans après son adoption).
- Alignement sur les objectifs du Nouveau Modèle de Développement.
II. Les raisons économiques et sociales de l'importance de l'investissement
- Levier de croissance et de création d'emplois, en particulier pour absorber une population active jeune et en croissance.
- Renforcement de la compétitivité et de l'attractivité du Maroc dans un contexte de concurrence internationale accrue pour capter les investissements directs étrangers (IDE).
- Effet d'entraînement sur l'ensemble du tissu productif (sous-traitance, PME, écosystèmes industriels).
- Réduction des disparités territoriales via une régionalisation avancée de la politique d'investissement.
III. Les conditions de réussite mises en avant par le projet de loi-cadre
- Simplification administrative et amélioration du climat des affaires (guichets uniques régionaux, délais de traitement).
- Gouvernance rénovée (commissions régionales unifiées d'investissement) pour rapprocher la décision du terrain.
- Ciblage sectoriel et territorial des incitations, en cohérence avec les priorités de développement durable et de souveraineté économique.
Conclusion attendue : la promotion de l'investissement est présentée comme un axe stratégique central du nouveau modèle de développement marocain, à la fois moteur de croissance économique et instrument de cohésion sociale et territoriale — sa réussite dépendant de la capacité du nouveau cadre à simplifier réellement l'acte d'investir.