Audit et Contrôle de Gestion
Matières : Comptabilité des Sociétés, Comptabilité Approfondie, Fiscalité des Entreprises, Comptabilité Analytique
Énoncé
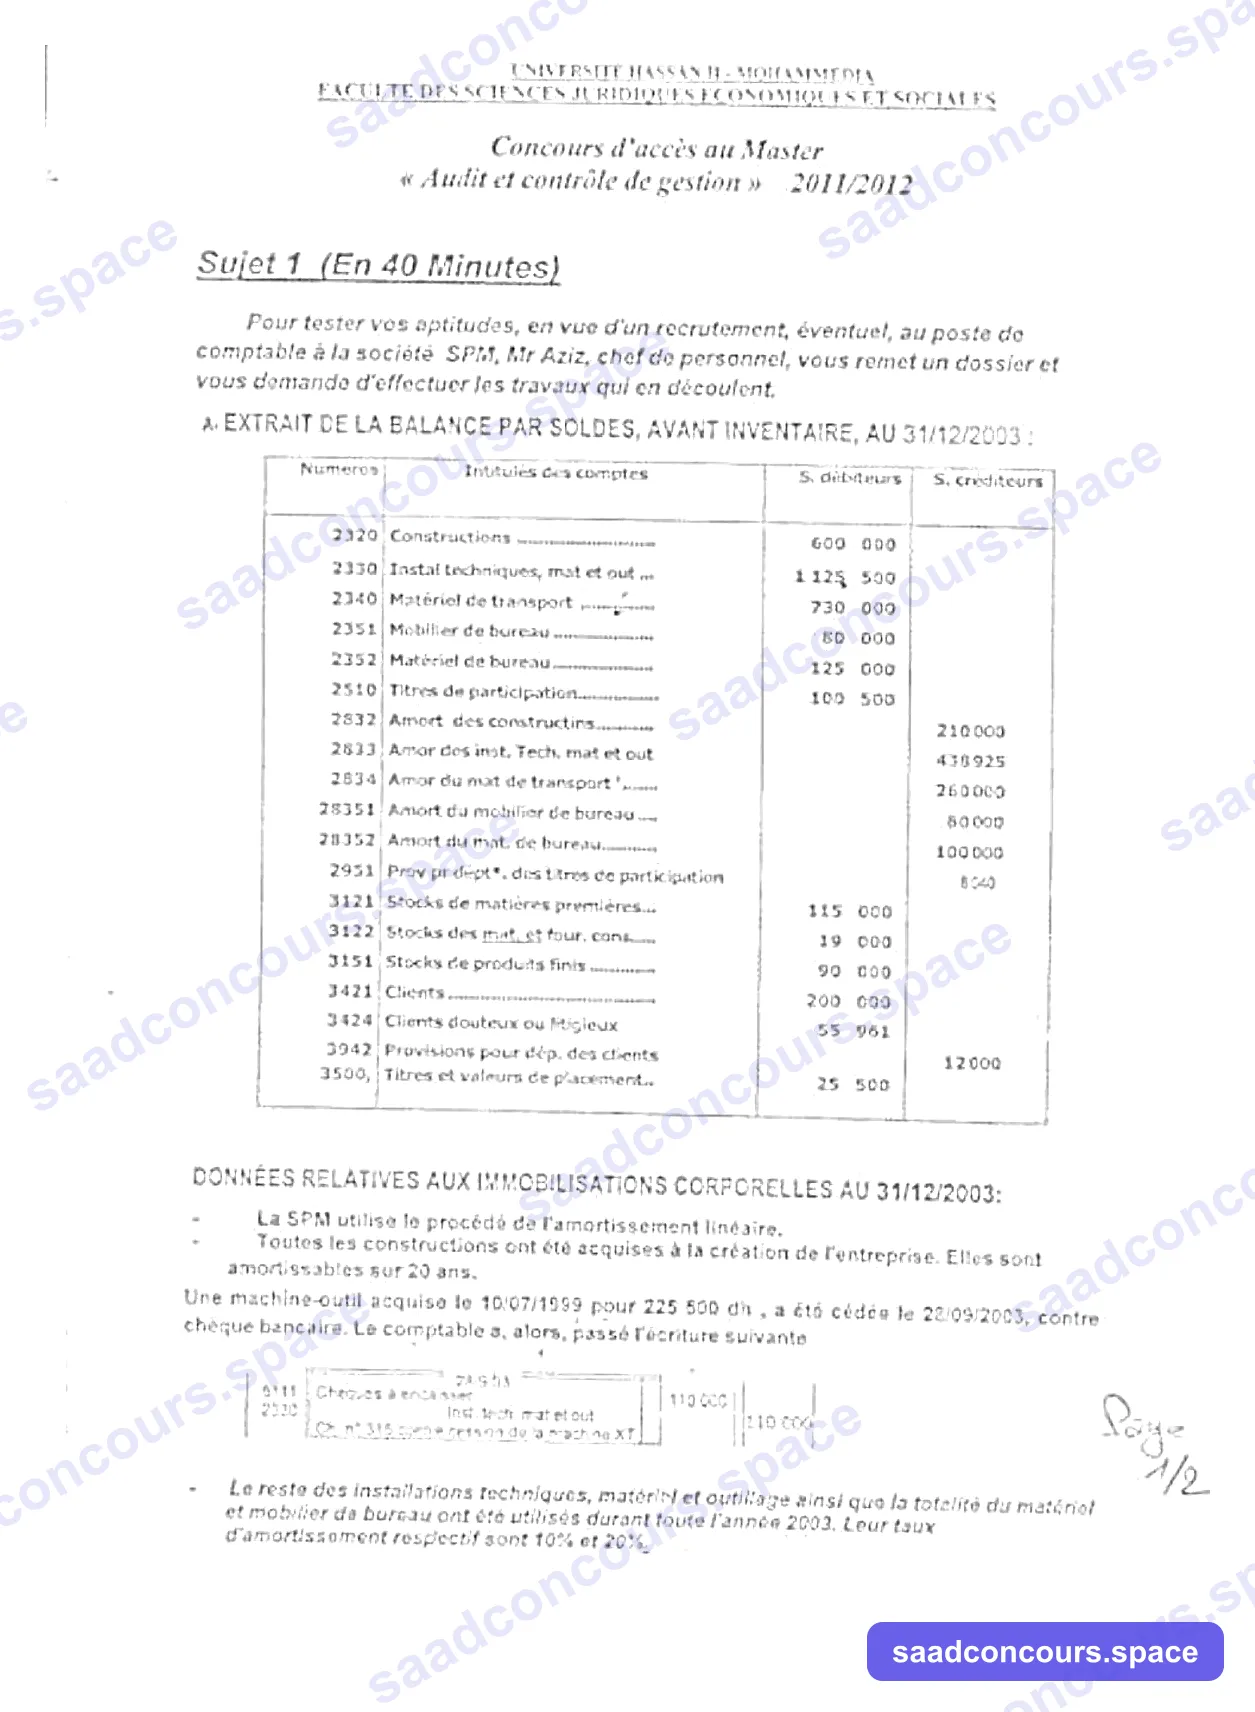
Université Hassan II — Mohammedia
Faculté des Sciences Juridiques Économiques et Sociales
Concours d'accès au Master « Audit et contrôle de gestion » — 2011/2012
Sujet 1 (En 40 Minutes)
Pour tester vos aptitudes, en vue d'un recrutement éventuel, au poste de comptable à la société SPM, Mr Aziz, chef de personnel, vous remet un dossier et vous demande d'effectuer les travaux qui en découlent.
A. Extrait de la balance par soldes, avant inventaire, au 31/12/2003 :
| Numéros | Intitulés des comptes | S. débiteurs | S. créditeurs |
|---|---|---|---|
| 2320 | Constructions | 600 000 | |
| 2330 | Install. techniques, mat et out. | 1 125 500 | |
| 2340 | Matériel de transport | 730 000 | |
| 2351 | Mobilier de bureau | 80 000 | |
| 2352 | Matériel de bureau | 125 000 | |
| 2510 | Titres de participation | 100 500 | |
| 2832 | Amort. des constructions | 210 000 | |
| 2833 | Amort. des inst. Tech, mat et out. | 438 925 | |
| 2834 | Amort. du mat. de transport | 260 000 | |
| 28351 | Amort. du mobilier de bureau | 80 000 | |
| 28352 | Amort. du mat. de bureau | 100 000 | |
| 2951 | Prov. pr dépr. des titres de participation | 8 040 | |
| 3121 | Stocks de matières premières | 115 000 | |
| 3122 | Stocks des mat. et four. cons. | 19 000 | |
| 3151 | Stocks de produits finis | 90 000 | |
| 3421 | Clients | 200 000 | |
| 3424 | Clients douteux ou litigieux | 55 961 | |
| 3942 | Provisions pour dépr. des clients | 12 000 | |
| 3500 | Titres et valeurs de placement | 25 500 |
Données relatives aux immobilisations corporelles au 31/12/2003 :
- La SPM utilise le procédé de l'amortissement linéaire.
- Toutes les constructions ont été acquises à la création de l'entreprise. Elles sont amortissables sur 20 ans.
- Une machine-outil acquise le 10/07/1999 pour 225 500 dh, a été cédée le 28/09/2003, contre chèque bancaire. Le comptable a, alors, passé l'écriture suivante :
| 5111 Chèques à encaisser | 110 000 | |
|---|---|---|
| 2330 Inst. tech, mat et out. — Ch. n° 315 contre cession de la machine XT | 110 000 |
- Le reste des installations techniques, matériel et outillage ainsi que la totalité du matériel et mobilier de bureau ont été utilisés durant toute l'année 2003. Leur taux d'amortissement respectif sont 10% et 20%.
- Le matériel de transport comprend :
- un camion A acquis le 12/01/1999 pour 450 000 DH ;
- une voiture B acquise le 05/04/2001 pour 160 000 DH ;
- une voiture C acquise le 17/04/2003 pour 118 000 DH.
Travail à faire :
1°) Déterminer la date de création de l'entreprise.
2°) Calculer : a) le taux d'amortissement du matériel de transport, b) le résultat sur cession de la machine XT.
3°) Enregistrer, au journal de la SPM, les écritures de dotations aux amortissements de l'exercice 2003. Justifier vos résultats.
Données de l'inventaire extra-comptable au 31/12/2003 :
- Produits finis 71 000 dh
- Une dépréciation probable de 10% sur le stock de produits finis est à prévoir
Présenter les écritures de régularisations.
Sujet 2 (En 15 Minutes)
Une société souhaite se lancer dans la fabrication de petits portiques en bois vendus à des particuliers. Les caractéristiques de ce modèle sont les suivantes : portiques pour les enfants de 3 à 12 ans, balançoire en plastique, bois de pin traité, livré démonté.
Le responsable de la gestion prévisionnelle de l'entreprise a procédé aux estimations suivantes :
- Taux de marge sur coût variable estimé à 25% du chiffre d'affaires,
- Charges de structure annuelles évaluées à 50 000 dh,
- Prix de vente prévisionnel par portique fixé à 280 dh HT.
- À partir de combien de chiffre d'affaires prévisionnel la décision de fabrication peut-elle se justifier ? En déduire la quantité minimale de portiques à vendre.
- Quel est le chiffre d'affaires prévisionnel qui permettrait d'obtenir un bénéfice équivalent à 5% de ce chiffre d'affaires. En déduire les quantités de portiques correspondantes.
Sujet 3 : Traiter au choix l'une des deux questions suivantes (En 35 minutes)
- D'après vous, quel impact aura la nouvelle constitution sur l'économie marocaine ?
- En quoi consiste la stratégie financière d'une entreprise ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
I.1 — Date de création de l'entreprise
Constructions acquises à la création, amorties sur 20 ans : annuité = 600 000 / 20 = 30 000 DH.
La balance étant « avant inventaire », le cumul d'amortissement (210 000 DH) est arrêté à la fin de l'exercice précédent (31/12/2002) — les dotations de l'exercice 2003 ne sont comptabilisées qu'à l'inventaire.
Durée écoulée = 210 000 / 30 000 = 7 années → création au 01/01/1996.
(Cette convention — soldes d'amortissements arrêtés au 31/12/N-1 — est celle qui rend toutes les données du sujet cohérentes ; elle est confirmée par les vérifications ci-dessous.)
I.2 — a) Taux d'amortissement du matériel de transport
Au 31/12/2002, le cumul d'amortissement (260 000 DH) ne porte que sur :
- le camion A : acquis le 12/01/1999 → 4 années complètes ;
- la voiture B : acquise le 05/04/2001 → 1 an + 9 mois = 1,75 an ;
- la voiture C n'est acquise que le 17/04/2003 → aucune annuité au 31/12/2002.
Cumul = t × (450 000 × 4 + 160 000 × 1,75) = t × 2 080 000 = 260 000
t = 12,5 %
I.2 — b) Résultat sur cession de la machine XT
Acquise le 10/07/1999 pour 225 500 DH, taux des installations techniques = 10 %. Convention retenue (cohérente avec les montants ronds du sujet) : mois entiers à compter du mois d'acquisition.
- Cumul au 31/12/2002 = 225 500 × 10 % × 42/12 (juil. 1999 → déc. 2002) = 78 925 DH
(vérification de cohérence : cumul total 2833 = 78 925 + 900 000 × 10 % × 4 ans = 78 925 + 360 000 = 438 925 ✓ — le reste des installations techniques est utilisé depuis 4 ans) - Dotation complémentaire 2003 jusqu'à la cession (janv. → sept., 9 mois) = 22 550 × 9/12 = 16 912,50 DH
- VNA = 225 500 − (78 925 + 16 912,50) = 129 662,50 DH
- Prix de cession = 110 000 DH
Résultat sur cession = 110 000 − 129 662,50 = − 19 662,50 DH (moins-value)
I.3 — Dotations aux amortissements de l'exercice 2003
| Immobilisation | Calcul | Dotation |
|---|---|---|
| Constructions | 600 000 × 5 % | 30 000 |
| Reste installations techniques | 900 000 × 10 % | 90 000 |
| Machine XT (complément jusqu'au 28/09) | 22 550 × 10 % × 9/12 | 16 912,50 |
| Camion A | 450 000 × 12,5 % | 56 250 |
| Voiture B (avr. → déc.) | 160 000 × 12,5 % × 9/12 | 15 000 |
| Voiture C (avr. → déc.) | 118 000 × 12,5 % × 9/12 | 11 062,50 |
| Mobilier de bureau | déjà totalement amorti (cumul = brut = 80 000) | 0 |
| Matériel de bureau (dernière annuité : reste 25 000) | min(125 000 × 20 % ; 125 000 − 100 000) | 25 000 |
| Total | 244 225 |
Écritures (une par nature ou une globale) :
61932 DEA constructions ......................... 30 000
61933 DEA inst. techniques, mat. et outillage ... 106 912,50
61934 DEA matériel de transport ................. 82 312,50
61935 DEA mobilier et matériel de bureau ........ 25 000
        28332 / 28333 / 28334 / 28351-28352 Amortissements cumulés
I.4 — Écritures de régularisation (stocks)
Le stock réel de produits finis (71 000 DH) est inférieur au stock comptable (90 000 DH) :
a) Constatation du déstockage :
7134 Variation des stocks de produits finis ...... 19 000
        3151 Stocks de produits finis ..................... 19 000
b) Dépréciation probable de 10 % du stock réel :
Provision = 71 000 × 10 % = 7 100 DH
61964 DEP pour dépréciation des actifs circulants . 7 100
        3951 Prov. pour dépréciation des PF ................. 7 100
Sujet 2 — Seuil de rentabilité (portiques en bois)
Données : taux de MCV = 25 % du CA ; charges fixes = 50 000 DH ; PV unitaire = 280 DH HT.
1. Seuil de rentabilité
SR (en valeur) = Charges fixes / Taux de MCV = 50 000 / 0,25 = 200 000 DH de chiffre d'affaires
Quantité minimale = 200 000 / 280 ≈ 714,29 → 715 portiques (arrondi à l'unité supérieure : c'est la quantité qui permet de couvrir les charges fixes).
La décision de fabrication se justifie dès un CA prévisionnel ≥ 200 000 DH.
2. Bénéfice égal à 5 % du chiffre d'affaires
Résultat = 0,25 × CA − 50 000 = 0,05 × CA
→ 0,20 × CA = 50 000 → CA = 250 000 DH, soit 893 portiques (250 000 / 280 ≈ 892,86, arrondi supérieur).
Sujet 3 (choix) — Question 2 : En quoi consiste la stratégie financière d'une entreprise ?
La stratégie financière désigne l'ensemble des décisions et arbitrages portant sur les ressources et emplois de fonds de l'entreprise, dans la perspective de maximiser sa valeur tout en maîtrisant son risque. Elle articule trois pôles :
- Politique d'investissement : choix et évaluation des projets (VAN, TRI, délai de récupération), cohérence avec la stratégie industrielle et commerciale.
- Politique de financement : arbitrage entre capitaux propres et dettes (structure financière optimale), choix entre emprunt, obligations, crédit-bail et autofinancement ; respect de l'équilibre financier minimum (ressources stables ≥ emplois stables).
- Gestion de la trésorerie et des risques : assurer liquidité et solvabilité en permanence, maîtriser le BFR, se prémunir contre les risques de taux, de change et de contrepartie.
Elle traduit ainsi en termes monétaires la stratégie générale : arbitrer entre rentabilité et risque (l'endettement amplifie l'un comme l'autre — effet de levier), entre indépendance financière et croissance, entre dividendes et autofinancement.