Concours d'accès au Master
Audit et Contrôle de Gestion
Matières : Audit, Contrôle de Gestion, Fiscalité des Entreprises
Énoncé
Université Hassan 1er — Faculté des Sciences Juridiques, Économiques et Sociales - Settat
Concours Master Audit et Contrôle de Gestion — FSJES Settat
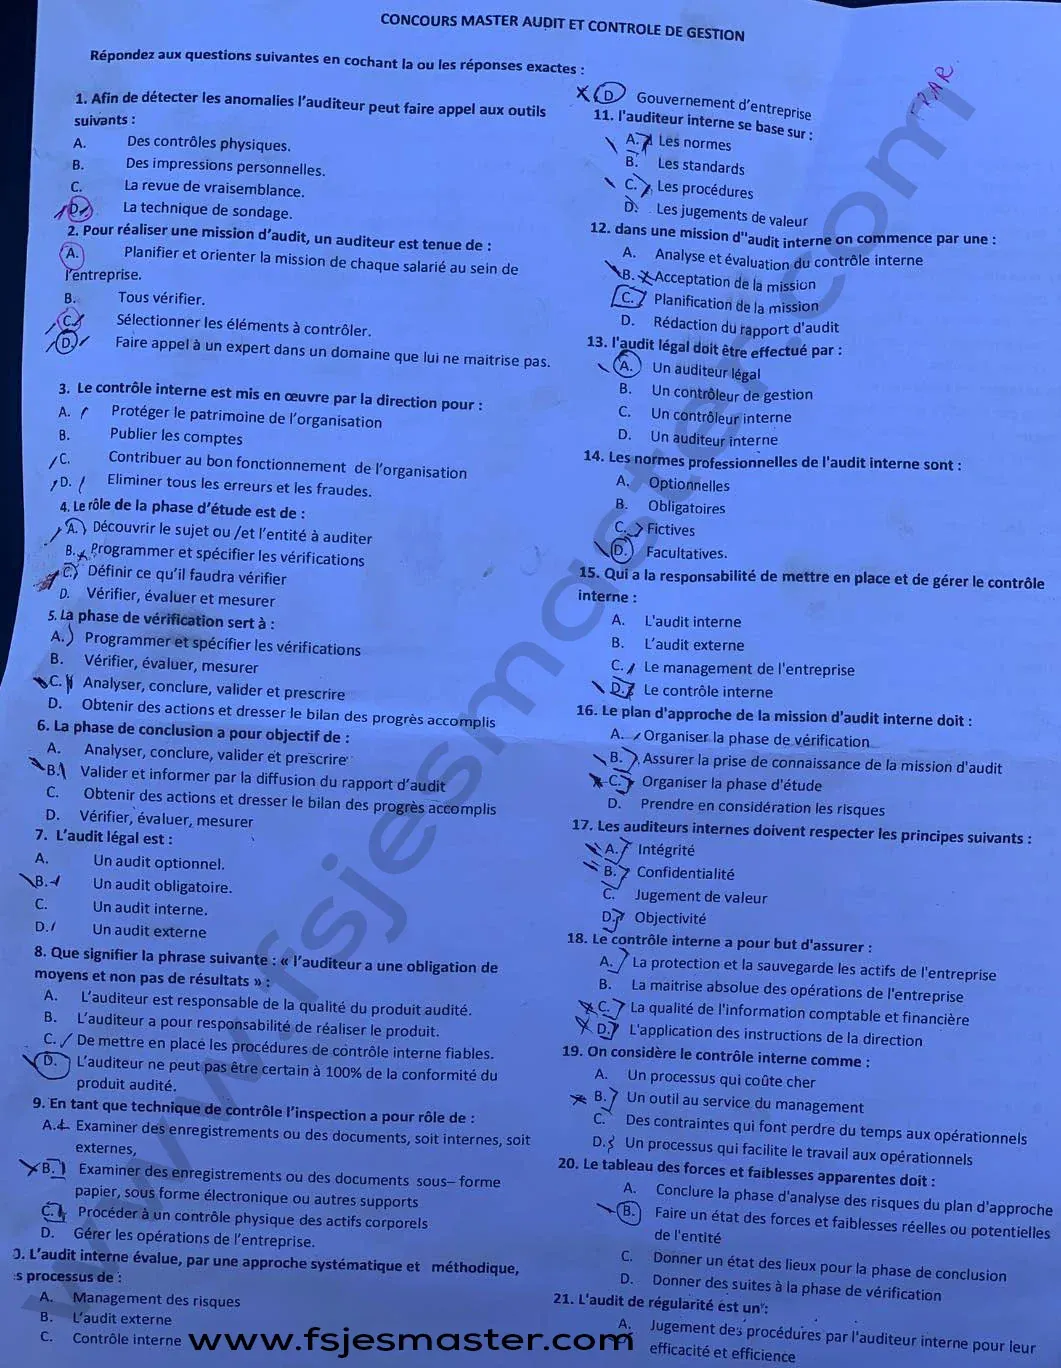
Répondez aux questions suivantes en cochant la ou les réponses exactes :
- Afin de détecter les anomalies l'auditeur peut faire appel aux outils suivants :
- a. Des contrôles physiques
- b. Des impressions personnelles
- c. La revue de vraisemblance
- d. La technique de sondage
- Pour réaliser une mission d'audit, un auditeur est tenu de :
- a. Planifier et orienter la mission de chaque salarié au sein de l'entreprise
- b. Tous vérifier
- c. Sélectionner les éléments à contrôler
- d. Faire appel à un expert dans un domaine que lui ne maîtrise pas
- Le contrôle interne est mis en œuvre par la direction pour :
- a. Protéger le patrimoine de l'organisation
- b. Publier les comptes
- c. Contribuer au bon fonctionnement de l'organisation
- d. Éliminer tous les erreurs et les fraudes
- Le rôle de la phase d'étude est de :
- a. Découvrir le sujet ou/et l'entité à auditer
- b. Programmer et spécifier les vérifications
- c. Définir ce qu'il faudra vérifier
- d. Vérifier, évaluer et mesurer
- La phase de vérification sert à :
- a. Programmer et spécifier les vérifications
- b. Vérifier, évaluer, mesurer
- c. Analyser, conclure, valider et prescrire
- d. Obtenir des actions et dresser le bilan des progrès accomplis
- La phase de conclusion a pour objectif de :
- a. Analyser, conclure, valider et prescrire
- b. Valider et informer par la diffusion du rapport d'audit
- c. Obtenir des actions et dresser le bilan des progrès accomplis
- d. Vérifier, évaluer, mesurer
- L'audit légal est :
- a. Un audit optionnel
- b. Un audit obligatoire
- c. Un audit interne
- d. Un audit externe
- Que signifie la phrase suivante : « l'auditeur a une obligation de moyens et non pas de résultats » :
- a. L'auditeur est responsable de la qualité du produit audité
- b. L'auditeur a pour responsabilité de réaliser le produit
- c. De mettre en place les procédures de contrôle interne fiables
- d. L'auditeur ne peut pas être certain à 100% de la conformité du produit audité
- En tant que technique de contrôle, l'inspection a pour rôle de :
- a. Examiner des enregistrements ou des documents, soit internes, soit externes
- b. Examiner des enregistrements ou des documents sous forme papier, sous forme électronique ou autres supports
- c. Procéder à un contrôle physique des actifs corporels
- d. Gérer les opérations de l'entreprise
- L'audit interne évalue, par une approche systématique et méthodique, ses processus de :
- a. Management des risques
- b. L'audit externe
- c. Contrôle interne
- d. Gouvernement d'entreprise
- L'auditeur interne se base sur :
- a. Les normes
- b. Les standards
- c. Les procédures
- d. Les jugements de valeur
- Dans une mission d'audit interne on commence par une :
- a. Analyse et évaluation du contrôle interne
- b. Acceptation de la mission
- c. Planification de la mission
- d. Rédaction du rapport d'audit
- L'audit légal doit être effectué par :
- a. Un auditeur légal
- b. Un contrôleur de gestion
- c. Un contrôleur interne
- d. Un auditeur interne
- Les normes professionnelles de l'audit interne sont :
- a. Optionnelles
- b. Obligatoires
- c. Fictives
- d. Facultatives
- Qui a la responsabilité de mettre en place et de gérer le contrôle interne :
- a. L'audit interne
- b. L'audit externe
- c. Le management de l'entreprise
- d. Le contrôle interne
- Le plan d'approche de la mission d'audit interne doit :
- a. Organiser la phase de vérification
- b. Assurer la prise de connaissance de la mission d'audit
- c. Organiser la phase d'étude
- d. Prendre en considération les risques
- Les auditeurs internes doivent respecter les principes suivants :
- a. Intégrité
- b. Confidentialité
- c. Jugement de valeur
- d. Objectivité
- Le contrôle interne a pour but d'assurer :
- a. La protection et la sauvegarde les actifs de l'entreprise
- b. La maîtrise absolue des opérations de l'entreprise
- c. La qualité de l'information comptable et financière
- d. L'application des instructions de la direction
- On considère le contrôle interne comme :
- a. Un processus qui coûte cher
- b. Un outil au service du management
- c. Des contraintes qui font perdre du temps aux opérationnels
- d. Un processus qui facilite le travail aux opérationnels
- Le tableau des forces et faiblesses apparentes doit :
- a. Conclure la phase d'analyse des risques du plan d'approche
- b. Faire un état des forces et faiblesses réelles ou potentielles de l'entité
- c. Donner un état des lieux pour la phase de conclusion
- d. Donner des suites à la phase de vérification
- L'audit de régularité est un :
- a. Jugement des procédures par l'auditeur interne pour leur efficacité et efficience
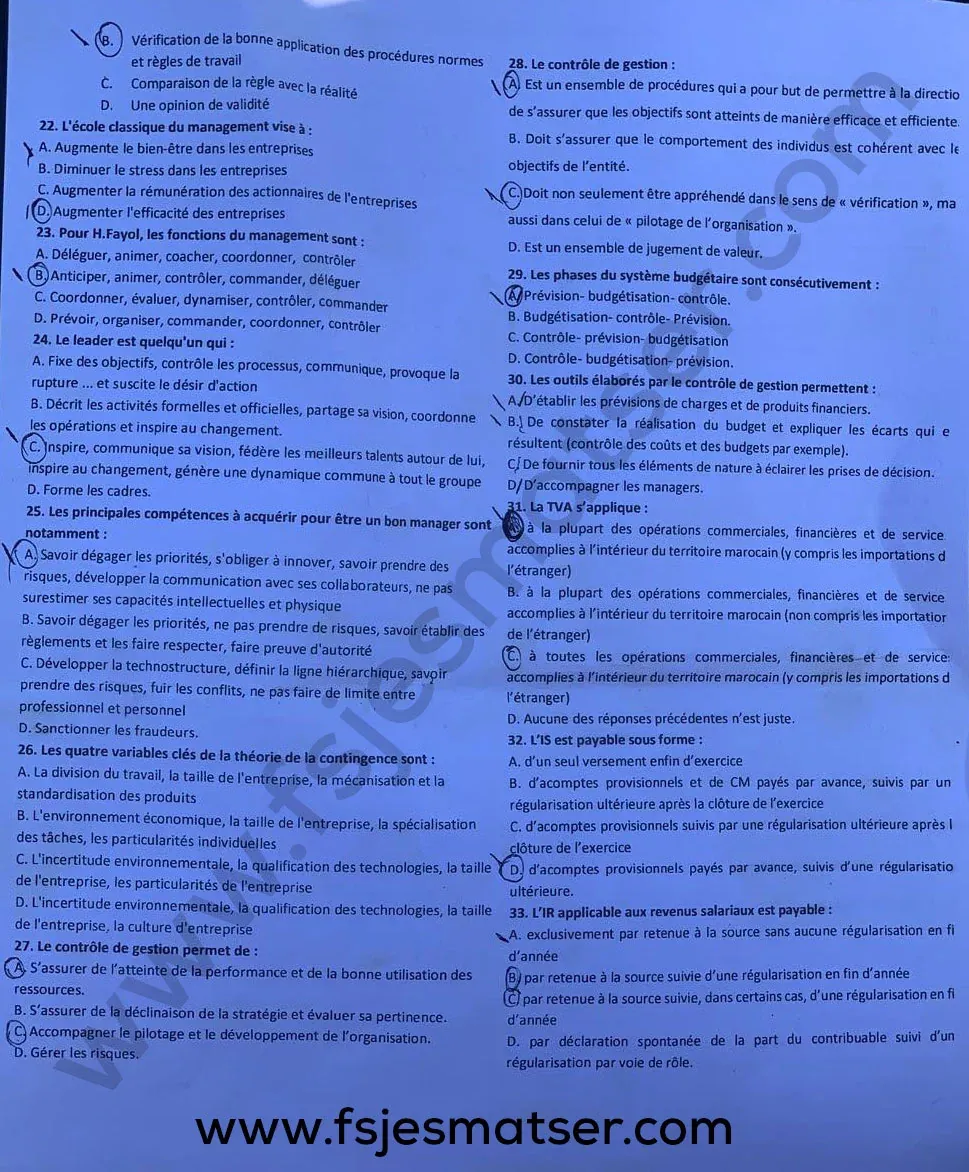
- b. Vérification de la bonne application des procédures normes et règles de travail
- c. Comparaison de la règle avec la réalité
- d. Une opinion de validité
- L'école classique du management vise à :
- a. Augmente le bien-être dans les entreprises
- b. Diminuer le stress dans les entreprises
- c. Augmenter la rémunération des actionnaires de l'entreprise
- d. Augmenter l'efficacité des entreprises
- Pour H.Fayol, les fonctions du management sont :
- a. Déléguer, animer, coacher, coordonner, contrôler
- b. Anticiper, animer, contrôler, commander, déléguer
- c. Coordonner, évaluer, dynamiser, contrôler, commander
- d. Prévoir, organiser, commander, coordonner, contrôler
- Le leader est quelqu'un qui :
- a. Fixe des objectifs, contrôle les processus, communique, provoque la rupture… et suscite le désir d'action
- b. Décrit les activités formelles et officielles, partage sa vision, coordonne les opérations et inspire au changement
- c. Inspire, communique sa vision, fédère les meilleurs talents autour de lui, inspire au changement, génère une dynamique commune à tout le groupe
- d. Forme les cadres
- Les principales compétences à acquérir pour être un bon manager sont notamment :
- a. Savoir dégager les priorités, s'obliger à innover, savoir prendre des risques, développer la communication avec ses collaborateurs, ne pas surestimer ses capacités intellectuelles et physique
- b. Savoir dégager les priorités, ne pas prendre de risques, savoir établir des règlements et les faire respecter, faire preuve d'autorité
- c. Développer la technostructure, définir la ligne hiérarchique, savoir prendre des risques, fuir les conflits, ne pas faire de limite entre professionnel et personnel
- d. Sanctionner les fraudeurs
- Les quatre variables clés de la théorie de la contingence sont :
- a. La division du travail, la taille de l'entreprise, la mécanisation et la standardisation des produits
- b. L'environnement économique, la taille de l'entreprise, la spécialisation des tâches, les particularités individuelles
- c. L'incertitude environnementale, la qualification des technologies, la taille de l'entreprise, les particularités de l'entreprise
- d. L'incertitude environnementale, la qualification des technologies, la taille de l'entreprise, la culture d'entreprise
- Le contrôle de gestion permet de :
- a. S'assurer de l'atteinte de la performance et de la bonne utilisation des ressources
- b. S'assurer de la déclinaison de la stratégie et évaluer sa pertinence
- c. Accompagner le pilotage et le développement de l'organisation
- d. Gérer les risques
- Le contrôle de gestion :
- a. Est un ensemble de procédures qui a pour but de permettre à la direction de s'assurer que les objectifs sont atteints de manière efficace et efficiente
- b. Doit s'assurer que le comportement des individus est cohérent avec les objectifs de l'entité
- c. Doit non seulement être appréhendé dans le sens de « vérification », mais aussi dans celui de « pilotage de l'organisation »
- d. Est un ensemble de jugement de valeur
- Les phases du système budgétaire sont consécutivement :
- a. Prévision - budgétisation - contrôle
- b. Budgétisation - contrôle - Prévision
- c. Contrôle - budgétisation - prévision
- d. Contrôle - budgétisation - prévision
- Les outils élaborés par le contrôle de gestion permettent :
- a. D'établir les prévisions de charges et de produits financiers
- b. De constater la réalisation du budget et expliquer les écarts qui en résultent (contrôle des coûts et des budgets par exemple)
- c. De fournir tous les éléments de nature à éclairer les prises de décision
- d. D'accompagner les managers
- La TVA s'applique :
- a. à la plupart des opérations commerciales, financières et de service accomplies à l'intérieur du territoire marocain (y compris les importations de l'étranger)
- b. à la plupart des opérations commerciales, financières et de service accomplies à l'intérieur du territoire marocain (non compris les importations de l'étranger)
- c. à toutes les opérations commerciales, financières et de service accomplies à l'intérieur du territoire marocain (y compris les importations de l'étranger)
- d. Aucune des réponses précédentes n'est juste
- L'IS est payable sous forme :
- a. d'un seul versement en fin d'exercice
- b. d'acomptes provisionnels et de CM payés par avance, suivis par une régularisation ultérieure après la clôture de l'exercice
- c. d'acomptes provisionnels suivis par une régularisation ultérieure après la clôture de l'exercice
- d. d'acomptes provisionnels payés par avance, suivis d'une régularisation ultérieure
- L'IR applicable aux revenus salariaux est payable :
- a. exclusivement par retenue à la source sans aucune régularisation en fin d'année
- b. par retenue à la source suivie d'une régularisation en fin d'année
- c. par retenue à la source suivie, dans certains cas, d'une régularisation en fin d'année
- d. par déclaration spontanée de la part du contribuable suivi d'une régularisation par voie de rôle
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif (relecture humaine non garantie) — vérifie les calculs avant de t'y fier pour réviser.
Q.C.M. — Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. QCM à réponses multiples (plusieurs lettres correctes possibles par question). Relecture humaine recommandée.
| Q | Réponse(s) | Justification courte |
|---|---|---|
| 1 | A, C, D | Contrôles physiques, revue de vraisemblance et sondage sont des techniques d'audit reconnues ; les « impressions personnelles » (B) n'en sont pas une. |
| 2 | C, D | Sélectionner les éléments à contrôler et recourir à un expert si besoin ; l'auditeur ne « planifie » pas le travail de chaque salarié (A) et ne peut « tout vérifier » (B, piège classique). |
| 3 | A, C | Protection du patrimoine et bon fonctionnement de l'organisation ; le CI ne « publie » pas les comptes (B) et ne peut éliminer toutes les erreurs/fraudes (D, assurance raisonnable seulement). |
| 4 | A, C | La phase d'étude découvre le sujet/l'entité et définit ce qu'il faudra vérifier ; B et D relèvent de la vérification. |
| 5 | B | La phase de vérification sert à vérifier, évaluer, mesurer. |
| 6 | A, B | La conclusion analyse/valide/prescrit et diffuse le rapport d'audit. |
| 7 | B, D | L'audit légal (commissariat aux comptes) est obligatoire et externe. |
| 8 | D | Obligation de moyens = l'auditeur ne peut garantir à 100 % la conformité de ce qu'il audite. |
| 9 | A, B, C | L'inspection examine documents (internes/externes, tout support) et procède à des contrôles physiques ; elle ne « gère » pas les opérations (D). |
| 10 | A, C, D | L'audit interne évalue le management des risques, le contrôle interne et le gouvernement d'entreprise — pas « l'audit externe » lui-même (B). |
| 11 | A, B, C | Normes, standards et procédures — pas des jugements de valeur (D, contraire au principe d'objectivité). |
| 12 | B | Une mission d'audit interne commence par l'acceptation de la mission. |
| 13 | A | Par un auditeur légal (commissaire aux comptes). |
| 14 | B | Les normes professionnelles de l'audit interne sont obligatoires. |
| 15 | C | Le management de l'entreprise est responsable de la mise en place et de la gestion du contrôle interne. |
| 16 | B, C, D | Le plan d'approche assure la prise de connaissance, organise la phase d'étude et intègre les risques. |
| 17 | A, B, D | Intégrité, confidentialité, objectivité — pas le « jugement de valeur » (C). |
| 18 | A, C, D | Protection des actifs, qualité de l'information, application des instructions ; pas une « maîtrise absolue » (B, assurance raisonnable seulement). |
| 19 | B, D | Un outil au service du management qui facilite le travail des opérationnels. |
| 20 | A, B | Conclut la phase d'analyse des risques et dresse l'état des forces/faiblesses. |
| 21 | B, C | Vérification de la bonne application des règles et comparaison règle/réalité. |
| 22 | D | L'école classique vise l'efficacité des entreprises. |
| 23 | D | Fayol (POCCC) : Prévoir, organiser, commander, coordonner, contrôler. |
| 24 | C | Le leader inspire, fédère et génère une dynamique collective (à distinguer du simple gestionnaire). |
| 25 | A | Priorités, innovation, prise de risque, communication — sans excès de confiance en soi. |
| 26 | C | Incertitude environnementale, technologie, taille, particularités de l'entreprise (théorie de la contingence). |
| 27 | A, B, C | Performance, déclinaison de la stratégie, pilotage — le management du risque (D) relève davantage de l'audit interne/gestion des risques. |
| 28 | A, B, C | Procédures d'efficacité/efficience, cohérence des comportements, à la fois vérification ET pilotage. |
| 29 | A | Prévision → budgétisation → contrôle. |
| 30 | A, B, C, D | Les quatre propositions décrivent des usages réels des outils du contrôle de gestion. |
| 31 | A | La TVA s'applique à la plupart des opérations, importations comprises. |
| 32 | B | L'IS se paie par acomptes provisionnels et cotisation minimale versés par avance, avec régularisation après clôture. |
| 33 | B | L'IR sur salaires est payé par retenue à la source, avec régularisation en fin d'année. |