Finance d'Entreprise et de Marché — Formation initiale
Matières :Culture GénéraleFinance d'EntrepriseTransformation DigitaleAnglaisManagement
Énoncé
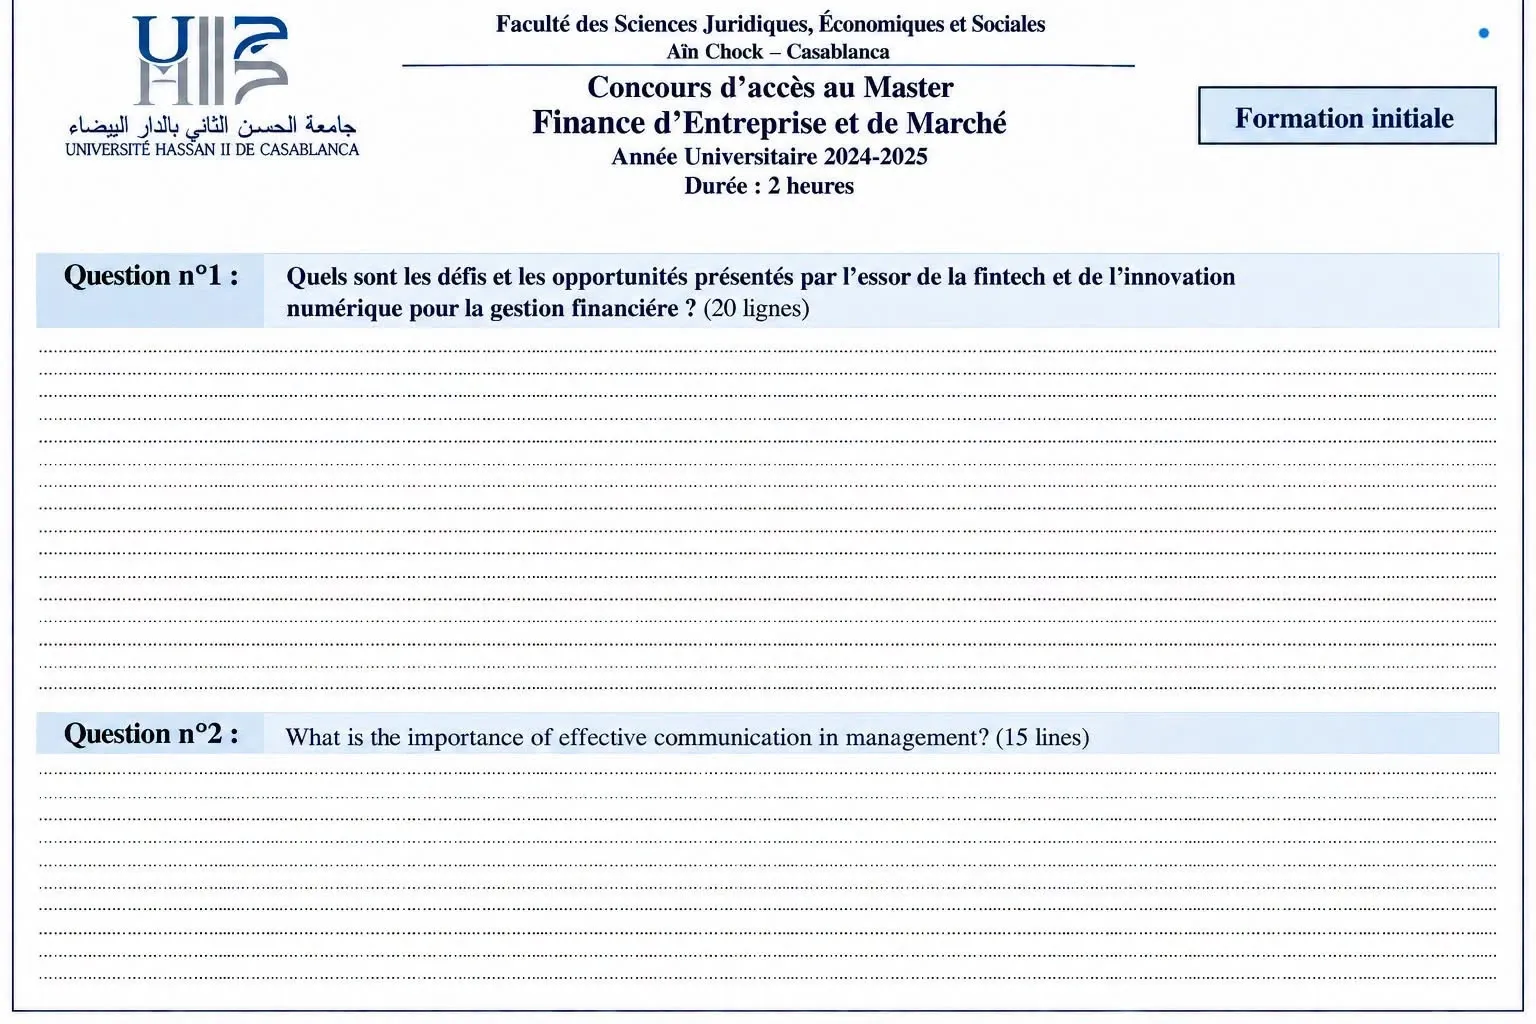
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales — Aïn Chock
Concours d'accès au Master Finance d'Entreprise et de Marché — Formation initiale — Année universitaire 2024-2025
Épreuve écrite — Durée : 2 heures
Question n°1 : Quels sont les défis et les opportunités présentés par l'essor de la fintech et de l'innovation numérique pour la gestion financière ? (20 lignes)
Question n°2 : What is the importance of effective communication in management? (15 lines)
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Chock. Pour chaque question : un plan détaillé, puis une proposition de réponse à la longueur demandée, à adapter et non à recopier. La question 2 se traite en anglais.
Méthode commune aux deux questions
- Ce ne sont pas des dissertations complètes : 20 lignes et 15 lignes laissent la place à une introduction de 2 à 3 lignes, un développement en deux temps et une conclusion d'une ou deux lignes. Compter environ 10 à 12 mots par ligne manuscrite, soit 220 à 250 mots pour la question 1 et 160 à 180 mots pour la question 2.
- Respecter la limite de lignes : le correcteur l'a fixée pour juger la capacité de synthèse. Déborder largement coûte des points, rendre 8 lignes aussi.
- Faire un brouillon de plan avant d'écrire : l'espace de réponse est ligné et ne supporte pas les ratures. Avec 2 heures pour 35 lignes, le temps permet de soigner la rédaction.
- Trancher et illustrer : chaque idée tient en une phrase, suivie d'un exemple concret (marocain pour la question 1).
Question n°1 — Défis et opportunités de la fintech et de l'innovation numérique pour la gestion financière
Plan détaillé
Introduction
- Accroche : payer un fournisseur depuis un téléphone, suivre sa trésorerie en temps réel, lever des fonds sur une plateforme en ligne : ce qui relevait de l'exception il y a dix ans devient courant dans les entreprises marocaines.
- Définitions :
- Fintech : entreprises et solutions qui utilisent la technologie pour produire des services financiers (paiement, financement, gestion de trésorerie, assurance, conformité).
- Innovation numérique : intelligence artificielle, big data, cloud, API, automatisation (RPA), blockchain.
- Gestion financière : décisions de financement, d'investissement et de trésorerie de l'entreprise, pilotage de la performance et maîtrise des risques.
- Problématique : l'essor de la fintech rend-il la fonction financière plus efficace et plus stratégique, et à quelles conditions ses gains l'emportent-ils sur ses risques ?
- Plan : I. Des opportunités réelles — II. Des défis qui conditionnent ces gains.
I. Les opportunités
- Trésorerie et paiements : paiement mobile (m-wallet interopérable lancé en 2018 sous l'égide de Bank Al-Maghrib), encaissements dématérialisés, outils de cash management qui donnent une position de trésorerie en temps réel et automatisent les rapprochements bancaires. Moins de cash, c'est aussi moins de risque de vol et de fraude interne.
- Accès au financement : sources alternatives au crédit bancaire, comme le financement collaboratif encadré par la loi 15-18 (2021 : prêt, don, investissement en capital), les plateformes d'affacturage en ligne ou le scoring fondé sur les données, qui facilite le crédit aux TPE et PME sans historique.
- Pilotage et aide à la décision : ERP, lecture automatique des factures, clôtures plus rapides, tableaux de bord en temps réel, prévisions de trésorerie et analyse du risque client par l'IA. Le financier passe moins de temps à saisir et plus de temps à analyser.
- Coûts et conformité : dématérialisation des échanges avec l'administration (télédéclaration et télépaiement auprès de la DGI), réduction des coûts de transaction, regtech pour automatiser les contrôles (connaissance client, lutte anti-blanchiment).
- Inclusion financière : établissements de paiement créés par la loi 103-12, stratégie nationale d'inclusion financière (2019) : de nouveaux clients et fournisseurs entrent dans le circuit bancaire, ce qui élargit le marché et réduit l'informel.
II. Les défis
- Cybersécurité : fraude au virement (« fraude au président »), hameçonnage, rançongiciels visent directement la trésorerie. Cadre : loi 05-20 relative à la cybersécurité (2020), rôle de la DGSSI.
- Protection des données : les outils financiers traitent des données sensibles ; la loi 09-08 et le contrôle de la CNDP imposent des règles, notamment pour l'hébergement dans le cloud hors du Maroc.
- Réglementation et conformité : agréments de Bank Al-Maghrib (établissements de paiement, plateformes de prêt et de don) et de l'AMMC (plateformes d'investissement en capital), obligations de vigilance de la loi 43-05 (blanchiment de capitaux). Les crypto-actifs restent sans cadre légal complet : Bank Al-Maghrib, l'AMMC et l'Office des changes mettent en garde depuis 2017.
- Coût et intégration : investissements lourds, systèmes anciens difficiles à connecter, retour sur investissement incertain pour une PME.
- Compétences et organisation : besoin de profils hybrides (finance et données), formation des équipes, résistance au changement ; fracture numérique entre grandes entreprises et TPE.
- Risques propres aux outils : dépendance à un prestataire, décisions automatisées opaques ou biaisées (un refus de crédit par algorithme doit pouvoir s'expliquer), panne d'un système devenu critique.
Conclusion
- La fintech est une opportunité majeure : une fonction financière plus rapide, mieux informée et plus stratégique, et un accès élargi au financement.
- Ces gains ne se concrétisent que si l'entreprise investit autant dans la sécurité, la gouvernance des données et les compétences que dans la technologie.
- Ouverture : l'IA générative, la tokenisation des actifs et la réflexion de Bank Al-Maghrib sur une monnaie numérique de banque centrale pourraient transformer encore davantage la gestion de la trésorerie.
Proposition de réponse (environ 20 lignes)
L'essor de la fintech, c'est-à-dire des solutions qui mobilisent le numérique (mobile, cloud, intelligence artificielle, blockchain) pour rendre des services financiers, transforme la gestion financière des entreprises, entre gains d'efficacité et nouveaux risques.
Les opportunités sont d'abord opérationnelles : paiement mobile, encaissements dématérialisés et outils de cash management donnent une vision de la trésorerie en temps réel, tandis que l'automatisation (ERP, lecture des factures, rapprochements bancaires) accélère les clôtures et fiabilise le reporting. L'intelligence artificielle améliore les prévisions et l'analyse du risque client. Le numérique élargit aussi l'accès au financement : au Maroc, la loi 15-18 encadre le financement collaboratif, et le scoring fondé sur les données facilite le crédit aux PME. La dématérialisation réduit enfin les coûts et soutient l'inclusion financière.
Ces gains s'accompagnent de défis. La cybersécurité d'abord : fraude au virement et rançongiciels menacent directement la trésorerie. La protection des données (loi 09-08) et la conformité (lutte anti-blanchiment, agréments de Bank Al-Maghrib et de l'AMMC) imposent une gouvernance rigoureuse. S'y ajoutent le coût d'intégration des outils, la dépendance aux prestataires et le besoin de compétences nouvelles, alors que beaucoup de PME restent peu digitalisées.
La fintech est donc une opportunité pour une fonction financière plus rapide et plus stratégique, à condition d'investir autant dans la sécurité et les compétences que dans la technologie.
Pièges à éviter
- Parler uniquement des banques : la question porte sur la gestion financière, donc sur la fonction financière de l'entreprise (trésorerie, financement, pilotage).
- Aligner une liste d'outils sans dire ce qu'ils changent pour le financier.
- Oublier l'une des deux moitiés du sujet : défis et opportunités.
- Citer des chiffres dont on n'est pas sûr : un exemple juste vaut mieux qu'un pourcentage approximatif.
Question n°2 — The importance of effective communication in management
La réponse est attendue en anglais. Une copie rédigée en français, même excellente sur le fond, serait hors sujet. Le correcteur juge autant la langue (phrases courtes, correctes, connecteurs logiques) que les idées.
Detailed outline
Introduction
- Definition: effective communication is the clear, timely and two-way exchange of information and meaning between managers, employees and other stakeholders, with feedback confirming that the message has been understood.
- Link with management: according to Mintzberg, managers spend most of their time communicating (interpersonal and informational roles); Fayol's functions (planning, organising, commanding, coordinating, controlling) all rely on it.
- Thesis: communication is not a "soft" extra but a core management tool.
Body
- Alignment and coordination: clear objectives, roles and priorities; fewer errors and duplicated work; better cooperation between departments (horizontal communication).
- Motivation, engagement and trust: regular feedback, recognition, active listening; employees who feel heard are more committed, and turnover and absenteeism fall.
- Better decisions: upward communication brings information from the field to managers in time to act; problems are detected earlier.
- Change and conflict management: explaining why a decision is taken reduces resistance to change (Kotter: "communicate the vision"); open dialogue settles conflicts before they escalate.
- External image: customers, investors, partners and the media; crisis communication protects the company's reputation.
Barriers and good practices
- Barriers: jargon, information overload, hierarchical filtering, cultural and language differences (in Morocco, a workplace often mixes Darija, Arabic, French and English), remote work.
- Good practices: choose the right channel, keep messages simple, listen actively, ask for feedback, make words and actions consistent.
Conclusion
- Effective communication turns individual efforts into collective performance.
- Opening: digital tools and hybrid work make communication faster but also more fragmented; managers must keep a human, face-to-face dimension.
Model answer (about 15 lines)
Effective communication is the clear, timely and two-way exchange of information between managers, employees and stakeholders. According to Mintzberg, managers spend most of their time communicating, which makes it a core management skill rather than a soft extra.
First, effective communication aligns people with the organisation's goals: when objectives, roles and priorities are clearly conveyed, teams coordinate better and costly mistakes are avoided. Second, it builds motivation and trust. Regular feedback, recognition and active listening make employees feel valued, which increases engagement and reduces turnover. Third, it improves decision-making, because upward communication brings information from the field to managers in time to act. Finally, it is essential in times of change or conflict: explaining the reasons for a decision reduces resistance and helps to settle disagreements.
However, communication can fail because of jargon, information overload, hierarchical filtering or cultural differences. Managers should therefore choose the right channel, keep messages simple and check understanding through feedback.
In short, effective communication turns individual efforts into collective performance.
Useful vocabulary
| English | Français |
|---|---|
| to convey a message | transmettre un message |
| two-way communication | communication à double sens |
| active listening | écoute active |
| feedback | retour, rétroaction |
| employee engagement | implication des salariés |
| turnover | rotation du personnel |
| to foster trust | favoriser la confiance |
| resistance to change | résistance au changement |
| stakeholders | parties prenantes |
| upward / downward communication | communication ascendante / descendante |
Pièges à éviter
- Écrire une liste de mots-clés sans phrases : le correcteur évalue aussi l'anglais écrit.
- Traduire mot à mot depuis le français (« the communication is very important for the management » : pas d'article devant les noms pris au sens général, communication is very important in management).
- Oublier les connecteurs (first, moreover, however, therefore, in short), qui structurent une réponse courte.
Extraits scannés