Concours d'accès au Master
Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI)
Matières : Comptabilité Approfondie, Fiscalité des Entreprises, Comptabilité des Sociétés, Comptabilité Analytique
Énoncé
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales - Ain Chock
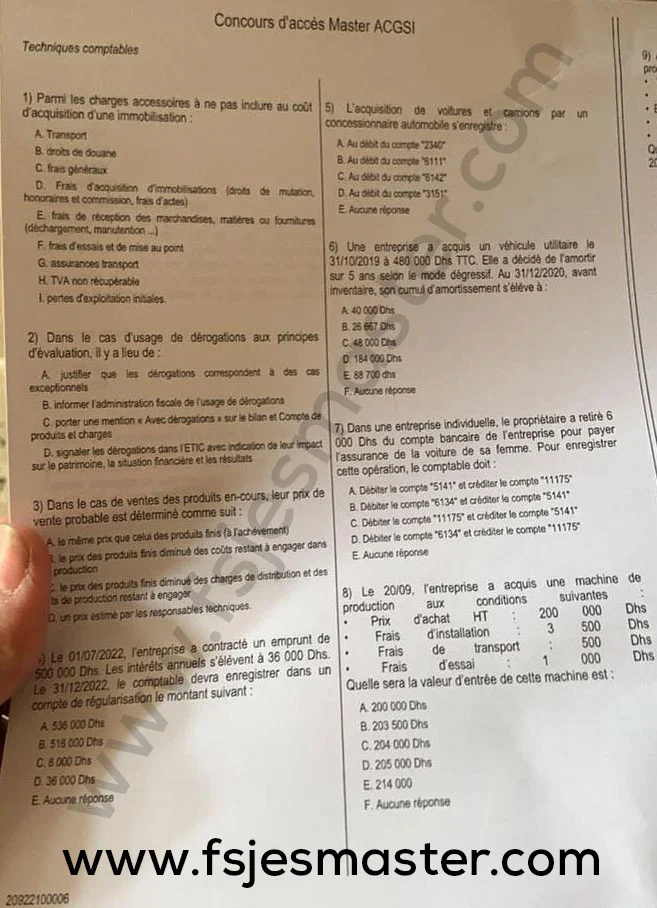
Épreuve 1 — Techniques comptables
- Parmi les charges accessoires à ne pas inclure au coût d'acquisition d'une immobilisation :
- a. Transport
- b. Droits de douane
- c. Frais généraux
- d. Frais d'acquisition d'immobilisations (droits de mutation, honoraires et commission, frais d'actes)
- e. Frais de réception des marchandises, matières ou fournitures (déchargement, manutention…)
- f. Frais d'essais et de mise au point
- g. Assurances transport
- h. TVA non récupérable
- i. Pertes d'exploitation initiales
- Dans le cas d'usage de dérogations aux principes d'évaluation, il y a lieu de :
- a. Justifier que les dérogations correspondent à des cas exceptionnels
- b. Informer l'administration fiscale de l'usage de dérogations
- c. Porter une mention « avec dérogations » sur le bilan et Compte de produits et charges
- d. Signaler les dérogations dans l'ETIC avec indication de leur impact sur le patrimoine, la situation financière et les résultats
- Dans le cas de ventes des produits en-cours, leur prix de vente probable est déterminé comme suit :
- a. Le même prix que celui des produits finis (à l'achèvement)
- b. Le prix des produits finis diminué des coûts restant à engager dans production
- c. Le prix des produits finis diminué des charges de distribution et de production restant à engager
- d. Un prix estimé par les responsables techniques
- Le 01/07/2022, l'entreprise a contracté un emprunt de 500 000 Dhs. Les intérêts annuels s'élèvent à 36 000 Dhs. Le 31/12/2022, le comptable devra enregistrer dans un compte de régularisation le montant suivant :
- a. 536 000 Dhs
- b. 518 000 Dhs
- c. 8 000 Dhs
- d. 36 000 Dhs
- e. Aucune réponse
- L'acquisition de voitures et camions par un concessionnaire automobile s'enregistre :
- a. Au débit du compte « 2340 »
- b. Au débit du compte « 8111 »
- c. Au débit du compte « 6142 »
- d. Au débit du compte « 3151 »
- e. Aucune réponse
- Une entreprise a acquis un véhicule utilitaire le 31/10/2019 à 480 000 Dhs TTC. Elle a décidé de l'amortir sur 5 ans selon le mode dégressif. Au 31/12/2020, avant inventaire, son cumul d'amortissement s'élève à :
- a. 40 000 Dhs
- b. 26 667 Dhs
- c. 48 000 Dhs
- d. 184 000 Dhs
- e. 88 700 dhs
- f. Aucune réponse
- Dans une entreprise individuelle, le propriétaire a retiré 6 000 Dhs du compte bancaire de l'entreprise pour payer l'assurance de la voiture de sa femme. Pour enregistrer cette opération, le comptable doit :
- a. Débiter le compte « 5141 » et créditer le compte « 11175 »
- b. Débiter le compte « 6134 » et créditer le compte « 5141 »
- c. Débiter le compte « 11175 » et créditer le compte « 5141 »
- d. Débiter le compte « 6134 » et créditer le compte « 11175 »
- e. Aucune réponse
- Le 20/09, l'entreprise a acquis une machine de production aux conditions suivantes : Prix d'achat HT 200 000 Dhs ; Frais d'installation 3 500 Dhs ; Frais de transport 500 Dhs ; Frais d'essai 1 000 Dhs. Quelle sera la valeur d'entrée de cette machine :
- a. 200 000 Dhs
- b. 203 500 Dhs
- c. 204 000 Dhs
- d. 205 000 Dhs
- e. 214 000
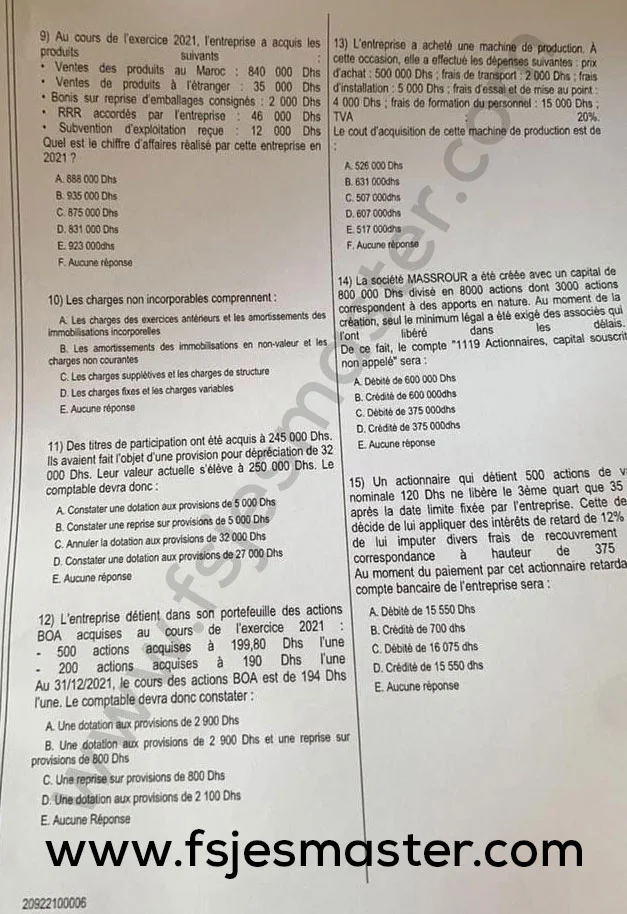
- Au cours de l'exercice 2021, l'entreprise a acquis les produits suivants : Ventes des produits au Maroc : 840 000 Dhs ; Ventes des produits à l'étranger : 35 000 Dhs ; Bonis sur reprise d'emballages consignés : 2 000 Dhs ; RRR accordés par l'entreprise : 46 000 Dhs ; Subvention d'exploitation reçue : 12 000 Dhs. Quel est le chiffre d'affaires réalisé par cette entreprise en 2021 ?
- a. 888 000 Dhs
- b. 935 000 Dhs
- c. 875 000 Dhs
- d. 831 000 Dhs
- e. 923 000dhs
- f. Aucune réponse
- Les charges non incorporables comprennent :
- a. Les charges des exercices antérieurs et les amortissements des immobilisations incorporelles
- b. Les amortissements des immobilisations en non-valeur et les charges non courantes
- c. Les charges suppléties et les charges de structure
- d. Les charges fixes et les charges variables
- e. Aucune réponse
- Des titres de participation ont été acquis à 245 000 Dhs. Ils avaient fait l'objet d'une provision pour dépréciation de 32 000 Dhs. Leur valeur actuelle s'élève à 250 000 Dhs. Le comptable devra donc :
- a. Constater une dotation aux provisions de 5 000 Dhs
- b. Constater une reprise sur provisions de 5 000 Dhs
- c. Annuler la dotation aux provisions de 32 000 Dhs
- d. Constater une reprise aux provisions de 27 000 Dhs
- e. Aucune réponse
- L'entreprise détient dans son portefeuille des actions BOA acquises au cours de l'exercice 2021 : 500 actions acquises à 199,80 Dhs l'une ; 200 actions acquises à 190 Dhs l'une. Au 31/12/2021, le cours des actions BOA est de 194 Dhs l'une. Le comptable devra donc constater :
- a. Une dotation aux provisions de 2 900 Dhs
- b. Une dotation aux provisions de 2 900 Dhs et une reprise sur provisions de 800 Dhs
- c. Une reprise sur provisions de 800 Dhs
- d. Une dotation aux provisions de 2 100 Dhs
- e. Aucune réponse
- L'entreprise a acheté une machine de production. À cette occasion, elle a effectué les dépenses suivantes : prix d'achat : 500 000 Dhs ; frais de transport : 2 000 Dhs ; frais d'installation : 5 000 Dhs ; frais d'essai et de mise au point : 4 000 Dhs ; frais de formation du personnel : 15 000 Dhs ; TVA 20%. Le coût d'acquisition de cette machine de production est de :
- a. 526 000 Dhs
- b. 631 000 Dhs
- c. 507 000 Dhs
- d. 607 000 Dhs
- e. 517 000 Dhs
- f. Aucune réponse
- La société MASSROUR a été créée avec un capital de 800 000 Dhs divisé en 8000 actions dont 3000 actions correspondent à des apports en nature. Au moment de la création, seul le minimum légal a été exigé des associés qui l'ont libéré dans les délais. De ce fait, le compte « 1119 Actionnaires, capital souscrit non appelé » sera :
- a. Débité de 600 000 Dhs
- b. Crédité de 600 000dhs
- c. Débité de 375 000 Dhs
- d. Crédité de 375 000 dhs
- e. Aucune réponse
- Un actionnaire qui détient 500 actions de valeur nominale 120 Dhs ne libère le 3ème quart que 35 jours après la date limite fixée par l'entreprise. Cette dernière décide de lui appliquer des intérêts de retard de 12% et de lui imputer divers frais de recouvrement correspondant à hauteur de 375 Dhs. Au moment du paiement par cet actionnaire retardataire, le compte bancaire de l'entreprise sera :
- a. Débité de 15 550 Dhs
- b. Crédité de 700 dhs
- c. Débité de 16 075 Dhs
- d. Crédité de 15 550 Dhs
- e. Aucune réponse
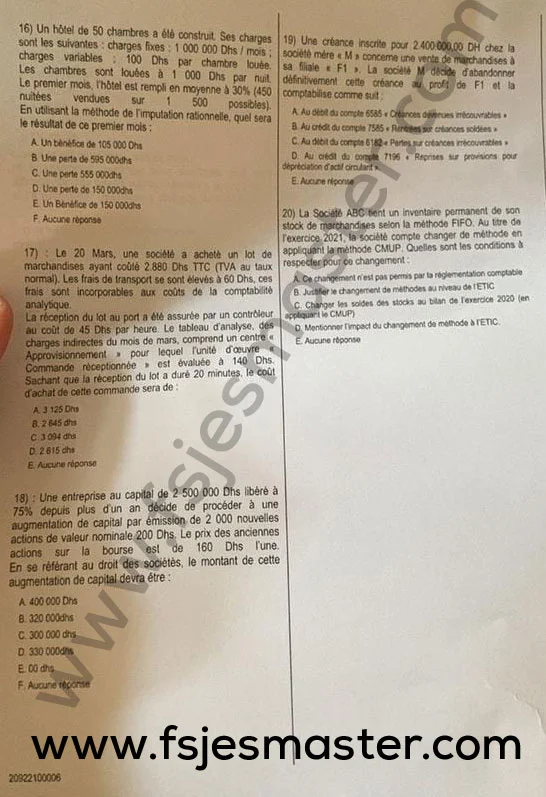
- Un hôtel de 50 chambres a été construit. Ses charges sont les suivantes : charges fixes : 1 000 000 Dhs ; charges variables : 100 Dhs par chambre louée. Les chambres sont louées à 1 000 Dhs par nuit. Le premier mois, l'hôtel est rempli en moyenne à 30% (450 nuitées vendues sur 1 500 possibles). En utilisant la méthode de l'imputation rationnelle, quel est le résultat de ce premier mois :
- a. Un bénéfice de 105 000 Dhs
- b. Une perte de 595 000dhs
- c. Une perte de 555 000 Dhs
- d. Une perte de 150 000 Dhs
- e. Un bénéfice de 150 000 Dhs
- f. Aucune réponse
- Le 20 Mars, une société a acheté un lot de marchandises ayant coûté 2 880 Dhs TTC (TVA au taux normal). Les frais de transport se sont élevés à 60 Dhs, ces frais sont incorporables aux coûts de la comptabilité analytique. La réception du lot au port a été assurée par un contrôleur au coût de 45 Dhs par heure. Le tableau d'analyse, des charges indirectes du mois de mars, comprend un centre « Approvisionnement » pour lequel l'unité d'œuvre « Commande réceptionnée » est évaluée à 140 Dhs. Sachant que la réception du lot a duré 20 minutes, le coût d'achat de cette commande sera de :
- a. 3 125 Dhs
- b. 2 845 Dhs
- c. 3 094 Dhs
- d. 2 815 Dhs
- e. Aucune réponse
- Une entreprise au capital de 2 500 000 Dhs libéré à 75% depuis plus d'un an a décidé de procéder à une augmentation de capital par émission de 2 000 nouvelles actions de valeur nominale 200 Dhs. Le prix des anciennes actions sur la bourse est de 160 Dhs l'une. En se référant au droit des sociétés, le montant de cette augmentation de capital devra être :
- a. 400 000 Dhs
- b. 320 000 Dhs
- c. 300 000 Dhs
- d. 200 000 Dhs
- e. 00 Dhs
- f. Aucune réponse
- Une créance inscrite pour 2 400 000,00 DH chez la société mère « M » concerne une vente de marchandises à sa filiale « F1 ». La société M décide d'abandonner définitivement cette créance au profit de F1 et la comptabilise comme suit :
- a. Au débit du compte 6585 « Créances devenues irrécouvrables »
- b. Au crédit du compte 7585 « Rentrées sur créances soldées »
- c. Au débit du compte 6182 « Pertes sur créances irrécouvrables »
- d. Au crédit du compte 7196 « Reprises sur provisions pour dépréciation d'actif circulant »
- e. Aucune réponse
- La Société ABC tient un inventaire permanent de son stock de marchandises selon la méthode FIFO. Au titre de l'exercice 2021, la société compte changer de méthode en appliquant la méthode CMUP. Quelles sont les conditions à respecter pour ce changement :
- a. Ce changement n'est pas permis par la réglementation comptable
- b. Justifier le changement de méthodes au niveau de l'ETIC
- c. Changer les soldes des stocks au bilan de l'exercice 2020 (en appliquant le CMUP)
- d. Mentionner l'impact du changement de méthode à l'ETIC
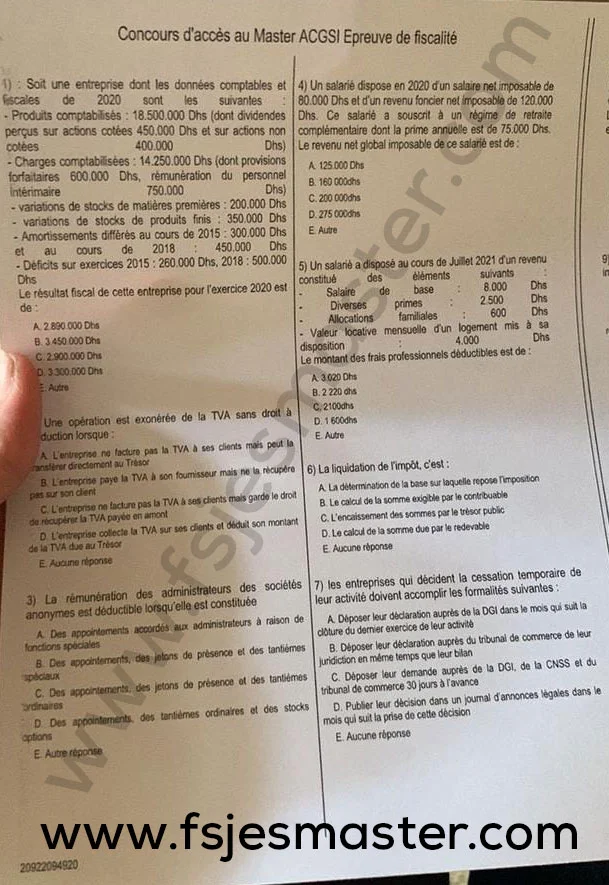
Épreuve 2 — Fiscalité
- Soit une entreprise dont les données comptables et fiscales de 2020 sont les suivantes : Produits comptabilisés : 18 500 000 Dhs (dont dividendes perçus sur actions cotées 450 000 Dhs et sur actions non cotées 400 000 Dhs) ; Charges comptabilisées : 14 250 000 Dhs (dont provisions forfaitaires 600 000 Dhs, rémunération du personnel intérimaire 750 000 Dhs) ; variations de stocks de matières premières : 200 000 Dhs ; variations de stocks de produits finis : 350 000 Dhs ; Amortissements différés au cours de 2015 : 300 000 Dhs et au cours de 2018 : 450 000 Dhs ; Déficits sur exercices 2015 : 260 000 Dhs, 2018 : 500 000 Dhs. Le résultat fiscal de cette entreprise pour l'exercice 2020 est de :
- a. 2 890 000 Dhs
- b. 3 450 000 Dhs
- c. 2 900 000 Dhs
- d. 3 300 000 Dhs
- e. Autre
Une opération est exonérée de la TVA sans droit à déduction lorsque :
- a. L'entreprise ne facture pas la TVA à ses clients mais peut la transférer directement au Trésor
- b. L'entreprise paye la TVA à son fournisseur mais ne la récupère pas sur son client
- c. L'entreprise facture pas la TVA à ses clients mais garde le droit de récupérer la TVA payée en amont
- d. L'entreprise collecte la TVA sur ses ventes et déduit son montant de la TVA due au Trésor
- e. Aucune réponse
- La rémunération des administrateurs des sociétés anonymes est déductible lorsqu'elle est constituée de :
- a. Des appointements accordés aux administrateurs à raison de fonctions spéciales
- b. Des appointements, des jetons de présence et des tantièmes spéciaux
- c. Des appointements, des jetons de présence et des tantièmes ordinaires
- d. Des appointements, des tantièmes ordinaires et des stocks options
- e. Autre réponse
- Un salarié dispose en 2020 d'un revenu net imposable de 80 000 Dhs et d'un revenu foncier net imposable de 120 000 Dhs. Ce salarié a souscrit à un régime de retraite complémentaire dont la prime annuelle est de 75 000 Dhs. Le revenu net global imposable de ce salarié est de :
- a. 125 000 Dhs
- b. 160 000 Dhs
- c. 200 000 Dhs
- d. 275 000 Dhs
- e. Autre
- Un salarié a disposé au cours de Juillet 2021 d'un revenu constitué des éléments suivants : Salaire de base 8 000 Dhs ; Diverses primes 2 500 Dhs ; Allocations familiales 600 Dhs ; Valeur locative mensuelle d'un logement mis à sa disposition 4 000 Dhs. Le montant des frais professionnels déductibles est de :
- a. 3 020 Dhs
- b. 2 220 dhs
- c. 2100 Dhs
- d. 1 600 dhs
- e. Autre
- La liquidation de l'impôt, c'est :
- a. La détermination de la base sur laquelle repose l'imposition
- b. Le calcul de la somme exigible par le contribuable
- c. L'encaissement des sommes par le trésor public
- d. Le calcul de la somme due par le redevable
- e. Aucune réponse
- Les entreprises qui décident la cessation temporaire de leur activité doivent accomplir les formalités suivantes :
- a. Déposer leur déclaration auprès de la DGI dans le mois qui suit la clôture du dernier exercice de leur activité
- b. Déposer leur déclaration auprès du tribunal de commerce de leur juridiction en même temps que leur bilan
- c. Déposer leur demande auprès de la DGI, de la CNSS et du tribunal de commerce 30 jours à l'avance
- d. Publier leur décision dans un journal d'annonces légales dans le mois qui suit la prise de cette décision
- e. Aucune réponse
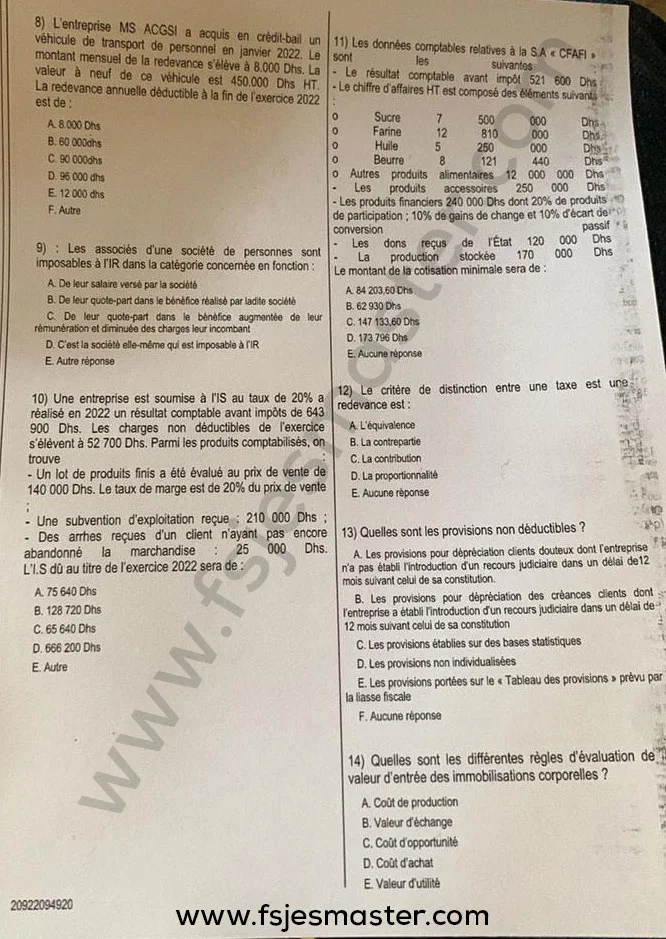
- L'entreprise MS ACGSI a acquis en crédit-bail un véhicule de transport de personnel en janvier 2022. Le montant mensuel de la redevance s'élève à 8 000 Dhs. La valeur à neuf de ce véhicule est 450 000 Dhs HT. La redevance annuelle déductible à la fin de l'exercice 2022 est de :
- a. 8 000 Dhs
- b. 60 000 dhs
- c. 90 000 dhs
- d. 96 000 dhs
- e. 12 000 Dhs
- f. Autre
- Les associés d'une société de personnes sont imposables à l'IR à titre de la société en fonction de :
- a. Leur salaire versé par la société
- b. Leur quote-part dans le bénéfice réalisé par ladite société
- c. Leur quote-part dans le bénéfice augmentée ou diminuée des charges leur incombant
- d. C'est la société elle-même qui est imposable à l'IR
- e. Autre réponse
- Une entreprise soumise à l'IS au taux de 20% a réalisé en 2022 un résultat comptable avant impôts de 643 900 Dhs. Les charges non déductibles de l'exercice s'élèvent à 52 700 Dhs. Parmi les produits comptabilisés : Un lot de produits finis a été évalué au prix de vente de 140 000 Dhs. Le taux de marge est de 20% du prix de vente ; Une subvention d'exploitation reçue : 210 000 Dhs ; Des arrhes reçues d'un client n'ayant pas encore abandonné la marchandise : 25 000 Dhs. L'I.S. dû au titre de l'exercice 2022 sera de :
- a. 75 640 Dhs
- b. 128 720 Dhs
- c. 65 640 Dhs
- d. 666 200 Dhs
- e. Autre
- Les données comptables relatives à la S.A « CFAFI » sont les suivantes : Le résultat comptable avant impôt 521 600 Dhs ; Le chiffre d'affaires HT est composé des éléments suivants : Sucre 500 000 Dhs ; Farine 12 810 000 Dhs ; Huile 5 250 000 Dhs ; Beurre 8 121 440 Dhs ; Autres produits alimentaires 12 000 000 Dhs ; Les produits accessoires 250 000 Dhs ; Les produits financiers 240 000 Dhs dont 20% de produits de participation ; 10% de gains de change et 10% d'écart de conversion passif ; Les dons reçus de l'État 120 000 Dhs ; La production stockée 100 000 Dhs. Le montant de la cotisation minimale sera de :
- a. 84 203,60 Dhs
- b. 62 930 Dhs
- c. 147 133,60 Dhs
- d. 173 796 Dhs
- e. Aucune réponse
- Le critère de distinction entre une taxe et une redevance est :
- a. L'équivalence
- b. La contrepartie
- c. La contribution
- d. La proportionnalité
- e. Aucune réponse
- Quelles sont les provisions non déductibles ?
- a. Les provisions pour dépréciation clients douteux dont l'entreprise n'a pas établi l'introduction d'un recours judiciaire dans un délai de 12 mois suivant celui de sa constitution
- b. Les provisions pour dépréciation des créances clients dont l'entreprise a établi l'introduction d'un recours judiciaire dans un délai de 12 mois suivant celui de sa constitution
- c. Les provisions établies sur des bases statistiques
- d. Les provisions non individualisées
- e. Les provisions portées sur le « Tableau des provisions » prévu par la liasse fiscale
- f. Aucune réponse
- Quelles sont les différentes règles d'évaluation de valeur d'entrée des immobilisations corporelles ?
- a. Coût de production
- b. Valeur d'échange
- c. Coût d'opportunité
- d. Coût d'achat
- e. Valeur d'utilité
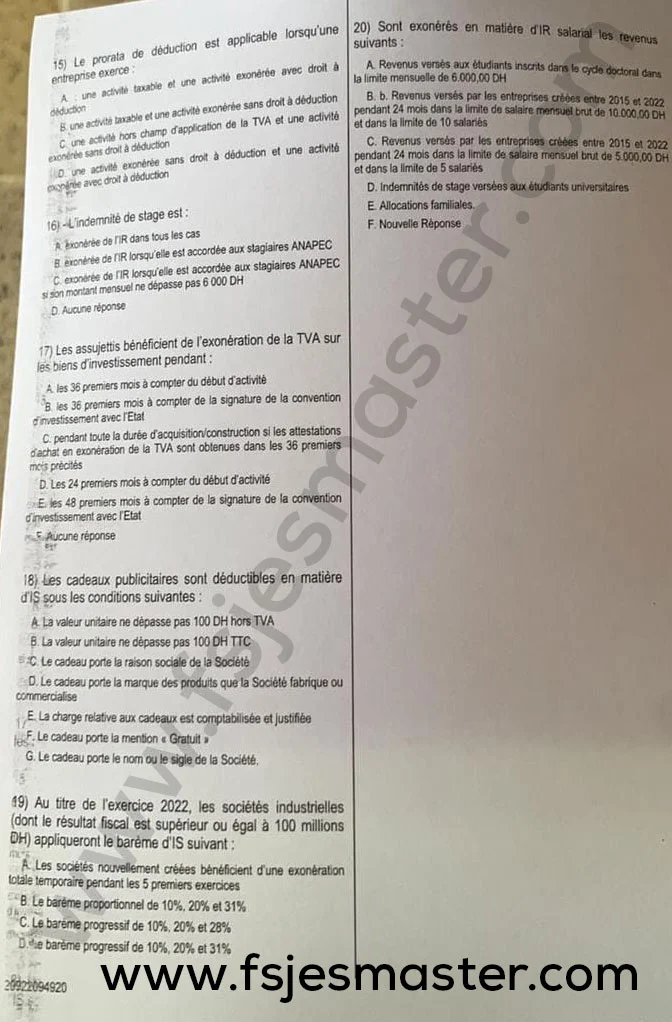
- Le prorata de déduction est applicable lorsqu'une entreprise exerce :
- a. Une activité taxable et une activité exonérée avec droit à déduction
- b. Une activité taxable et une activité exonérée sans droit à déduction
- c. Une activité hors champ d'application de la TVA et une activité exonérée sans droit à déduction
- d. Une activité exonérée sans droit à déduction et une activité exonérée avec droit à déduction
- L'indemnité de stage est :
- a. Exonérée de l'IR dans tous les cas
- b. Exonérée de l'IR lorsqu'elle est accordée aux stagiaires ANAPEC
- c. Exonérée de l'IR lorsqu'elle est accordée aux stagiaires ANAPEC si son montant mensuel ne dépasse pas 6 000 DH
- d. Aucune réponse
- Les assujettis bénéficient de l'exonération de la TVA sur les biens d'investissement pendant :
- a. Les 36 premiers mois à compter du début d'activité
- b. Les 36 premiers mois à compter de la signature de la convention d'investissement avec l'État
- c. Pendant toute la durée d'acquisition/construction si les attestations d'achat en exonération de la TVA sont obtenues dans les 36 premiers mois précités
- d. Les 24 premiers mois à compter du début d'activité
- e. Les 48 premiers mois à compter de la signature de la convention d'investissement avec l'État
- f. Aucune réponse
- Les cadeaux publicitaires sont déductibles en matière d'IS sous les conditions suivantes :
- a. La valeur unitaire ne dépasse pas 100 DH hors TVA
- b. La valeur unitaire ne dépasse pas 100 DH TTC
- c. Le cadeau porte la raison sociale de la Société
- d. Le cadeau porte la marque des produits que la Société fabrique ou commercialise
- e. La charge relative aux cadeaux est comptabilisée et justifiée
- f. Le cadeau porte la mention « Gratuit »
- g. Le cadeau porte le nom ou le sigle de la Société
- Au titre de l'exercice 2022, les sociétés industrielles (dont le résultat fiscal est supérieur ou égal à 100 millions DH) appliqueront le barème d'IS suivant :
- a. Les sociétés nouvellement créées bénéficient d'une exonération totale pendant les 5 premiers exercices
- b. Le barème proportionnel de 10%, 20% et 31%
- c. Le barème progressif de 10%, 20% et 28%
- d. Le barème progressif de 10%, 20% et 31%
- Sont exonérés en matière d'IR salarial les revenus suivants :
- a. Revenus versés aux étudiants inscrits dans le cycle doctoral dans la limite mensuelle de 6 000,00 DH
- b. Revenus versés par les entreprises créées entre 2015 et 2022 pendant 24 mois dans la limite de salaire mensuel brut de 10 000,00 DH et dans la limite de 10 salariés
- c. Revenus versés par les entreprises créées entre 2015 et 2022 pendant 24 mois dans la limite de salaire mensuel brut de 5 000,00 DH et dans la limite de 5 salariés
- d. Indemnités de stage versées aux étudiants universitaires
- e. Allocations familiales
- f. Nouvelle Réponse
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif (relecture humaine non garantie) — vérifie les calculs avant de t'y fier pour réviser.
Q.C.M. — Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Cette épreuve partage plusieurs questions avec le concours « FSJES Ain Chock — Audit 2023 » également disponible sur ce site, avec quelques montants différents. Certains points restent incertains (Q1, Q11, Q17, Q19, Q20 fiscalité) — voir notes. Relecture humaine fortement recommandée.
Épreuve 1 — Techniques comptables
| Q | Réponse | Calcul / justification |
|---|---|---|
| 1 | C, D, I | Frais généraux, frais d'acquisition d'immobilisations (droits de mutation, honoraires, actes — poste distinct) et pertes d'exploitation initiales ne sont pas inclus au coût d'acquisition. |
| 2 | A, D | Justifier le caractère exceptionnel de la dérogation et la signaler dans l'ETIC avec son impact. |
| 3 | B | Prix des produits finis diminué des coûts restant à engager. |
| 4 | E — Aucune réponse | Emprunt du 01/07/2022, intérêts annuels 36 000 → charges à payer au 31/12/2022 = 36 000×6/12 = 18 000, absent des propositions. |
| 5 | E — Aucune réponse (incertain) | Pour un concessionnaire, les véhicules achetés pour la revente sont des marchandises (compte 611, achats de marchandises) — aucun des comptes proposés (2340, 8111, 6142, 3151) ne correspond à cette analyse. |
| 6 | B) 26 667 Dhs | Base HT = 480 000/1,2 = 400 000 ; dégressif 40 % ; prorata 2019 (2 mois) = 400 000×40%×2/12 = 26 667, seul montant comptabilisé avant l'écriture d'inventaire de l'exercice suivant. |
| 7 | C) Débit 11175 / Crédit 5141 | Dépense strictement personnelle (assurance de la voiture de l'épouse) financée par la trésorerie de l'entreprise → prélèvement de l'exploitant, pas une charge d'exploitation. |
| 8 | D) 205 000 Dhs | 200 000 + 3 500 (installation) + 500 (transport) + 1 000 (essai) = 205 000. |
| 9 | D) 831 000 Dhs | 840 000 + 35 000 + 2 000 (bonis) − 46 000 (RRR) = 831 000. |
| 10 | B | Amortissements des immobilisations en non-valeur et charges non courantes = charges non incorporables classiques. |
| 11 | C) Annuler la dotation de 32 000 Dhs | Valeur actuelle (250 000) > valeur d'origine (245 000) : plus de dépréciation à constater, la provision existante doit être intégralement reprise. |
| 12 | D) 2 100 Dhs | Coût total = 500×199,80 + 200×190 = 137 900 pour 700 actions ; valeur actuelle = 700×194 = 135 800 → dotation = 137 900−135 800 = 2 100. |
| 13 | F — Aucune réponse | Coût d'acquisition = 500 000+2 000+5 000+4 000 = 511 000 (formation exclue), absent des propositions. |
| 14 | C) Débité de 375 000 Dhs | Valeur nominale = 800 000/8 000 = 100 dh. Apports en nature (3 000 actions) intégralement libérés. Apports en numéraire (5 000 actions = 500 000) : minimum légal 25 % appelé = 125 000 → solde non appelé = 375 000, porté au débit du compte 1119. |
| 15 | A) Débité de 15 550 Dhs | 3ᵉ quart = 500×120×25 % = 15 000 ; intérêt de retard = 15 000×12%×35/360 = 175 ; + frais 375 → total encaissé = 15 550. |
| 16 | B) Une perte de 595 000 Dhs | Produits (450×1 000=450 000) − CV (450×100=45 000) − CF imputées au taux d'activité réel (1 000 000×30%=300 000) − coût de la sous-activité non imputé mais réellement décaissé (700 000) = −595 000. |
| 17 | E — Aucune réponse (voir calcul) | Coût d'achat = 2 880/1,2 (HT=2 400) + 60 (transport) + 45×20/60 (réception, 15) + 140 (UO Approvisionnement) = 2 615, ne correspond exactement à aucune proposition (2 815 le plus proche) — méthode à confronter à ton cours. |
| 18 | A) 400 000 Dhs | Le prix d'émission de nouvelles actions ne peut être inférieur à la valeur nominale (200 dh), quel que soit le cours de bourse (160 dh) : 2 000×200 = 400 000. |
| 19 | E — Aucune réponse (incertain) | Un abandon de créance intragroupe à caractère financier (soutien à une filiale) relève d'un compte de charges non courantes spécifique (type « 6561 dons et abandons de créances »), différent des comptes de créances irrécouvrables (6585/6182, réservés à une insolvabilité réelle d'un tiers) proposés ici. |
| 20 | B, D | Le changement de méthode (FIFO→CMUP) doit être justifié et son impact mentionné dans l'ETIC ; il s'applique en principe de façon prospective, sans retraitement rétroactif du bilan de l'exercice précédent (C, faux). |
Épreuve 2 — Fiscalité
| Q | Réponse | Calcul / justification |
|---|---|---|
| 1 | E — Autre (incertain, calcul détaillé ci-dessous) | Résultat comptable = 18 500 000−14 250 000 = 4 250 000 ; + réintégration provisions forfaitaires (600 000) − dividendes exonérés (850 000) − amortissements différés rattrapables (300 000+450 000=750 000) − déficits reportables (260 000+500 000=760 000) ≈ 2 490 000, proche mais non identique à l'option A (2 890 000) — l'énoncé ne précise pas si la rémunération du personnel intérimaire (750 000) appelle un ajustement supplémentaire. |
| 2 | B | Exonération sans droit à déduction : la TVA payée en amont (fournisseurs) n'est pas récupérable. |
| 3 | A (incertain) | Les appointements pour fonctions spéciales sont clairement déductibles ; les jetons de présence le sont également (plafonnés), mais les tantièmes (ordinaires ou spéciaux), prélevés sur le bénéfice distribuable, ne le sont en principe pas — aucune option ne reflète cette nuance avec exactitude. |
| 4 | B) 160 000 Dhs | Cotisation retraite déductible plafonnée à 50 % du salaire net imposable (conditions réputées remplies) = 50%×80 000 = 40 000 ; revenu net global = 80 000+120 000−40 000 = 160 000. |
| 5 | C) 2 100 Dhs | Base des frais professionnels = salaire de base + primes (hors avantage en nature et allocations familiales) = 8 000+2 500 = 10 500 ; frais pro (20 %) = 2 100. |
| 6 | D | La liquidation de l'impôt est le calcul de la somme due par le redevable (distinct de l'assiette et du recouvrement). |
| 7 | A | Déclaration à déposer auprès de la DGI dans le mois suivant la clôture du dernier exercice d'activité. |
| 8 | B) 60 000 dhs | Véhicule loué (valeur à neuf 450 000 HT, soit 540 000 TTC) dépassant le plafond de 300 000 DH TTC des voitures de tourisme : redevance déductible plafonnée à 300 000×20% = 60 000/an. |
| 9 | C | Quote-part du bénéfice augmentée/diminuée des charges incombant personnellement à l'associé. |
| 10 | B) 128 720 Dhs | Résultat fiscal = 643 900+52 700−28 000(correction stock survalorisé)−25 000(arrhes) = 643 600 ; IS(20 %) = 128 720. |
| 11 | E — Aucune réponse (incertain, voir détail) | Base à taux réduit (0,25 % — sucre, farine, huile, beurre) = 500 000+12 810 000+5 250 000+8 121 440 = 26 681 440 → CM ≈ 66 704 ; en ajoutant le solde (autres produits alimentaires, produits accessoires, dons, production stockée, produits financiers imposables) au taux standard (0,5 %), le total ne correspond exactement à aucune des propositions listées — à vérifier avec la méthode exacte de ton cours. |
| 12 | B | La redevance se distingue de la taxe par l'existence d'une contrepartie (service rendu). |
| 13 | A, C, D | Provisions clients douteux sans action en justice dans les 12 mois, provisions sur bases statistiques et non individualisées sont non déductibles. |
| 14 | A, D, E | Coût de production (biens produits), coût d'achat (biens achetés), valeur d'utilité (apports/acquisitions à titre gratuit) sont les règles d'évaluation reconnues. |
| 15 | B | Le prorata de déduction s'applique en cas d'activité taxable combinée à une activité exonérée sans droit à déduction. |
| 16 | C | Indemnité de stage exonérée pour les stagiaires ANAPEC, dans la limite de 6 000 DH/mois. |
| 17 | C | Exonération de TVA sur les biens d'investissement pendant toute la durée d'acquisition/construction, sous réserve d'obtenir les attestations d'achat en exonération dans les 36 premiers mois d'activité. |
| 18 | B, C, D, E, G | Valeur unitaire ≤100 DH TTC, portant la raison sociale/nom/sigle de la société ou la marque de ses produits, charge comptabilisée et justifiée. |
| 19 | D (incertain — barème sensible aux réformes 2022-2026) | Barème IS 2022 : 10 %, 20 %, 31 % — à confirmer selon le barème précisément en vigueur pour l'exercice visé, la réforme progressive des taux ayant modifié cette grille au fil des lois de finances 2022 à 2026. |
| 20 | A, D, E (incertain pour B/C) | Revenus versés aux doctorants (≤6 000 DH/mois), indemnités de stage aux étudiants universitaires et allocations familiales sont exonérés ; les seuils exacts du dispositif d'exonération lié à l'embauche (B ou C) dépendent de l'année d'application précise, non déterminable avec certitude ici. |