Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI)
Sujet officiel du concours de la FSJES Ain Chock (Casablanca), session 2017.
Matières : Comptabilité Générale, Fiscalité des Entreprises
Énoncé
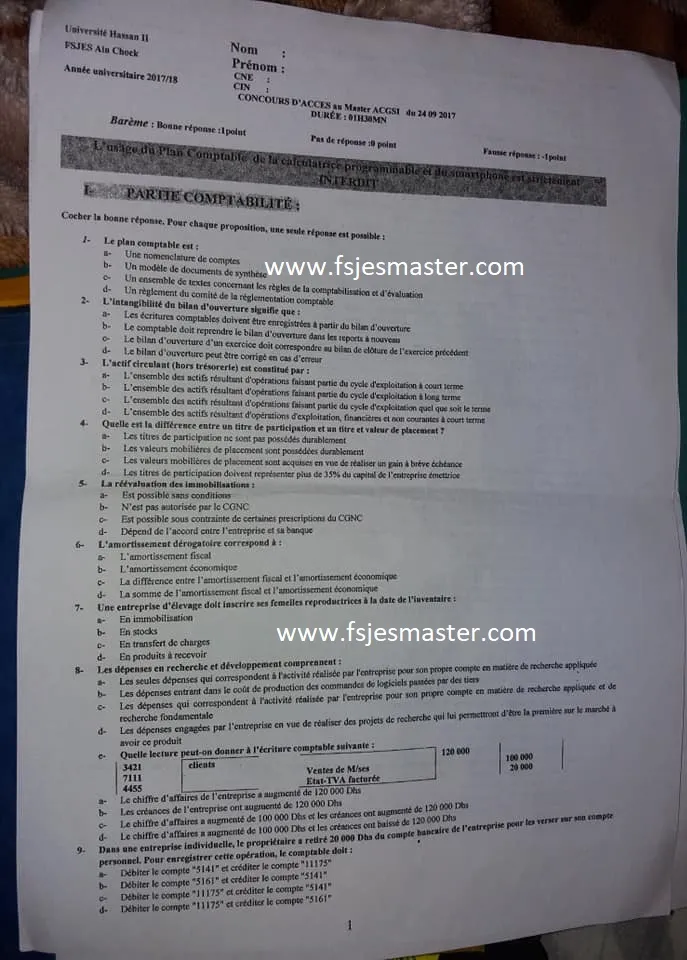
Université Hassan II — FSJES Aïn Chock — Année universitaire 2017/18
Concours d'accès au Master ACGSI (Audit, Contrôle de Gestion et Système d'Information) du 24/09/2017 — Durée : 1 h 30 min
Barème : bonne réponse : 1 point ; pas de réponse : 0 point ; fausse réponse : −1 point.
L'usage du plan comptable, de la calculatrice programmable et du smartphone est strictement INTERDIT.
I — Partie comptabilité
Cocher la bonne réponse. Pour chaque proposition, une seule réponse est possible :
Question 1 : Le plan comptable est :
- a) Une nomenclature de comptes
- b) Un modèle de documents de synthèse
- c) Un ensemble de textes concernant les règles de la comptabilisation et d'évaluation
- d) Un règlement du comité de la réglementation comptable
Question 2 : L'intangibilité du bilan d'ouverture signifie que :
- a) Les écritures comptables doivent être enregistrées à partir du bilan d'ouverture
- b) Le comptable doit reprendre le bilan d'ouverture dans les reports à nouveau
- c) Le bilan d'ouverture d'un exercice doit correspondre au bilan de clôture de l'exercice précédent
- d) Le bilan d'ouverture peut être corrigé en cas d'erreur
Question 3 : L'actif circulant (hors trésorerie) est constitué par :
- a) L'ensemble des actifs résultant d'opérations faisant partie du cycle d'exploitation à court terme
- b) L'ensemble des actifs résultant d'opérations faisant partie du cycle d'exploitation à long terme
- c) L'ensemble des actifs résultant d'opérations faisant partie du cycle d'exploitation quel que soit le terme
- d) L'ensemble des actifs résultant d'opérations d'exploitation, financières et non courantes à court terme
Question 4 : Quelle est la différence entre un titre de participation et un titre et valeur de placement ?
- a) Les titres de participation ne sont pas possédés durablement
- b) Les valeurs mobilières de placement sont possédées durablement
- c) Les valeurs mobilières de placement sont acquises en vue de réaliser un gain à brève échéance
- d) Les titres de participation doivent représenter plus de 35 % du capital de l'entreprise émettrice
Question 5 : La réévaluation des immobilisations :
- a) Est possible sans conditions
- b) N'est pas autorisée par le CGNC
- c) Est possible sous contrainte de certaines prescriptions du CGNC
- d) Dépend de l'accord entre l'entreprise et sa banque
Question 6 : L'amortissement dérogatoire correspond à :
- a) L'amortissement fiscal
- b) L'amortissement économique
- c) La différence entre l'amortissement fiscal et l'amortissement économique
- d) La somme de l'amortissement fiscal et l'amortissement économique
Question 7 : Une entreprise d'élevage doit inscrire ses femelles reproductrices à la date de l'inventaire :
- a) En immobilisation
- b) En stocks
- c) En transfert de charges
- d) En produits à recevoir
Question 8 : Les dépenses en recherche et développement comprennent :
- a) Les seules dépenses qui correspondent à l'activité réalisée par l'entreprise pour son propre compte en matière de recherche appliquée
- b) Les dépenses entrant dans le coût de production des commandes de logiciels passées par des tiers
- c) Les dépenses qui correspondent à l'activité réalisée par l'entreprise pour son propre compte en matière de recherche appliquée et de recherche fondamentale
- d) Les dépenses engagées par l'entreprise en vue de réaliser des projets de recherche qui lui permettront d'être la première sur le marché à avoir ce produit
Question 8 bis (numérotée « e- » sur le sujet) : Quelle lecture peut-on donner à l'écriture comptable suivante ?
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 3421 | Clients | 120 000 | |
| 7111 | Ventes de marchandises | 100 000 | |
| 4455 | État, TVA facturée | 20 000 |
- a) Le chiffre d'affaires de l'entreprise a augmenté de 120 000 Dhs
- b) Les créances de l'entreprise ont augmenté de 120 000 Dhs
- c) Le chiffre d'affaires a augmenté de 100 000 Dhs et les créances ont augmenté de 120 000 Dhs
- d) Le chiffre d'affaires a augmenté de 100 000 Dhs et les créances ont baissé de 120 000 Dhs
Question 9 : Dans une entreprise individuelle, le propriétaire a retiré 20 000 Dhs du compte bancaire de l'entreprise pour les verser sur son compte personnel. Pour enregistrer cette opération, le comptable doit :
- a) Débiter le compte « 5141 » et créditer le compte « 11175 »
- b) Débiter le compte « 5161 » et créditer le compte « 5141 »
- c) Débiter le compte « 11175 » et créditer le compte « 5141 »
- d) Débiter le compte « 11175 » et créditer le compte « 5161 »
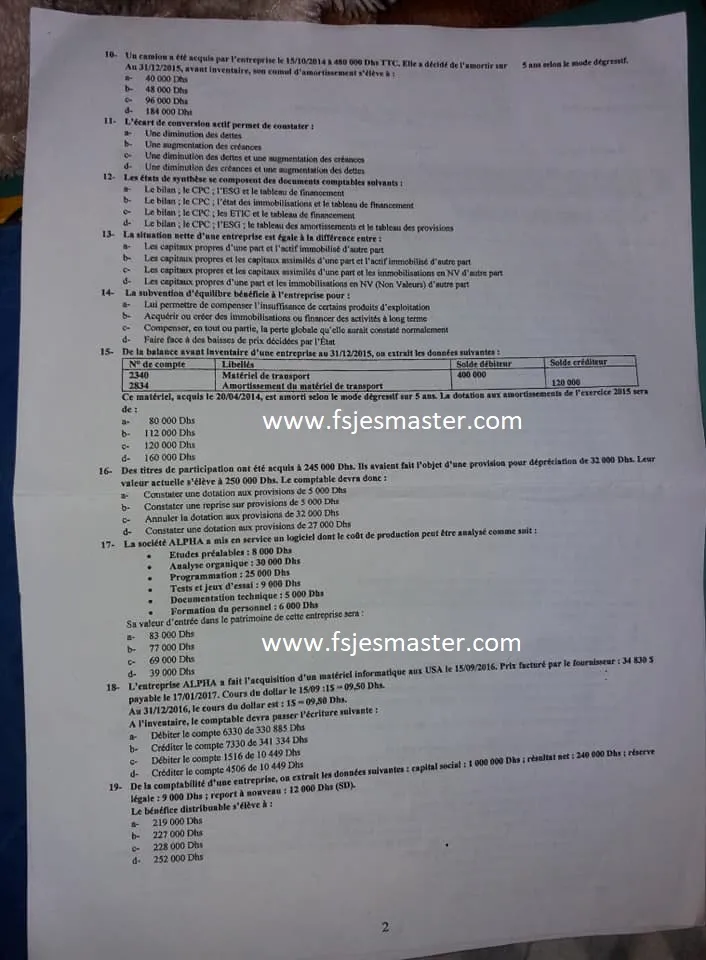
Question 10 : Un camion a été acquis par l'entreprise le 15/10/2014 à 480 000 Dhs TTC. Elle a décidé de l'amortir sur 5 ans selon le mode dégressif. Au 31/12/2015, avant inventaire, son cumul d'amortissement s'élève à :
- a) 40 000 Dhs
- b) 48 000 Dhs
- c) 96 000 Dhs
- d) 184 000 Dhs
Question 11 : L'écart de conversion actif permet de constater :
- a) Une diminution des dettes
- b) Une augmentation des créances
- c) Une diminution des dettes et une augmentation des créances
- d) Une diminution des créances et une augmentation des dettes
Question 12 : Les états de synthèse se composent des documents comptables suivants :
- a) Le bilan ; le CPC ; l'ESG et le tableau de financement
- b) Le bilan ; le CPC ; l'état des immobilisations et le tableau de financement
- c) Le bilan ; le CPC ; les ETIC et le tableau de financement
- d) Le bilan ; le CPC ; l'ESG ; le tableau des amortissements et le tableau des provisions
Question 13 : La situation nette d'une entreprise est égale à la différence entre :
- a) Les capitaux propres d'une part et l'actif immobilisé d'autre part
- b) Les capitaux propres et les capitaux assimilés d'une part et l'actif immobilisé d'autre part
- c) Les capitaux propres et les capitaux assimilés d'une part et les immobilisations en NV d'autre part
- d) Les capitaux propres d'une part et les immobilisations en NV (non-valeurs) d'autre part
Question 14 : La subvention d'équilibre bénéficie à l'entreprise pour :
- a) Lui permettre de compenser l'insuffisance de certains produits d'exploitation
- b) Acquérir ou créer des immobilisations ou financer des activités à long terme
- c) Compenser, en tout ou partie, la perte globale qu'elle aurait constatée normalement
- d) Faire face à des baisses de prix décidées par l'État
Question 15 : De la balance avant inventaire d'une entreprise au 31/12/2015, on extrait les données suivantes :
| N° de compte | Libellés | Solde débiteur | Solde créditeur |
|---|---|---|---|
| 2340 | Matériel de transport | 400 000 | |
| 2834 | Amortissement du matériel de transport | 120 000 |
Ce matériel, acquis le 20/04/2014, est amorti selon le mode dégressif sur 5 ans. La dotation aux amortissements de l'exercice 2015 sera de :
- a) 80 000 Dhs
- b) 112 000 Dhs
- c) 120 000 Dhs
- d) 160 000 Dhs
Question 16 : Des titres de participation ont été acquis à 245 000 Dhs. Ils avaient fait l'objet d'une provision pour dépréciation de 32 000 Dhs. Leur valeur actuelle s'élève à 250 000 Dhs. Le comptable devra donc :
- a) Constater une dotation aux provisions de 5 000 Dhs
- b) Constater une reprise sur provisions de 5 000 Dhs
- c) Annuler la dotation aux provisions de 32 000 Dhs
- d) Constater une dotation aux provisions de 27 000 Dhs
Question 17 : La société ALPHA a mis en service un logiciel dont le coût de production peut être analysé comme suit :
- Études préalables : 8 000 Dhs
- Analyse organique : 30 000 Dhs
- Programmation : 25 000 Dhs
- Tests et jeux d'essai : 9 000 Dhs
- Documentation technique : 5 000 Dhs
- Formation du personnel : 6 000 Dhs
Sa valeur d'entrée dans le patrimoine de cette entreprise sera :
- a) 83 000 Dhs
- b) 77 000 Dhs
- c) 69 000 Dhs
- d) 39 000 Dhs
Question 18 : L'entreprise ALPHA a fait l'acquisition d'un matériel informatique aux USA le 15/09/2016. Prix facturé par le fournisseur : 34 830 USD payable le 17/01/2017. Cours du dollar le 15/09 : 1 USD = 09,50 Dhs. Au 31/12/2016, le cours du dollar est : 1 USD = 09,80 Dhs. À l'inventaire, le comptable devra passer l'écriture suivante :
- a) Débiter le compte 6330 de 330 885 Dhs
- b) Créditer le compte 7330 de 341 334 Dhs
- c) Débiter le compte 1516 de 10 449 Dhs
- d) Créditer le compte 4506 de 10 449 Dhs
Question 19 : De la comptabilité d'une entreprise, on extrait les données suivantes : capital social : 1 000 000 Dhs ; résultat net : 240 000 Dhs ; réserve légale : 9 000 Dhs ; report à nouveau : 12 000 Dhs (SD). Le bénéfice distribuable s'élève à :
- a) 219 000 Dhs
- b) 227 000 Dhs
- c) 228 000 Dhs
- d) 252 000 Dhs
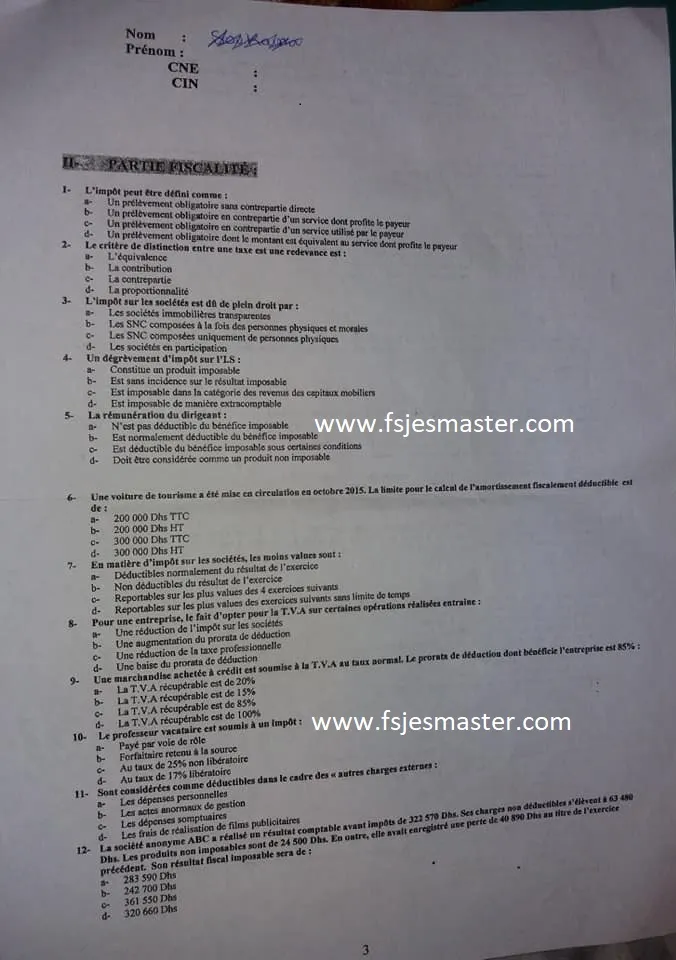
II — Partie fiscalité
Question 1 : L'impôt peut être défini comme :
- a) Un prélèvement obligatoire sans contrepartie directe
- b) Un prélèvement obligatoire en contrepartie d'un service dont profite le payeur
- c) Un prélèvement obligatoire en contrepartie d'un service utilisé par le payeur
- d) Un prélèvement obligatoire dont le montant est équivalent au service dont profite le payeur
Question 2 : Le critère de distinction entre une taxe et une redevance est :
- a) L'équivalence
- b) La contribution
- c) La contrepartie
- d) La proportionnalité
Question 3 : L'impôt sur les sociétés est dû de plein droit par :
- a) Les sociétés immobilières transparentes
- b) Les SNC composées à la fois de personnes physiques et morales
- c) Les SNC composées uniquement de personnes physiques
- d) Les sociétés en participation
Question 4 : Un dégrèvement d'impôt sur l'IS :
- a) Constitue un produit imposable
- b) Est sans incidence sur le résultat imposable
- c) Est imposable dans la catégorie des revenus des capitaux mobiliers
- d) Est imposable de manière extracomptable
Question 5 : La rémunération du dirigeant :
- a) N'est pas déductible du bénéfice imposable
- b) Est normalement déductible du bénéfice imposable
- c) Est déductible du bénéfice imposable sous certaines conditions
- d) Doit être considérée comme un produit non imposable
Question 6 : Une voiture de tourisme a été mise en circulation en octobre 2015. La limite pour le calcul de l'amortissement fiscalement déductible est de :
- a) 200 000 Dhs TTC
- b) 200 000 Dhs HT
- c) 300 000 Dhs TTC
- d) 300 000 Dhs HT
Question 7 : En matière d'impôt sur les sociétés, les moins-values sont :
- a) Déductibles normalement du résultat de l'exercice
- b) Non déductibles du résultat de l'exercice
- c) Reportables sur les plus-values des 4 exercices suivants
- d) Reportables sur les plus-values des exercices suivants sans limite de temps
Question 8 : Pour une entreprise, le fait d'opter pour la TVA sur certaines opérations réalisées entraîne :
- a) Une réduction de l'impôt sur les sociétés
- b) Une augmentation du prorata de déduction
- c) Une réduction de la taxe professionnelle
- d) Une baisse du prorata de déduction
Question 9 : Une marchandise achetée à crédit est soumise à la TVA au taux normal. Le prorata de déduction dont bénéficie l'entreprise est 85 % :
- a) La TVA récupérable est de 20 %
- b) La TVA récupérable est de 15 %
- c) La TVA récupérable est de 85 %
- d) La TVA récupérable est de 100 %
Question 10 : Le professeur vacataire est soumis à un impôt :
- a) Payé par voie de rôle
- b) Forfaitaire retenu à la source
- c) Au taux de 25 % non libératoire
- d) Au taux de 17 % libératoire
Question 11 : Sont considérées comme déductibles dans le cadre des « autres charges externes » :
- a) Les dépenses personnelles
- b) Les actes anormaux de gestion
- c) Les dépenses somptuaires
- d) Les frais de réalisation de films publicitaires
Question 12 : La société anonyme ABC a réalisé un résultat comptable avant impôts de 322 570 Dhs. Ses charges non déductibles s'élèvent à 63 480 Dhs. Les produits non imposables sont de 24 500 Dhs. En outre, elle avait enregistré une perte de 40 890 Dhs au titre de l'exercice précédent. Son résultat fiscal imposable sera de :
- a) 283 590 Dhs
- b) 242 700 Dhs
- c) 361 550 Dhs
- d) 320 660 Dhs
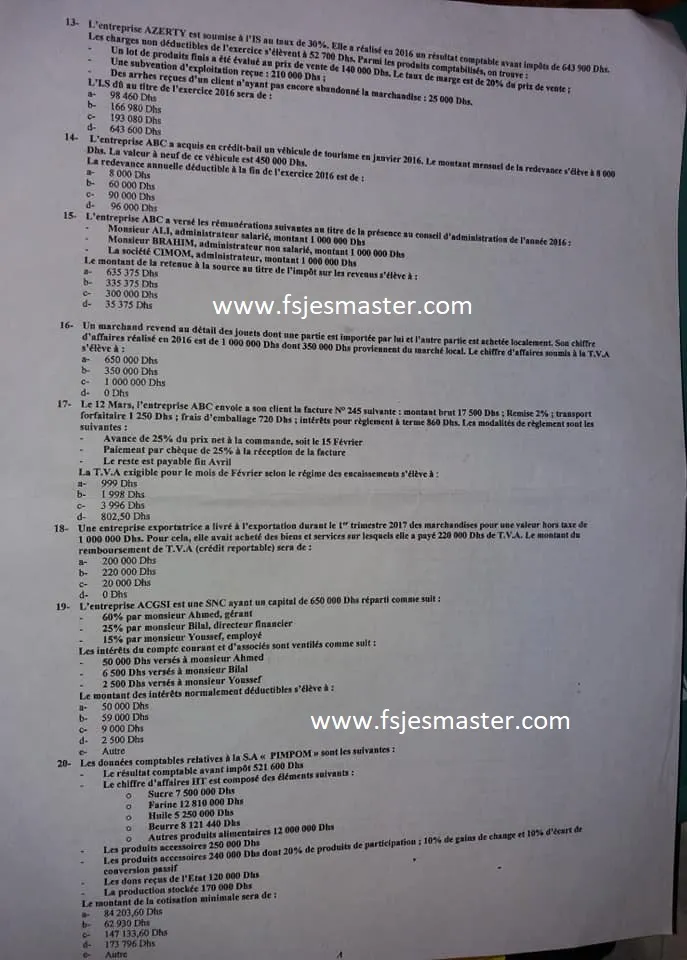
Question 13 : L'entreprise AZERTY est soumise à l'IS au taux de 30 %. Elle a réalisé en 2016 un résultat comptable avant impôts de 643 900 Dhs. Les charges non déductibles de l'exercice s'élèvent à 52 700 Dhs. Parmi les produits comptabilisés, on trouve :
- Un lot de produits finis a été évalué au prix de vente de 140 000 Dhs. Le taux de marge est de 20 % du prix de vente ;
- Une subvention d'exploitation reçue : 210 000 Dhs ;
- Des arrhes reçues d'un client n'ayant pas encore abandonné la marchandise : 25 000 Dhs.
L'IS dû au titre de l'exercice 2016 sera de :
- a) 98 460 Dhs
- b) 166 980 Dhs
- c) 193 080 Dhs
- d) 643 600 Dhs
Question 14 : L'entreprise ABC a acquis en crédit-bail un véhicule de tourisme en janvier 2016. Le montant mensuel de la redevance s'élève à 8 000 Dhs. La valeur à neuf de ce véhicule est 450 000 Dhs. La redevance annuelle déductible à la fin de l'exercice 2016 est de :
- a) 8 000 Dhs
- b) 60 000 Dhs
- c) 90 000 Dhs
- d) 96 000 Dhs
Question 15 : L'entreprise ABC a versé les rémunérations suivantes au titre de la présence au conseil d'administration de l'année 2016 :
- Monsieur ALI, administrateur salarié, montant 1 000 000 Dhs ;
- Monsieur BRAHIM, administrateur non salarié, montant 1 000 000 Dhs ;
- La société CIMOM, administrateur, montant 1 000 000 Dhs.
Le montant de la retenue à la source au titre de l'impôt sur les revenus s'élève à :
- a) 635 375 Dhs
- b) 335 375 Dhs
- c) 300 000 Dhs
- d) 35 375 Dhs
Question 16 : Un marchand revend au détail des jouets dont une partie est importée par lui et l'autre partie est achetée localement. Son chiffre d'affaires réalisé en 2016 est de 1 000 000 Dhs dont 350 000 Dhs proviennent du marché local. Le chiffre d'affaires soumis à la TVA s'élève à :
- a) 650 000 Dhs
- b) 350 000 Dhs
- c) 1 000 000 Dhs
- d) 0 Dhs
Question 17 : Le 12 mars, l'entreprise ABC envoie à son client la facture N° 245 suivante : montant brut 17 500 Dhs ; remise 2 % ; transport forfaitaire 1 250 Dhs ; frais d'emballage 720 Dhs ; intérêts pour règlement à terme 860 Dhs. Les modalités de règlement sont les suivantes :
- Avance de 25 % du prix net à la commande, soit le 15 février ;
- Paiement par chèque de 25 % à la réception de la facture ;
- Le reste est payable fin avril.
La TVA exigible pour le mois de février selon le régime des encaissements s'élève à :
- a) 999 Dhs
- b) 1 998 Dhs
- c) 3 996 Dhs
- d) 802,50 Dhs
Question 18 : Une entreprise exportatrice a livré à l'exportation durant le 1er trimestre 2017 des marchandises pour une valeur hors taxe de 1 000 000 Dhs. Pour cela, elle avait acheté des biens et services sur lesquels elle a payé 220 000 Dhs de TVA. Le montant du remboursement de TVA (crédit reportable) sera de :
- a) 200 000 Dhs
- b) 220 000 Dhs
- c) 20 000 Dhs
- d) 0 Dhs
Question 19 : L'entreprise ACGSI est une SNC ayant un capital de 650 000 Dhs réparti comme suit :
- 60 % par monsieur Ahmed, gérant ;
- 25 % par monsieur Bilal, directeur financier ;
- 15 % par monsieur Youssef, employé.
Les intérêts du compte courant d'associés sont ventilés comme suit :
- 50 000 Dhs versés à monsieur Ahmed ;
- 6 500 Dhs versés à monsieur Bilal ;
- 2 500 Dhs versés à monsieur Youssef.
Le montant des intérêts normalement déductibles s'élève à :
- a) 50 000 Dhs
- b) 59 000 Dhs
- c) 9 000 Dhs
- d) 2 500 Dhs
- e) Autre
Question 20 : Les données comptables relatives à la SA « PIMPOM » sont les suivantes :
- Le résultat comptable avant impôt : 521 600 Dhs ;
- Le chiffre d'affaires HT est composé des éléments suivants :
- Sucre : 7 500 000 Dhs
- Farine : 12 810 000 Dhs
- Huile : 5 250 000 Dhs
- Beurre : 8 121 440 Dhs
- Autres produits alimentaires : 12 000 000 Dhs
- Les produits accessoires : 250 000 Dhs ;
- Les produits accessoires : 240 000 Dhs dont 20 % de produits de participation ; 10 % de gains de change et 10 % d'écart de conversion passif ;
- Les dons reçus de l'État : 120 000 Dhs ;
- La production stockée : 170 000 Dhs.
Le montant de la cotisation minimale sera de :
- a) 84 203,60 Dhs
- b) 62 930 Dhs
- c) 147 133,60 Dhs
- d) 173 796 Dhs
- e) Autre
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Chock. Barème : +1 pour une bonne réponse, −1 pour une mauvaise, 0 pour une abstention. Quand une question est mal posée, nous le signalons : l'abstention y est souvent la meilleure stratégie. Six de ces questions reviennent, à l'identique ou presque, dans les concours ACGSI 2022 et 2023 (liste en fin de corrigé).
I — Comptabilité
| Q | Réponse | Justification |
|---|---|---|
| 1 | a | Le plan comptable est la nomenclature des comptes. Les règles d'évaluation et les modèles d'états relèvent du CGNC dans son ensemble. |
| 2 | c | Intangibilité : le bilan d'ouverture reprend exactement le bilan de clôture de l'exercice précédent. |
| 3 | c | Le CGNC classe dans l'actif circulant tout ce qui relève du cycle d'exploitation, quelle que soit l'échéance : une créance client à 18 mois reste une créance de l'actif circulant. |
| 4 | c | Les titres de placement sont acquis pour un gain à brève échéance ; les titres de participation sont détenus durablement. Le CGNC ne fixe aucun seuil de 35 %. |
| 5 | c | Le CGNC encadre la réévaluation : elle porte sur l'ensemble des immobilisations corporelles et financières, et l'écart va en capitaux propres. |
| 6 | c | L'amortissement dérogatoire est l'écart entre l'amortissement fiscal et l'amortissement économique (provision réglementée). |
| 7 | a | Les animaux reproducteurs servent durablement : ce sont des immobilisations. Les animaux destinés à la vente sont des stocks. |
| 8 | a | La recherche fondamentale est toujours une charge. Seules les dépenses de recherche appliquée et de développement menées pour son propre compte sont immobilisables. |
| 8 bis | c | Le compte de ventes enregistre le CA hors taxe (+100 000) ; la créance client inclut la TVA (+120 000). |
| 9 | c | Un prélèvement de l'exploitant se débite au compte de l'exploitant (11175) par le crédit de la banque (5141). |
| 10 | a | La TVA d'un camion est récupérable : base de 400 000 HT, taux dégressif de 40 %. Dotation 2014 : 400 000 × 40 % × 3/12 = 40 000. « Avant inventaire », la dotation 2015 n'est pas encore passée : cumul = 40 000. Piège : 48 000 sur le TTC. |
| 11 | d | L'écart de conversion actif traduit une perte latente : diminution des créances ou augmentation des dettes. |
| 12 | question mal posée | Le modèle normal compte cinq états : bilan, CPC, ESG, tableau de financement et ETIC. La proposition a oublie l'ETIC, la proposition c oublie l'ESG. En toute rigueur, aucune n'est complète. Avec un barème négatif, s'abstenir est raisonnable ; sinon, préférer c, car l'ETIC est l'état le plus souvent cité avec le bilan et le CPC. |
| 13 | d | Situation nette = capitaux propres − immobilisations en non-valeurs (actif fictif). |
| 14 | c | La subvention d'équilibre compense une perte globale. La réponse a correspond à une subvention d'exploitation, la réponse b à une subvention d'investissement. |
| 15 | b | Acquis en avril 2014, dégressif à 40 % : la dotation 2014 (400 000 × 40 % × 9/12) correspond bien aux 120 000 du compte 2834. Dotation 2015 = (400 000 − 120 000) × 40 % = 112 000. |
| 16 | c | La valeur actuelle (250 000) dépasse le coût (245 000) : la provision de 32 000 n'a plus d'objet et est reprise en totalité. |
| 17 | c | Valeur d'entrée = analyse organique + programmation + tests + documentation = 30 000 + 25 000 + 9 000 + 5 000 = 69 000. Les études préalables et la formation du personnel sont des charges. |
| 18 | d | Perte latente : 34 830 × (9,80 − 9,50) = 10 449. On débite 3702, on crédite 4481, puis on provisionne : débit 6393, crédit 4506 (dette à court terme). Le compte 1516 est réservé aux dettes de financement. |
| 19 | a (sous hypothèse) | Bénéfice distribuable = résultat − perte reportée − dotation à la réserve légale. En lisant « réserve légale : 9 000 » comme la dotation de l'exercice : 240 000 − 12 000 − 9 000 = 219 000. Au taux légal de 5 %, la dotation vaudrait 11 400 et le résultat 216 600, qui ne figure pas parmi les choix. |
II — Fiscalité
| Q | Réponse | Justification |
|---|---|---|
| 1 | a | L'impôt est un prélèvement obligatoire, sans contrepartie directe. |
| 2 | a | La redevance est l'équivalent d'un service rendu ; la taxe n'a pas cette équivalence. |
| 3 | b | Les SNC composées uniquement de personnes physiques, les sociétés en participation et les sociétés immobilières transparentes sont exclues de l'IS, sauf option. Une SNC qui compte une personne morale est à l'IS de plein droit. |
| 4 | b | L'IS n'est pas déductible : son dégrèvement n'est pas imposable et n'a aucune incidence sur le résultat fiscal. |
| 5 | c | Déductible sous conditions : travail effectif, montant non excessif. |
| 6 | c | Voitures de tourisme : amortissement déductible dans la limite de 300 000 DH TTC par véhicule. |
| 7 | a | Les moins-values de cession sont des charges déductibles de l'exercice. |
| 8 | b | L'option fait entrer des opérations exonérées dans le numérateur du prorata : le prorata augmente. |
| 9 | c (réponse attendue) | Un assujetti partiel récupère la TVA au prorata : 85 % de la TVA payée. En toute rigueur, au régime des encaissements, rien n'est déductible tant que la marchandise achetée à crédit n'est pas payée. |
| 10 | d | Rémunérations des enseignants vacataires (hors personnel permanent) : retenue à la source de 17 %, libératoire, à l'époque du sujet. |
| 11 | d | La publicité est une charge d'exploitation. Les propositions a, b et c sont exclues du bénéfice imposable. |
| 12 | d | 322 570 + 63 480 − 24 500 = 361 550, moins la perte de N-1 (40 890) = 320 660. Piège : c, qui oublie le déficit. |
| 13 | c | Le stock est surévalué : il doit être porté au coût (140 000 × 80 % = 112 000), donc −28 000. Les arrhes non acquises sont une dette : −25 000. La subvention d'exploitation est imposable. RF = 643 900 + 52 700 − 28 000 − 25 000 = 643 600 ; IS = 30 % = 193 080. Piège : d = 643 600, qui est le résultat fiscal et non l'impôt. |
| 14 | b (réponse attendue, calcul discutable) | La limite de 300 000 TTC s'applique aussi au crédit-bail : la part du loyer correspondant à l'amortissement au-delà de 300 000 n'est pas déductible, soit (450 000 − 300 000) × 20 % = 30 000. Redevance déductible en rigueur = 96 000 − 30 000 = 66 000, qui n'est pas proposée. La proposition b (20 % × 300 000 = 60 000) est celle que le correcteur vise. |
| 15 | c (selon les textes) | BRAHIM, administrateur non salarié : retenue de 30 % sur les jetons de présence, soit 300 000. ALI, salarié : ses jetons sont ajoutés à son salaire et taxés au barème par la paie, montant impossible à calculer sans son salaire. CIMOM, personne morale : pas d'IR, les jetons sont imposés chez elle à l'IS. Retenue calculable = 300 000. Les propositions a et b ajoutent une retenue sur ALI que le sujet ne permet pas de calculer. |
| 16 | a | Le détaillant n'est assujetti que pour les produits qu'il importe lui-même : 1 000 000 − 350 000 = 650 000. |
| 17 | a | Base = 17 500 × 98 % + 1 250 + 720 + 860 = 19 980 ; TVA = 3 996. Au régime des encaissements, l'avance de 25 % reçue en février rend exigible 25 % × 3 996 = 999. |
| 18 | a | Le remboursement du crédit de TVA d'un exportateur est plafonné à la TVA qui aurait été due sur le CA export : 20 % × 1 000 000 = 200 000. Les 20 000 restants sont reportés. |
| 19 | c | Dans une SNC à l'IR, l'associé principal (le gérant, au nom duquel le bénéfice est imposé) ne peut pas déduire les intérêts servis à lui-même : c'est une part de son bénéfice. Les intérêts versés aux autres associés sont déductibles : 6 500 + 2 500 = 9 000. |
| 20 | c | CM au taux réduit de 0,25 % (sucre, farine, huile, beurre) : 33 681 440 × 0,25 % = 84 203,60. Au taux normal de 0,5 %, la base comprend : autres produits alimentaires 12 000 000 ; produits accessoires 250 000 ; produits financiers 216 000 (240 000 moins l'écart de conversion passif, latent) ; dons de l'État 120 000. Elle atteint 12 586 000, soit 62 930. Total = 147 133,60. La production stockée n'entre pas dans la base. |
Questions recyclées dans les concours ACGSI suivants :
- à l'identique : titres de participation à 245 000 (comptabilité, Q16) en 2022 ; critère taxe / redevance (fiscalité, Q2) en 2022 ; facture N° 245 (fiscalité, Q17) en 2023 ;
- mêmes chiffres, autre date : crédit-bail d'un véhicule de 450 000 avec une redevance de 8 000 (fiscalité, Q14) en 2022 et 2023 ;
- variantes : retrait de l'exploitant (comptabilité, Q9) en 2022 et 2023, avec un autre montant ; marchand de jouets (fiscalité, Q16) en 2023, avec une autre part importée.
Une erreur dans ce corrigé ? Signale-la : la fiche est corrigée et la date de mise à jour s'affiche.