Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI)
Énoncé
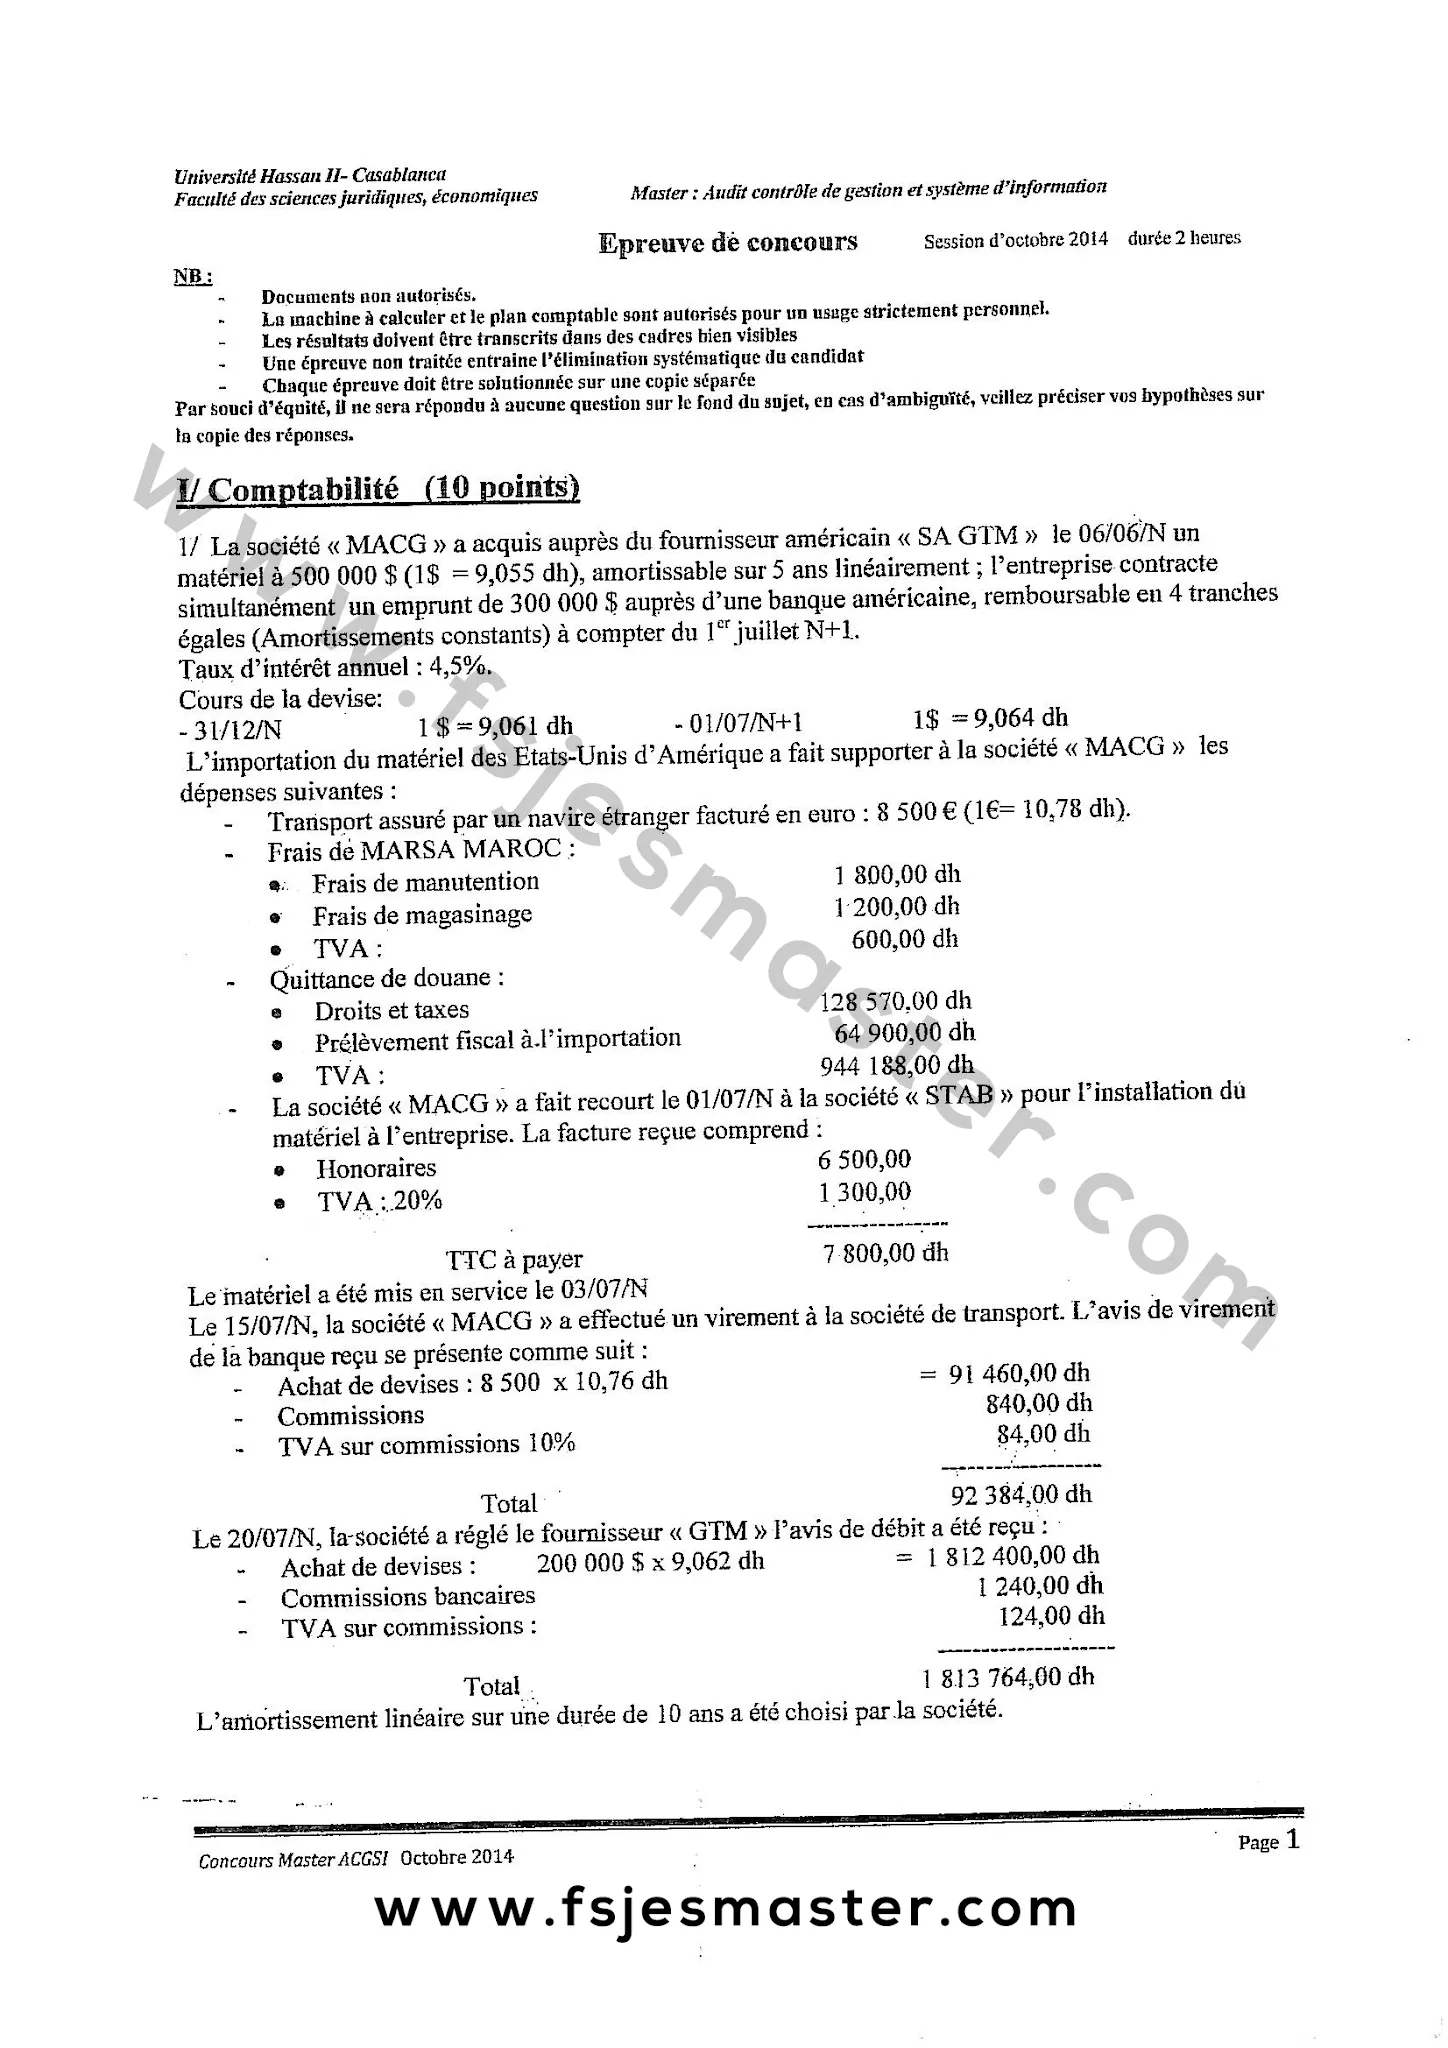
Université Hassan II — Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales (Aïn Chock)
Master : Audit, Contrôle de Gestion et Système d'Information (ACGSI) — Épreuve de concours — Session d'octobre 2014 — Durée : 2 heures
NB :
- Documents non autorisés.
- La machine à calculer et le plan comptable sont autorisés pour un usage strictement personnel.
- Les résultats doivent être transcrits dans des cadres bien visibles.
- Une épreuve non traitée entraîne l'élimination systématique du candidat.
- Chaque épreuve doit être solutionnée sur une copie séparée.
- Par souci d'équité, il ne sera répondu à aucune question sur le fond du sujet ; en cas d'ambiguïté, veuillez préciser vos hypothèses sur la copie des réponses.
I/ Comptabilité (10 points)
1/ La société « MACG » a acquis auprès du fournisseur américain « SA GTM » le 06/06/N un matériel à 500 000 USD (1 USD = 9,055 dh), amortissable sur 5 ans linéairement ; l'entreprise contracte simultanément un emprunt de 300 000 USD auprès d'une banque américaine, remboursable en 4 tranches égales (amortissements constants) à compter du 1er juillet N+1.
Taux d'intérêt annuel : 4,5 %.
Cours de la devise :
- 31/12/N : 1 USD = 9,061 dh
- 01/07/N+1 : 1 USD = 9,064 dh
L'importation du matériel des États-Unis d'Amérique a fait supporter à la société « MACG » les dépenses suivantes :
- Transport assuré par un navire étranger facturé en euro : 8 500 € (1 € = 10,78 dh).
- Frais de MARSA MAROC :
- Frais de manutention : 1 800,00 dh
- Frais de magasinage : 1 200,00 dh
- TVA : 600,00 dh
- Quittance de douane :
- Droits et taxes : 128 570,00 dh
- Prélèvement fiscal à l'importation : 64 900,00 dh
- TVA : 944 188,00 dh
- La société « MACG » a fait recours le 01/07/N à la société « STAB » pour l'installation du matériel à l'entreprise. La facture reçue comprend :
| Désignation | Montant |
|---|---|
| Honoraires | 6 500,00 |
| TVA 20 % | 1 300,00 |
| TTC à payer | 7 800,00 dh |
Le matériel a été mis en service le 03/07/N.
Le 15/07/N, la société « MACG » a effectué un virement à la société de transport. L'avis de virement de la banque reçu se présente comme suit :
| Désignation | Montant |
|---|---|
| Achat de devises : 8 500 × 10,76 dh | 91 460,00 dh |
| Commissions | 840,00 dh |
| TVA sur commissions 10 % | 84,00 dh |
| Total | 92 384,00 dh |
Le 20/07/N, la société a réglé le fournisseur « GTM », l'avis de débit a été reçu :
| Désignation | Montant |
|---|---|
| Achat de devises : 200 000 USD × 9,062 dh | 1 812 400,00 dh |
| Commissions bancaires | 1 240,00 dh |
| TVA sur commissions | 124,00 dh |
| Total | 1 813 764,00 dh |
L'amortissement linéaire sur une durée de 10 ans a été choisi par la société.
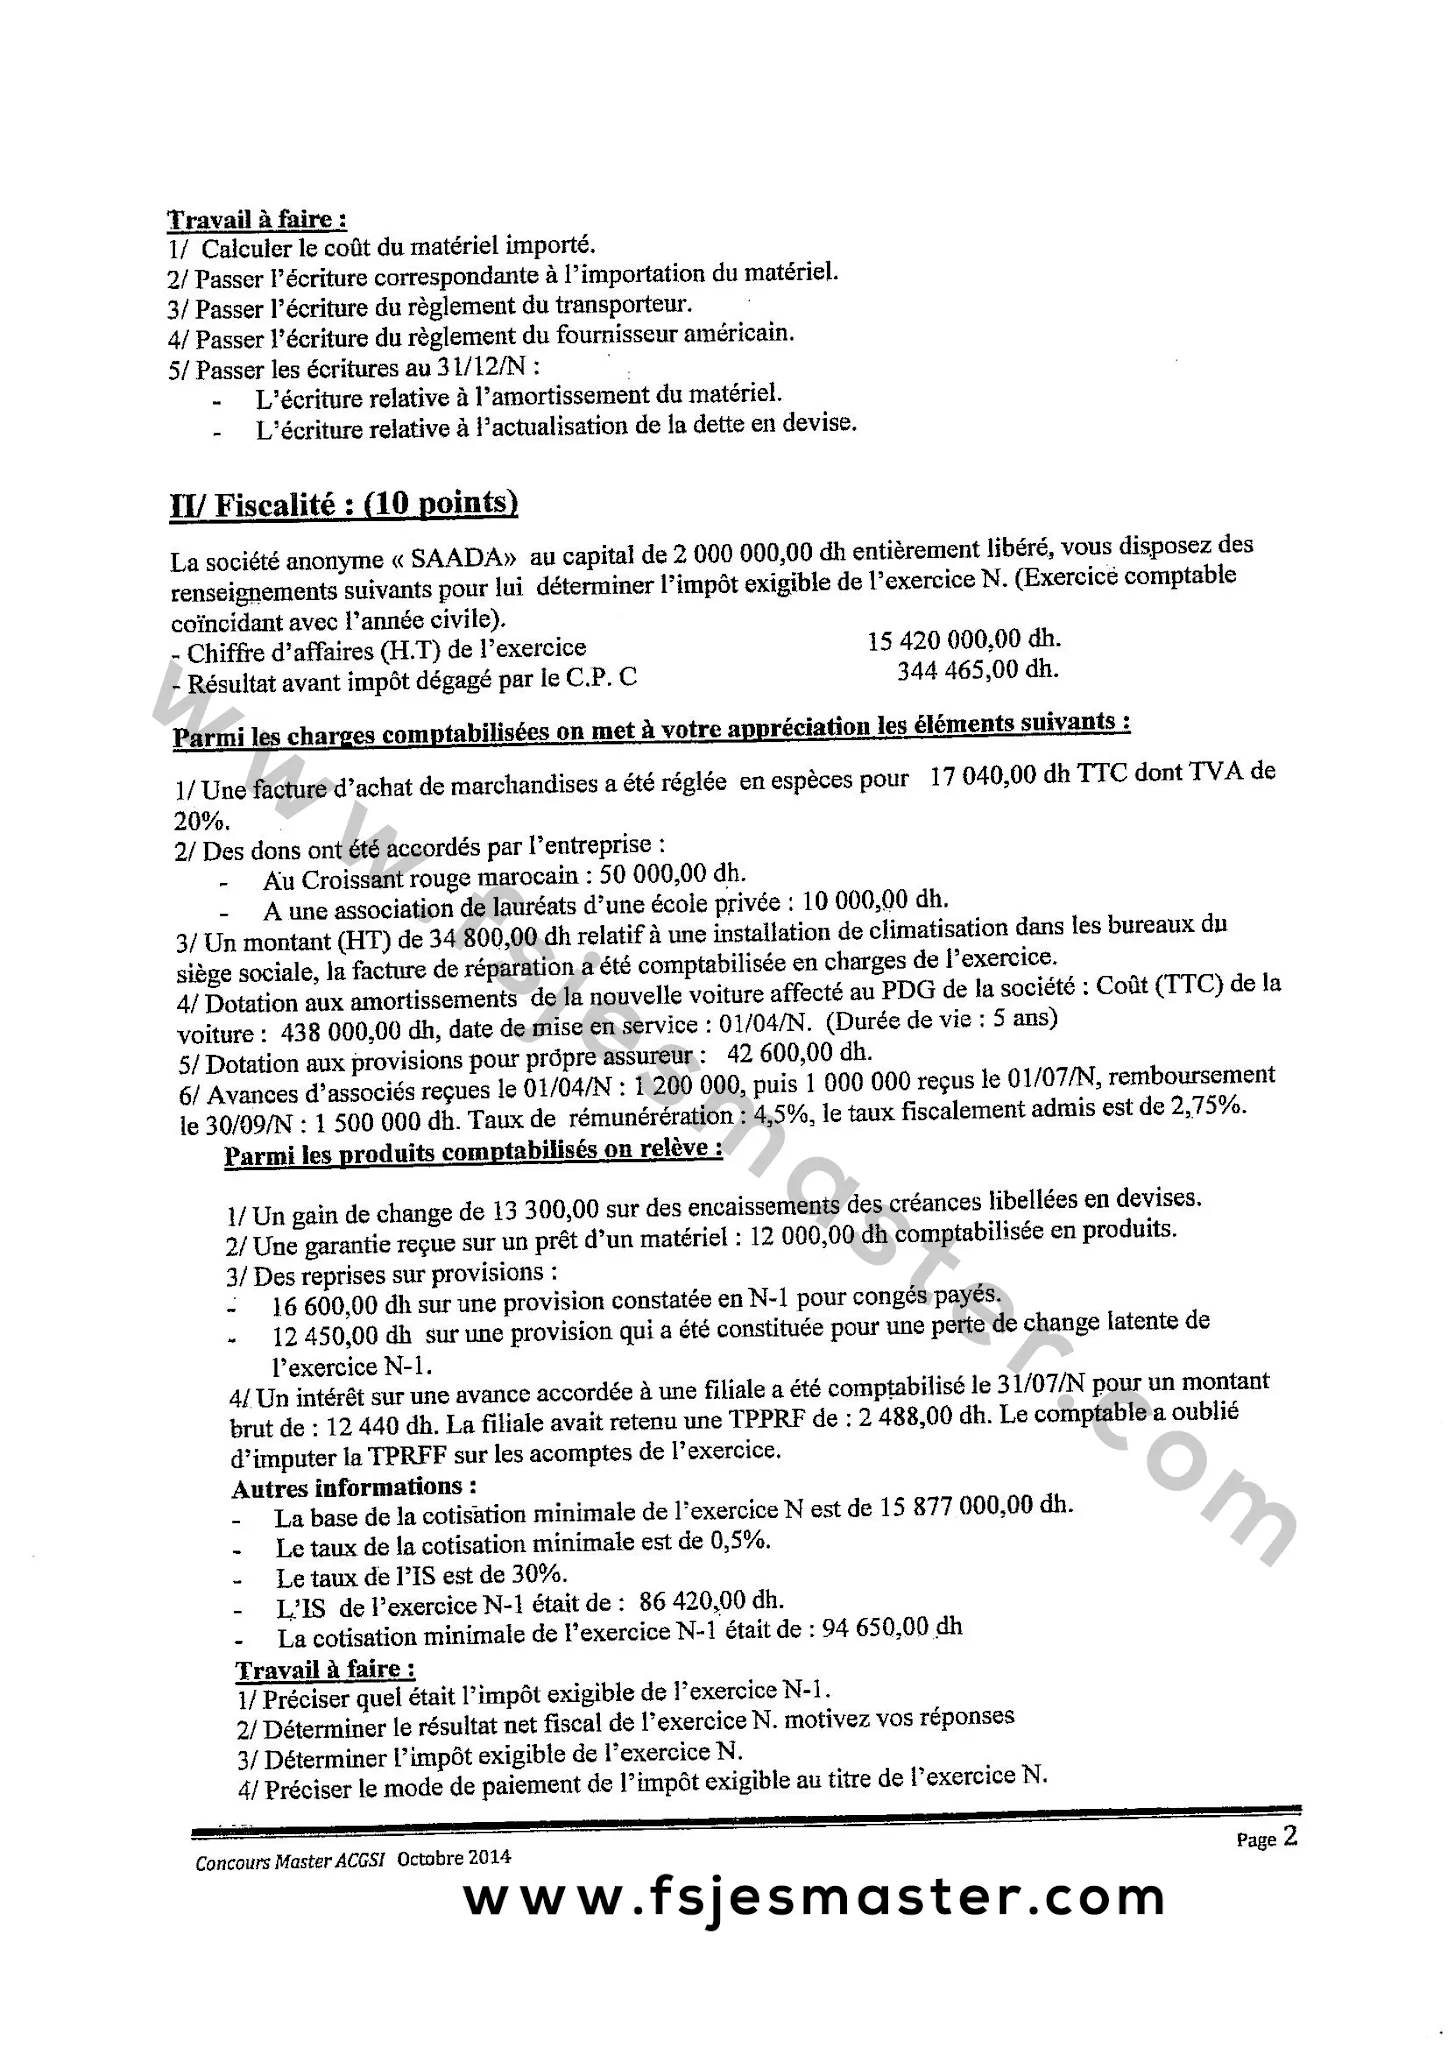
Travail à faire :
1/ Calculer le coût du matériel importé.
2/ Passer l'écriture correspondante à l'importation du matériel.
3/ Passer l'écriture du règlement du transporteur.
4/ Passer l'écriture du règlement du fournisseur américain.
5/ Passer les écritures au 31/12/N :
- L'écriture relative à l'amortissement du matériel.
- L'écriture relative à l'actualisation de la dette en devise.
II/ Fiscalité (10 points)
La société anonyme « SAADA », au capital de 2 000 000,00 dh entièrement libéré, vous dispose des renseignements suivants pour lui déterminer l'impôt exigible de l'exercice N (exercice comptable coïncidant avec l'année civile) :
- Chiffre d'affaires (HT) de l'exercice : 15 420 000,00 dh.
- Résultat avant impôt dégagé par le CPC : 344 465,00 dh.
Parmi les charges comptabilisées, on met à votre appréciation les éléments suivants :
1/ Une facture d'achat de marchandises a été réglée en espèces pour 17 040,00 dh TTC dont TVA de 20 %.
2/ Des dons ont été accordés par l'entreprise :
- Au Croissant rouge marocain : 50 000,00 dh.
- À une association de lauréats d'une école privée : 10 000,00 dh.
3/ Un montant (HT) de 34 800,00 dh relatif à une installation de climatisation dans les bureaux du siège social, la facture de réparation a été comptabilisée en charges de l'exercice.
4/ Dotation aux amortissements de la nouvelle voiture affectée au PDG de la société : coût (TTC) de la voiture : 438 000,00 dh, date de mise en service : 01/04/N (durée de vie : 5 ans).
5/ Dotation aux provisions pour propre assureur : 42 600,00 dh.
6/ Avances d'associés reçues le 01/04/N : 1 200 000, puis 1 000 000 reçus le 01/07/N, remboursement le 30/09/N : 1 500 000 dh. Taux de rémunération : 4,5 %, le taux fiscalement admis est de 2,75 %.
Parmi les produits comptabilisés, on relève :
1/ Un gain de change de 13 300,00 sur des encaissements des créances libellées en devises.
2/ Une garantie reçue sur un prêt d'un matériel : 12 000,00 dh comptabilisée en produits.
3/ Des reprises sur provisions :
- 16 600,00 dh sur une provision constatée en N-1 pour congés payés.
- 12 450,00 dh sur une provision qui a été constituée pour une perte de change latente de l'exercice N-1.
4/ Un intérêt sur une avance accordée à une filiale a été comptabilisé le 31/07/N pour un montant brut de : 12 440 dh. La filiale avait retenu une TPPRF de : 2 488,00 dh. Le comptable a oublié d'imputer la TPPRF sur les acomptes de l'exercice.
Autres informations :
- La base de la cotisation minimale de l'exercice N est de 15 877 000,00 dh.
- Le taux de la cotisation minimale est de 0,5 %.
- Le taux de l'IS est de 30 %.
- L'IS de l'exercice N-1 était de : 86 420,00 dh.
- La cotisation minimale de l'exercice N-1 était de : 94 650,00 dh.
Travail à faire :
1/ Préciser quel était l'impôt exigible de l'exercice N-1.
2/ Déterminer le résultat net fiscal de l'exercice N. Motivez vos réponses.
3/ Déterminer l'impôt exigible de l'exercice N.
4/ Préciser le mode de paiement de l'impôt exigible au titre de l'exercice N.
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Chock. Les règles fiscales sont celles de 2014 :
- taux d'IS de 30 % et CM de 0,5 %, donnés par le sujet ;
- charges de 10 000 DH et plus payées en espèces : non déductibles à hauteur de 50 % (règle en vigueur jusqu'à la LF 2016) ;
- excédent de CM imputable sur l'IS des trois exercices suivants (règle supprimée depuis).
Le sujet contient une contradiction, traitée ci-dessous : amortissement sur 5 ans au début de l'énoncé, sur 10 ans à la fin.
I/ Comptabilité
1/ Coût du matériel importé
| Élément | Calcul | Montant |
|---|---|---|
| Prix d'achat | 500 000 USD × 9,055 | 4 527 500 |
| Transport maritime | 8 500 € × 10,78 | 91 630 |
| MARSA MAROC (manutention + magasinage) | 1 800 + 1 200 | 3 000 |
| Droits et taxes de douane | 128 570 | |
| Prélèvement fiscal à l'importation | 64 900 | |
| Installation STAB (honoraires HT) | 6 500 | |
| Coût d'acquisition | 4 822 100 |
TVA récupérable : 600 + 944 188 + 1 300 = 946 088. L'emprunt n'entre pas dans le coût : c'est un mode de financement, et ses intérêts sont des charges financières.
2/ Écritures d'importation
a) Acquisition et frais (06/06/N à 01/07/N, regroupés)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2332 | Matériel et outillage | 4 822 100 | |
| 34551 | État, TVA récupérable sur immobilisations | 946 088 | |
| 4481 | Dettes sur acquisitions d'immobilisations (GTM) | 4 527 500 | |
| 4481 | Dettes sur acquisitions d'immobilisations (transporteur) | 91 630 | |
| 4481 | Dettes sur acquisitions d'immobilisations (MARSA MAROC) | 3 600 | |
| 5141 | Banques (douane : 128 570 + 64 900 + 944 188) | 1 137 658 | |
| 4481 | Dettes sur acquisitions d'immobilisations (STAB) | 7 800 | |
| Totaux | 5 768 188 | 5 768 188 |
b) Emprunt de 300 000 USD (06/06/N). La banque américaine règle directement le fournisseur pour 300 000 USD ; les 200 000 USD restants sont payés le 20/07. Montant : 300 000 × 9,055 = 2 716 500.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4481 | Dettes sur acquisitions d'immobilisations (GTM) | 2 716 500 | |
| 1481 | Emprunts auprès des établissements de crédit | 2 716 500 |
3/ Règlement du transporteur (15/07/N)
La dette était de 91 630, la banque a décaissé 91 460 : gain de change de 170.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4481 | Dettes sur acquisitions d'immobilisations | 91 630 | |
| 6147 | Services bancaires | 840 | |
| 34552 | État, TVA récupérable sur charges | 84 | |
| 5141 | Banques | 92 384 | |
| 7331 | Gains de change | 170 |
4/ Règlement du fournisseur américain (20/07/N)
La dette était de 200 000 × 9,055 = 1 811 000, la somme décaissée est de 1 812 400 : perte de change de 1 400.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4481 | Dettes sur acquisitions d'immobilisations | 1 811 000 | |
| 6331 | Pertes de change | 1 400 | |
| 6147 | Services bancaires | 1 240 | |
| 34552 | État, TVA récupérable sur charges | 124 | |
| 5141 | Banques | 1 813 764 |
5/ Écritures au 31/12/N
a) Amortissement. Le sujet annonce d'abord 5 ans, puis « l'amortissement linéaire sur une durée de 10 ans a été choisi ». Nous retenons la dernière indication, 10 ans, et nous l'écrivons sur la copie. Le point de départ est la mise en service du 03/07, soit 6 mois.
4 822 100 × 10 % × 6/12 = 241 105 (sur 5 ans : 482 210)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6193 | Dotations d'exploitation aux amortissements des immobilisations corporelles | 241 105 | |
| 2833 | Amortissements du matériel et outillage | 241 105 |
b) Actualisation de la dette en devise. Seul l'emprunt reste dû : 300 000 × (9,061 − 9,055) = 1 800 de perte latente. C'est une dette de financement, donc on utilise l'écart de conversion des éléments durables.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2722 | Écarts de conversion – actif (augmentation des dettes de financement) | 1 800 | |
| 1481 | Emprunts auprès des établissements de crédit | 1 800 | |
| 6393 | Dotations aux provisions pour risques et charges financiers | 1 800 | |
| 1516 | Provisions pour pertes de change | 1 800 |
Non demandé, mais attendu en pratique : les intérêts courus de l'emprunt du 06/06 au 31/12, à constater au 4493 « Intérêts courus et non échus à payer ».
II/ Fiscalité
1/ Impôt exigible de N-1
C'est le plus élevé de l'IS (86 420) et de la CM (94 650) : 94 650 dh. L'excédent de CM, 94 650 − 86 420 = 8 230, est imputable sur l'IS des trois exercices suivants (règle en vigueur en 2014).
2/ Résultat net fiscal de N
| Élément | Traitement et justification | Réintégration | Déduction |
|---|---|---|---|
| Résultat avant impôt | 344 465,00 | ||
| Marchandises payées en espèces (17 040 TTC, soit 14 200 HT) | Montant d'au moins 10 000 DH : non déductible à 50 % (règle d'avant 2016) | 7 100,00 | |
| Croissant rouge marocain | Don déductible | — | |
| Association de lauréats d'une école privée | Non déductible | 10 000,00 | |
| Climatisation passée en charges | C'est un équipement durable, donc une immobilisation. La date n'est pas donnée : on réintègre la totalité, sans dotation déductible | 34 800,00 | |
| Voiture du PDG (438 000 TTC) | Base amortissable plafonnée à 300 000 TTC. Dotation comptabilisée 438 000 × 20 % × 9/12 = 65 700 ; admise 300 000 × 20 % × 9/12 = 45 000 | 20 700,00 | |
| Provision pour propre assureur | Non déductible | 42 600,00 | |
| Intérêts d'associés | Comptabilisés 46 125, admis 26 812,50 | 19 312,50 | |
| Gain de change réalisé (13 300) | Produit imposable | — | |
| Garantie reçue sur prêt de matériel (12 000) | Dépôt à restituer : c'est une dette, pas un produit | 12 000,00 | |
| Reprise de la provision pour congés payés | Provision non déductible en N-1, supposée réintégrée : on la déduit | 16 600,00 | |
| Reprise de la provision pour perte de change | Provision déduite en N-1 : reprise imposable | — | |
| Intérêt de l'avance à la filiale | Comptabilisé pour son brut : aucune correction du résultat, la TPPRF s'imputera sur l'impôt | — | |
| Totaux | 478 977,50 | 28 600,00 |
Résultat net fiscal N = 450 377,50 dh
Si l'on retient une date de mise en service pour la climatisation, on déduit la dotation correspondante. Exemple : amortissement sur 10 ans en année pleine, soit 3 480 déductibles.
Détail des intérêts d'associés. Capital de 2 000 000, entièrement libéré, retenu comme plafond.
| Période | Avances | Intérêts à 4,5 % | Montant admis | Intérêts à 2,75 % |
|---|---|---|---|---|
| 01/04 → 30/06 | 1 200 000 | 13 500 | 1 200 000 | 8 250,00 |
| 01/07 → 30/09 | 2 200 000 | 24 750 | 2 000 000 | 13 750,00 |
| 01/10 → 31/12 | 700 000 | 7 875 | 700 000 | 4 812,50 |
| Total | 46 125 | 26 812,50 |
3/ Impôt exigible de N
- IS = 450 377,50 × 30 % = 135 113 dh
- CM = 15 877 000 × 0,5 % = 79 385
L'IS est supérieur à la CM : impôt dû = 135 113 dh. Sur ce montant :
- on impute l'excédent de CM de N-1 : −8 230 ;
- on impute la TPPRF retenue par la filiale : −2 488 ;
- il reste 124 395 dh à couvrir par les acomptes et la régularisation.
4/ Mode de paiement
- 4 acomptes de 25 % de l'impôt de N-1 (94 650), soit 23 662,50 dh, avant la fin des 3e, 6e, 9e et 12e mois de N.
- Régularisation avant le 31/03/N+1 : 135 113 − 8 230 − 2 488 − 94 650 = 29 745 dh.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI) à FSJES Ain Chock (2014) ?
Les épreuves portent sur : Comptabilité Générale, Comptabilité Approfondie, Fiscalité des Entreprises.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.