Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI)
Énoncé
Université Hassan II — Casablanca — FSJES Casablanca Aïn Chock
Concours d'accès au Master : Audit, Contrôle de Gestion et Système d'Information (ACGSI) — 11 octobre 2015
Trois épreuves sous forme de questions à choix multiple : comptabilité, analyse financière, fiscalité. Consigne commune : « Cochez la bonne réponse en contournant la lettre ». Les pages disponibles sont reproduites ci-dessous dans l'ordre des épreuves.
Épreuve de comptabilité
Barème : 2,5 points par réponse, retrait de 2,5 points pour toute fausse réponse, note 0 pour non-réponse.
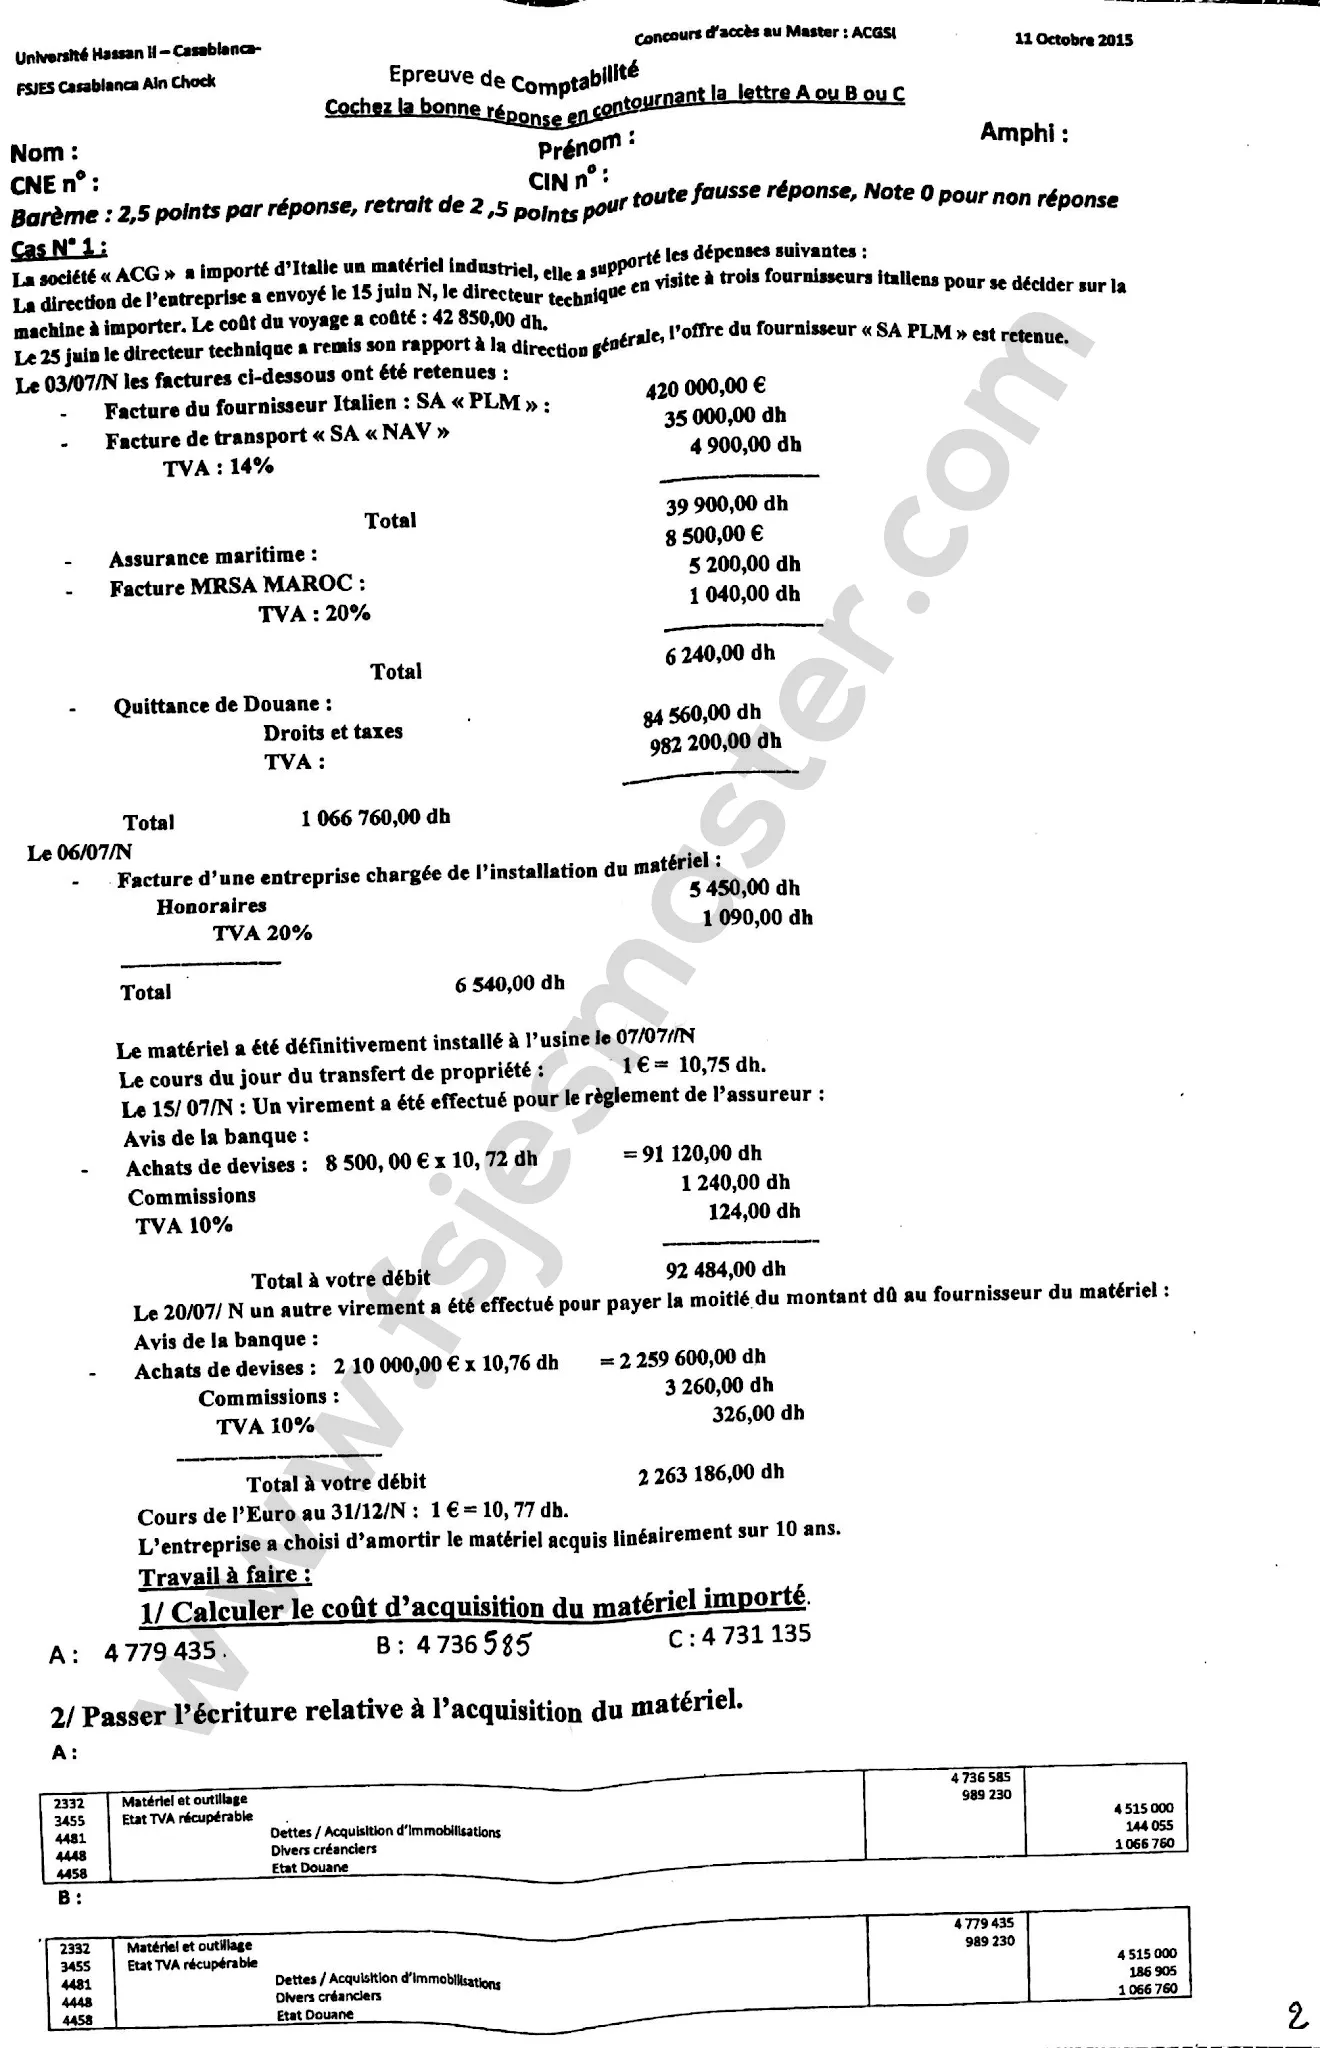
Cas N° 1
La société « ACG » a importé d'Italie un matériel industriel, elle a supporté les dépenses suivantes :
La direction de l'entreprise a envoyé le 15 juin N le directeur technique en visite à trois fournisseurs italiens pour se décider sur la machine à importer. Le coût du voyage a coûté : 42 850,00 dh.
Le 25 juin, le directeur technique a remis son rapport à la direction générale, l'offre du fournisseur « SA PLM » est retenue.
Le 03/07/N, les factures ci-dessous ont été retenues :
| Pièce | Montant |
|---|---|
| Facture du fournisseur italien : SA « PLM » | 420 000,00 € |
| Facture de transport SA « NAV » | 35 000,00 dh |
| TVA 14 % | 4 900,00 dh |
| Total | 39 900,00 dh |
| Assurance maritime | 8 500,00 € |
| Facture MARSA MAROC | 5 200,00 dh |
| TVA 20 % | 1 040,00 dh |
| Total | 6 240,00 dh |
| Quittance de douane : droits et taxes | 84 560,00 dh |
| Quittance de douane : TVA | 982 200,00 dh |
| Total | 1 066 760,00 dh |
Le 06/07/N, facture d'une entreprise chargée de l'installation du matériel :
| Désignation | Montant |
|---|---|
| Honoraires | 5 450,00 dh |
| TVA 20 % | 1 090,00 dh |
| Total | 6 540,00 dh |
Le matériel a été définitivement installé à l'usine le 07/07/N.
Le cours du jour du transfert de propriété : 1 € = 10,75 dh.
Le 15/07/N : un virement a été effectué pour le règlement de l'assureur. Avis de la banque :
| Désignation | Montant |
|---|---|
| Achats de devises : 8 500,00 € × 10,72 dh | 91 120,00 dh |
| Commissions | 1 240,00 dh |
| TVA 10 % | 124,00 dh |
| Total à votre débit | 92 484,00 dh |
Le 20/07/N, un autre virement a été effectué pour payer la moitié du montant dû au fournisseur du matériel. Avis de la banque :
| Désignation | Montant |
|---|---|
| Achats de devises : 210 000,00 € × 10,76 dh | 2 259 600,00 dh |
| Commissions | 3 260,00 dh |
| TVA 10 % | 326,00 dh |
| Total à votre débit | 2 263 186,00 dh |
Cours de l'euro au 31/12/N : 1 € = 10,77 dh.
L'entreprise a choisi d'amortir le matériel acquis linéairement sur 10 ans.
Travail à faire :
Question 1 : Calculer le coût d'acquisition du matériel importé.
a) 4 779 435
b) 4 736 585
c) 4 731 135
Question 2 : Passer l'écriture relative à l'acquisition du matériel.
A)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2332 | Matériel et outillage | 4 736 585 | |
| 3455 | État, TVA récupérable | 989 230 | |
| 4481 | Dettes sur acquisitions d'immobilisations | 4 515 000 | |
| 4448 | Divers créanciers | 144 055 | |
| 4458 | État, douane | 1 066 760 |
B)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2332 | Matériel et outillage | 4 779 435 | |
| 3455 | État, TVA récupérable | 989 230 | |
| 4481 | Dettes sur acquisitions d'immobilisations | 4 515 000 | |
| 4448 | Divers créanciers | 186 905 | |
| 4458 | État, douane | 1 066 760 |
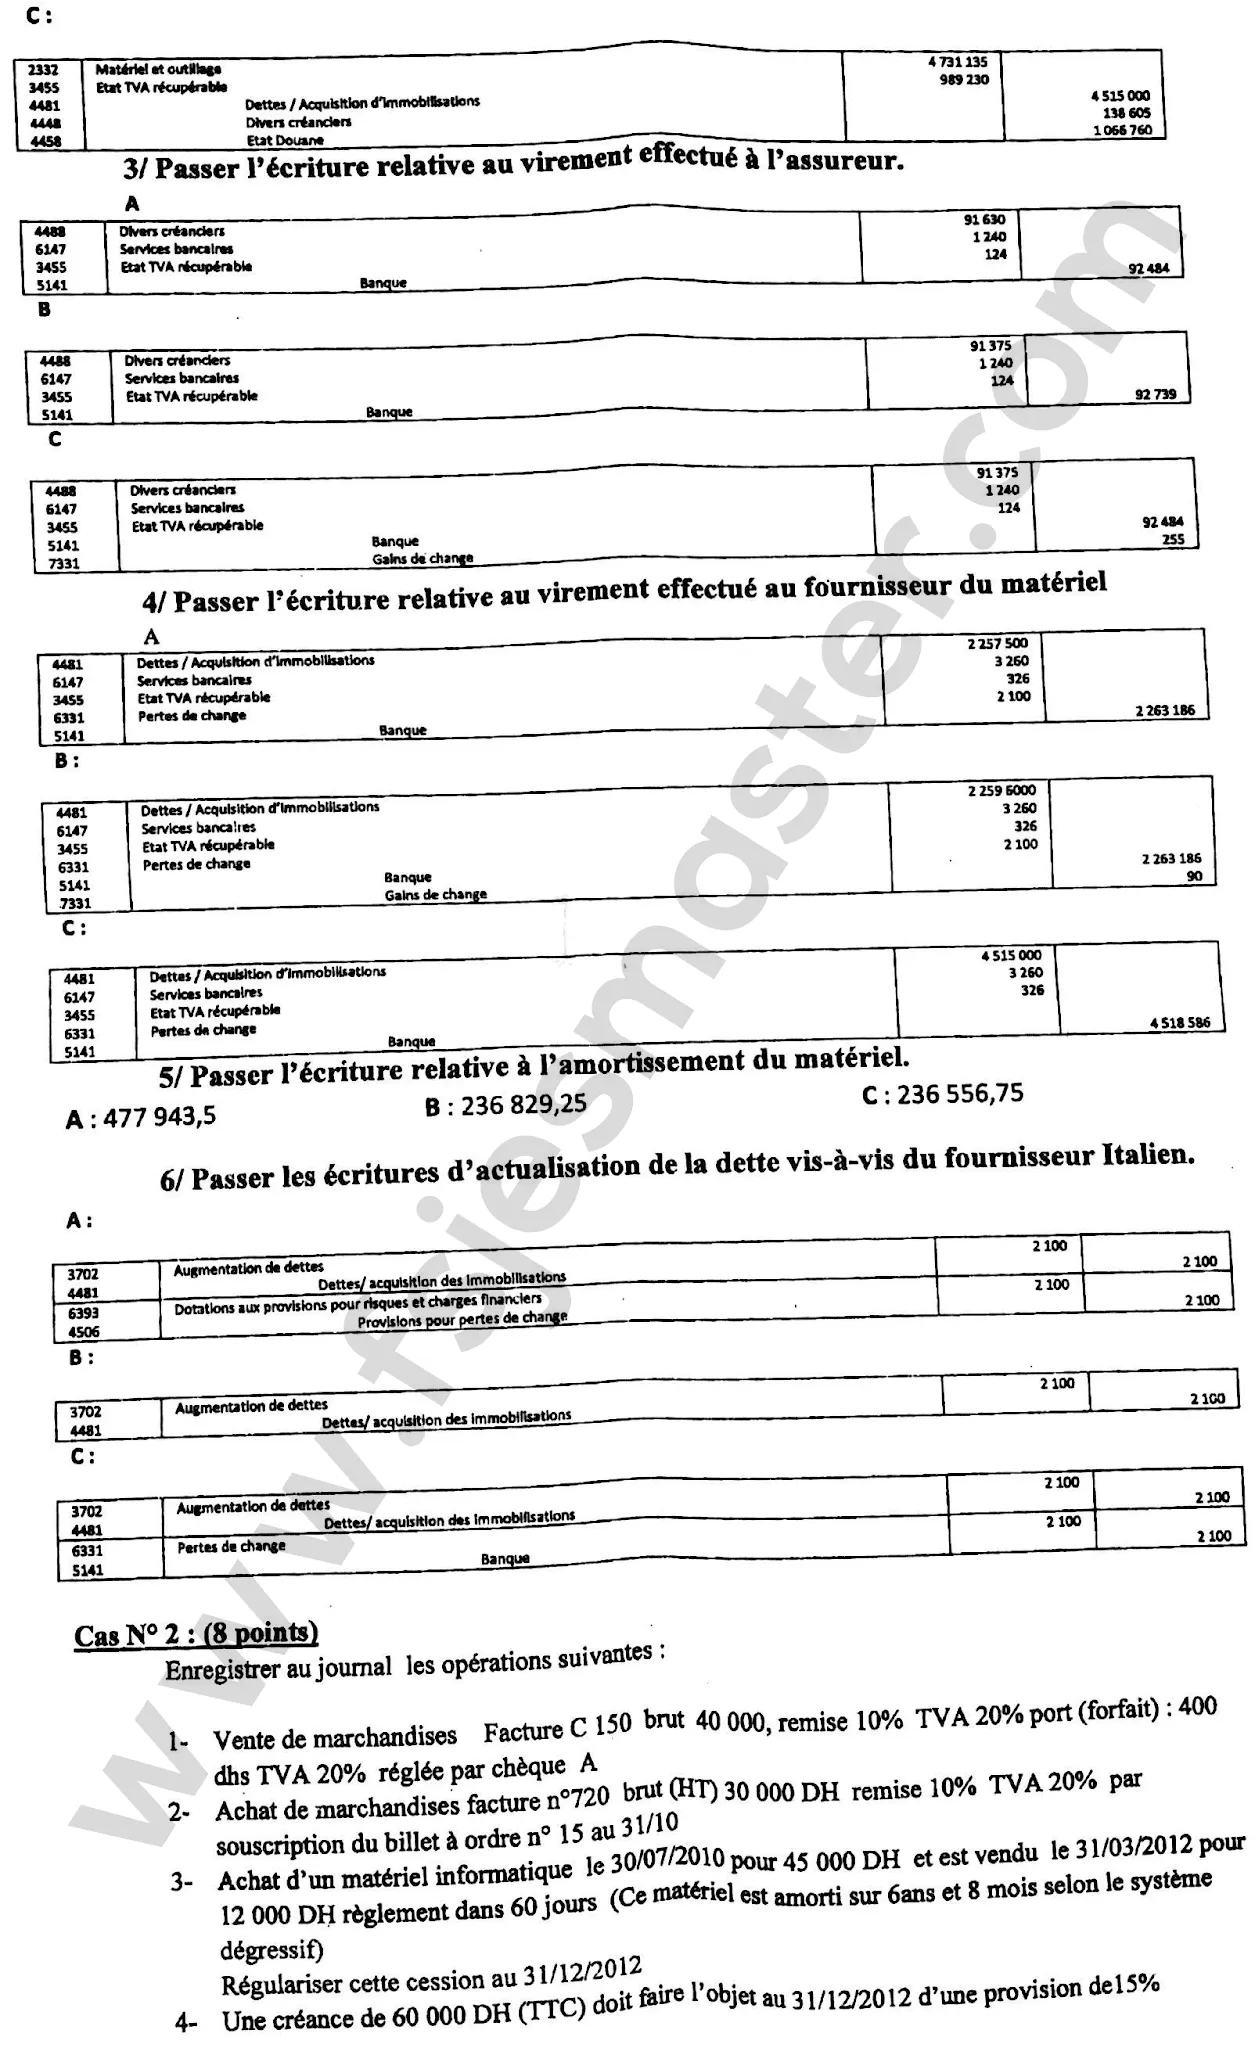
C)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2332 | Matériel et outillage | 4 731 135 | |
| 3455 | État, TVA récupérable | 989 230 | |
| 4481 | Dettes sur acquisitions d'immobilisations | 4 515 000 | |
| 4448 | Divers créanciers | 138 605 | |
| 4458 | État, douane | 1 066 760 |
Question 3 : Passer l'écriture relative au virement effectué à l'assureur.
A)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4488 | Divers créanciers | 91 630 | |
| 6147 | Services bancaires | 1 240 | |
| 3455 | État, TVA récupérable | 124 | |
| 5141 | Banque | 92 484 |
B)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4488 | Divers créanciers | 91 375 | |
| 6147 | Services bancaires | 1 240 | |
| 3455 | État, TVA récupérable | 124 | |
| 5141 | Banque | 92 739 |
C)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4488 | Divers créanciers | 91 375 | |
| 6147 | Services bancaires | 1 240 | |
| 3455 | État, TVA récupérable | 124 | |
| 5141 | Banque | 92 484 | |
| 7331 | Gains de change | 255 |
Question 4 : Passer l'écriture relative au virement effectué au fournisseur du matériel.
A)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4481 | Dettes sur acquisitions d'immobilisations | 2 257 500 | |
| 6147 | Services bancaires | 3 260 | |
| 3455 | État, TVA récupérable | 326 | |
| 6331 | Pertes de change | 2 100 | |
| 5141 | Banque | 2 263 186 |
B)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4481 | Dettes sur acquisitions d'immobilisations | 2 259 600 | |
| 6147 | Services bancaires | 3 260 | |
| 3455 | État, TVA récupérable | 326 | |
| 6331 | Pertes de change | 2 100 | |
| 5141 | Banque | 2 263 186 | |
| 7331 | Gains de change | 90 |
(Sur le scan, le premier montant de la proposition B est imprimé « 2 259 6000 ».)
C)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 4481 | Dettes sur acquisitions d'immobilisations | 4 515 000 | |
| 6147 | Services bancaires | 3 260 | |
| 3455 | État, TVA récupérable | 326 | |
| 6331 | Pertes de change | ||
| 5141 | Banque | 4 518 586 |
Question 5 : Passer l'écriture relative à l'amortissement du matériel.
a) 477 943,5
b) 236 829,25
c) 236 556,75
Question 6 : Passer les écritures d'actualisation de la dette vis-à-vis du fournisseur italien.
A)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 3702 | Augmentation des dettes | 2 100 | |
| 4481 | Dettes sur acquisition des immobilisations | 2 100 | |
| 6393 | Dotations aux provisions pour risques et charges financiers | 2 100 | |
| 4506 | Provisions pour pertes de change | 2 100 |
B)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 3702 | Augmentation des dettes | 2 100 | |
| 4481 | Dettes sur acquisition des immobilisations | 2 100 |
C)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 3702 | Augmentation des dettes | 2 100 | |
| 4481 | Dettes sur acquisition des immobilisations | 2 100 | |
| 6331 | Pertes de change | 2 100 | |
| 5141 | Banque | 2 100 |
Cas N° 2 (8 points)
Enregistrer au journal les opérations suivantes :
1- Vente de marchandises : facture C 150, brut 40 000, remise 10 %, TVA 20 %, port (forfait) : 400 dh TVA 20 %, réglée par chèque.
2- Achat de marchandises : facture n° 720, brut (HT) 30 000 DH, remise 10 %, TVA 20 %, par souscription du billet à ordre n° 15 au 31/10.
3- Achat d'un matériel informatique le 30/07/2010 pour 45 000 DH, vendu le 31/03/2012 pour 12 000 DH, règlement dans 60 jours (ce matériel est amorti sur 6 ans et 8 mois selon le système dégressif). Régulariser cette cession au 31/12/2012.
4- Une créance de 60 000 DH (TTC) doit faire l'objet au 31/12/2012 d'une provision de 15 %.
Les pages disponibles de l'épreuve de comptabilité s'arrêtent ici.
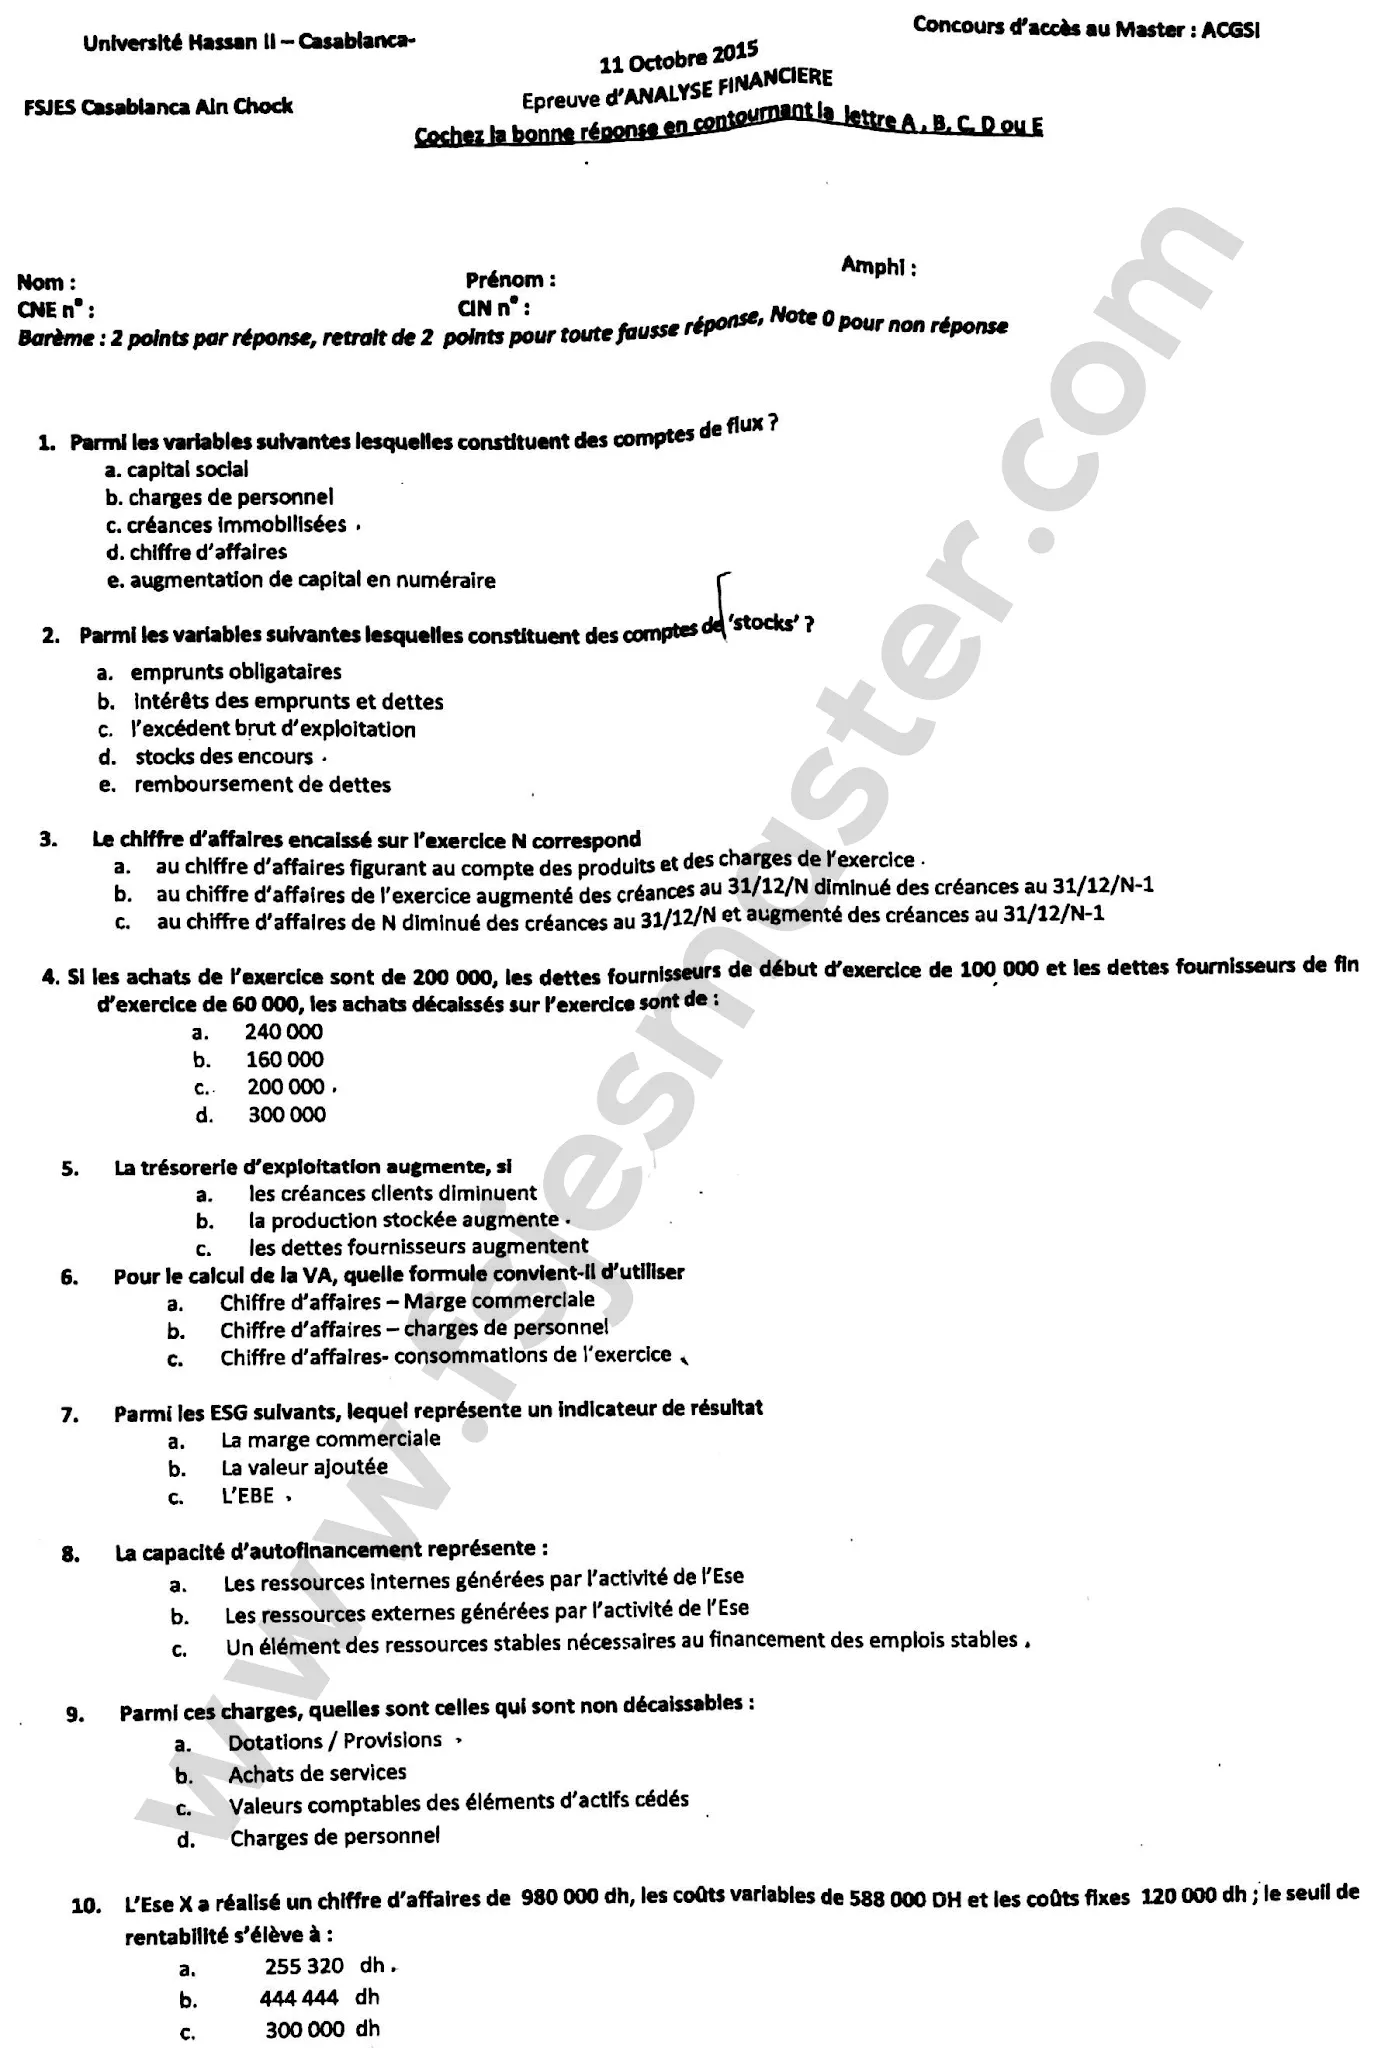
Épreuve d'analyse financière
Cochez la bonne réponse en contournant la lettre A, B, C, D ou E. Barème : 2 points par réponse, retrait de 2 points pour toute fausse réponse, note 0 pour non-réponse.
Question 1 : Parmi les variables suivantes, lesquelles constituent des comptes de flux ?
a) capital social
b) charges de personnel
c) créances immobilisées
d) chiffre d'affaires
e) augmentation de capital en numéraire
Question 2 : Parmi les variables suivantes, lesquelles constituent des comptes de « stocks » ?
a) emprunts obligataires
b) intérêts des emprunts et dettes
c) l'excédent brut d'exploitation
d) stocks des encours
e) remboursement de dettes
Question 3 : Le chiffre d'affaires encaissé sur l'exercice N correspond :
a) au chiffre d'affaires figurant au compte des produits et des charges de l'exercice
b) au chiffre d'affaires de l'exercice augmenté des créances au 31/12/N diminué des créances au 31/12/N-1
c) au chiffre d'affaires de N diminué des créances au 31/12/N et augmenté des créances au 31/12/N-1
Question 4 : Si les achats de l'exercice sont de 200 000, les dettes fournisseurs de début d'exercice de 100 000 et les dettes fournisseurs de fin d'exercice de 60 000, les achats décaissés sur l'exercice sont de :
a) 240 000
b) 160 000
c) 200 000
d) 300 000
Question 5 : La trésorerie d'exploitation augmente, si :
a) les créances clients diminuent
b) la production stockée augmente
c) les dettes fournisseurs augmentent
Question 6 : Pour le calcul de la VA, quelle formule convient-il d'utiliser ?
a) Chiffre d'affaires − Marge commerciale
b) Chiffre d'affaires − charges de personnel
c) Chiffre d'affaires − consommations de l'exercice
Question 7 : Parmi les ESG suivants, lequel représente un indicateur de résultat ?
a) La marge commerciale
b) La valeur ajoutée
c) L'EBE
Question 8 : La capacité d'autofinancement représente :
a) Les ressources internes générées par l'activité de l'entreprise
b) Les ressources externes générées par l'activité de l'entreprise
c) Un élément des ressources stables nécessaires au financement des emplois stables
Question 9 : Parmi ces charges, quelles sont celles qui sont non décaissables ?
a) Dotations / Provisions
b) Achats de services
c) Valeurs comptables des éléments d'actifs cédés
d) Charges de personnel
Question 10 : L'entreprise X a réalisé un chiffre d'affaires de 980 000 dh, les coûts variables de 588 000 DH et les coûts fixes 120 000 dh ; le seuil de rentabilité s'élève à :
a) 255 320 dh
b) 444 444 dh
c) 300 000 dh
La page disponible de l'épreuve d'analyse financière s'arrête à la question 10.
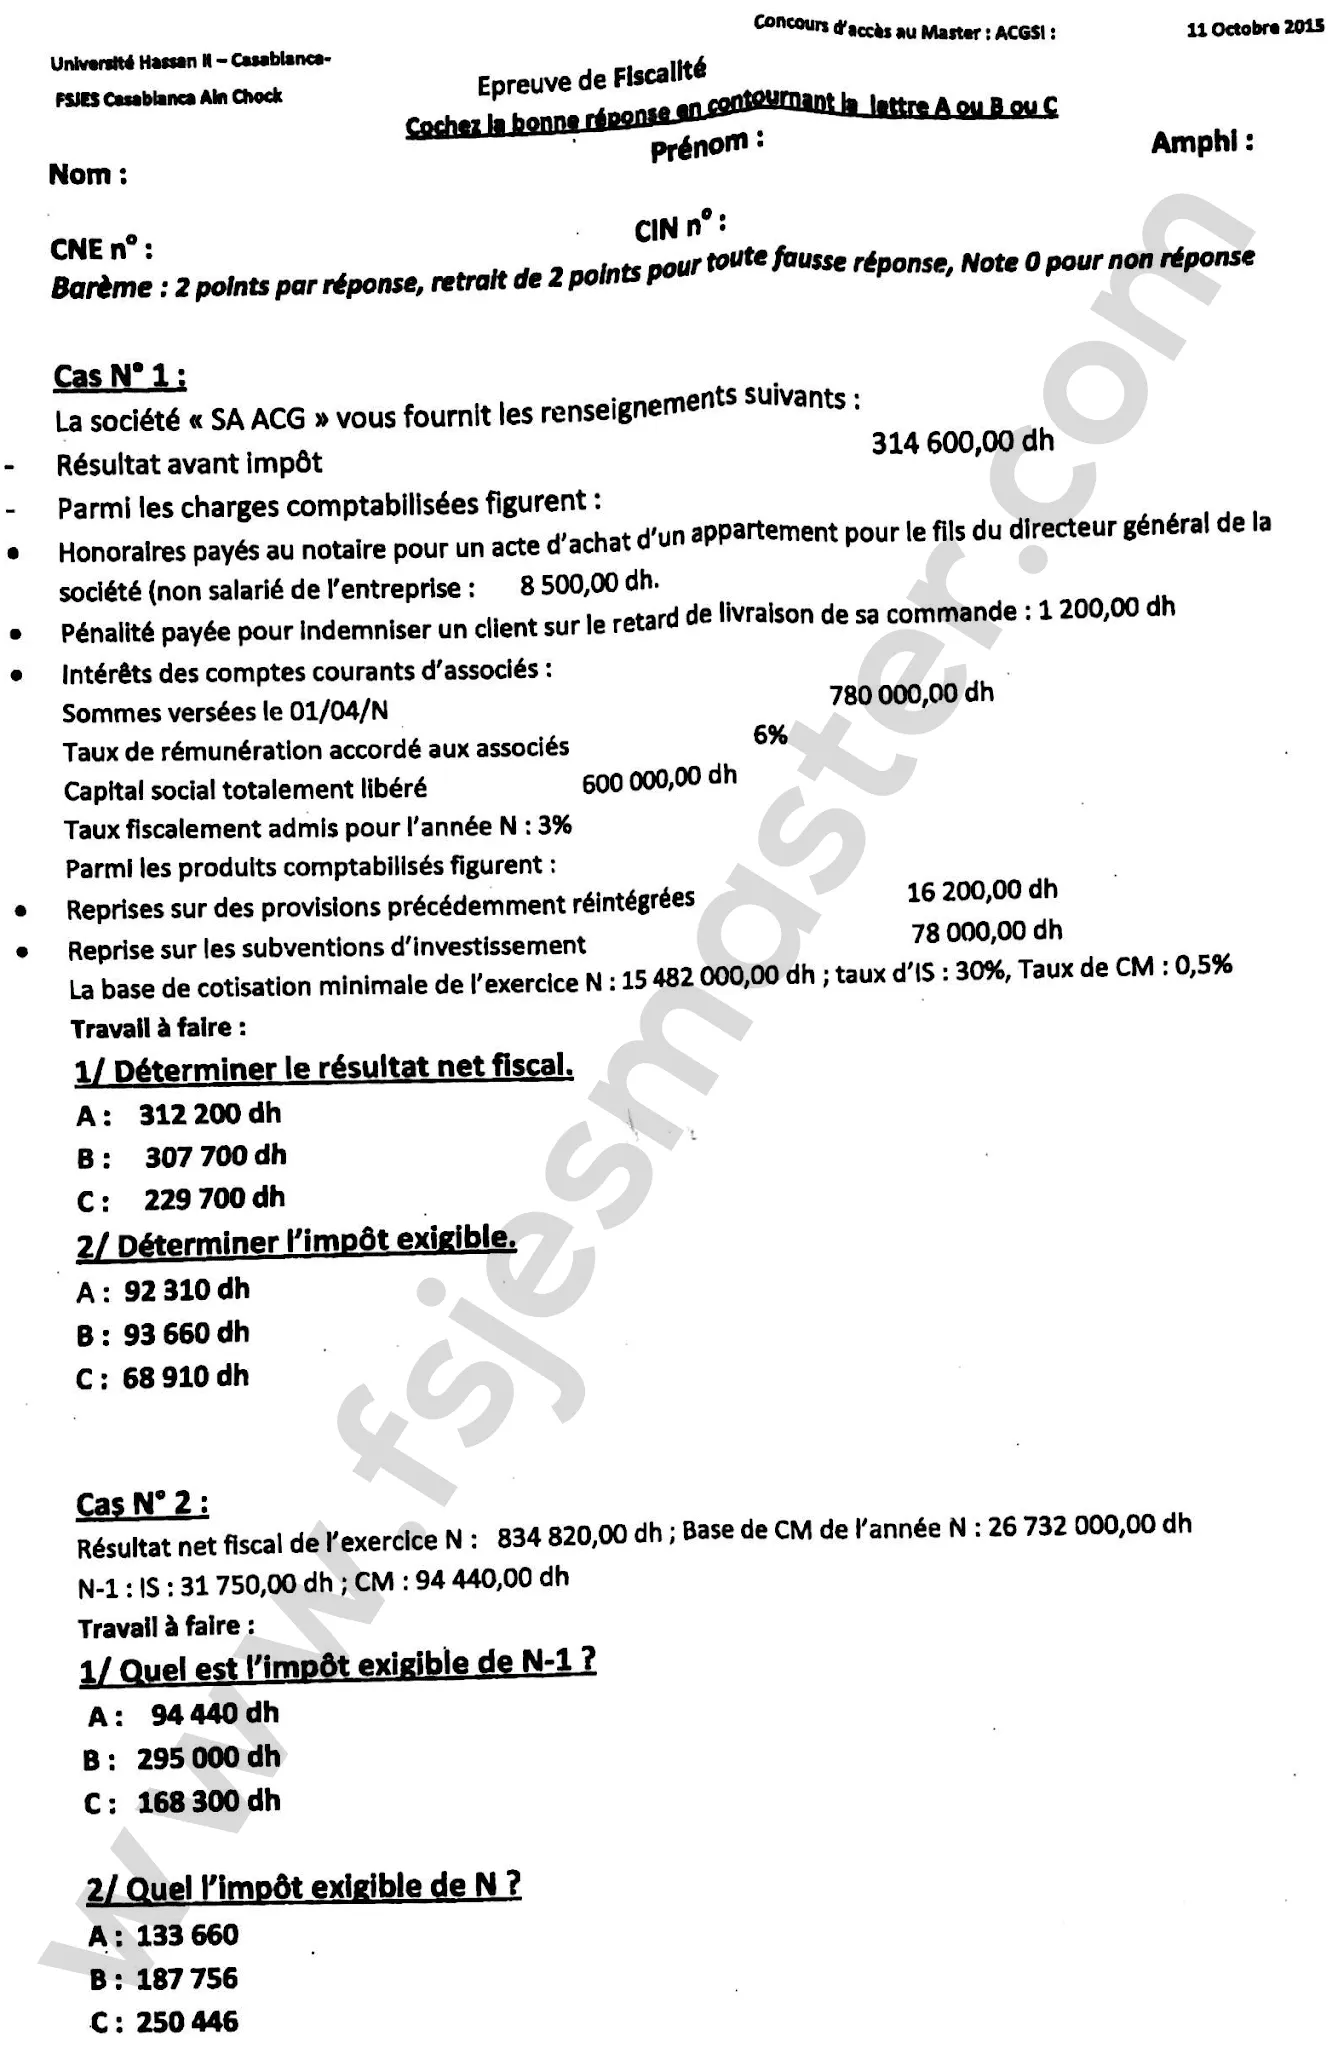
Épreuve de fiscalité
Cochez la bonne réponse en contournant la lettre A ou B ou C. Barème : 2 points par réponse, retrait de 2 points pour toute fausse réponse, note 0 pour non-réponse.
Cas N° 1
La société « SA ACG » vous fournit les renseignements suivants :
- Résultat avant impôt : 314 600,00 dh.
- Parmi les charges comptabilisées figurent :
- Honoraires payés au notaire pour un acte d'achat d'un appartement pour le fils du directeur général de la société (non salarié de l'entreprise) : 8 500,00 dh.
- Pénalité payée pour indemniser un client sur le retard de livraison de sa commande : 1 200,00 dh.
- Intérêts des comptes courants d'associés : sommes versées le 01/04/N : 780 000,00 dh ; taux de rémunération accordé aux associés : 6 % ; capital social totalement libéré : 600 000,00 dh ; taux fiscalement admis pour l'année N : 3 %.
- Parmi les produits comptabilisés figurent :
- Reprises sur des provisions précédemment réintégrées : 16 200,00 dh.
- Reprise sur les subventions d'investissement : 78 000,00 dh.
- La base de cotisation minimale de l'exercice N : 15 482 000,00 dh ; taux d'IS : 30 % ; taux de CM : 0,5 %.
Travail à faire :
1/ Déterminer le résultat net fiscal.
a) 312 200 dh
b) 307 700 dh
c) 229 700 dh
2/ Déterminer l'impôt exigible.
a) 92 310 dh
b) 93 660 dh
c) 68 910 dh
Cas N° 2
Résultat net fiscal de l'exercice N : 834 820,00 dh ; base de CM de l'année N : 26 732 000,00 dh.
N-1 : IS : 31 750,00 dh ; CM : 94 440,00 dh.
Travail à faire :
1/ Quel est l'impôt exigible de N-1 ?
a) 94 440 dh
b) 295 000 dh
c) 168 300 dh
2/ Quel est l'impôt exigible de N ?
a) 133 660
b) 187 756
c) 250 446
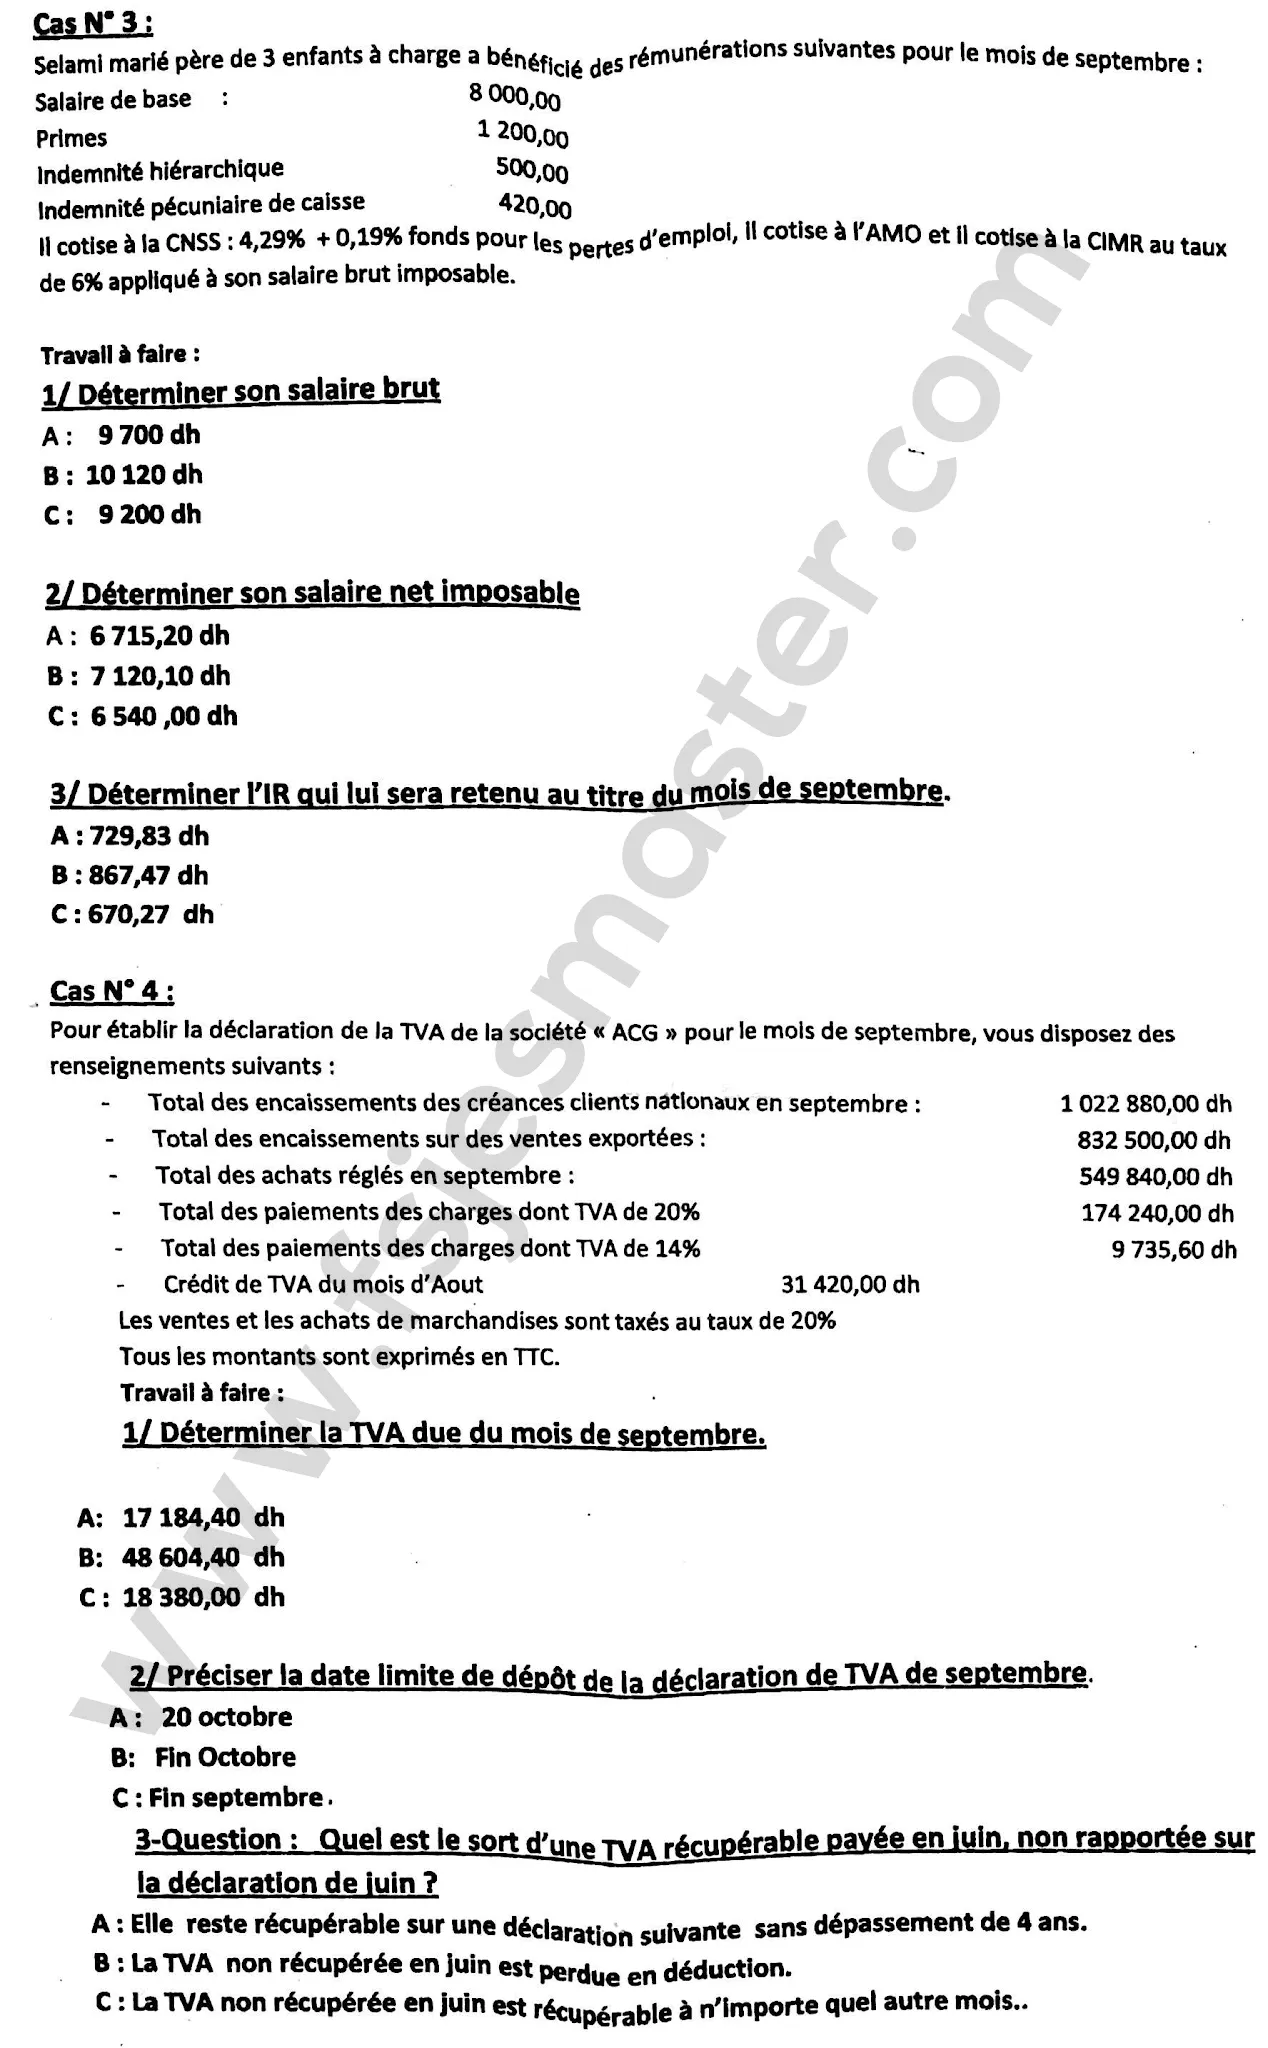
Cas N° 3
Selami, marié, père de 3 enfants à charge, a bénéficié des rémunérations suivantes pour le mois de septembre :
| Élément | Montant |
|---|---|
| Salaire de base | 8 000,00 |
| Primes | 1 200,00 |
| Indemnité hiérarchique | 500,00 |
| Indemnité pécuniaire de caisse | 420,00 |
Il cotise à la CNSS : 4,29 % + 0,19 % fonds pour les pertes d'emploi, il cotise à l'AMO et il cotise à la CIMR au taux de 6 % appliqué à son salaire brut imposable.
Travail à faire :
1/ Déterminer son salaire brut.
a) 9 700 dh
b) 10 120 dh
c) 9 200 dh
2/ Déterminer son salaire net imposable.
a) 6 715,20 dh
b) 7 120,10 dh
c) 6 540,00 dh
3/ Déterminer l'IR qui lui sera retenu au titre du mois de septembre.
a) 729,83 dh
b) 867,47 dh
c) 670,27 dh
Cas N° 4
Pour établir la déclaration de la TVA de la société « ACG » pour le mois de septembre, vous disposez des renseignements suivants :
| Élément | Montant |
|---|---|
| Total des encaissements des créances clients nationaux en septembre | 1 022 880,00 dh |
| Total des encaissements sur des ventes exportées | 832 500,00 dh |
| Total des achats réglés en septembre | 549 840,00 dh |
| Total des paiements des charges dont TVA de 20 % | 174 240,00 dh |
| Total des paiements des charges dont TVA de 14 % | 9 735,60 dh |
| Crédit de TVA du mois d'août | 31 420,00 dh |
Les ventes et les achats de marchandises sont taxés au taux de 20 %. Tous les montants sont exprimés en TTC.
Travail à faire :
1/ Déterminer la TVA due du mois de septembre.
a) 17 184,40 dh
b) 48 604,40 dh
c) 18 380,00 dh
2/ Préciser la date limite de dépôt de la déclaration de TVA de septembre.
a) 20 octobre
b) Fin octobre
c) Fin septembre
3/ Question : Quel est le sort d'une TVA récupérable payée en juin, non rapportée sur la déclaration de juin ?
a) Elle reste récupérable sur une déclaration suivante sans dépassement de 4 ans.
b) La TVA non récupérée en juin est perdue en déduction.
c) La TVA non récupérée en juin est récupérable à n'importe quel autre mois.
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Chock. Les points sur le scan à côté de certaines propositions sont les marques d'un candidat. Elles ne sont pas toujours justes et n'ont pas été reprises. Barème négatif : une mauvaise réponse coûte autant qu'une bonne en rapporte. Quand les propositions ne correspondent pas au calcul juste, nous le disons : il vaut alors mieux s'abstenir.
Épreuve de comptabilité
Cas N° 1
Question 1 : B (4 736 585). Le coût d'acquisition se calcule au cours du transfert de propriété (10,75) :
| Élément | Montant |
|---|---|
| Prix d'achat : 420 000 € × 10,75 | 4 515 000 |
| Transport SA NAV (HT) | 35 000 |
| Assurance maritime : 8 500 € × 10,75 | 91 375 |
| MARSA MAROC (HT) | 5 200 |
| Droits et taxes de douane | 84 560 |
| Installation (HT) | 5 450 |
| Total | 4 736 585 |
Le voyage du directeur technique (42 850) est exclu : il a servi à choisir le fournisseur, avant la décision d'achat. C'est une charge de l'exercice. La proposition A (4 779 435) l'inclut à tort. La proposition C (4 731 135) oublie l'installation.
Question 2 : A. La TVA se décompose ainsi : 4 900 + 1 040 + 982 200 + 1 090 = 989 230. Les divers créanciers regroupent 39 900 (NAV) + 91 375 (assureur) + 6 240 (MARSA) + 6 540 (installateur) = 144 055. L'écriture est équilibrée à 5 725 815.
Question 3 : C. La dette envers l'assureur était de 91 375 ; la banque a acheté les devises 91 120. D'où un gain de change de 255, crédité en 7331. Seule la proposition C fait apparaître ce gain : A retient une dette fausse (91 630) et B un décaissement faux.
Question 4 : A. La dette porte sur 210 000 € × 10,75 = 2 257 500. Le décaissement est de 2 259 600, d'où une perte de change de 2 100. Commissions de 3 260 et TVA de 326 ; total décaissé 2 263 186.
Question 5 : B (236 829,25). 4 736 585 × 10 % × 6/12. Le matériel a été installé en juillet : on compte 6 mois, de juillet à décembre.
Question 6 : A pour la forme, mais le montant proposé est faux. Il faut bien un écart de conversion actif (3702 / 4481) et une provision pour perte de change (6393 / 4506). Le montant exact est de 210 000 × (10,77 − 10,75) = 4 200, pas 2 100 : le chiffre des propositions correspond à un écart de 0,01, comme si la dette avait été réévaluée à 10,76. La proposition B oublie la provision (principe de prudence). La proposition C passe une perte réalisée par la banque alors que rien n'est payé.
Cas N° 2
1. Vente (facture C 150) : net commercial 36 000 ; port 400 ; TVA 20 % × 36 400 = 7 280 ; TTC 43 680.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 5111 | Chèques à encaisser | 43 680 | |
| 7111 | Ventes de marchandises au Maroc | 36 000 | |
| 71276 | Ports et frais accessoires facturés | 400 | |
| 4455 | État, TVA facturée | 7 280 |
2. Achat (facture n° 720) : net 27 000 ; TVA 5 400 ; TTC 32 400.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6111 | Achats de marchandises | 27 000 | |
| 34552 | État, TVA récupérable sur charges | 5 400 | |
| 4411 | Fournisseurs | 32 400 | |
| 4411 | Fournisseurs | 32 400 | |
| 4415 | Fournisseurs – effets à payer (billet n° 15 au 31/10) | 32 400 |
3. Matériel informatique cédé le 31/03/2012. Durée de 6 ans et 8 mois : taux linéaire de 15 %, coefficient 3, soit un taux dégressif de 45 %.
| Exercice | Base | Dotation | Cumul |
|---|---|---|---|
| 2010 (juillet à décembre, 6 mois) | 45 000 | 10 125,00 | 10 125,00 |
| 2011 | 34 875 | 15 693,75 | 25 818,75 |
| 2012 (janvier à mars, 3 mois) | 19 181,25 | 2 157,89 | 27 976,64 |
La VNA vaut 45 000 − 27 976,64 = 17 023,36. Avec un prix de 12 000, la cession dégage une moins-value de 5 023,36.
Écriture du 31/03/2012 (cession) :
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 3481 | Créances sur cessions d'immobilisations | 12 000,00 | |
| 7513 | Produits des cessions des immobilisations corporelles | 12 000,00 |
Écritures de régularisation au 31/12/2012 :
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6193 | Dotations d'exploitation aux amortissements des immobilisations corporelles | 2 157,89 | |
| 2835 | Amortissements du mobilier, matériel de bureau et aménagements divers | 2 157,89 | |
| 2835 | Amortissements du mobilier, matériel de bureau et aménagements divers | 27 976,64 | |
| 6513 | VNA des immobilisations corporelles cédées | 17 023,36 | |
| 2355 | Matériel informatique | 45 000,00 |
4. Créance douteuse. La provision se calcule sur le montant HT : 60 000 ÷ 1,2 × 15 % = 7 500.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 3424 | Clients douteux ou litigieux | 60 000 | |
| 3421 | Clients | 60 000 | |
| 6196 | Dotations d'exploitation aux provisions pour dépréciation de l'actif circulant | 7 500 | |
| 3942 | Provisions pour dépréciation des clients et comptes rattachés | 7 500 |
Épreuve d'analyse financière
| Q | Réponse | Justification |
|---|---|---|
| 1 | b, d (et e) | Un compte de flux mesure une variation sur la période : charges de personnel, chiffre d'affaires. L'augmentation de capital est aussi un flux du tableau de financement. Le capital et les créances immobilisées sont des stocks, lus au bilan à une date donnée. |
| 2 | a, d | Emprunts obligataires et stocks d'encours sont des soldes de bilan. Les intérêts, l'EBE et les remboursements sont des flux. |
| 3 | c | CA encaissé = CA + créances début − créances fin. |
| 4 | a | 200 000 + 100 000 − 60 000 = 240 000. |
| 5 | a et c | Moins de créances ou plus de crédit fournisseurs libèrent de la trésorerie. Une production stockée en hausse en consomme. |
| 6 | c | La VA mesure la richesse créée : production (ou CA) − consommations en provenance des tiers. |
| 7 | c | L'EBE est un résultat (excédent) ; la marge et la VA sont des soldes de création de richesse. |
| 8 | a | La CAF est la ressource interne dégagée par l'activité. |
| 9 | a et c | Dotations et VNA des actifs cédés n'entraînent aucune sortie de trésorerie. |
| 10 | c | Taux de marge sur coût variable = (980 000 − 588 000) ÷ 980 000 = 40 %. SR = 120 000 ÷ 0,40 = 300 000. |
Plusieurs questions (1, 2, 5, 9) appellent plusieurs bonnes lettres, alors que la consigne dit « cochez la bonne réponse ». Entourez toutes les lettres justes et justifiez-le brièvement sur la copie.
Épreuve de fiscalité
Cas N° 1
1/ Aucune proposition n'est juste.
| Élément | Traitement | Montant |
|---|---|---|
| Résultat avant impôt | 314 600 | |
| Honoraires pour l'appartement du fils du DG | Dépense personnelle, non déductible | +8 500 |
| Pénalité contractuelle à un client | Charge commerciale déductible (ce n'est pas une amende fiscale) | 0 |
| Intérêts d'associés | Comptabilisés 780 000 × 6 % × 9/12 = 35 100 ; admis 600 000 (plafond capital) × 3 % × 9/12 = 13 500 | +21 600 |
| Reprise de provisions réintégrées | Déjà imposées | −16 200 |
| Reprise de subventions d'investissement | Quote-part imposable | 0 |
| Résultat net fiscal | 328 500 |
La proposition B (307 700) s'obtient en réintégrant seulement la pénalité (1 200) et les intérêts sur la fraction des avances qui dépasse le capital (180 000 × 6 % × 9/12 = 8 100), sans réintégrer les honoraires. Ce raisonnement n'est pas défendable. Avec un retrait de 2 points par erreur, l'abstention est ici le meilleur choix, sauf consigne contraire du jury.
2/ L'IS vaut 30 % × 328 500 = 98 550 et la CM 0,5 % × 15 482 000 = 77 410 : l'impôt exigible est de 98 550. Aucune proposition ne correspond. La proposition A (92 310) est cohérente avec le 307 700 de B, et C (68 910) serait inférieure à la CM, donc impossible.
Cas N° 2
1/ A (94 440) : la CM de N-1 est supérieure à l'IS de N-1 (31 750).
2/ B (187 756). L'IS de N vaut 30 % × 834 820 = 250 446, plus que la CM (0,5 % × 26 732 000 = 133 660). En 2015, l'excédent de CM de N-1 (94 440 − 31 750 = 62 690) s'imputait sur l'IS des trois exercices suivants : 250 446 − 62 690 = 187 756. Cette imputation a été supprimée par la suite : aujourd'hui, la réponse serait 250 446.
Cas N° 3 : IR de Selami
Les propositions reproduisent les hypothèses du correcteur :
- l'indemnité de caisse (420) est traitée comme non imposable, car elle couvre un risque de caisse ;
- l'AMO salariale est comptée à 2 % ;
- la CNSS est plafonnée à 6 000.
1/ B (10 120) : salaire brut = 8 000 + 1 200 + 500 + 420.
2/ A (6 715,20).
- SBI : 9 700 (sans l'indemnité de caisse)
- Frais professionnels (20 %) : −1 940
- CNSS (6 000 × 4,48 %) : −268,80
- AMO (2 %) : −194
- CIMR (6 %) : −582
- SNI : 6 715,20
3/ A (729,83).
- IR brut = 6 715,20 × 34 % − 1 433,33 = 849,84
- Charges de famille : 4 personnes (l'épouse et 3 enfants) × 30 = −120
- IR net ≈ 729,84
Avec l'AMO à 2,26 % et l'indemnité de caisse imposée, on obtient un SNI de 6 991,29 et un IR de 823,71 : aucune proposition ne correspond. Il faut donc suivre la logique des propositions.
Cas N° 4 : TVA de septembre (régime des encaissements)
1/ A (17 184,40).
- TVA collectée : 1 022 880 × 20/120 = 170 480. Les exportations sont exonérées avec droit à déduction.
- TVA déductible :
- achats de marchandises : 549 840 ÷ 6 = 91 640 ;
- charges à 20 % : 174 240 ÷ 6 = 29 040 ;
- charges à 14 % : 9 735,60 × 14/114 = 1 195,60.
- TVA due = 170 480 − 121 875,60 − 31 420 (crédit d'août) = 17 184,40.
2/ B (fin octobre). Au régime mensuel, la déclaration et le paiement se font avant l'expiration du mois suivant.
3/ A, la réponse attendue, mais elle est imprécise. La TVA omise en juin n'est pas perdue et peut être déduite sur une déclaration ultérieure. Le CGI limite toutefois ce droit à un an à compter de sa naissance (article 101), et non à 4 ans. La proposition C (« n'importe quel autre mois », sans limite) est fausse.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI) à FSJES Ain Chock (2015) ?
Les épreuves portent sur : Comptabilité Générale, Analyse Financière, Fiscalité des Entreprises.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.