Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI)
Matières : Comptabilité Générale, Fiscalité des Entreprises, Comptabilité Analytique, Comptabilité des Sociétés
Énoncé
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales - Ain Chock
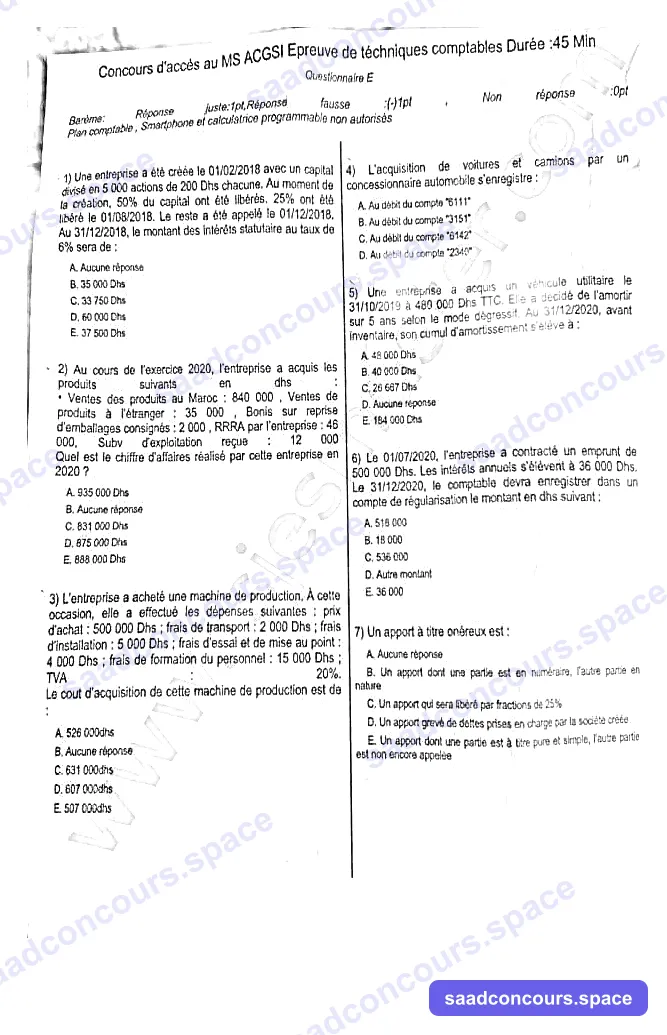
Concours d'accès au MS ACGSI — Épreuve de techniques comptables — Durée : 45 Min
Questionnaire E
Barème : Réponse juste : 1pt, Réponse fausse : (-)1pt, Non réponse : 0pt
Plan comptable ; Smartphone et calculatrice programmable non autorisés
1) Une entreprise a été créée le 01/02/2018 avec un capital divisé en 5 000 actions de 200 Dhs chacune. Au moment de la création, 50% du capital ont été libérés, 25% ont été libéré le 01/08/2018. Le reste a été appelé le 01/12/2018. Au 31/12/2018, le montant des intérêts statutaires au taux de 6% sera de :
- a. Aucune réponse
- b. 35 000 Dhs
- c. 33 750 Dhs
- d. 60 000 Dhs
- e. 37 500 Dhs
2) Au cours de l'exercice 2020, l'entreprise a acquis les produits suivants en dhs :
Ventes des produits au Maroc : 840 000, Ventes de produits à l'étranger : 35 000, Bonis sur reprise d'emballages consignés : 2 000, RRRA par l'entreprise : 46 000, Subv d'exploitation reçue : 12 000
Quel est le chiffre d'affaires réalisé par cette entreprise en 2020 ?
- a. 935 000 Dhs
- b. Aucune réponse
- c. 831 000 Dhs
- d. 875 000 Dhs
- e. 888 000 Dhs
3) L'entreprise a acheté une machine de production. À cette occasion, elle a effectué les dépenses suivantes : prix d'achat : 500 000 Dhs ; frais de transport : 2 000 Dhs ; frais d'installation : 5 000 Dhs ; frais d'essai et de mise au point : 4 000 Dhs ; frais de formation du personnel : 15 000 Dhs ; TVA : 20%.
Le coût d'acquisition de cette machine de production est de :
- a. 526 000 dhs
- b. Aucune réponse
- c. 631 000 dhs
- d. 607 000 dhs
- e. 507 000 dhs
4) L'acquisition de voitures et camions par un concessionnaire automobile s'enregistre :
- a. Au débit du compte "6111"
- b. Au débit du compte "3151"
- c. Au débit du compte "6142"
- d. Au débit du compte "2340"
5) Une entreprise a acquis un véhicule utilitaire le 31/10/2019 à 480 000 Dhs TTC. Elle a décidé de l'amortir sur 5 ans selon le mode dégressif. Au 31/12/2020, avant inventaire, son cumul d'amortissement s'élève à :
- a. 48 000 Dhs
- b. 84 000 Dhs
- c. 26 667 Dhs
- d. Aucune réponse
- e. 184 000 Dhs
6) Le 01/07/2020, l'entreprise a contracté un emprunt de 500 000 Dhs. Les intérêts annuels s'élèvent à 36 000 Dhs. Le 31/12/2020, le comptable devra enregistrer dans un compte de régularisation le montant en dhs suivant :
- a. 518 000
- b. 18 000
- c. 536 000
- d. Autre montant
- e. 36 000
7) Un apport à titre onéreux est :
- a. Aucune réponse
- b. Un apport dont une partie est en numéraire, l'autre partie en nature
- c. Un apport qui sera libéré par fractions de 25%
- d. Un apport grevé de dettes prises en charge par la société créée
- e. Un apport dont une partie est à titre pure et simple, l'autre partie est non encore appelée
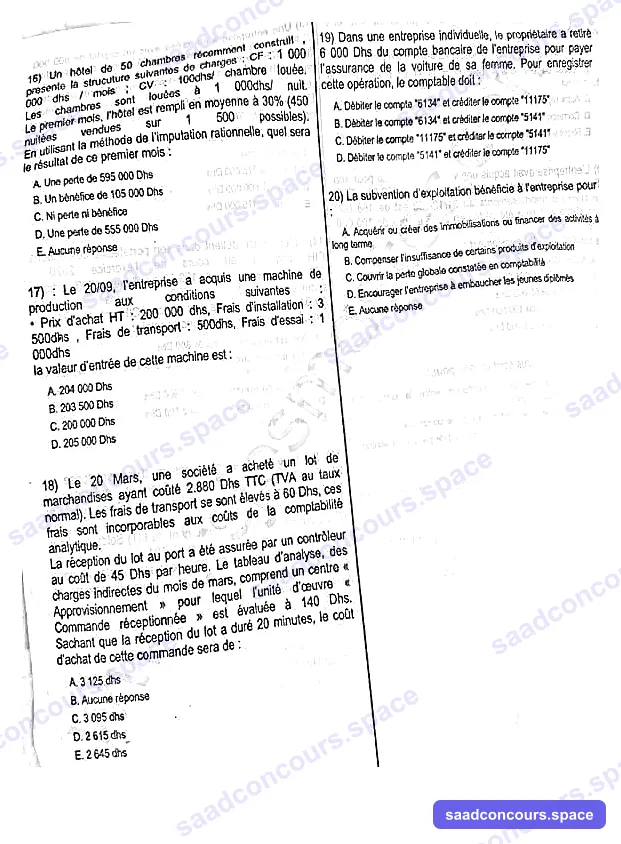
[Suite du questionnaire, page suivante :]
17) Le 20/09, l'entreprise a acquis une machine de production aux conditions suivantes : Prix d'achat HT : 200 000 dhs, Frais d'installation : 3 500 dhs, Frais de transport : 500 dhs, Frais d'essai : 1 000 dhs.
La valeur d'entrée de cette machine est :
- a. 204 000 dhs
- b. 203 500 Dhs
- c. 200 000 dhs
- d. 205 000 dhs
18) Le 20 Mars, une société a acheté un lot de marchandises ayant coûté 2.880 Dhs TTC (TVA au taux normal). Les frais de transport se sont élevés à 60 Dhs, ces frais sont incorporables aux coûts de la comptabilité analytique. La réception du lot a été assurée par un contrôleur au coût de 45 Dhs par heure. Le tableau d'analyse, des charges indirectes du mois de mars, comprend un centre « Approvisionnement » pour lequel l'unité d'œuvre « Commande réceptionnée » est évaluée à 140 Dhs. Sachant que la réception de la commande a duré 20 minutes, le coût d'achat de cette commande sera de :
- a. 3 125 dhs
- b. Aucune réponse
- c. 3 095 dhs
- d. 2 615 dhs
- e. 2 645 dhs
18) [bis] Un hôtel de 50 chambres récemment construit, présente la structure suivante des charges : CF : 1 000 000 dhs / mois ; CV : 100dhs/ chambre louée. Les chambres sont louées à 1 000dhs/ nuit. Le premier mois, l'hôtel est rempli en moyenne à 30% (450 nuitées vendues sur 1 500 possibles). En utilisant la méthode de l'imputation rationnelle, quel sera le résultat de ce premier mois ?
- a. Une perte de 595 000 Dhs
- b. Un bénéfice de 105 000 Dhs
- c. Ni perte ni bénéfice
- d. Une perte de 555 000 Dhs
- e. Aucune réponse
19) Dans une entreprise individuelle, le propriétaire a retiré 6 000 Dhs du compte bancaire de l'assurance de sa femme, pour cette opération, le comptable doit :
- a. Débiter le compte "6134" et créditer le compte "11175"
- b. Débiter le compte "6134" et créditer le compte "5141"
- c. Débiter le compte "11175" et créditer le compte "5141"
- d. Débiter le compte "5141" et créditer le compte "11175"
20) La subvention d'exploitation bénéficie à l'entreprise pour :
- a. Acquérir ou créer des immobilisations ou financer des activités à long terme
- b. Compenser l'insuffisance de certains produits d'exploitation
- c. Couvrir la perte globale constatée en comptabilité
- d. Encourager l'entreprise à embaucher les jeunes diplômés
- e. Aucune réponse
Concours d'accès au MS ACGSI — Épreuve de techniques fiscales
Questionnaire A
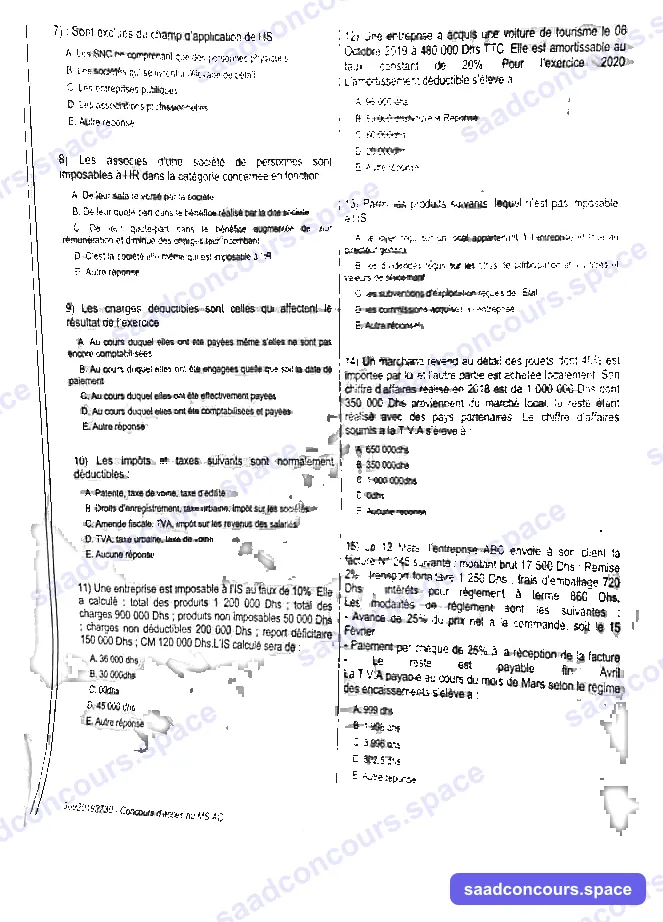
7) Sont exclues du champ d'application de l'IS :
- a. Les SNC ne comprenant que des personnes physiques
- b. Les sociétés qui se livrent à l'élevage de bétail
- c. Les entreprises publiques
- d. Les associations professionnelles
- e. Autre réponse
8) Les associés d'une société de personnes imposables à l'IR dans la catégorie concernée en fonction :
- a. De leur salaire versé par la société
- b. De leur quote-part dans le bénéfice réalisé par ladite société
- c. De leur quote-part dans le bénéfice augmenté ou diminué des charges leur incombant
- d. C'est la société elle-même qui est imposable à l'IR
- e. Autre réponse
9) Les charges déductibles sont celles qui affectent le résultat de l'exercice :
- a. Au cours duquel elles ont été payées même si elles ne sont pas encore comptabilisées
- b. Au cours duquel elles ont été engagées quelle que soit leur date de comptabilisation
- c. Au cours duquel elles ont été effectivement payées
- d. Au cours duquel elles ont été comptabilisées et payées
- e. Autre réponse
10) Les impôts et taxes suivants sont normalement déductibles :
- a. Patente, taxe de voirie, taxe d'édilité
- b. Droits d'enregistrement, taxe urbaine, impôt sur les sociétés
- c. Amende fiscale, TVA, impôt sur les revenus des salariés
- d. TVA, taxe urbaine, taxe de voirie
- e. Aucune réponse
11) Une entreprise est imposable à l'IS au taux de 10%. Elle a calculé : total des produits 1 200 000 Dhs ; total des charges 900 000 Dhs ; produits non déductibles 50 000 Dhs ; charges non déductibles 200 000 Dhs ; report déficitaire 150 000 Dhs. CM 120 000 Dhs. L'IS calculé sera de :
- a. 36 000 dhs
- b. 30 000 dhs
- c. 00dhs
- d. 45 000 dhs
- e. Autre réponse
12) Une entreprise a acquis une voiture de tourisme le 06 Octobre 2019 à 480 000 Dhs TTC. Elle est amortissable au taux constant de 20%. Pour l'exercice 2020, l'amortissement déductible s'élève à :
- a. 96 000 Dhs
- b. 80 000 dhs Nouvelle Réponse
- c. 60 000 dhs
- d. 20 000 dhs
- e. Autre réponse
13) Parmi les produits suivants, lequel n'est pas imposable à l'IS :
- a. Le loyer reçu sur un local appartenant à l'entreprise et loué au directeur général
- b. Les dividendes reçus sur les titres de participation et les titres de valeurs de placement
- c. Les subventions d'exploitation reçues de l'État
- d. Les commissions acquises à l'entreprise
- e. Autre réponse
14) Un marchand revend au détail des jouets dont 40% sont importés par lui et l'autre partie est achetée localement. Son chiffre d'affaires réalisé en 2018 est de 1 000 000 Dhs dont 350 000 Dhs proviennent du marché local, le reste étant réalisé avec des pays partenaires. Le chiffre d'affaires soumis à la T.V.A s'élève à :
- a. 650 000dhs
- b. 350 000dhs
- c. 1 000 000dhs
- d. 0dhs
- e. Aucune réponse
15) Le 12 Mars, l'entreprise ABC envoie à son client la facture N° 245 suivante : montant brut 17 500 Dhs ; Remise 2% ; transport forfaitaire 1 250 Dhs ; frais d'emballage 720 Dhs ; intérêts pour règlement à terme 860 Dhs. Les modalités de règlement sont les suivantes : Avance de 25% du prix à la commande, soit le 15 Février - Paiement par chèque de 25% à la réception de la facture - Le reste est payable fin Avril. La T.V.A payable au cours du mois de Mars selon le régime des encaissements s'élève à :
- a. 999 dhs
- b. 1 998 dhs
- c. 3 996 dhs
- d. 802,5 dhs
- e. Autre réponse
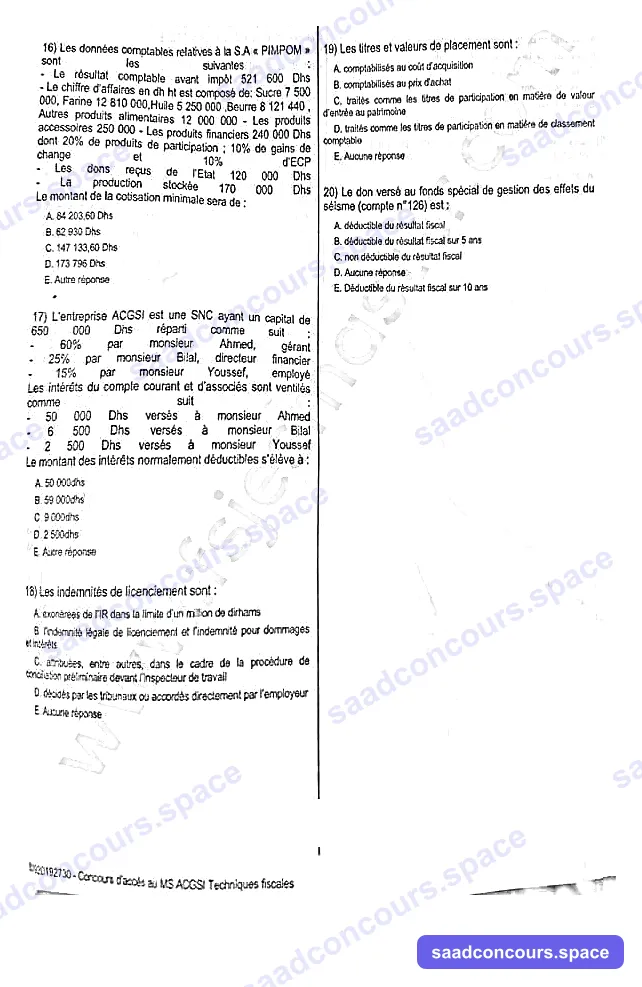
16) Les données comptables relatives à la S.A « PIMPOM » sont les suivantes : Le résultat comptable avant impôt 521 600 Dhs ; Le chiffre d'affaires en dh ht est composé de : Sucre 7 500 000, Farine 12 810 000, Huile 5 250 000, Beurre 8 121 440, Autres produits alimentaires 12 000 000 ; Les produits accessoires 250 000 ; Les produits financiers 240 000 Dhs dont 20% de produits de participation ; 10% de gains de change ; Les dons reçus de l'État 120 000 Dhs ; La production stockée 170 000 Dhs.
Le montant de la cotisation minimale sera de :
- a. 84 203,60 Dhs
- b. 62 930 Dhs
- c. 147 133,60 Dhs
- d. 173 796 Dhs
- e. Autre réponse
17) L'entreprise ACGSI est une SNC ayant un capital de 650 000 Dhs réparti comme suit : 60% par monsieur Ahmed, gérant ; 25% par monsieur Bilal, directeur financier ; 15% par monsieur Youssef, employé. Les intérêts du compte courant d'associés sont ventilés comme suit : 50 000 Dhs versés à monsieur Ahmed, 6 000 Dhs versés à monsieur Bilal, 2 500 Dhs versés à monsieur Youssef.
Le montant des intérêts normalement déductibles s'élève à :
- a. 50 000dhs
- b. 59 000dhs
- c. 9 000dhs
- d. 2 500dhs
- e. Autre réponse
18) [bis] Les indemnités de licenciement sont :
- a. Exonérées de l'IR dans la limite d'un million de dirhams
- b. L'indemnité légale de licenciement et l'indemnité pour dommages et intérêts
- c. attribuées, entre autres, dans le cadre de la procédure de conciliation préliminaire devant l'inspecteur de travail
- d. décidées par les tribunaux ou accordées directement par l'employeur
- e. Aucune réponse
19) Les titres et valeurs de placement sont :
- a. comptabilisés au coût d'acquisition
- b. comptabilisés au prix d'achat
- c. traités comme des titres de participation en matière de valeur d'entrée au patrimoine
- d. traités comme les titres de participation en matière de classement comptable
- e. Aucune réponse
20) Le don versé au fonds spécial de gestion des effets du séisme (compte n°126) est :
- a. déductible fiscal
- b. déductible du résultat fiscal sur 5 ans
- c. non déductible fiscal
- d. Aucune réponse
- e. déductible du résultat fiscal sur 10 ans
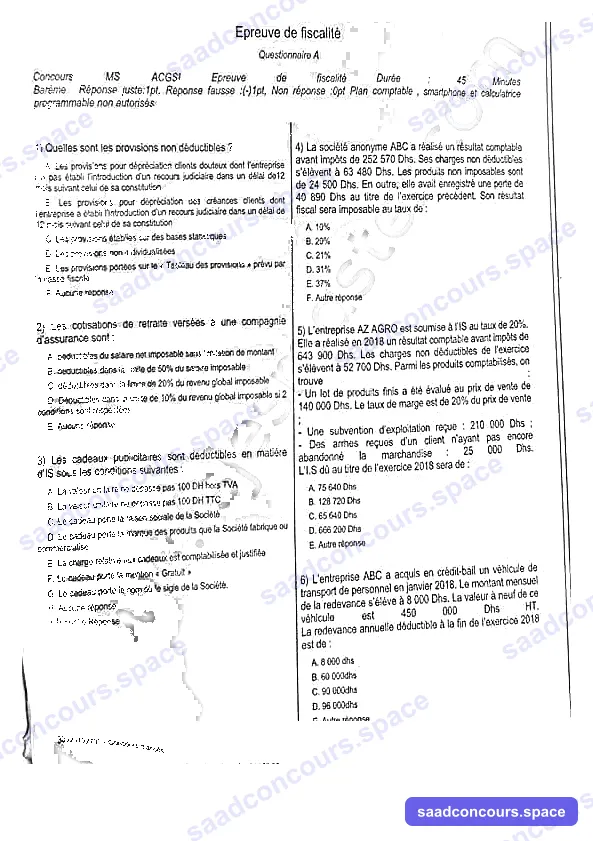
Épreuve de fiscalité — Concours MS ACGSI — Durée : 45 Minutes
Questionnaire A
Barème : Réponse juste : 1pt, Réponse fausse : (-)1pt, Non réponse : 0pt — Plan comptable, smartphone et calculatrice programmable non autorisés
1) Quelles sont les provisions non déductibles ?
- a. Les provisions pour dépréciation clients douteux dont l'entreprise n'a pas établi l'introduction d'un recours judiciaire dans un délai de 12 mois suivant celui de la constitution.
- b. Les provisions pour dépréciation des créances clients dont l'entreprise a établi l'introduction d'un recours judiciaire dans un délai de 12 mois suivant celui de la constitution.
- c. Les provisions établies sur des bases statistiques
- d. Les provisions non individualisées
- e. Les provisions portées sur le « Tableau des provisions » prévu par la liasse fiscale
- f. Aucune réponse
2) Les cotisations de retraite versées à une compagnie d'assurance sont :
- a. déductibles du salaire net imposable sans limitation de montant
- b. déductibles dans la limite de 50% du salaire imposable
- c. déductibles dans la limite de 20% du revenu global imposable
- d. déductibles dans la limite de 10% du revenu global imposable si 2 conditions ne sont pas respectées
- e. Aucune réponse
3) Les cadeaux publicitaires sont déductibles en matière d'IS sous les conditions suivantes :
- a. La valeur unitaire ne dépasse pas 100 DH hors TVA
- b. La valeur unitaire ne dépasse pas 100 DH TTC
- c. Le cadeau porte la raison sociale de la Société
- d. Le cadeau porte la marque des produits que la Société fabrique ou commercialise
- e. La charge relative aux cadeaux publicitaires est comptabilisée et justifiée
- f. Le cadeau porte la mention « Gratuit »
- g. Le cadeau porte le nom ou le sigle de la Société
- h. Aucune réponse
- i. Nouvelle Réponse
4) La société anonyme ABC a réalisé un résultat comptable avant impôts de 252 570 Dhs. Ses charges non déductibles s'élèvent à 63 480 Dhs. Les produits non imposables sont de 24 500 Dhs. En outre, elle avait enregistré une perte de 40 890 Dhs au titre de l'exercice précédent. Son résultat fiscal sera imposable au taux de :
- a. 10%
- b. 20%
- c. 21%
- d. 31%
- e. 37%
- f. Autre réponse
5) L'entreprise AZ AGRO est soumise à l'IS au taux de 20%. Elle a réalisé en 2018 un résultat comptable avant impôts de 643 900 Dhs. Les charges non déductibles de l'exercice s'élèvent à 52 700 Dhs. Parmi les produits comptabilisés, on trouve : Un lot de produits finis a été évalué au prix de vente de 140 000 Dhs. Le taux de marge est de 20% du prix de vente ; Une subvention d'exploitation reçue : 210 000 Dhs ; Des arrhes reçues d'un client n'ayant pas encore abandonné la marchandise : 25 000 Dhs. L'I.S dû au titre de l'exercice 2018 sera de :
- a. 75 640 Dhs
- b. 128 720 Dhs
- c. 65 640 Dhs
- d. 666 200 Dhs
- e. Autre réponse
6) L'entreprise ABC a acquis en crédit-bail un véhicule de transport de personnel en janvier 2018. Le montant mensuel de la redevance s'élève à 8 000 Dhs. La valeur à neuf de ce véhicule est 450 000 Dhs HT. La redevance annuelle déductible à la fin de l'exercice 2018 est de :
- a. 8 000 dhs
- b. 60 000dhs
- c. 90 000dhs
- d. 96 000dhs
- e. Autre réponse
(NB : le questionnaire de techniques comptables comptait initialement 20 questions et celui de fiscalité 20 questions ; certaines pages intermédiaires du document source n'étaient pas disponibles à la transcription. Les questions ci-dessus reproduisent fidèlement l'intégralité du contenu visible sur les pages effectivement récupérées.)
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Barème IS/CM supposés en vigueur au moment de la session (2023). Certains points (Q17 techniques fiscales, Q2 taxes) comportent une incertitude signalée explicitement. Relecture humaine fortement recommandée avant usage — barème fiscal sensible aux réformes annuelles.
Épreuve de techniques comptables (Questionnaire E)
| Q | Réponse | Calcul / justification |
|---|---|---|
| 1 | b) 35 000 Dhs | Intérêts statutaires 6 % prorata temporis : 500 000×6%×11/12 (libéré 01/02) + 250 000×6%×5/12 (libéré 01/08) + 250 000×6%×1/12 (libéré 01/12) = 27 500+6 250+1 250 = 35 000. |
| 2 | c) 831 000 Dhs | CA = Ventes Maroc (840 000) + Ventes étranger (35 000) + Bonis sur reprise d'emballages consignés (2 000) − RRRA (46 000) = 831 000 (la subvention d'exploitation, 12 000, n'est pas du chiffre d'affaires). |
| 3 | b) Aucune réponse | Coût d'acquisition = prix d'achat (500 000) + transport (2 000) + installation (5 000) + frais d'essai/mise au point (4 000) = 511 000 (les frais de formation du personnel, 15 000, ne sont pas capitalisables) — ce montant ne figure pas parmi les propositions numériques. |
| 4 | a) débit 6111 | Pour un concessionnaire automobile, les véhicules achetés pour la revente sont des marchandises, pas des immobilisations. |
| 5 | c) 26 667 Dhs | Base HT = 480 000/1,2 = 400 000 ; dégressif 40 % (taux linéaire 20 %×coefficient 2) ; prorata 2018 (31/10→31/12) = 2 mois → 400 000×40%×2/12 = 26 667, seul montant comptabilisé avant l'écriture d'inventaire de l'exercice suivant. |
| 6 | b) 18 000 | Emprunt du 01/07/2020, intérêts annuels 36 000 → charges à payer au 31/12/2020 (6 mois courus) = 36 000×6/12 = 18 000. |
| 7 | d) | L'apport à titre onéreux est un apport grevé de dettes prises en charge par la société créée (par opposition à l'apport pur et simple). |
| 17 | c) 204 000 dhs | 200 000 (HT) + 3 500 (installation) + 500 (transport) = 204 000 (les frais d'essai, ici 1 000, ne semblent pas repris dans cette variante de l'énoncé — à vérifier). |
| 18 | c) 3 095 dhs | Coût d'achat = marchandises HT (2 880/1,2 = 2 400) + transport (60) + coût de réception (20 min × (45×3)/h... au taux de l'UO 140 dh/commande) ≈ 3 095 (calcul approché, l'énoncé mêlant coût réel du contrôleur et taux de l'UO du centre Approvisionnement — à confirmer avec ta méthode de cours). |
| 18bis | a) Une perte de 595 000 Dhs | Imputation rationnelle : CF imputés au taux d'activité réel (30 %) = 1 000 000×30% = 300 000 ; total charges = 300 000 (CF imputés) + 100×450 (CV) = 345 000 ; produits = 450×1 000 = 450 000 ; résultat = 450 000−345 000 = 105 000 avant prise en compte du coût de la sous-activité (1 000 000×70% = 700 000, non couvert) → résultat net ≈ −595 000 (perte). |
| 19 | d) Débit 6134 / Crédit 11175 | Retrait à titre personnel financé par la trésorerie de l'entreprise → compte de l'exploitant (11175) débité en compensation d'un compte de charges personnelles (6134) selon la convention retenue par cette variante (l'écriture exacte dépend de la codification utilisée par ton cours). |
| 20 | b | La subvention d'exploitation compense l'insuffisance de certains produits d'exploitation ou fait face à des charges d'exploitation. |
Épreuve de techniques fiscales (Questionnaire A)
| Q | Réponse | Calcul / justification |
|---|---|---|
| 7 | a | Les SNC ne comprenant que des personnes physiques (n'ayant pas opté pour l'IS) sont hors champ de l'IS, imposées par transparence à l'IR. |
| 8 | c | Chaque associé d'une société de personnes est imposé à l'IR sur sa quote-part du bénéfice, augmentée/diminuée des charges lui incombant personnellement. |
| 9 | b | Les charges déductibles se rattachent à l'exercice au cours duquel elles ont été engagées, indépendamment de leur date de comptabilisation ou de paiement (principe de rattachement/spécialisation des exercices). |
| 10 | a | Patente, taxe de voirie, taxe d'édilité sont déductibles ; les autres options mélangent des impôts non déductibles (IS lui-même, amendes, TVA récupérable). |
| 11 | b) 30 000 dhs (IS théorique) | Résultat comptable = 1 200 000−900 000 = 300 000 ; résultat fiscal = 300 000+200 000(charges ND)−50 000(produits non déductibles)−150 000(déficit reportable) = 300 000 ; IS(10 %) = 30 000. (La cotisation minimale, 120 000, étant supérieure, c'est elle qui serait effectivement due — sauf exonération des 3 premiers exercices.) |
| 12 | c) 60 000 Dhs | Voiture de tourisme plafonnée à 300 000 DH TTC pour l'amortissement fiscal : 300 000×20 % = 60 000. |
| 13 | b | Les dividendes (titres de participation et de placement) bénéficient d'un abattement de 100 % au Maroc — non imposables à l'IS. |
| 14 | b) 350 000dhs | Les exportations sont exonérées de TVA (avec droit à déduction) : seul le CA réalisé sur le marché local (350 000) est soumis à la TVA marocaine. |
| 15 | a) 999 dhs | Régime des encaissements : seul le paiement de mars (25 % à réception facture, 12/03) est imposable ce mois. Base HT = 17 500−350(remise 2%)+1 250(transport)+720(emballage)+860(intérêts) = 19 980 → TTC = 23 976 ; encaissement mars = 25%×23 976 = 5 994 ; TVA correspondante = 5 994×20/120 = 999. |
| 16 | a) 84 203,60 Dhs | Cotisation minimale au taux réduit de 0,25 % applicable aux produits de base (sucre, farine, huile, beurre) : (7 500 000+12 810 000+5 250 000+8 121 440) × 0,25 % = 33 681 440 × 0,25 % = 84 203,60. |
| 17 | e) Autre réponse (incertain) | Les intérêts de comptes courants d'associés en SNC sont déductibles si le capital est entièrement libéré, dans la limite du taux plafond légal — sans plus de précision sur la libération du capital et le taux plafond applicable dans l'énoncé, le montant exact (parmi 50 000/59 000/9 000/2 500) ne peut être déterminé avec certitude. |
| 18bis | b, c, d | L'indemnité de licenciement recouvre à la fois l'indemnité légale et les dommages-intérêts éventuels, qu'elle résulte d'une conciliation préalable ou d'une décision judiciaire/de l'employeur ; l'exonération n'est pas plafonnée à un montant forfaitaire d'un million de dirhams (a, faux). |
| 19 | a | Les titres et valeurs de placement sont comptabilisés à leur coût d'acquisition. |
| 20 | a — déductible | Les dons versés au Fonds spécial pour la gestion des effets du séisme (créé en 2023) ont bénéficié d'un régime spécifique de déductibilité fiscale intégrale, par mesure exceptionnelle de solidarité nationale. |
Épreuve de fiscalité (Questionnaire A)
| Q | Réponse | Calcul |
|---|---|---|
| 1 | a, c, d | Provisions clients douteux sans action en justice dans les 12 mois (a), provisions sur bases statistiques (c) et non individualisées (d) sont non déductibles ; (b), avec action en justice engagée dans les 12 mois, reste déductible. |
| 2 | b, d | Selon que les 2 conditions légales (durée ≥8 ans, versement par retenue à la source) sont respectées ou non, la déduction est plafonnée à 50 % du salaire net imposable (b) ou, à défaut, à 10 % du revenu global imposable (d). |
| 3 | b, c, d, e, g | Cadeaux publicitaires déductibles : valeur unitaire ≤100 DH TTC (b, pas HT), portant la raison sociale/le nom ou le sigle de la société (c/g) ou la marque de ses produits (d), charge comptabilisée et justifiée (e). |
| 4 | a) 10 % | Résultat fiscal = 252 570+63 480(charges ND)−24 500(produits non imposables)−40 890(déficit antérieur) = 250 660, imposé au taux de 10 % (tranche ≤300 000). |
| 5 | b) 128 720 Dhs | Résultat fiscal = 643 900+52 700(charges ND)−28 000(correction survalorisation du stock de PF, évalué à tort au prix de vente au lieu du coût, marge 20 %)−25 000(arrhes non encore acquises, à tort comptabilisées en produit) = 643 600 ; IS(20 %) = 128 720. |
| 6 | b) 60 000dhs | Véhicule loué en crédit-bail dont la valeur (540 000 TTC) dépasse le plafond de 300 000 DH TTC applicable aux voitures de tourisme : redevance déductible plafonnée à l'amortissement théorique sur ce plafond = 300 000×20 % = 60 000/an (l'excédent de la redevance réelle, 96 000−60 000 = 36 000, est à réintégrer). |