Licence d'Excellence Comptabilité Contrôle Audit (LE CCA)
Énoncé
Université Ibn Zohr — Faculté des Sciences Juridiques, Économiques et Sociales — Aït Melloul
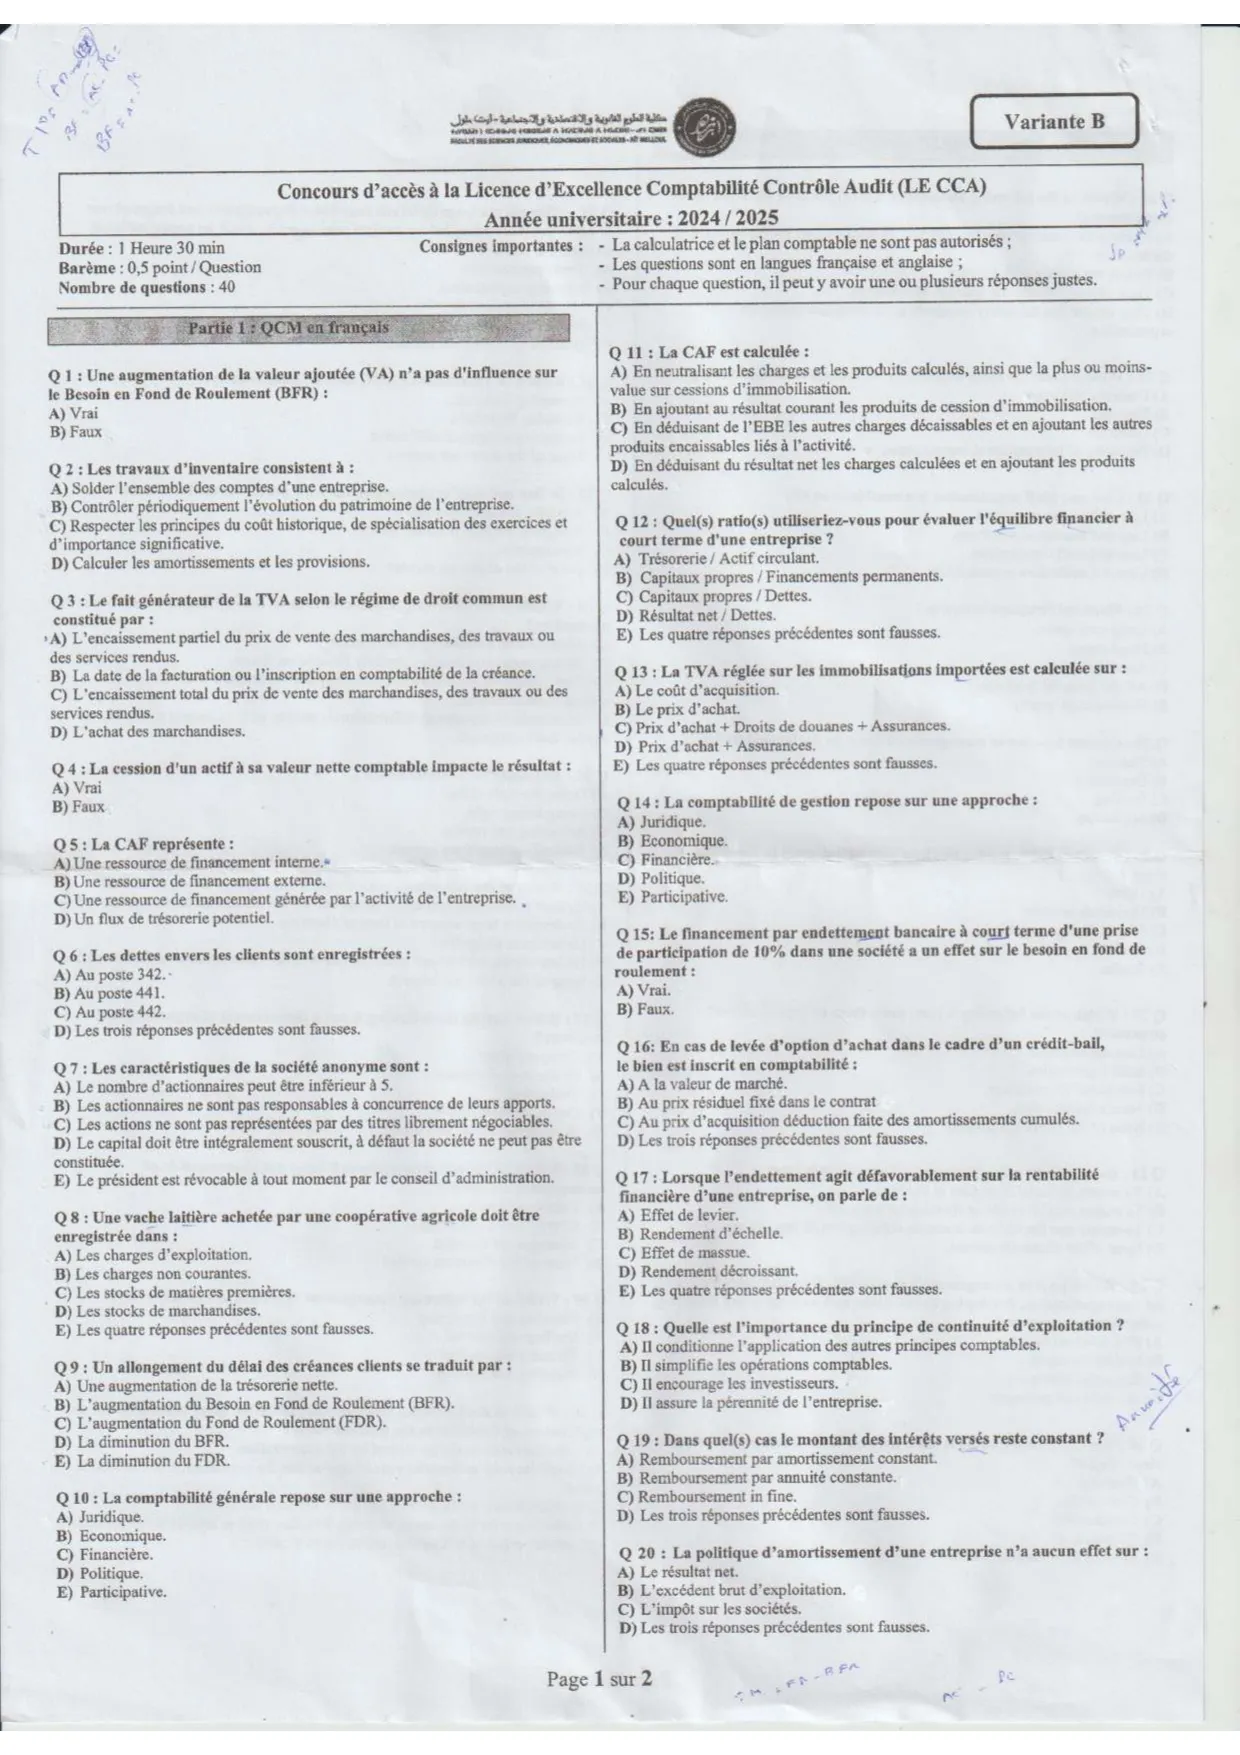
Concours d'accès à la Licence d'Excellence Comptabilité Contrôle Audit (LE CCA) — Année universitaire : 2024 / 2025 — Variante B
Durée : 1 heure 30 min — Barème : 0,5 point / question — Nombre de questions : 40
Consignes importantes : la calculatrice et le plan comptable ne sont pas autorisés ; les questions sont en langues française et anglaise ; pour chaque question, il peut y avoir une ou plusieurs réponses justes.
Partie 1 : QCM en français
Question 1 : Une augmentation de la valeur ajoutée (VA) n'a pas d'influence sur le Besoin en Fonds de Roulement (BFR) :
- a) Vrai
- b) Faux
Question 2 : Les travaux d'inventaire consistent à :
- a) Solder l'ensemble des comptes d'une entreprise.
- b) Contrôler périodiquement l'évolution du patrimoine de l'entreprise.
- c) Respecter les principes du coût historique, de spécialisation des exercices et d'importance significative.
- d) Calculer les amortissements et les provisions.
Question 3 : Le fait générateur de la TVA selon le régime de droit commun est constitué par :
- a) L'encaissement partiel du prix de vente des marchandises, des travaux ou des services rendus.
- b) La date de la facturation ou l'inscription en comptabilité de la créance.
- c) L'encaissement total du prix de vente des marchandises, des travaux ou des services rendus.
- d) L'achat des marchandises.
Question 4 : La cession d'un actif à sa valeur nette comptable impacte le résultat :
- a) Vrai
- b) Faux
Question 5 : La CAF représente :
- a) Une ressource de financement interne.
- b) Une ressource de financement externe.
- c) Une ressource de financement générée par l'activité de l'entreprise.
- d) Un flux de trésorerie potentiel.
Question 6 : Les dettes envers les clients sont enregistrées :
- a) Au poste 342.
- b) Au poste 441.
- c) Au poste 442.
- d) Les trois réponses précédentes sont fausses.
Question 7 : Les caractéristiques de la société anonyme sont :
- a) Le nombre d'actionnaires peut être inférieur à 5.
- b) Les actionnaires ne sont pas responsables à concurrence de leurs apports.
- c) Les actions ne sont pas représentées par des titres librement négociables.
- d) Le capital doit être intégralement souscrit, à défaut la société ne peut pas être constituée.
- e) Le président est révocable à tout moment par le conseil d'administration.
Question 8 : Une vache laitière achetée par une coopérative agricole doit être enregistrée dans :
- a) Les charges d'exploitation.
- b) Les charges non courantes.
- c) Les stocks de matières premières.
- d) Les stocks de marchandises.
- e) Les quatre réponses précédentes sont fausses.
Question 9 : Un allongement du délai des créances clients se traduit par :
- a) Une augmentation de la trésorerie nette.
- b) L'augmentation du Besoin en Fonds de Roulement (BFR).
- c) L'augmentation du Fonds de Roulement (FDR).
- d) La diminution du BFR.
- e) La diminution du FDR.
Question 10 : La comptabilité générale repose sur une approche :
- a) Juridique.
- b) Économique.
- c) Financière.
- d) Politique.
- e) Participative.
Question 11 : La CAF est calculée :
- a) En neutralisant les charges et les produits calculés, ainsi que la plus ou moins-value sur cessions d'immobilisation.
- b) En ajoutant au résultat courant les produits de cession d'immobilisation.
- c) En déduisant de l'EBE les autres charges décaissables et en ajoutant les autres produits encaissables liés à l'activité.
- d) En déduisant du résultat net les charges calculées et en ajoutant les produits calculés.
Question 12 : Quel(s) ratio(s) utiliseriez-vous pour évaluer l'équilibre financier à court terme d'une entreprise ?
- a) Trésorerie / Actif circulant.
- b) Capitaux propres / Financements permanents.
- c) Capitaux propres / Dettes.
- d) Résultat net / Dettes.
- e) Les quatre réponses précédentes sont fausses.
Question 13 : La TVA réglée sur les immobilisations importées est calculée sur :
- a) Le coût d'acquisition.
- b) Le prix d'achat.
- c) Prix d'achat + Droits de douanes + Assurances.
- d) Prix d'achat + Assurances.
- e) Les quatre réponses précédentes sont fausses.
Question 14 : La comptabilité de gestion repose sur une approche :
- a) Juridique.
- b) Économique.
- c) Financière.
- d) Politique.
- e) Participative.
Question 15 : Le financement par endettement bancaire à court terme d'une prise de participation de 10 % dans une société a un effet sur le besoin en fond de roulement :
- a) Vrai.
- b) Faux.
Question 16 : En cas de levée d'option d'achat dans le cadre d'un crédit-bail, le bien est inscrit en comptabilité :
- a) À la valeur de marché.
- b) Au prix résiduel fixé dans le contrat.
- c) Au prix d'acquisition déduction faite des amortissements cumulés.
- d) Les trois réponses précédentes sont fausses.
Question 17 : Lorsque l'endettement agit défavorablement sur la rentabilité financière d'une entreprise, on parle de :
- a) Effet de levier.
- b) Rendement d'échelle.
- c) Effet de massue.
- d) Rendement décroissant.
- e) Les quatre réponses précédentes sont fausses.
Question 18 : Quelle est l'importance du principe de continuité d'exploitation ?
- a) Il conditionne l'application des autres principes comptables.
- b) Il simplifie les opérations comptables.
- c) Il encourage les investisseurs.
- d) Il assure la pérennité de l'entreprise.
Question 19 : Dans quel(s) cas le montant des intérêts versés reste constant ?
- a) Remboursement par amortissement constant.
- b) Remboursement par annuité constante.
- c) Remboursement in fine.
- d) Les trois réponses précédentes sont fausses.
Question 20 : La politique d'amortissement d'une entreprise n'a aucun effet sur :
- a) Le résultat net.
- b) L'excédent brut d'exploitation.
- c) L'impôt sur les sociétés.
- d) Les trois réponses précédentes sont fausses.
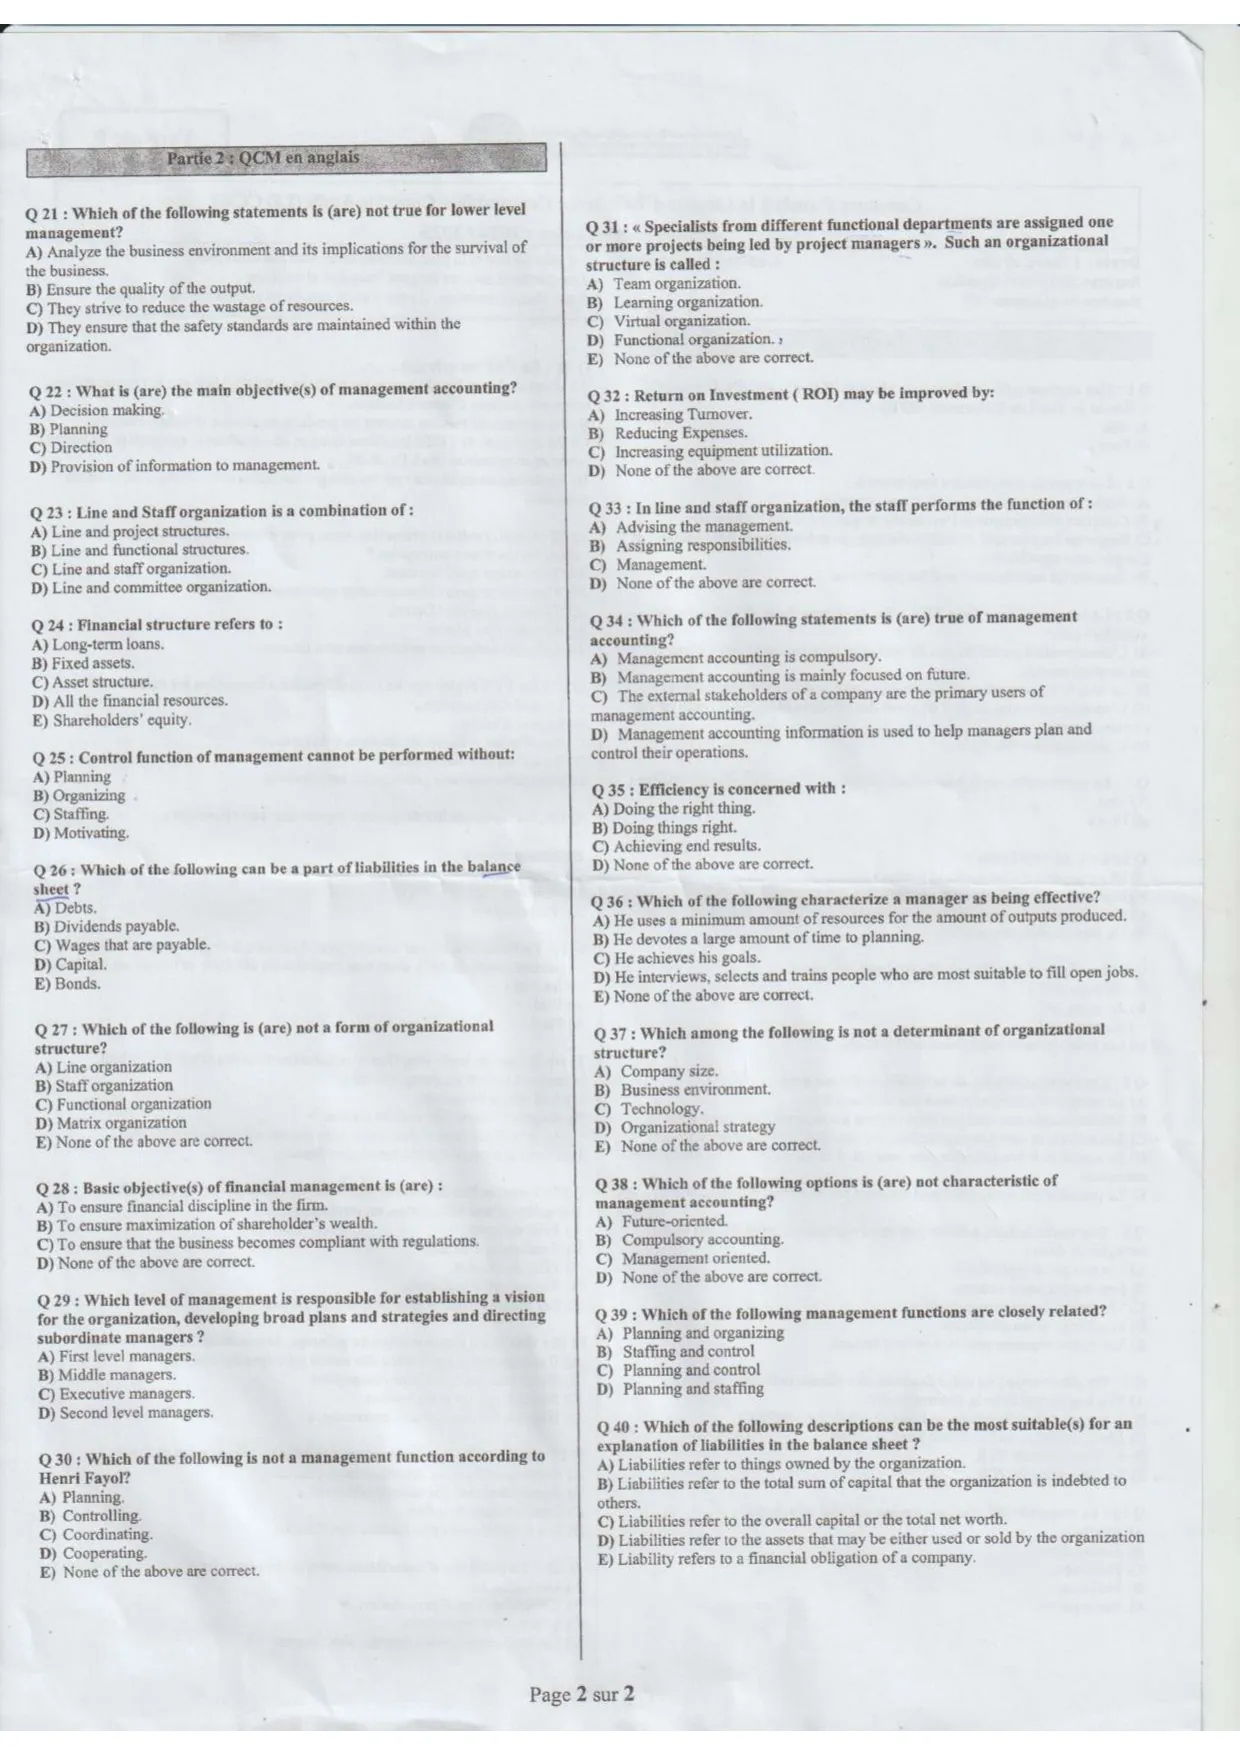
Partie 2 : QCM en anglais
Question 21 : Which of the following statements is (are) not true for lower level management?
- a) Analyze the business environment and its implications for the survival of the business.
- b) Ensure the quality of the output.
- c) They strive to reduce the wastage of resources.
- d) They ensure that the safety standards are maintained within the organization.
Question 22 : What is (are) the main objective(s) of management accounting?
- a) Decision making.
- b) Planning.
- c) Direction.
- d) Provision of information to management.
Question 23 : Line and Staff organization is a combination of :
- a) Line and project structures.
- b) Line and functional structures.
- c) Line and staff organization.
- d) Line and committee organization.
Question 24 : Financial structure refers to :
- a) Long-term loans.
- b) Fixed assets.
- c) Asset structure.
- d) All the financial resources.
- e) Shareholders' equity.
Question 25 : Control function of management cannot be performed without:
- a) Planning
- b) Organizing
- c) Staffing
- d) Motivating
Question 26 : Which of the following can be a part of liabilities in the balance sheet?
- a) Debts.
- b) Dividends payable.
- c) Wages that are payable.
- d) Capital.
- e) Bonds.
Question 27 : Which of the following is (are) not a form of organizational structure?
- a) Line organization
- b) Staff organization
- c) Functional organization
- d) Matrix organization
- e) None of the above are correct.
Question 28 : Basic objective(s) of financial management is (are) :
- a) To ensure financial discipline in the firm.
- b) To ensure maximization of shareholder's wealth.
- c) To ensure that the business becomes compliant with regulations.
- d) None of the above are correct.
Question 29 : Which level of management is responsible for establishing a vision for the organization, developing broad plans and strategies and directing subordinate managers?
- a) First level managers.
- b) Middle managers.
- c) Executive managers.
- d) Second level managers.
Question 30 : Which of the following is not a management function according to Henri Fayol?
- a) Planning.
- b) Controlling.
- c) Coordinating.
- d) Cooperating.
- e) None of the above are correct.
Question 31 : « Specialists from different functional departments are assigned one or more projects being led by project managers ». Such an organizational structure is called :
- a) Team organization.
- b) Learning organization.
- c) Virtual organization.
- d) Functional organization.
- e) None of the above are correct.
Question 32 : Return on Investment (ROI) may be improved by:
- a) Increasing Turnover.
- b) Reducing Expenses.
- c) Increasing equipment utilization.
- d) None of the above are correct.
Question 33 : In line and staff organization, the staff performs the function of :
- a) Advising the management.
- b) Assigning responsibilities.
- c) Management.
- d) None of the above are correct.
Question 34 : Which of the following statements is (are) true of management accounting?
- a) Management accounting is compulsory.
- b) Management accounting is mainly focused on future.
- c) The external stakeholders of a company are the primary users of management accounting.
- d) Management accounting information is used to help managers plan and control their operations.
Question 35 : Efficiency is concerned with :
- a) Doing the right thing.
- b) Doing things right.
- c) Achieving end results.
- d) None of the above are correct.
Question 36 : Which of the following characterize a manager as being effective?
- a) He uses a minimum amount of resources for the amount of outputs produced.
- b) He devotes a large amount of time to planning.
- c) He achieves his goals.
- d) He interviews, selects and trains people who are most suitable to fill open jobs.
- e) None of the above are correct.
Question 37 : Which among the following is not a determinant of organizational structure?
- a) Company size.
- b) Business environment.
- c) Technology.
- d) Organizational strategy
- e) None of the above are correct.
Question 38 : Which of the following options is (are) not characteristic of management accounting?
- a) Future-oriented.
- b) Compulsory accounting.
- c) Management oriented.
- d) None of the above are correct.
Question 39 : Which of the following management functions are closely related?
- a) Planning and organizing
- b) Staffing and control
- c) Planning and control
- d) Planning and staffing
Question 40 : Which of the following descriptions can be the most suitable(s) for an explanation of liabilities in the balance sheet?
- a) Liabilities refer to things owned by the organization.
- b) Liabilities refer to the total sum of capital that the organization is indebted to others.
- c) Liabilities refer to the overall capital or the total net worth.
- d) Liabilities refer to the assets that may be either used or sold by the organization.
- e) Liability refers to a financial obligation of a company.
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aït Melloul (Université Ibn Zohr). Aucune grille officielle n'a été publiée. Les annotations au stylo visibles sur le scan sont celles d'un candidat : elles n'ont pas été reprises. Vérifie avant de t'y fier.
Une ou plusieurs réponses justes par question (0,5 point chacune, 20 points au total). La partie 2, en anglais, reprend le programme de management et de comptabilité de gestion du DEUG.
Partie 1 — QCM en français
| Q | Réponse | Justification |
|---|---|---|
| 1 | A (Vrai) | La VA est un solde de gestion (un flux du CPC) et le BFR un solde de bilan (stocks + créances − dettes d'exploitation). La hausse de la VA ne modifie pas en elle-même ces postes. Si elle vient d'une hausse du CA à crédit, ce sont les créances qui feront varier le BFR, pas la VA. |
| 2 | B, C et D | Les travaux d'inventaire servent à contrôler périodiquement le patrimoine et à appliquer les principes comptables (coût historique, spécialisation des exercices, importance significative). On y calcule notamment les amortissements et les provisions. On ne solde pas tous les comptes : seuls les comptes de gestion sont virés au résultat. |
| 3 | A et C | CGI (art. 95) : dans le régime de droit commun, le fait générateur est l'encaissement total ou partiel du prix. La facturation (B) correspond au régime sur option des débits. |
| 4 | B (Faux) | Si le prix de cession est égal à la VNC, le produit de cession (7513) et la VNA des immobilisations cédées (6513) s'annulent : le résultat est inchangé. |
| 5 | A, C et D | La CAF est l'excédent de ressources internes dégagé par l'activité. C'est un flux de trésorerie potentiel, car les produits encaissables ne sont pas forcément encore encaissés. Ce n'est pas une ressource externe. |
| 6 | C | Les dettes envers les clients (clients créditeurs, avances et acomptes reçus : compte 4421) figurent au poste 442. Le poste 342 correspond aux créances sur les clients, le poste 441 aux fournisseurs. |
| 7 | D et E | Loi 17-95 : il faut au moins cinq actionnaires (A faux), chaque actionnaire est responsable à concurrence de ses apports (B faux) et les actions sont des titres négociables (C faux). Le capital doit être intégralement souscrit (D). Le président du conseil d'administration est révocable ad nutum (E). |
| 8 | E | Une vache laitière produit du lait pendant plusieurs exercices : c'est un bien durable (cheptel de production), donc une immobilisation corporelle, et non une charge ou un stock. |
| 9 | B | Des délais clients plus longs gonflent les créances, donc le BFR, et font baisser la trésorerie nette (TN = FR − BFR). Le FR n'est pas touché. |
| 10 | A | La comptabilité générale adopte une approche juridique et patrimoniale : elle retrace les relations avec les tiers et classe les charges par nature. |
| 11 | A et C | Méthode additive : on neutralise les charges et produits calculés ainsi que les plus ou moins-values de cession (A). Méthode soustractive : EBE + autres produits encaissables − autres charges décaissables (C). D inverse le sens (on ajoute les charges calculées). B est faux. |
| 12 | E | L'équilibre à court terme se mesure avec les ratios de liquidité : actif circulant / passif circulant, ou (créances + trésorerie) / dettes à court terme. B et C sont des ratios d'autonomie (long terme), D un ratio de rentabilité. « Trésorerie / actif circulant » n'est pas un ratio d'équilibre. |
| 13 | C | À l'importation, la TVA se calcule sur la valeur en douane (prix d'achat + transport + assurance jusqu'à la frontière), majorée des droits de douane et taxes d'importation. C est la seule proposition qui inclut les droits. |
| 14 | B | La comptabilité de gestion (analytique) suit une approche économique : coûts, marges et performance par produit ou par activité. |
| 15 | B (Faux) | Les titres de participation sont un emploi stable et un crédit bancaire courant relève de la trésorerie passif. L'opération réduit le FR et la trésorerie nette, mais ne touche aucun poste d'exploitation, donc pas le BFR. |
| 16 | B | À la levée d'option, le bien entre à l'actif pour le prix de levée d'option (valeur résiduelle fixée au contrat), puis il est amorti sur sa durée d'utilisation restante. |
| 17 | C | Quand le coût de la dette dépasse la rentabilité économique, l'endettement réduit la rentabilité financière : c'est l'effet de massue (effet de levier négatif). |
| 18 | A | La continuité d'exploitation est le postulat de base : sans elle, on ne peut pas appliquer le coût historique ni étaler les amortissements (il faudrait évaluer en valeur liquidative). Elle ne garantit pas pour autant la pérennité de l'entreprise (D). |
| 19 | C | Dans un remboursement in fine, le capital dû reste constant jusqu'à l'échéance, donc les intérêts aussi. Dans les deux autres modalités, le capital restant dû baisse chaque année et les intérêts diminuent. |
| 20 | B | L'EBE est calculé avant dotations aux amortissements : il n'en dépend pas. La politique d'amortissement modifie le résultat net et, par la déductibilité des dotations, l'IS. |
Partie 2 — QCM en anglais
| Q | Réponse | Justification |
|---|---|---|
| 21 | A | Analyser l'environnement et ses conséquences sur la survie de l'entreprise est une tâche de la direction générale (top management). La qualité de la production, la chasse au gaspillage et le respect des normes de sécurité relèvent bien du management de premier niveau. |
| 22 | A, B et D | La comptabilité de gestion fournit de l'information aux dirigeants (D) pour décider (A) et planifier (B), puis contrôler. La fonction « direction » (animer les équipes) n'en est pas un objectif direct. |
| 23 | B | Réponse de manuel : l'organisation line and staff combine la structure hiérarchique (line) et la structure fonctionnelle, les fonctionnels (staff) conseillant la ligne hiérarchique. |
| 24 | D | La structure financière recouvre toutes les ressources de financement (capitaux propres, dettes à long et à court terme). La capital structure se limite aux ressources à long terme. |
| 25 | A | Contrôler, c'est comparer les réalisations aux prévisions : sans planification, il n'y a pas de norme de référence. |
| 26 | A, B, C et E | Les dettes, les dividendes à payer, les salaires à payer et les emprunts obligataires (bonds) sont des dettes. En anglais, le capital appartient à l'equity, pas aux liabilities. |
| 27 | B | La structure staff n'existe pas seule : les fonctionnels s'ajoutent toujours à une ligne hiérarchique (line and staff). Les structures hiérarchique, fonctionnelle et matricielle sont bien des formes d'organisation. |
| 28 | B | L'objectif fondamental de la gestion financière est la maximisation de la richesse des actionnaires (valeur de l'entreprise). |
| 29 | C | Fixer la vision, les grandes orientations et diriger les managers intermédiaires revient aux dirigeants (executive / top managers). |
| 30 | D | Fayol retient prévoir, organiser, commander, coordonner, contrôler. La « coopération » ne figure pas dans sa liste. |
| 31 | E | Des spécialistes issus des départements fonctionnels affectés à des projets dirigés par des chefs de projet : c'est la structure matricielle (matrix organization), qui n'est pas proposée. |
| 32 | A, B et C | ROI = marge × rotation des capitaux. Augmenter le chiffre d'affaires et mieux utiliser les équipements améliorent la rotation, réduire les charges améliore la marge. |
| 33 | A | Le staff (fonctionnels) conseille la ligne hiérarchique, sans pouvoir de commandement. |
| 34 | B et D | La comptabilité de gestion est facultative (A faux), tournée vers l'avenir (B) et destinée aux dirigeants internes plutôt qu'aux tiers (C faux). Elle aide à planifier et contrôler (D). |
| 35 | B | Efficience : doing things right (bien faire les choses, avec le minimum de ressources). L'efficacité, c'est doing the right thing. |
| 36 | C | Un manager efficace atteint ses objectifs. A décrit l'efficience. |
| 37 | E | La taille, l'environnement, la technologie et la stratégie sont les déterminants classiques de la structure (Mintzberg, Chandler, Woodward) : aucune proposition n'est fausse. |
| 38 | B | La comptabilité de gestion n'est pas obligatoire : c'est un outil interne. Elle est tournée vers l'avenir et vers la gestion. |
| 39 | C | La planification fixe les objectifs et le contrôle mesure les écarts par rapport à eux : ce sont les deux fonctions les plus liées, en boucle. |
| 40 | B et E | Un liability est ce que l'entreprise doit aux tiers : une obligation financière. A et D décrivent des actifs, C les capitaux propres. |
Conseils pour ce concours
- En 1 h 30 pour 40 questions, compte environ 2 minutes par question. La partie anglaise est plus rapide si tu connais le vocabulaire de base : efficiency / effectiveness, line and staff, liabilities / equity, management accounting.
- Beaucoup de questions reprennent la variante A de 2023-2024 : BFR, CAF, TVA, SA, principes comptables. Travaille les deux sujets ensemble.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Licence d'Excellence Comptabilité Contrôle Audit (LE CCA) à FSJES Ait Melloul (Ibn Zohr) (2024) ?
Les épreuves portent sur : Comptabilité Générale, Analyse Financière, Fiscalité des Entreprises, Droit des Sociétés, Contrôle de Gestion, Management, Anglais.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 3/5 sur notre échelle, à titre indicatif.