Parcours d'excellence Comptabilité Contrôle Audit (CCA)
Énoncé
Université Ibn Zohr — Faculté des Sciences Juridiques, Économiques et Sociales — Aït Melloul
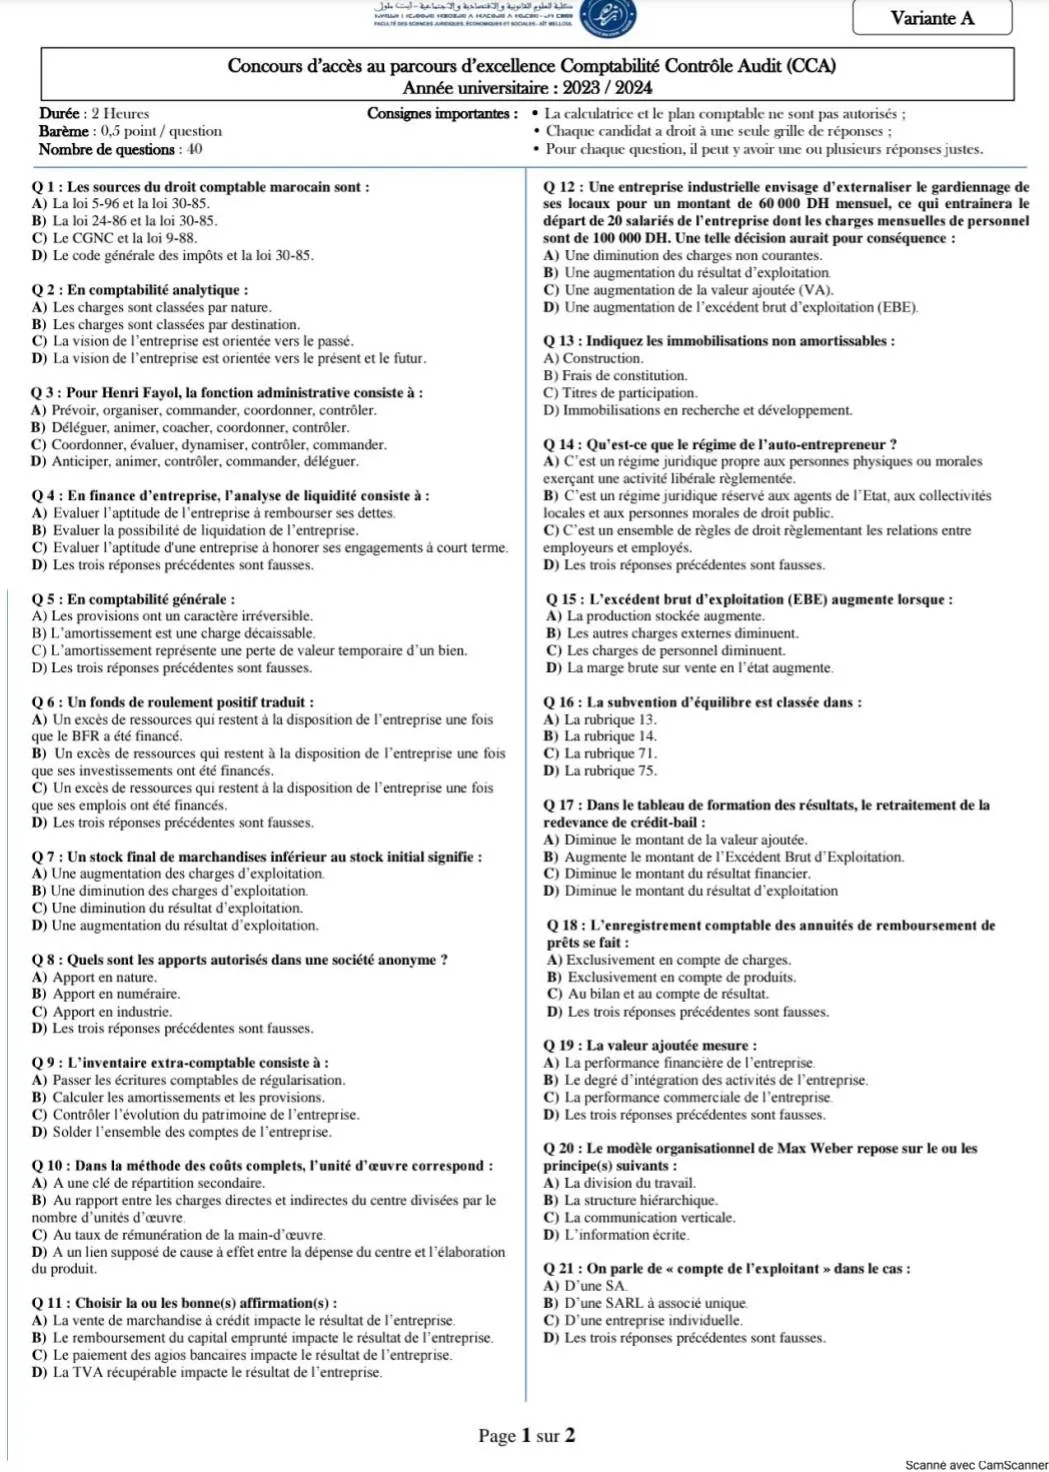
Concours d'accès au parcours d'excellence Comptabilité Contrôle Audit (CCA) — Année universitaire : 2023 / 2024 — Variante A
Durée : 2 heures — Barème : 0,5 point / question — Nombre de questions : 40
Consignes importantes : la calculatrice et le plan comptable ne sont pas autorisés ; chaque candidat a droit à une seule grille de réponses ; pour chaque question, il peut y avoir une ou plusieurs réponses justes.
Question 1 : Les sources du droit comptable marocain sont :
- a) La loi 5-96 et la loi 30-85.
- b) La loi 24-86 et la loi 30-85.
- c) Le CGNC et la loi 9-88.
- d) Le code générale des impôts et la loi 30-85.
Question 2 : En comptabilité analytique :
- a) Les charges sont classées par nature.
- b) Les charges sont classées par destination.
- c) La vision de l'entreprise est orientée vers le passé.
- d) La vision de l'entreprise est orientée vers le présent et le futur.
Question 3 : Pour Henri Fayol, la fonction administrative consiste à :
- a) Prévoir, organiser, commander, coordonner, contrôler.
- b) Déléguer, animer, coacher, coordonner, contrôler.
- c) Coordonner, évaluer, dynamiser, contrôler, commander.
- d) Anticiper, animer, contrôler, commander, déléguer.
Question 4 : En finance d'entreprise, l'analyse de liquidité consiste à :
- a) Évaluer l'aptitude de l'entreprise à rembourser ses dettes.
- b) Évaluer la possibilité de liquidation de l'entreprise.
- c) Évaluer l'aptitude d'une entreprise à honorer ses engagements à court terme.
- d) Les trois réponses précédentes sont fausses.
Question 5 : En comptabilité générale :
- a) Les provisions ont un caractère irréversible.
- b) L'amortissement est une charge décaissable.
- c) L'amortissement représente une perte de valeur temporaire d'un bien.
- d) Les trois réponses précédentes sont fausses.
Question 6 : Un fonds de roulement positif traduit :
- a) Un excès de ressources qui restent à la disposition de l'entreprise une fois que le BFR a été financé.
- b) Un excès de ressources qui restent à la disposition de l'entreprise une fois que ses investissements ont été financés.
- c) Un excès de ressources qui restent à la disposition de l'entreprise une fois que ses emplois ont été financés.
- d) Les trois réponses précédentes sont fausses.
Question 7 : Un stock final de marchandises inférieur au stock initial signifie :
- a) Une augmentation des charges d'exploitation.
- b) Une diminution des charges d'exploitation.
- c) Une diminution du résultat d'exploitation.
- d) Une augmentation du résultat d'exploitation.
Question 8 : Quels sont les apports autorisés dans une société anonyme ?
- a) Apport en nature.
- b) Apport en numéraire.
- c) Apport en industrie.
- d) Les trois réponses précédentes sont fausses.
Question 9 : L'inventaire extra-comptable consiste à :
- a) Passer les écritures comptables de régularisation.
- b) Calculer les amortissements et les provisions.
- c) Contrôler l'évolution du patrimoine de l'entreprise.
- d) Solder l'ensemble des comptes de l'entreprise.
Question 10 : Dans la méthode des coûts complets, l'unité d'œuvre correspond :
- a) À une clé de répartition secondaire.
- b) Au rapport entre les charges directes et indirectes du centre divisées par le nombre d'unités d'œuvre.
- c) Au taux de rémunération de la main-d'œuvre.
- d) À un lien supposé de cause à effet entre la dépense du centre et l'élaboration du produit.
Question 11 : Choisir la ou les bonne(s) affirmation(s) :
- a) La vente de marchandise à crédit impacte le résultat de l'entreprise.
- b) Le remboursement du capital emprunté impacte le résultat de l'entreprise.
- c) Le paiement des agios bancaires impacte le résultat de l'entreprise.
- d) La TVA récupérable impacte le résultat de l'entreprise.
Question 12 : Une entreprise industrielle envisage d'externaliser le gardiennage de ses locaux pour un montant de 60 000 DH mensuel, ce qui entraînera le départ de 20 salariés de l'entreprise dont les charges mensuelles de personnel sont de 100 000 DH. Une telle décision aurait pour conséquence :
- a) Une diminution des charges non courantes.
- b) Une augmentation du résultat d'exploitation.
- c) Une augmentation de la valeur ajoutée (VA).
- d) Une augmentation de l'excédent brut d'exploitation (EBE).
Question 13 : Indiquez les immobilisations non amortissables :
- a) Construction.
- b) Frais de constitution.
- c) Titres de participation.
- d) Immobilisations en recherche et développement.
Question 14 : Qu'est-ce que le régime de l'auto-entrepreneur ?
- a) C'est un régime juridique propre aux personnes physiques ou morales exerçant une activité libérale règlementée.
- b) C'est un régime juridique réservé aux agents de l'État, aux collectivités locales et aux personnes morales de droit public.
- c) C'est un ensemble de règles de droit règlementant les relations entre employeurs et employés.
- d) Les trois réponses précédentes sont fausses.
Question 15 : L'excédent brut d'exploitation (EBE) augmente lorsque :
- a) La production stockée augmente.
- b) Les autres charges externes diminuent.
- c) Les charges de personnel diminuent.
- d) La marge brute sur vente en l'état augmente.
Question 16 : La subvention d'équilibre est classée dans :
- a) La rubrique 13.
- b) La rubrique 14.
- c) La rubrique 71.
- d) La rubrique 75.
Question 17 : Dans le tableau de formation des résultats, le retraitement de la redevance de crédit-bail :
- a) Diminue le montant de la valeur ajoutée.
- b) Augmente le montant de l'Excédent Brut d'Exploitation.
- c) Diminue le montant du résultat financier.
- d) Diminue le montant du résultat d'exploitation.
Question 18 : L'enregistrement comptable des annuités de remboursement de prêts se fait :
- a) Exclusivement en compte de charges.
- b) Exclusivement en compte de produits.
- c) Au bilan et au compte de résultat.
- d) Les trois réponses précédentes sont fausses.
Question 19 : La valeur ajoutée mesure :
- a) La performance financière de l'entreprise.
- b) Le degré d'intégration des activités de l'entreprise.
- c) La performance commerciale de l'entreprise.
- d) Les trois réponses précédentes sont fausses.
Question 20 : Le modèle organisationnel de Max Weber repose sur le ou les principe(s) suivants :
- a) La division du travail.
- b) La structure hiérarchique.
- c) La communication verticale.
- d) L'information écrite.
Question 21 : On parle de « compte de l'exploitant » dans le cas :
- a) D'une SA.
- b) D'une SARL à associé unique.
- c) D'une entreprise individuelle.
- d) Les trois réponses précédentes sont fausses.
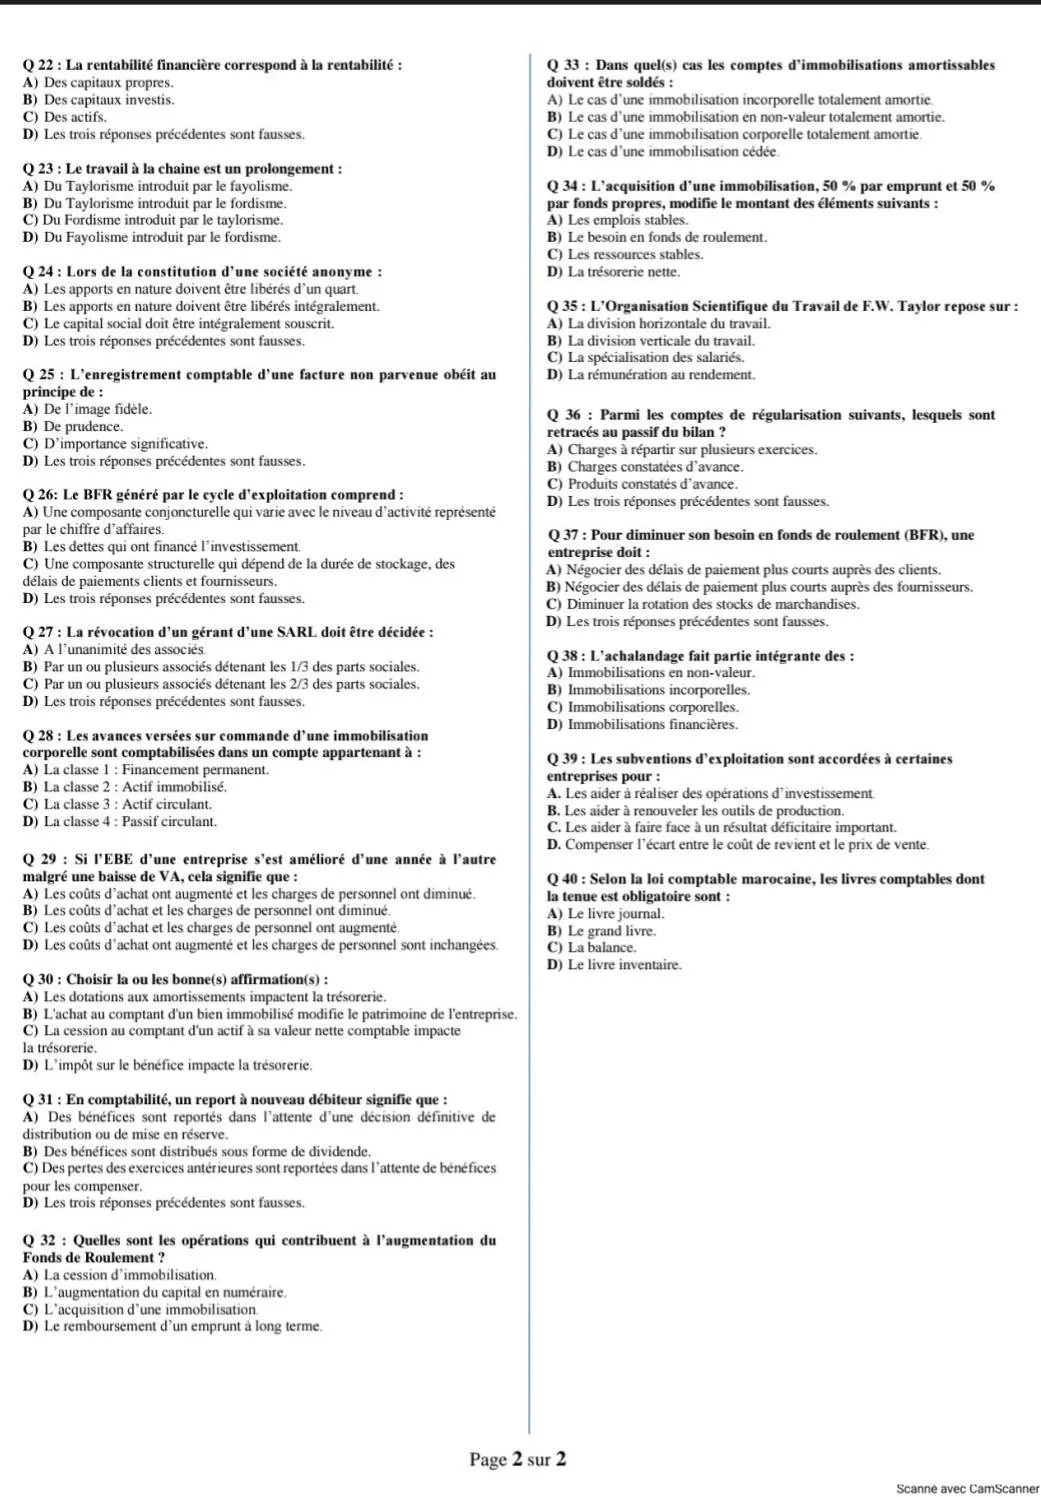
Question 22 : La rentabilité financière correspond à la rentabilité :
- a) Des capitaux propres.
- b) Des capitaux investis.
- c) Des actifs.
- d) Les trois réponses précédentes sont fausses.
Question 23 : Le travail à la chaîne est un prolongement :
- a) Du Taylorisme introduit par le fayolisme.
- b) Du Taylorisme introduit par le fordisme.
- c) Du Fordisme introduit par le taylorisme.
- d) Du Fayolisme introduit par le fordisme.
Question 24 : Lors de la constitution d'une société anonyme :
- a) Les apports en nature doivent être libérés d'un quart.
- b) Les apports en nature doivent être libérés intégralement.
- c) Le capital social doit être intégralement souscrit.
- d) Les trois réponses précédentes sont fausses.
Question 25 : L'enregistrement comptable d'une facture non parvenue obéit au principe de :
- a) De l'image fidèle.
- b) De prudence.
- c) D'importance significative.
- d) Les trois réponses précédentes sont fausses.
Question 26 : Le BFR généré par le cycle d'exploitation comprend :
- a) Une composante conjoncturelle qui varie avec le niveau d'activité représenté par le chiffre d'affaires.
- b) Les dettes qui ont financé l'investissement.
- c) Une composante structurelle qui dépend de la durée de stockage, des délais de paiements clients et fournisseurs.
- d) Les trois réponses précédentes sont fausses.
Question 27 : La révocation d'un gérant d'une SARL doit être décidée :
- a) À l'unanimité des associés.
- b) Par un ou plusieurs associés détenant les 1/3 des parts sociales.
- c) Par un ou plusieurs associés détenant les 2/3 des parts sociales.
- d) Les trois réponses précédentes sont fausses.
Question 28 : Les avances versées sur commande d'une immobilisation corporelle sont comptabilisées dans un compte appartenant à :
- a) La classe 1 : Financement permanent.
- b) La classe 2 : Actif immobilisé.
- c) La classe 3 : Actif circulant.
- d) La classe 4 : Passif circulant.
Question 29 : Si l'EBE d'une entreprise s'est amélioré d'une année à l'autre malgré une baisse de VA, cela signifie que :
- a) Les coûts d'achat ont augmenté et les charges de personnel ont diminué.
- b) Les coûts d'achat et les charges de personnel ont diminué.
- c) Les coûts d'achat et les charges de personnel ont augmenté.
- d) Les coûts d'achat ont augmenté et les charges de personnel sont inchangées.
Question 30 : Choisir la ou les bonne(s) affirmation(s) :
- a) Les dotations aux amortissements impactent la trésorerie.
- b) L'achat au comptant d'un bien immobilisé modifie le patrimoine de l'entreprise.
- c) La cession au comptant d'un actif à sa valeur nette comptable impacte la trésorerie.
- d) L'impôt sur le bénéfice impacte la trésorerie.
Question 31 : En comptabilité, un report à nouveau débiteur signifie que :
- a) Des bénéfices sont reportés dans l'attente d'une décision définitive de distribution ou de mise en réserve.
- b) Des bénéfices sont distribués sous forme de dividende.
- c) Des pertes des exercices antérieures sont reportées dans l'attente de bénéfices pour les compenser.
- d) Les trois réponses précédentes sont fausses.
Question 32 : Quelles sont les opérations qui contribuent à l'augmentation du Fonds de Roulement ?
- a) La cession d'immobilisation.
- b) L'augmentation du capital en numéraire.
- c) L'acquisition d'une immobilisation.
- d) Le remboursement d'un emprunt à long terme.
Question 33 : Dans quel(s) cas les comptes d'immobilisations amortissables doivent être soldés :
- a) Le cas d'une immobilisation incorporelle totalement amortie.
- b) Le cas d'une immobilisation en non-valeur totalement amortie.
- c) Le cas d'une immobilisation corporelle totalement amortie.
- d) Le cas d'une immobilisation cédée.
Question 34 : L'acquisition d'une immobilisation, 50 % par emprunt et 50 % par fonds propres, modifie le montant des éléments suivants :
- a) Les emplois stables.
- b) Le besoin en fonds de roulement.
- c) Les ressources stables.
- d) La trésorerie nette.
Question 35 : L'Organisation Scientifique du Travail de F.W. Taylor repose sur :
- a) La division horizontale du travail.
- b) La division verticale du travail.
- c) La spécialisation des salariés.
- d) La rémunération au rendement.
Question 36 : Parmi les comptes de régularisation suivants, lesquels sont retracés au passif du bilan ?
- a) Charges à répartir sur plusieurs exercices.
- b) Charges constatées d'avance.
- c) Produits constatés d'avance.
- d) Les trois réponses précédentes sont fausses.
Question 37 : Pour diminuer son besoin en fonds de roulement (BFR), une entreprise doit :
- a) Négocier des délais de paiement plus courts auprès des clients.
- b) Négocier des délais de paiement plus courts auprès des fournisseurs.
- c) Diminuer la rotation des stocks de marchandises.
- d) Les trois réponses précédentes sont fausses.
Question 38 : L'achalandage fait partie intégrante des :
- a) Immobilisations en non-valeur.
- b) Immobilisations incorporelles.
- c) Immobilisations corporelles.
- d) Immobilisations financières.
Question 39 : Les subventions d'exploitation sont accordées à certaines entreprises pour :
- a) Les aider à réaliser des opérations d'investissement.
- b) Les aider à renouveler les outils de production.
- c) Les aider à faire face à un résultat déficitaire important.
- d) Compenser l'écart entre le coût de revient et le prix de vente.
Question 40 : Selon la loi comptable marocaine, les livres comptables dont la tenue est obligatoire sont :
- a) Le livre journal.
- b) Le grand livre.
- c) La balance.
- d) Le livre inventaire.
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aït Melloul (Université Ibn Zohr). Aucune grille officielle n'a été publiée : les réponses ci-dessous s'appuient sur le CGNC, la loi 9-88, les lois 17-95 (SA) et 5-96 (SARL) et les cours de S1-S4. Vérifie avant de t'y fier.
Plusieurs réponses peuvent être justes pour une même question : une grille n'est juste que si elle coche exactement les bonnes lettres. Barème : 0,5 point par question (20 points au total).
Comptabilité générale et droit comptable
| Q | Réponse | Justification |
|---|---|---|
| 1 | C | Le droit comptable marocain repose sur la loi 9-88 relative aux obligations comptables des commerçants et sur le CGNC. La loi 5-96 régit les SARL/SNC, la loi 24-86 instituait l'IS, la loi 30-85 la TVA (aujourd'hui intégrées au CGI). |
| 5 | D | A faux : une provision est réversible (elle peut être reprise). B faux : la dotation aux amortissements est une charge non décaissable. C faux : l'amortissement constate une dépréciation irréversible ; c'est la provision qui traduit une perte de valeur probable, donc provisoire. |
| 7 | A et C | Variation de stock = SI − SF > 0 : elle s'ajoute aux achats consommés, donc les charges d'exploitation augmentent et le résultat d'exploitation diminue. |
| 9 | C | L'inventaire extra-comptable (physique) recense et évalue réellement les éléments du patrimoine pour contrôler son évolution et la comparer aux soldes comptables. Passer les régularisations et calculer amortissements et provisions relèvent de l'inventaire comptable (A, B). |
| 11 | A et C | La vente à crédit est un produit et les agios une charge financière : les deux touchent le résultat. Le remboursement du capital d'un emprunt (compte 1481) et la TVA récupérable (compte 3455) sont des opérations de bilan. |
| 13 | C | Les titres de participation (immobilisation financière) ne s'amortissent pas ; ils peuvent seulement être provisionnés. Constructions, frais de constitution (non-valeurs, 5 ans au plus) et frais de R&D s'amortissent. |
| 16 | D | La subvention d'équilibre est un produit non courant (compte 756, rubrique 75). La rubrique 71 contient la subvention d'exploitation (716), la rubrique 13 les subventions d'investissement (1311). |
| 18 | C | L'annuité se décompose en amortissement du capital (débit 1481, bilan) et intérêts (débit 6311, CPC). |
| 21 | C | Le compte 1115 « Compte de l'exploitant » n'existe que dans l'entreprise individuelle (apports et retraits personnels de l'exploitant). |
| 25 | D | Une facture non parvenue est enregistrée en « fournisseurs – factures non parvenues » (4417) selon le principe de spécialisation (indépendance) des exercices : la charge est rattachée à l'exercice qui l'a consommée. Aucune des trois propositions ne le cite. Certains correcteurs acceptent B (prudence), puisqu'une charge probable doit être constatée ; la réponse la plus rigoureuse reste D. |
| 28 | B | Les avances et acomptes versés sur commandes d'immobilisations corporelles figurent dans la rubrique 239 « Immobilisations corporelles en cours », donc en classe 2. |
| 31 | C | Un report à nouveau débiteur (compte 1169) correspond aux pertes antérieures non encore compensées. Le report à nouveau créditeur (1161) correspond à A. |
| 33 | B et D | Les non-valeurs totalement amorties sont soldées (sorties de l'actif). Une immobilisation cédée est également sortie du bilan. Une immobilisation incorporelle ou corporelle totalement amortie reste à l'actif tant qu'elle est détenue. |
| 36 | C | Les produits constatés d'avance (4491) sont au passif. Les charges constatées d'avance (3491) et les charges à répartir (212) sont à l'actif. |
| 38 | B | L'achalandage (clientèle) est un élément du fonds commercial (2230), donc une immobilisation incorporelle. |
| 40 | A, B et D | La loi 9-88 impose le livre-journal, le grand-livre et le livre d'inventaire. La balance est un document de contrôle, pas un livre obligatoire. |
Analyse financière et gestion
| Q | Réponse | Justification |
|---|---|---|
| 4 | C | La liquidité est la capacité de l'entreprise à honorer ses engagements à court terme avec son actif circulant. A décrit plutôt la solvabilité. |
| 6 | B | FR = financement permanent − actif immobilisé : c'est l'excédent de ressources stables qui reste une fois les investissements (emplois stables) financés. Il sert ensuite à financer le BFR. C n'est juste que si l'on lit « emplois » comme « emplois stables ». |
| 12 | B et D | Charges de personnel −100 000, autres charges externes +60 000. La VA baisse de 60 000 (les consommations augmentent). L'EBE monte de 100 000 − 60 000 = +40 000, tout comme le résultat d'exploitation. Les indemnités de départ des 20 salariés feraient plutôt augmenter les charges non courantes. |
| 15 | A, B, C et D | EBE = VA + subventions d'exploitation − impôts et taxes − charges de personnel. La production stockée et la marge brute augmentent la VA, la baisse des autres charges externes aussi. La baisse des charges de personnel augmente directement l'EBE. |
| 17 | B et C | Retraiter la redevance de crédit-bail la retire des consommations (VA et EBE augmentent). On la remplace par une dotation (charge d'exploitation) et des intérêts (charge financière) : le résultat financier diminue et le résultat d'exploitation augmente de la part « intérêts ». |
| 19 | B | Le ratio VA / CA mesure le degré d'intégration : plus il est élevé, plus l'entreprise réalise elle-même sa production. |
| 22 | A | Rentabilité financière = résultat net / capitaux propres. La rentabilité des capitaux investis est la rentabilité économique. |
| 26 | A et C | Le BFR d'exploitation dépend des délais (stockage, clients, fournisseurs), qui en forment la composante structurelle (en jours de CA), et varie avec le niveau d'activité, qui en forme la composante conjoncturelle. Les dettes d'investissement n'en font pas partie. |
| 29 | A | EBE = VA − impôts et taxes − charges de personnel. Pour que l'EBE monte alors que la VA baisse, il faut que les charges de personnel aient diminué. La baisse de VA s'explique par la hausse des consommations (coûts d'achat). |
| 30 | C et D | A faux : une dotation ne se décaisse pas. B faux : l'achat au comptant change la composition de l'actif (immobilisation +, banque −) mais pas le patrimoine net. C juste : la cession au comptant fait entrer de la trésorerie. D juste : l'IS se paie. |
| 32 | A et B | FR = capitaux permanents − actif immobilisé. Une cession diminue l'actif immobilisé, une augmentation de capital accroît les capitaux permanents. Une acquisition ou un remboursement d'emprunt réduisent le FR. |
| 34 | A, C et D | L'immobilisation augmente les emplois stables. La part empruntée augmente les ressources stables. La part payée sur les fonds propres disponibles sort de la trésorerie. Le BFR (cycle d'exploitation) ne bouge pas. Si « fonds propres » désigne une augmentation de capital nouvelle, la trésorerie reste inchangée et seules A et C sont justes. |
| 37 | A | Raccourcir le crédit clients réduit les créances, donc le BFR. Raccourcir le crédit fournisseurs (B) ou ralentir la rotation des stocks (C) l'augmente. |
| 39 | D | La subvention d'exploitation compense une insuffisance de prix (prix de vente imposé inférieur au coût de revient). A et B relèvent de la subvention d'investissement, C de la subvention d'équilibre. |
Comptabilité analytique
| Q | Réponse | Justification |
|---|---|---|
| 2 | B et D | La comptabilité analytique reclasse les charges par destination (produits, centres, fonctions) et sert à décider, avec une vision orientée vers le présent et l'avenir. La comptabilité générale classe par nature et regarde le passé. |
| 10 | D | L'unité d'œuvre est l'unité physique qui mesure l'activité d'un centre principal, retenue parce qu'on suppose un lien de cause à effet entre les charges du centre et la production. B décrit mal le coût de l'unité d'œuvre (total du centre / nombre d'UO). |
Droit des sociétés et régimes
| Q | Réponse | Justification |
|---|---|---|
| 8 | A et B | Loi 17-95 : la SA n'admet que des apports en numéraire et en nature. L'apport en industrie y est interdit (il est admis dans la SNC et, sous conditions, dans la SARL). |
| 14 | D | Loi 114-13 : l'auto-entrepreneur est une personne physique exerçant à titre individuel une activité industrielle, commerciale, artisanale ou de services, sous plafonds de chiffre d'affaires. Les personnes morales et les professions libérales réglementées en sont exclues. |
| 24 | B et C | Loi 17-95 : le capital doit être intégralement souscrit, les apports en nature intégralement libérés, et les apports en numéraire libérés d'au moins un quart. A est donc faux. |
| 27 | D | Loi 5-96 : le gérant de SARL est révocable par décision des associés représentant plus de la moitié des parts sociales (ou en justice pour cause légitime). Ni l'unanimité, ni un tiers, ni deux tiers ne sont exigés. |
Management
| Q | Réponse | Justification |
|---|---|---|
| 3 | A | Fayol (1916) résume la fonction administrative en « prévoir, organiser, commander, coordonner, contrôler » (POCCC). |
| 20 | A, B, C et D | La bureaucratie wébérienne repose sur la division du travail, une hiérarchie stricte, des règles et procédures écrites et l'impersonnalité. La communication y suit la ligne hiérarchique, donc elle est verticale. |
| 23 | B | Le travail à la chaîne (Ford, 1913) prolonge l'organisation scientifique du travail de Taylor : c'est le taylorisme, introduit par le fordisme dans l'usine. |
| 35 | A, B, C et D | L'OST repose sur la division horizontale (tâches parcellisées) et la division verticale (conception séparée de l'exécution), la spécialisation des ouvriers et le salaire au rendement. |
À retenir pour ce concours
- Le sujet mélange comptabilité générale (≈ 40 %), analyse financière (≈ 35 %), droit des sociétés et management. Aucune question de calcul lourd : le programme est celui du DEUG, S1 à S4.
- Il y a jusqu'à quatre bonnes réponses par question : lis chaque proposition comme un vrai/faux indépendant avant de cocher.
- Les pièges classiques sont le signe de la variation de stock, la différence entre VA et EBE, et ce qui touche la trésorerie par opposition au résultat.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Parcours d'excellence Comptabilité Contrôle Audit (CCA) à FSJES Ait Melloul (Ibn Zohr) (2023) ?
Les épreuves portent sur : Comptabilité Générale, Analyse Financière, Comptabilité Analytique, Droit des Sociétés, Management.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 3/5 sur notre échelle, à titre indicatif.