Licence « parcours d'excellence » Comptabilité, Contrôle et Audit - CCA
Sujet officiel du concours de la FSJES Souissi (Rabat), session 2024.
Matières : Comptabilité Générale, Analyse Financière, Choix d'Investissement, Économie Générale, Contrôle de Gestion, Anglais
Énoncé
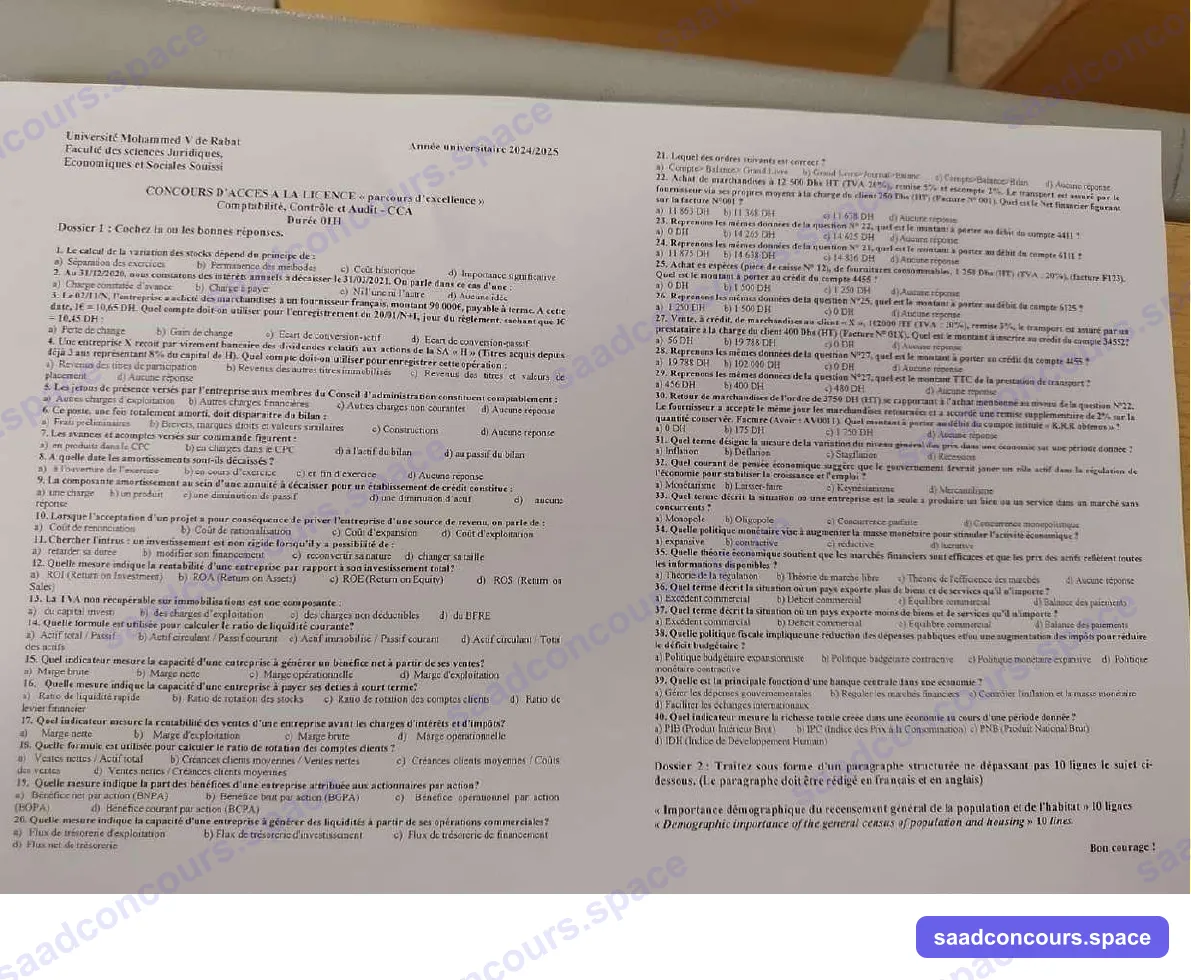
Université Mohammed V de Rabat — Faculté des Sciences Juridiques, Économiques et Sociales Souissi
Concours d'accès à la Licence « parcours d'excellence » — Comptabilité, Contrôle et Audit - CCA — Année universitaire 2024/2025
Durée : 01H
Dossier 1 : Cochez la ou les bonnes réponses.
1. Le calcul de la variation des stocks dépend du principe de :
- a) Séparation des exercices
- b) Permanence des méthodes
- c) Coût historique
- d) Importance significative
2. Au 31/12/2020, nous constatons des intérêts annuels à décaisser le 31/03/2021. On parle dans ce cas d'une :
- a) Charge constatée d'avance
- b) Charge à payer
- c) Ni l'une ni l'autre
- d) Aucune idée
3. Le 02/11/N, l'entreprise a acheté des marchandises à un fournisseur français, montant 90 000€, payable à terme. A cette date, 1€ = 10,65 DH. Quel compte doit-on utiliser pour l'enregistrement du 20/01/N+1, jour du règlement, sachant que 1€ = 10,45 DH :
- a) Perte de change
- b) Gain de change
- c) Ecart de conversion-actif
- d) Ecart de conversion-passif
4. Une entreprise X reçoit par virement bancaire des dividendes relatifs aux actions de la SA « H » (Titres acquis depuis déjà 3 ans représentant 8% du capital de H). Quel compte doit-on utiliser pour enregistrer cette opération :
- a) Revenus des titres de participation
- b) Revenus des autres titres immobilisés
- c) Revenus des titres et valeurs de placement
- d) Aucune réponse
5. Les jetons de présence versés par l'entreprise aux membres du Conseil d'administration constituent comptablement :
- a) Autres charges d'exploitation
- b) Autres charges financières
- c) Autres charges non courantes
- d) Aucune réponse
6. Ce poste, une fois totalement amorti, doit disparaître du bilan :
- a) Frais préliminaires
- b) Brevets, marques droits et valeurs similaires
- c) Constructions
- d) Aucune réponse
7. Les avances et acomptes versés sur commande figurent :
- a) en produits dans le CPC
- b) en charges dans le CPC
- c) à l'actif du bilan
- d) au passif du bilan
8. A quelle date les amortissements sont-ils décaissés ?
- a) à l'ouverture de l'exercice
- b) en cours d'exercice
- c) en fin d'exercice
- d) Aucune réponse
9. La composante amortissement au sein d'une annuité à décaisser pour un établissement de crédit constitue :
- a) une charge
- b) un produit
- c) une diminution de passif
- d) une diminution d'actif
10. Lorsque l'acceptation d'un projet a pour conséquence de priver l'entreprise d'une source de revenu, on parle de :
- a) Coût de renonciation
- b) Coût de rationalisation
- c) Coût d'expansion
- d) Coût d'exploitation
11. Chercher l'intrus : un investissement est non rigide lorsqu'il y a possibilité de :
- a) retarder sa durée
- b) modifier son financement
- c) reconvertir sa nature
- d) changer sa taille
12. Quelle mesure indique la rentabilité d'une entreprise par rapport à son investissement total?
- a) ROI (Return on Investment)
- b) ROA (Return on Assets)
- c) ROE (Return on Equity)
- d) ROS (Return on Sales)
13. La TVA non récupérable sur immobilisations est une composante :
- a) du capital investi
- b) des charges d'exploitation
- c) des charges non déductibles
- d) du BFRE
14. Quelle formule est utilisée pour calculer le ratio de liquidité courante?
- a) Actif total / Passif
- b) Actif circulant / Passif courant
- c) Actif immobilisé / Passif courant
- d) Actif circulant / Total des actifs
15. Quel indicateur mesure la capacité d'une entreprise à générer un bénéfice net à partir de ses ventes?
- a) Marge brute
- b) Marge nette
- c) Marge opérationnelle
- d) Marge d'exploitation
16. Quelle mesure indique la capacité d'une entreprise à payer ses dettes à court terme?
- a) Ratio de liquidité rapide
- b) Ratio de rotation des stocks
- c) Ratio de rotation des comptes clients
- d) Ratio de levier financier
17. Quel indicateur mesure la rentabilité des ventes d'une entreprise avant les charges d'intérêts et d'impôts?
- a) Marge nette
- b) Marge d'exploitation
- c) Marge brute
- d) Marge opérationnelle
18. Quelle formule est utilisée pour calculer le ratio de rotation des comptes clients ?
- a) Ventes nettes / Actif total
- b) Créances clients moyennes / Ventes nettes
- c) Créances clients moyennes / Coûts des ventes
- d) Ventes nettes / Créances clients moyennes
19. Quelle mesure indique la part des bénéfices d'une entreprise attribuée aux actionnaires par action?
- a) Bénéfice net par action (BNPA)
- b) Bénéfice brut par action (BGPA)
- c) Bénéfice opérationnel par action (BOPA)
- d) Bénéfice courant par action (BCPA)
20. Quelle mesure indique la capacité d'une entreprise à générer des liquidités à partir de ses opérations commerciales?
- a) Flux de trésorerie d'exploitation
- b) Flux de trésorerie d'investissement
- c) Flux de trésorerie de financement
- d) Flux net de trésorerie
21. Lequel des ordres suivants est correct ?
- a) Compte> Balance> Grand Livre
- b) Grand Livre>Journal>Balance
- c) Compte>Balance>Bilan
- d) Aucune réponse
22. Achat de marchandises à 12 500 Dhs HT (TVA 20%), remise 5% et escompte 2%. Le transport est assuré par le fournisseur via ses propres moyens à la charge du client 250 Dhs (HT) (Facture N° 001). Quel est le Net financier figurant sur la facture N°001 ?
- a) 11 863 DH
- b) 11 368 DH
- c) 11 638 DH
- d) Aucune réponse
23. Reprenons les mêmes données de la question N° 22, quel est le montant à porter au débit du compte 4411 ?
- a) 0 DH
- b) 14 265 DH
- c) 14 625 DH
- d) Aucune réponse
24. Reprenons les mêmes données de la question N° 22, quel est le montant à porter au débit du compte 6111 ?
- a) 11 875 DH
- b) 14 638 DH
- c) 14 836 DH
- d) Aucune réponse
25. Achat en espèces (pièce de caisse N° 12), de fournitures consommables, 1 250 Dhs (HT) (TVA : 20%), (facture F123). Quel est le montant à porter au crédit du compte 4455 ?
- a) 0 DH
- b) 1 500 DH
- c) 1 250 DH
- d) Aucune réponse
26. Reprenons les mêmes données de la question N°25, quel est le montant à porter au débit du compte 6125 ?
- a) 1 250 DH
- b) 1 500 DH
- c) 0 DH
- d) Aucune réponse
27. Vente, à crédit, de marchandises au client « X », 102000 HT (TVA : 20%), remise 3%, le transport est assuré par un prestataire à la charge du client 400 Dhs (HT) (Facture N° 01X). Quel est le montant à inscrire au crédit du compte 34552?
- a) 56 DH
- b) 19 788 DH
- c) 0 DH
- d) Aucune réponse
28. Reprenons les mêmes données de la question N°27, quel est le montant à porter au crédit du compte 4455 ?
- a) 19 788 DH
- b) 102 000 DH
- c) 0 DH
- d) Aucune réponse
29. Reprenons les mêmes données de la question N°27, quel est le montant TTC de la prestation de transport ?
- a) 456 DH
- b) 400 DH
- c) 480 DH
- d) Aucune réponse
30. Retour de marchandises de l'ordre de 3750 DH (HT) se rapportant à l'achat mentionné au niveau de la question N°22. Le fournisseur a accepté le même jour les marchandises retournées et a accordé une remise supplémentaire de 2% sur la quantité conservée. Facture (Avoir : AV0011). Quel montant à porter au débit du compte intitulé « R.R.R obtenus » ?
- a) 0 DH
- b) 175 DH
- c) 1 750 DH
- d) Aucune réponse
31. Quel terme désigne la mesure de la variation du niveau général des prix dans une économie sur une période donnée ?
- a) Inflation
- b) Déflation
- c) Stagflation
- d) Récession
32. Quel courant de pensée économique suggère que le gouvernement devrait jouer un rôle actif dans la régulation de l'économie pour stabiliser la croissance et l'emploi ?
- a) Monétarisme
- b) Laisser-faire
- c) Keynésianisme
- d) Mercantilisme
33. Quel terme décrit la situation où une entreprise est la seule à produire un bien ou un service dans un marché sans concurrents ?
- a) Monopole
- b) Oligopole
- c) Concurrence parfaite
- d) Concurrence monopolistique
34. Quelle politique monétaire vise à augmenter la masse monétaire pour stimuler l'activité économique ?
- a) expansive
- b) contractive
- c) réductive
- d) lucrative
35. Quelle théorie économique soutient que les marchés financiers sont efficaces et que les prix des actifs reflètent toutes les informations disponibles ?
- a) Théorie de la régulation
- b) Théorie du marché libre
- c) Théorie de l'efficience des marchés
- d) Aucune réponse
36. Quel terme décrit la situation où un pays exporte plus de biens et de services qu'il n'importe ?
- a) Excédent commercial
- b) Déficit commercial
- c) Equilibre commercial
- d) Balance des paiements
37. Quel terme décrit la situation où un pays exporte moins de biens et de services qu'il n'importe ?
- a) Excédent commercial
- b) Déficit commercial
- c) Equilibre commercial
- d) Balance des paiements
38. Quelle politique fiscale implique une réduction des dépenses publiques et/ou une augmentation des impôts pour réduire le déficit budgétaire ?
- a) Politique budgétaire expansionniste
- b) Politique budgétaire contractive
- c) Politique monétaire expansive
- d) Politique monétaire contractive
39. Quelle est la principale fonction d'une banque centrale dans une économie ?
- a) Gérer les dépenses gouvernementales
- b) Réguler les marchés financiers
- c) Contrôler l'inflation et la masse monétaire
- d) Faciliter les échanges internationaux
40. Quel indicateur mesure la richesse totale créée dans une économie au cours d'une période donnée ?
- a) PIB (Produit Intérieur Brut)
- b) IPC (Indice des Prix à la Consommation)
- c) PNB (Produit National Brut)
- d) IDH (Indice de Développement Humain)
Dossier 2 : Traitez sous forme d'un paragraphe structuré ne dépassant pas 10 lignes le sujet ci-dessous. (Le paragraphe doit être rédigé en français et en anglais)
« Importance démographique du recensement général de la population et de l'habitat » 10 lignes
« Demographic importance of the general census of population and housing » 10 lines
Bon courage !
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Souissi (Université Mohammed V de Rabat). Aucune grille officielle n'a été publiée. Chaque calcul a été refait.
Une ou plusieurs bonnes réponses par question (« Cochez la ou les bonnes réponses ») : 40 QCM et un paragraphe bilingue en une heure. Plusieurs questions sont des pièges : la Q 8 (un amortissement n'est jamais décaissé) et les Q 23, 25, 27 et 30, qui demandent le montant porté au débit (ou au crédit) d'un compte qui ne fonctionne pas dans ce sens pour l'opération. La bonne réponse est alors 0.
Les questions 1 à 35 et 38 à 40 sont identiques à celles de la session 2023-2024 (voir la fiche « Licence d'excellence CCA, FSJES Souissi 2023 ») : la faculté a recyclé son sujet. Seuls changent les questions 36 et 37 (commerce extérieur) et le dossier 2, désormais à rédiger en français et en anglais.
Dossier 1 — Comptabilité générale (Q 1 à Q 9)
| Q | Réponse | Justification |
|---|---|---|
| 1 | a | La variation de stock (SI − SF) sert à ne rattacher à l'exercice que les achats consommés : c'est l'application de l'indépendance (séparation) des exercices. La permanence des méthodes (b) joue sur l'évaluation des stocks (CMUP, FIFO), pas sur le principe de leur variation. |
| 2 | b | Les intérêts courus en 2020, payés en 2021, sont une charge à payer (intérêts courus et non échus, compte 4493). Une charge constatée d'avance est l'inverse : payée en N, consommée en N+1. |
| 3 | b | Dette enregistrée à $90\,000 \times 10{,}65 = 958\,500$ DH, réglée $90\,000 \times 10{,}45 = 940\,500$ DH : l'entreprise paie 18 000 DH de moins, c'est un gain de change (7331). Les écarts de conversion (c, d) ne se constatent qu'à l'inventaire du 31/12, pas au règlement. |
| 4 | b | Avec 8 % du capital, la participation ne donne en principe ni contrôle ni influence notable : les titres sont des autres titres immobilisés (détention durable de 3 ans, ce qui exclut les titres de placement). Dividende : 7325 Revenus des titres immobilisés. À vérifier, notamment selon l'intention de détention : si la société juge cette participation utile à son activité, le CGNC admet le classement en titres de participation (a). |
| 5 | a | Les jetons de présence se comptabilisent en 6181 « Jetons de présence », dans les autres charges d'exploitation (618). |
| 6 | a | Les frais préliminaires (immobilisations en non-valeur) n'ont pas de valeur réelle : une fois amortis (5 ans au plus), ils sont soldés et disparaissent du bilan. Brevets et constructions restent à l'actif tant qu'ils existent, même totalement amortis. |
| 7 | c | Les avances versées sont des créances sur le fournisseur : 3411 Fournisseurs débiteurs, avances et acomptes (ou 2391 / 2393 pour une immobilisation), à l'actif. |
| 8 | d | Question piège : un amortissement n'est jamais décaissé. C'est une charge calculée, sans sortie de trésorerie (d'où son ajout dans le calcul de la CAF). La dotation est passée en fin d'exercice (c), mais rien n'est payé. |
| 9 | c | Annuité = intérêts (charge financière) + amortissement du capital. La part d'amortissement rembourse la dette : diminution du passif (débit 1481 Emprunts auprès des établissements de crédit). |
Gestion financière et choix d'investissement (Q 10 à Q 20)
| Q | Réponse | Justification |
|---|---|---|
| 10 | a | Le revenu sacrifié en acceptant un projet est un coût d'opportunité (de renonciation). |
| 11 | b | La flexibilité (non-rigidité) d'un investissement tient aux options réelles : le différer, l'agrandir ou réduire (taille), le reconvertir. Le mode de financement ne rend pas l'investissement lui-même plus ou moins rigide : c'est l'intrus. |
| 12 | a | Le ROI rapporte le résultat au capital investi. Le ROA (b), qui rapporte le résultat à l'actif total, est très proche et peut aussi être accepté. Le ROE (c) mesure la rentabilité des capitaux propres, le ROS (d) la rentabilité des ventes. |
| 13 | a | Une TVA non récupérable s'ajoute au coût d'acquisition de l'immobilisation : elle fait partie du capital investi et s'amortit avec le bien. |
| 14 | b | Liquidité générale (courante) $= \dfrac{\text{Actif circulant}}{\text{Passif circulant}}$. |
| 15 | b | Marge nette $= \dfrac{\text{Résultat net}}{\text{Chiffre d'affaires}}$. |
| 16 | a | La liquidité réduite (rapide), $\dfrac{\text{Actif circulant} - \text{Stocks}}{\text{Passif circulant}}$, mesure la capacité à payer les dettes à court terme. |
| 17 | b et d | Résultat avant intérêts et impôts (EBIT) rapporté au CA : marge d'exploitation, aussi appelée marge opérationnelle. Les deux désignent le même indicateur. |
| 18 | d | Rotation des créances clients $= \dfrac{\text{Ventes nettes}}{\text{Créances clients moyennes}}$. La formule b, inversée, donne une durée (× 360 jours). |
| 19 | a | BNPA $= \dfrac{\text{Résultat net}}{\text{Nombre d'actions}}$. |
| 20 | a | Les flux de trésorerie d'exploitation (activité) mesurent la trésorerie générée par l'activité courante. |
Opérations courantes (Q 21 à Q 30)
Q 21 — c. Le cycle comptable va du journal au grand livre (les comptes), puis à la balance, puis aux états de synthèse (bilan, CPC). a et b inversent des étapes.
Q 22 — c. 11 638 DH
| Élément | Montant |
|---|---|
| Brut HT | 12 500,00 |
| Remise 5 % | − 625,00 |
| Net commercial | 11 875,00 |
| Escompte 2 % | − 237,50 |
| Net financier | 11 637,50 |
Arrondi à 11 638 DH. Le port (250 HT) s'ajoute ensuite et ne fait pas partie du net financier.
Q 23 — a. 0 DH. À l'achat, le compte 4411 Fournisseurs est crédité (du TTC) ; il ne sera débité qu'au règlement.
Q 24 — a. 11 875 DH. Les achats se comptabilisent au net commercial (les remises sur facture ne s'enregistrent pas). L'escompte va en 7386 Escomptes obtenus, et le port en 6142 Transports.
Q 25 — a. 0 DH. Le 4455 « État, TVA facturée » enregistre la TVA sur les ventes. Un achat fait jouer le 34552 « État, TVA récupérable sur les charges » (au débit).
Q 26 — a. 1 250 DH. Les fournitures consommables non stockées se débitent au HT en 6125 Achats non stockés de matières et fournitures (la TVA de 250 DH en 34552).
Q 27 — c. 0 DH. Sur une facture de vente, le 34552 (TVA récupérable sur les charges) ne fonctionne pas. Le transport, à la charge du client, est refacturé pour son coût exact (débours).
Q 28 — a. 19 788 DH.
- Net commercial $= 102\,000 \times 97\,\% = 98\,940$.
- TVA facturée $= 98\,940 \times 20\,\% = 19\,788$.
- Le transport refacturé à l'identique (débours) n'entre pas dans la base de TVA du vendeur.
Si l'on traitait le transport comme un port facturé (71276), la TVA à 20 % serait de $(98\,940 + 400) \times 20\,\% = 19\,868$, valeur non proposée : le sujet retient donc bien le débours.
Q 29 — a. 456 DH. Le transport est soumis à la TVA au taux de 14 % au Maroc : $400 \times 1{,}14 = 456$. Piège : appliquer 20 % (480, c).
Q 30 — a. 0 DH. Le compte 6119 « R.R.R. obtenus sur achats » est un compte de charges soustractif : il est crédité sur l'avoir. Pour information, le montant à créditer serait :
- quantité conservée : $12\,500 - 3\,750 = 8\,750$ HT brut ;
- remise supplémentaire de 2 % sur le net commercial $8\,750 \times 95\,\% = 8\,312{,}50$ : 166,25 DH (175 DH si elle est calculée sur le brut, réponse b).
Économie générale et gestion (Q 31 à Q 40)
| Q | Réponse | Justification |
|---|---|---|
| 31 | a | L'inflation est la hausse durable du niveau général des prix, mesurée au Maroc par l'IPC du HCP. |
| 32 | c | Keynes : l'État intervient (politique budgétaire et monétaire) pour soutenir la demande et l'emploi. |
| 33 | a | Un seul offreur face à de nombreux demandeurs : monopole. |
| 34 | a | Politique monétaire expansive : baisse du taux directeur, hausse de la liquidité. |
| 35 | c | Hypothèse d'efficience des marchés (Fama, 1970). |
| 36 | a | Exportations supérieures aux importations : excédent commercial (solde positif de la balance commerciale). La balance des paiements (d) est le document qui enregistre tous ces flux, pas une situation. |
| 37 | b | Exportations inférieures aux importations : déficit commercial, situation structurelle du Maroc (taux de couverture de l'ordre de 60 % ces dernières années). |
| 38 | b | Moins de dépenses ou plus d'impôts : politique budgétaire restrictive (contractive). |
| 39 | c | Mission principale d'une banque centrale (pour Bank Al-Maghrib : loi 40-17) : stabilité des prix, par la conduite de la politique monétaire. |
| 40 | a | Le PIB mesure la richesse créée sur le territoire pendant une période. Le PNB (c) mesure celle des résidents : il ajoute les revenus reçus du reste du monde et retire ceux qui lui sont versés. |
Dossier 2 — Paragraphe bilingue (10 lignes en français, 10 lignes en anglais)
Le sujet tombe l'année même du RGPH 2024, réalisé par le Haut-Commissariat au Plan (HCP) en septembre 2024. Il attend un paragraphe structuré, pas une dissertation : définition, apports, conclusion, puis la même idée en anglais (une vraie rédaction, pas une traduction mot à mot).
Idées à mobiliser
- Définition : le RGPH est l'opération statistique exhaustive qui dénombre toute la population et décrit ses logements, tous les dix ans au Maroc (1960, 1971, 1982, 1994, 2004, 2014, 2024).
- Mesurer : effectif et structure de la population (âge, sexe, milieu urbain ou rural), croissance démographique, fécondité, migrations. Le RGPH 2024 a dénombré près de 36,8 millions d'habitants, avec une croissance annuelle moyenne ralentie à environ 0,85 % depuis 2014.
- Décider : il fournit la population légale (répartition des sièges et des ressources entre collectivités territoriales), oriente les politiques d'éducation, de santé, d'emploi et de logement, et sert de base de sondage aux enquêtes du HCP.
- Anticiper : vieillissement de la population, urbanisation, besoins de la protection sociale généralisée.
Exemple de paragraphe (français)
Le recensement général de la population et de l'habitat (RGPH) est l'opération qui dénombre, tous les dix ans, l'ensemble de la population et décrit ses conditions de logement. Son importance démographique est d'abord descriptive : il mesure l'effectif de la population, sa structure par âge et par sexe, sa répartition entre villes et campagnes et son évolution. Le RGPH 2024 a ainsi montré une population de près de 36,8 millions d'habitants et un net ralentissement de la croissance démographique. Il est ensuite décisionnel : il fixe la population légale des collectivités et oriente les politiques d'éducation, de santé, d'emploi et de logement. Il permet enfin d'anticiper des défis comme le vieillissement de la population et l'urbanisation rapide.
Example paragraph (English)
The general census of population and housing is a nationwide count of every resident and dwelling, carried out every ten years in Morocco by the High Commission for Planning. Its demographic importance is first descriptive: it measures the size of the population, its age and sex structure, its urban and rural distribution and its growth. The 2024 census counted about 36.8 million inhabitants and showed a clear slowdown in population growth. It is also a decision-making tool: it sets the official population of each local authority and guides public policies in education, health, employment and housing. Finally, it helps the country anticipate future challenges such as population ageing and rapid urbanisation.
Conseils
- Une heure pour 40 QCM et deux paragraphes : environ 1 minute par QCM, 20 minutes pour le dossier 2.
- Ce sujet reprend presque mot pour mot celui de l'année précédente : travailler les annales de la même faculté est ici décisif.
- Dans les questions « montant au débit / crédit du compte X », demandez-vous d'abord si le compte fonctionne dans ce sens pour l'opération : sinon, c'est 0.