Comptabilité, Contrôle de Gestion et Audit (CCA) — Master Spécialisé
Matières : Contrôle de Gestion, Audit, Droit des Sociétés, Analyse Financière, Comptabilité Générale, Fiscalité des Entreprises, Comptabilité Analytique
Énoncé
Université Ibn Zohr — Faculté des Sciences Juridiques Économiques et Sociales Ait Melloul
Épreuve du concours écrit d'accès au Master Spécialisé : Comptabilité, Contrôle de Gestion et Audit (CCA)
Année universitaire : 2023/2024 — Durée : 2H00
Aucun document n'est autorisé. Répondez aux questions sur la Grille de réponses en portant une croix au feutre noir à l'intérieur des cases correspondant aux réponses justes.
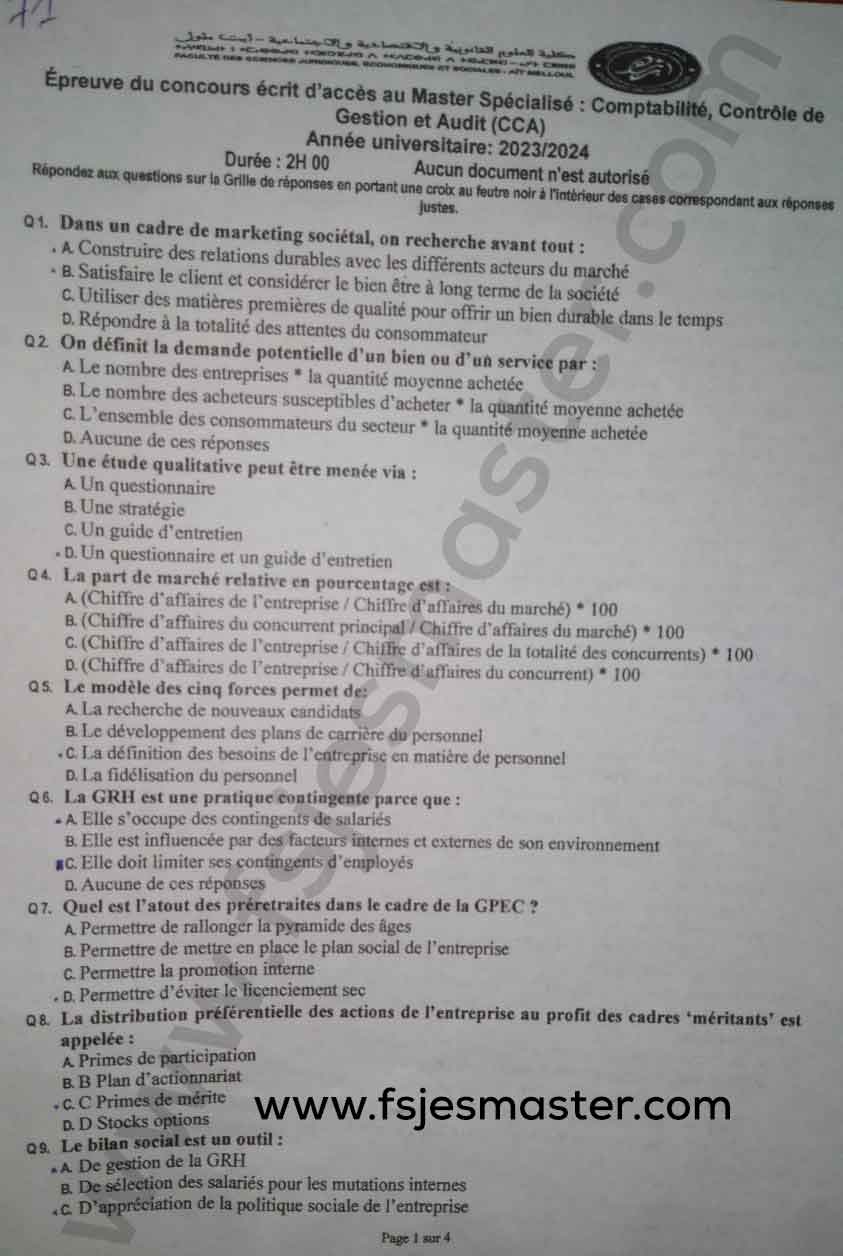
Q1. Dans un cadre de marketing sociétal, on recherche avant tout :
- a. Construire des relations durables avec les différents acteurs du marché
- b. Satisfaire le client et considérer le bien être à long terme de la société
- c. Utiliser des matières premières de qualité pour offrir un bien durable dans le temps
- d. Répondre à la totalité des attentes du consommateur
Q2. On définit la demande potentielle d'un bien ou d'un service par :
- a. Le nombre des entreprises * la quantité moyenne achetée
- b. Le nombre des acheteurs susceptibles d'acheter * la quantité moyenne achetée
- c. L'ensemble des consommateurs du secteur * la quantité moyenne achetée
- d. Aucune de ces réponses
Q3. Une étude qualitative peut être menée via :
- a. Un questionnaire
- b. Une stratégie
- c. Un guide d'entretien
- d. Un questionnaire et un guide d'entretien
Q4. La part de marché relative en pourcentage est :
- a. (Chiffre d'affaires de l'entreprise / Chiffre d'affaires du marché) * 100
- b. (Chiffre d'affaires du concurrent principal / Chiffre d'affaires du marché) * 100
- c. (Chiffre d'affaires de l'entreprise / Chiffre d'affaires de la totalité des concurrents) * 100
- d. (Chiffre d'affaires de l'entreprise / Chiffre d'affaires du concurrent) * 100
Q5. Le modèle des cinq forces permet de :
- a. La recherche de nouveaux candidats
- b. Le développement des plans de carrière du personnel
- c. La définition des besoins de l'entreprise en matière de personnel
- d. La fidélisation du personnel
Q6. La GRH est une pratique contingente parce que :
- a. Elle s'occupe des contingents de salariés
- b. Elle est influencée par des facteurs internes et externes de son environnement
- c. Elle doit limiter ses contingents d'employés
- d. Aucune de ces réponses
Q7. Quel est l'atout des préretraites dans le cadre de la GPEC ?
- a. Permettre de rallonger la pyramide des âges
- b. Permettre de mettre en place le plan social de l'entreprise
- c. Permettre la promotion interne
- d. Permettre d'éviter le licenciement sec
Q8. La distribution préférentielle des actions de l'entreprise au profit des cadres « méritants » est appelée :
- a. Primes de participation
- b. Plan d'actionnariat
- c. Primes de mérite
- d. Stock options
Q9. Le bilan social est un outil :
- a. De gestion de la GRH
- b. De sélection des salariés pour les mutations internes
- c. D'appréciation de la politique sociale de l'entreprise
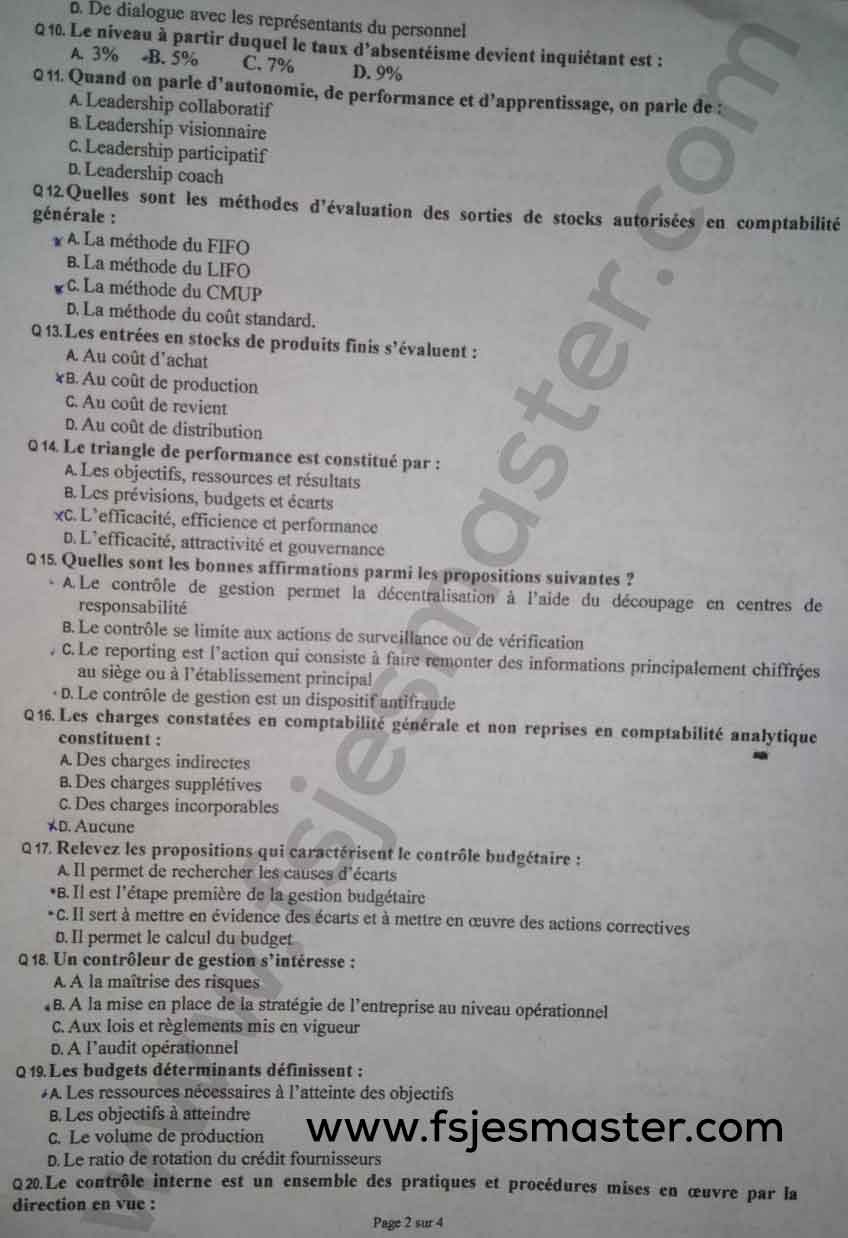
- d. De dialogue avec les représentants du personnel
Q10. Le niveau à partir duquel le taux d'absentéisme devient inquiétant est :
- a. 3%
- b. 5%
- c. 7%
- d. 9%
Q11. Quand on parle d'autonomie, de performance et d'apprentissage, on parle de :
- a. Leadership collaboratif
- b. Leadership visionnaire
- c. Leadership participatif
- d. Leadership coach
Q12. Quelles sont les méthodes d'évaluation des sorties de stocks autorisées en comptabilité générale :
- a. La méthode du FIFO
- b. La méthode du LIFO
- c. La méthode du CMUP
- d. La méthode du coût standard
Q13. Les entrées en stocks de produits finis s'évaluent :
- a. Au coût d'achat
- b. Au coût de production
- c. Au coût de revient
- d. Au coût de distribution
Q14. Le triangle de performance est constitué par :
- a. Les objectifs, ressources et résultats
- b. Les prévisions, budgets et écarts
- c. L'efficacité, efficience et performance
- d. L'efficacité, attractivité et gouvernance
Q15. Quelles sont les bonnes affirmations parmi les propositions suivantes ?
- a. Le contrôle de gestion permet la décentralisation à l'aide du découpage en centres de responsabilité
- b. Le contrôle se limite aux actions de surveillance ou de vérification
- c. Le reporting est l'action qui consiste à faire remonter des informations principalement chiffrées au siège ou à l'établissement principal
- d. Le contrôle de gestion est un dispositif antifraude
Q16. Les charges constatées en comptabilité générale et non reprises en comptabilité analytique constituent :
- a. Des charges indirectes
- b. Des charges supplétives
- c. Des charges incorporables
- d. Aucune
Q17. Relevez les propositions qui caractérisent le contrôle budgétaire :
- a. Il permet de rechercher les causes d'écarts
- b. Il est l'étape première de la gestion budgétaire
- c. Il sert à mettre en évidence des écarts et à mettre en œuvre des actions correctives
- d. Il permet le calcul du budget
Q18. Un contrôleur de gestion s'intéresse :
- a. À la maîtrise des risques
- b. À la mise en place de la stratégie de l'entreprise au niveau opérationnel
- c. Aux lois et règlements mis en vigueur
- d. À l'audit opérationnel
Q19. Les budgets déterminants définissent :
- a. Les ressources nécessaires à l'atteinte des objectifs
- b. Les objectifs à atteindre
- c. Le volume de production
- d. Le ratio de rotation du crédit fournisseurs
Q20. Le contrôle interne est un ensemble des pratiques et procédures mises en œuvre par la direction en vue :
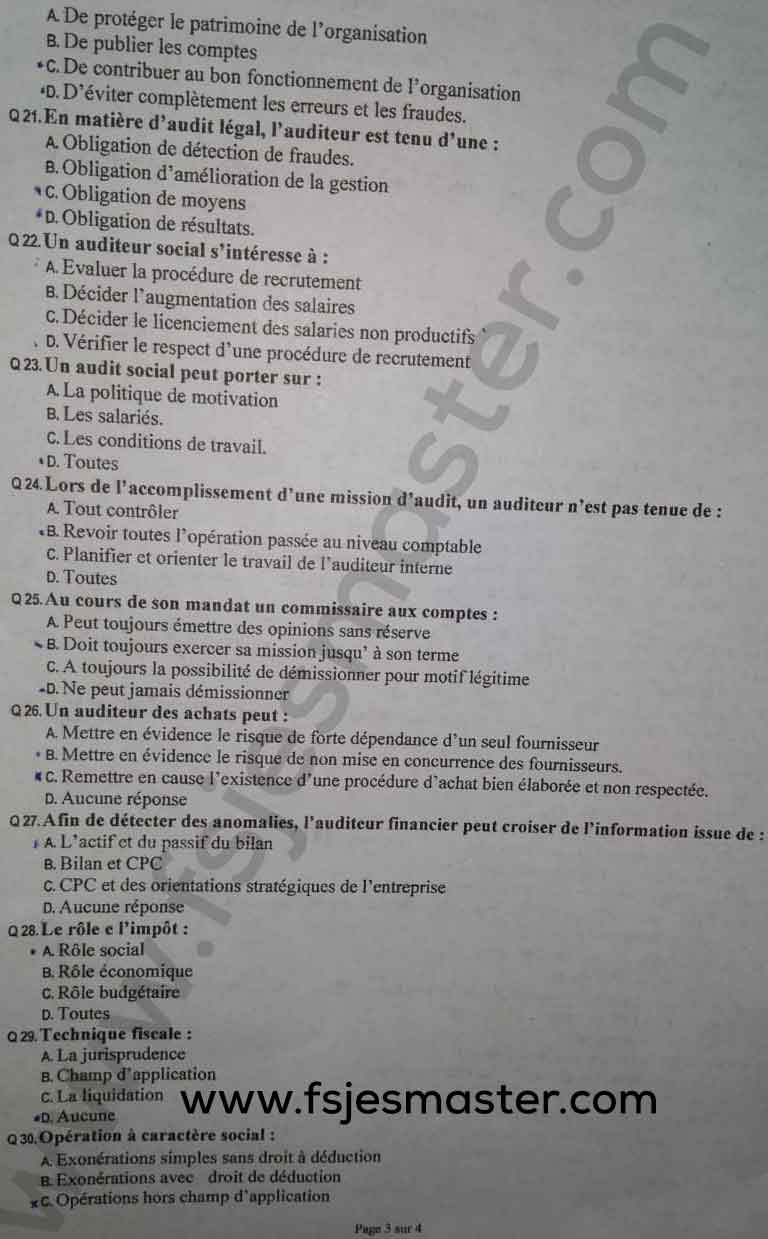
- a. De protéger le patrimoine de l'organisation
- b. De publier les comptes
- c. De contribuer au bon fonctionnement de l'organisation
- d. D'éviter complètement les erreurs et les fraudes
Q21. En matière d'audit légal, l'auditeur est tenu d'une :
- a. Obligation de détection de fraudes
- b. Obligation d'amélioration de la gestion
- c. Obligation de moyens
- d. Obligation de résultats
Q22. Un auditeur social s'intéresse à :
- a. Évaluer la procédure de recrutement
- b. Décider l'augmentation des salaires
- c. Décider le licenciement des salariés non productifs
- d. Vérifier le respect d'une procédure de recrutement
Q23. Un audit social peut porter sur :
- a. La politique de motivation
- b. Les salariés
- c. Les conditions de travail
- d. Toutes
Q24. Lors de l'accomplissement d'une mission d'audit, un auditeur n'est pas tenu de :
- a. Tout contrôler
- b. Revoir toutes l'opération passée au niveau comptable
- c. Planifier et orienter le travail de l'auditeur interne
- d. Toutes
Q25. Au cours de son mandat un commissaire aux comptes :
- a. Peut toujours émettre des opinions sans réserve
- b. Doit toujours exercer sa mission jusqu'à son terme
- c. A toujours la possibilité de démissionner pour motif légitime
- d. Ne peut jamais démissionner
Q26. Un auditeur des achats peut :
- a. Mettre en évidence le risque de forte dépendance d'un seul fournisseur
- b. Mettre en évidence le risque de non mise en concurrence des fournisseurs
- c. Remettre en cause l'existence d'une procédure d'achat bien élaborée et non respectée
- d. Aucune réponse
Q27. Afin de détecter des anomalies, l'auditeur financier peut croiser de l'information issue de :
- a. L'actif et du passif du bilan
- b. Bilan et CPC
- c. CPC et des orientations stratégiques de l'entreprise
- d. Aucune réponse
Q28. Le rôle de l'impôt :
- a. Rôle social
- b. Rôle économique
- c. Rôle budgétaire
- d. Toutes
Q29. Technique fiscale :
- a. La jurisprudence
- b. Champ d'application
- c. La liquidation
- d. Aucune
Q30. Opération à caractère social :
- a. Exonérations simples sans droit à déduction
- b. Exonérations avec droit de déduction
- c. Opérations hors champ d'application
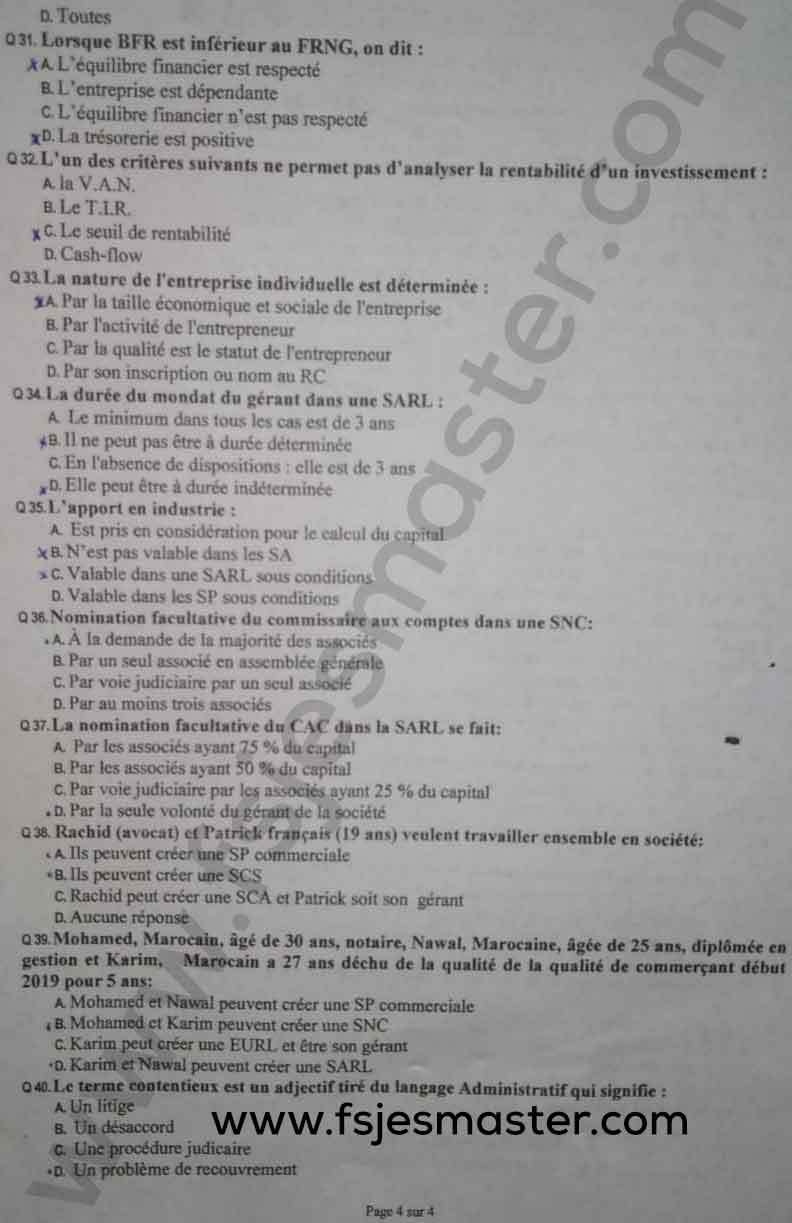
- d. Toutes
Q31. Lorsque BFR est inférieur au FRNG, on dit :
- a. L'équilibre financier est respecté
- b. L'entreprise est dépendante
- c. L'équilibre financier n'est pas respecté
- d. La trésorerie est positive
Q32. L'un des critères suivants ne permet pas d'analyser la rentabilité d'un investissement :
- a. La V.A.N.
- b. Le T.I.R.
- c. Le seuil de rentabilité
- d. Cash-flow
Q33. La nature de l'entreprise individuelle est déterminée :
- a. Par la taille économique et sociale de l'entreprise
- b. Par l'activité de l'entrepreneur
- c. Par la qualité est le statut de l'entrepreneur
- d. Par son inscription ou nom au RC
Q34. La durée du mandat du gérant dans une SARL :
- a. Le minimum dans tous les cas est de 3 ans
- b. Il ne peut pas être à durée déterminée
- c. En l'absence de dispositions : elle est de 3 ans
- d. Elle peut être à durée indéterminée
Q35. L'apport en industrie :
- a. Est pris en considération pour le calcul du capital
- b. N'est pas valable dans les SA
- c. Valable dans une SARL sous conditions
- d. Valable dans les SP sous conditions
Q36. Nomination facultative du commissaire aux comptes dans une SNC :
- a. À la demande de la majorité des associés
- b. Par un seul associé en assemblée générale
- c. Par voie judiciaire par un seul associé
- d. Par au moins trois associés
Q37. La nomination facultative du CAC dans la SARL se fait :
- a. Par les associés ayant 75 % du capital
- b. Par les associés ayant 50 % du capital
- c. Par voie judiciaire par les associés ayant 25 % du capital
- d. Par la seule volonté du gérant de la société
Q38. Rachid (avocat) et Patrick français (19 ans) veulent travailler ensemble en société :
- a. Ils peuvent créer une SP commerciale
- b. Ils peuvent créer une SCS
- c. Rachid peut créer une SCA et Patrick soit son gérant
- d. Aucune réponse
Q39. Mohamed, Marocain, âgé de 30 ans, notaire, Nawal, Marocaine, âgée de 25 ans, diplômée en gestion et Karim, Marocain a 27 ans déchu de la qualité de commerçant début 2019 pour 5 ans :
- a. Mohamed et Nawal peuvent créer une SP commerciale
- b. Mohamed et Karim peuvent créer une SNC
- c. Karim peut créer une EURL et être son gérant
- d. Karim et Nawal peuvent créer une SARL
Q40. Le terme contentieux est un adjectif tiré du langage Administratif qui signifie :
- a. Un litige
- b. Un désaccord
- c. Une procédure judiciaire
- d. Un problème de recouvrement
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé
Corrigé indicatif rédigé à partir de l'énoncé transcrit (pas de correction officielle publiée trouvée pour cette session) — relecture humaine recommandée avant de t'y fier pour réviser.
| Q | Réponse(s) | Justification |
|---|---|---|
| 1 | B | Le marketing sociétal recherche la satisfaction du client tout en intégrant le bien-être à long terme de la société (définition classique du concept). |
| 2 | B | Demande potentielle = nombre d'acheteurs susceptibles d'acheter × quantité moyenne achetée (et non l'ensemble des consommateurs ou des entreprises du secteur). |
| 3 | C | Une étude qualitative repose sur un guide d'entretien (le questionnaire structuré relève plutôt de l'étude quantitative, ce qui rend D imprécis). |
| 4 | D | La part de marché relative (concept BCG) compare le CA de l'entreprise à celui de son concurrent principal, et non au marché total. |
| 5 | — | Les options proposées (recherche de candidats, plans de carrière...) correspondent à un contenu RH, pas au modèle des 5 forces de Porter — probable erreur de mise en page de l'épreuve. Pour mémoire : le modèle des 5 forces sert à analyser l'intensité concurrentielle d'un secteur. |
| 6 | B | La GRH est dite contingente car ses pratiques dépendent de facteurs internes et externes à l'entreprise (approche contingente). |
| 7 | D | La préretraite permet d'éviter le licenciement sec, en offrant une sortie négociée plutôt qu'un licenciement direct (B — outil de plan social — est également défendable). |
| 8 | D | La distribution préférentielle d'actions aux cadres méritants correspond aux stock options. |
| 9 | C | Le bilan social est un outil légal d'appréciation de la politique sociale de l'entreprise. |
| 10 | B | Le seuil généralement retenu à partir duquel le taux d'absentéisme est jugé préoccupant est de 5 %. |
| 11 | D | Autonomie, performance et apprentissage caractérisent le leadership coach. |
| 12 | A + C | FIFO et CMUP sont autorisés en comptabilité générale (LIFO interdit, coût standard hors CG). |
| 13 | B | Entrées de produits finis en stock valorisées au coût de production. |
| 14 | A | Le triangle de performance est constitué des sommets objectifs / ressources / résultats. |
| 15 | A + C | Le contrôle de gestion permet la décentralisation par centres de responsabilité (A) ; le reporting fait remonter l'information chiffrée au siège (C). |
| 16 | D | La définition donnée (charges constatées en CG, non reprises en CA) correspond aux charges non incorporables, absentes des propositions (A/B/C) — réponse la plus proche : D « Aucune », à vérifier avec ton cours. |
| 17 | A + C | Le contrôle budgétaire recherche les causes d'écarts (A) et sert à engager des actions correctives (C). |
| 18 | B | Le contrôleur de gestion s'intéresse au déploiement opérationnel de la stratégie. |
| 19 | B | Les budgets déterminants fixent les objectifs à atteindre. |
| 20 | A + C | Le contrôle interne protège le patrimoine (A) et contribue au bon fonctionnement de l'organisation (C) ; il ne garantit jamais une élimination totale des erreurs et fraudes (D, piège classique — obligation de moyens, pas de résultat absolu). |
| 21 | C | L'auditeur légal est tenu d'une obligation de moyens, pas de résultat (il ne garantit pas la détection de toute fraude). |
| 22 | D | L'auditeur social vérifie le respect des procédures (ex. recrutement) ; il ne décide ni des augmentations ni des licenciements (A est proche mais plus évaluatif que vérificateur). |
| 23 | D | L'audit social peut porter sur la politique de motivation, les salariés et les conditions de travail — toutes ces dimensions. |
| 24 | A | L'auditeur travaille par sondage/approche par les risques : il n'est jamais tenu de tout contrôler de manière exhaustive. |
| 25 | C | Un commissaire aux comptes peut démissionner en cours de mandat, mais seulement pour motif légitime. |
| 26 | A + B + C | Un audit des achats peut mettre en évidence une dépendance excessive à un fournisseur (A), l'absence de mise en concurrence (B), et une procédure d'achat existante mais non respectée (C) — ce sont trois constats classiques d'audit des achats. |
| 27 | B | L'auditeur financier détecte des anomalies en recoupant le bilan et le CPC (cohérence entre les deux états). |
| 28 | D | L'impôt remplit un triple rôle : budgétaire (financer l'État), économique (régulation) et social (redistribution). |
| 29 | B + C | Le champ d'application et la liquidation sont des éléments de la technique fiscale ; la jurisprudence est une source du droit fiscal, pas un élément de sa technique. |
| 30 | A | Les opérations à caractère social bénéficient typiquement d'exonérations simples, sans droit à déduction. |
| 31 | A + D | BFR < FRNG ⇒ trésorerie nette positive ⇒ équilibre financier respecté. |
| 32 | C | Le seuil de rentabilité est un outil d'exploitation, pas un critère de rentabilité d'un investissement. |
| 33 | B | La nature commerciale ou non de l'entreprise individuelle se détermine par la nature de l'activité exercée par l'entrepreneur (acte de commerce ou non), et non par sa taille ou sa seule immatriculation. |
| 34 | D | En l'absence de disposition statutaire contraire, le mandat du gérant de SARL peut être à durée indéterminée (aucun minimum légal de 3 ans imposé). |
| 35 | C | Depuis la réforme de la loi 5-96, l'apport en industrie est admis dans la SARL sous certaines conditions (il donne des parts sociales d'industrie mais n'entre pas dans le capital social) ; il reste exclu de la SA. |
| 36 | C | À défaut de nomination par l'assemblée, tout associé de SNC peut demander en justice la désignation d'un commissaire aux comptes — réponse à confirmer selon le texte exact de ton cours. |
| 37 | C | Dans la SARL, un ou plusieurs associés détenant au moins 25 % du capital peuvent demander en justice la nomination d'un commissaire aux comptes (art. 80, loi 5-96). |
| 38 | A | Rachid (avocat) et Patrick, tous deux majeurs (19 ans = majorité légale au Maroc), peuvent constituer une société en participation à objet commercial, qui n'exige pas l'homogénéité professionnelle requise pour l'exercice de la profession d'avocat elle-même (contrairement à une société civile professionnelle). |
| 39 | D | La déchéance de la qualité de commerçant de Karim (2019–2024) lui interdit d'être gérant/commerçant, mais pas de détenir de simples parts sociales : il peut donc, avec Nawal, être associé (non-gérant) dans une SARL. |
| 40 | A | Contentieux = litige, désaccord porté devant une instance de règlement. |