Comptabilité, Contrôle de Gestion et Audit (Master Spécialisé)
Matières : Analyse Financière, Comptabilité Générale, Mathématiques Financières, Macroéconomie, Comptabilité Analytique
Énoncé
Université Ibn Zohr — Faculté des Sciences Juridiques, Économiques et Sociales - Ait Melloul
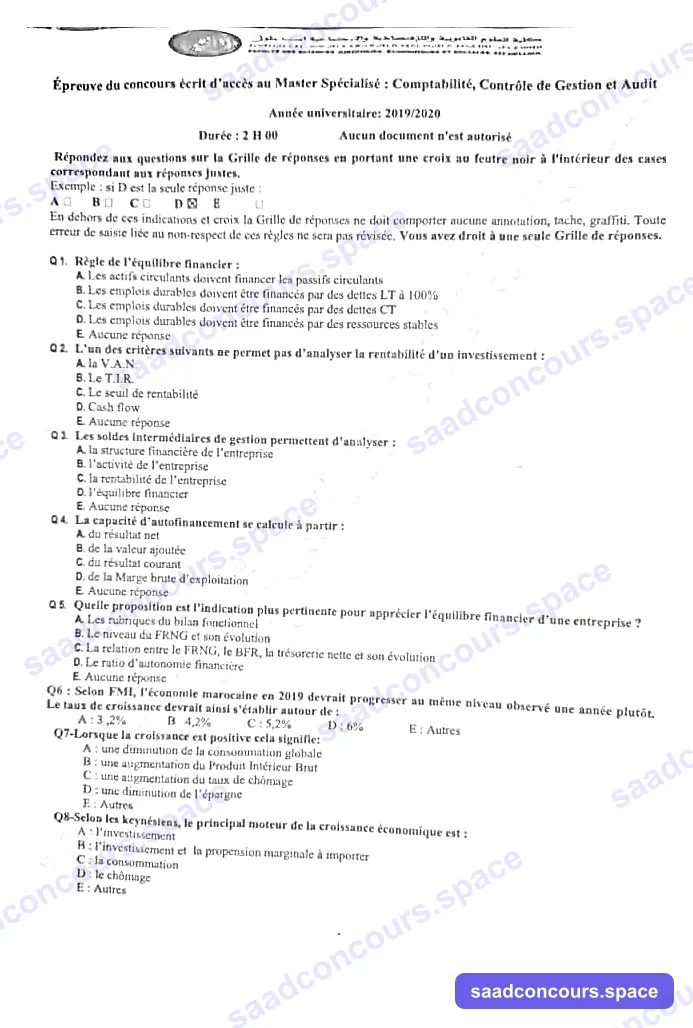
Épreuve du concours écrit d'accès au Master Spécialisé : Comptabilité, Contrôle de Gestion et Audit
Année universitaire : 2019/2020 — Durée : 2 H 00 — Aucun document n'est autorisé
Répondez aux questions sur la Grille de réponses en portant une croix au feutre noir à l'intérieur des cases correspondant aux réponses justes. Exemple : si D est la seule réponse juste : A☐ B☐ C☐ D☒ E☐. En dehors de ces indications et croix la Grille de réponses ne doit comporter aucune annotation, tache, graffiti. Toute erreur liée au non-respect de ces règles ne sera pas révisée. Vous avez droit à une seule Grille de réponses.
Q1. Règle de l'équilibre financier :
- a. Les actifs circulants doivent financer les passifs circulants
- b. Les emplois durables doivent être financés par des dettes LT à 100 %
- c. Les emplois durables doivent être financés par des dettes CT
- d. Les emplois durables doivent être financés par des ressources stables
Q2. L'un des critères suivants ne permet pas d'analyser la rentabilité d'un investissement :
- a. la V.A.N.
- b. Le T.I.R.
- c. Le seuil de rentabilité
- d. Cash flow
- e. Aucune réponse
Q3. Les soldes intermédiaires de gestion permettent d'analyser :
- a. la structure financière de l'entreprise
- b. l'activité de l'entreprise
- c. la rentabilité de l'entreprise
- d. l'équilibre financier
- e. Aucune réponse
Q4. La capacité d'autofinancement se calcule à partir :
- a. du résultat net
- b. de la valeur ajoutée
- c. du résultat courant
- d. de la Marge brute d'exploitation
- e. Aucune réponse
Q5. Quelle proposition est l'indication plus pertinente pour apprécier l'équilibre financier d'une entreprise ?
- a. Les rubriques du bilan fonctionnel
- b. Le niveau du FRNG et son évolution
- c. La relation entre le FRNG, le BFR, la trésorerie nette et son évolution
- d. Le ratio d'autonomie financière
- e. Aucune réponse
Q6. Selon FMI, l'économie marocaine en 2019 devrait progresser au même niveau observé une année plutôt. Le taux de croissance devrait ainsi s'établir autour de :
- a. 3,2 %
- b. 4,2 %
- c. 5,2 %
- d. 6 %
- e. Autres
Q7. Lorsque la croissance est positive cela signifie :
- a. une diminution de la consommation globale
- b. une augmentation du Produit Intérieur Brut
- c. une augmentation du taux de chômage
- d. une diminution de l'épargne
- e. Autres
Q8. Selon les keynésiens, le principal moteur de la croissance économique est :
- a. l'investissement
- b. l'investissement et la propension marginale à importer
- c. la consommation
- d. le chômage
- e. Autres
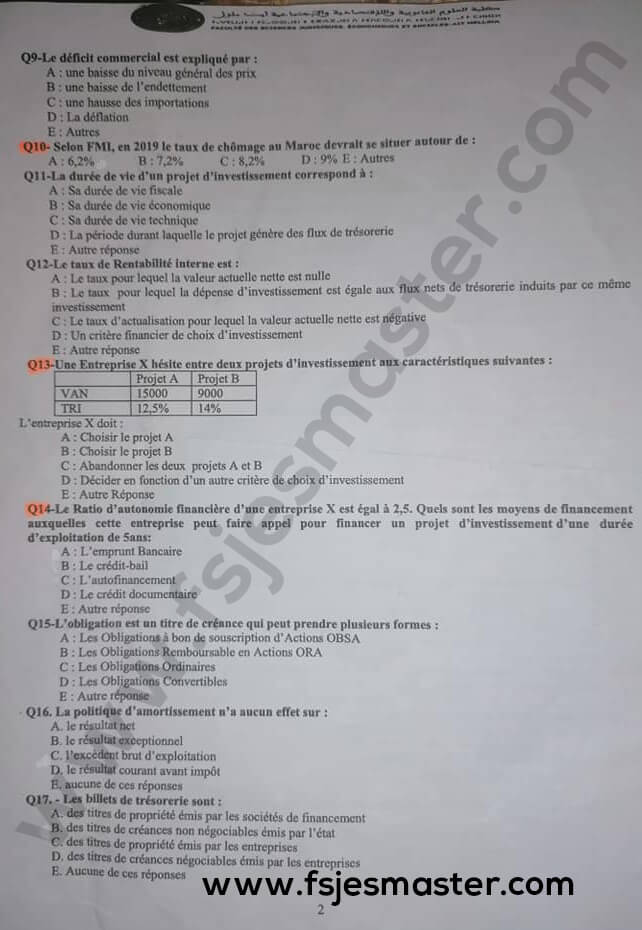
Q9. Le déficit commercial est expliqué par :
- a. une baisse du niveau général des prix
- b. une baisse de l'endettement
- c. une hausse des importations
- d. la déflation
- e. Autres
Q10. Selon le FMI, en 2019 le taux de chômage au Maroc devrait se situer autour de :
- a. 6,2 %
- b. 7,2 %
- c. 8,2 %
- d. 9 %
- e. Autres
Q11. La durée de vie d'un projet d'investissement correspond à :
- a. Sa durée de vie fiscale
- b. Sa durée de vie économique
- c. Sa durée de vie technique
- d. La période durant laquelle le projet génère des flux de trésorerie
- e. Autre réponse
Q12. Le taux de Rentabilité interne est :
- a. Le taux pour lequel la valeur actuelle nette est nulle
- b. Le taux pour lequel la dépense d'investissement est égale aux flux nets de trésorerie induits par ce même investissement
- c. Le taux d'actualisation pour lequel la valeur actuelle nette est négative
- d. Un critère financier de choix d'investissement
- e. Autre réponse
Q13. Une Entreprise X hésite entre deux projets d'investissement aux caractéristiques suivantes :
| Projet A | Projet B | |
|---|---|---|
| VAN | 15000 | 9000 |
| TRI | 12,5 % | 14 % |
L'entreprise X doit :
- a. Choisir le projet A
- b. Choisir le projet B
- c. Abandonner les deux projets A et B
- d. Décider en fonction d'un autre critère de choix d'investissement
- e. Autre Réponse
Q14. Le Ratio d'autonomie financière d'une entreprise X est égal à 2,5. Quels sont les moyens de financement auxquels cette entreprise peut faire appel pour financer un projet d'investissement d'une durée d'exploitation de 5 ans :
- a. L'emprunt Bancaire
- b. Le crédit-bail
- c. L'autofinancement
- d. Le crédit documentaire
- e. Autre réponse
Q15. L'obligation est un titre de créance qui peut prendre plusieurs formes :
- a. Les Obligations à bon de souscription d'Actions OBSA
- b. Les Obligations Remboursable en Actions ORA
- c. Les Obligations Ordinaires
- d. Les Obligations Convertibles
Q16. La politique d'amortissement n'a aucun effet sur :
- a. le résultat net
- b. le résultat exceptionnel
- c. l'excédent brut d'exploitation
- d. le résultat courant avant impôt
- e. Aucune de ces réponses
Q17. Les billets de trésorerie sont :
- a. des titres de propriété émis par les sociétés de financement
- b. des titres de créances non négociables émis par l'état
- c. des titres de propriété émis par les entreprises
- d. des titres de créances négociables émis par les entreprises
- e. Aucune de ces réponses
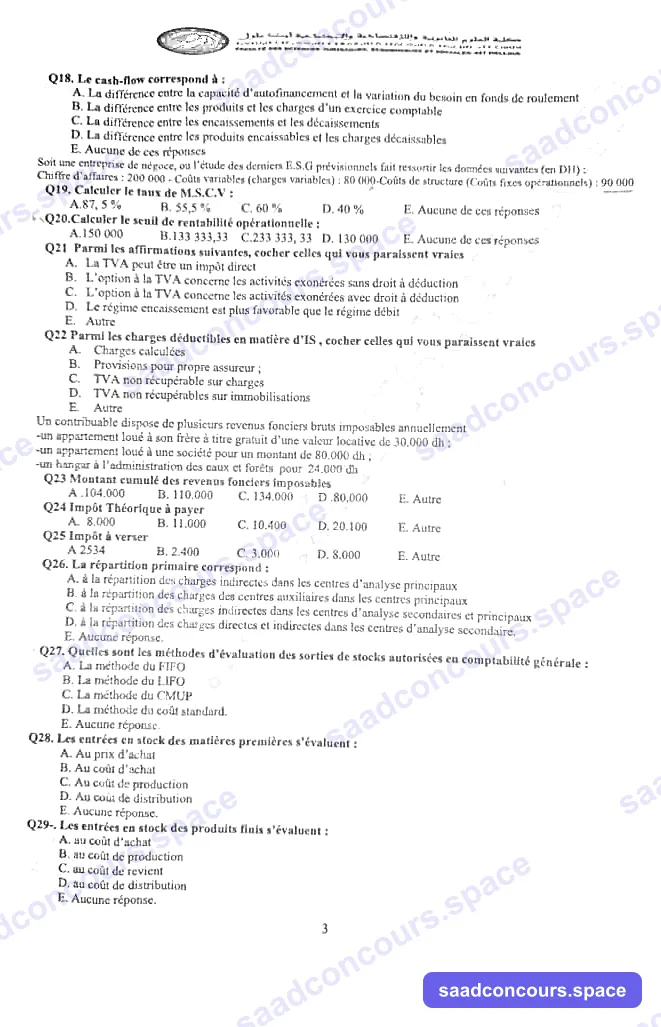
Q18. Le cash-flow correspond à :
- a. La différence entre la capacité d'autofinancement et la variation du besoin en fonds de roulement
- b. La différence entre les produits et les charges de l'exercice comptable
- c. La différence entre les encaissements et les décaissements
- d. La différence entre les produits encaissables et les charges décaissables
- e. Aucune de ces réponses
Soit une entreprise de négoce, où l'étude des derniers E.S.G prévisionnels fait ressortir les données suivantes (en DH) : Chiffre d'affaires : 200 000 — Coûts variables (charges variables) : 80 000 — Coûts de structure (Coûts fixes opérationnels) : 90 000.
Q19. Calculer le taux de M.S.C.V :
- a. 87,5 %
- b. 55,5 %
- c. 60 %
- d. 40 %
- e. Aucune de ces réponses
Q20. Calculer le seuil de rentabilité opérationnelle :
- a. 150 000
- b. 133 333,33
- c. 233 333,33
- d. 130 000
- e. Aucune de ces réponses
Q21. Parmi les affirmations suivantes, cocher celles qui vous paraissent vraies :
- a. La TVA peut être un impôt direct
- b. L'option à la TVA concerne les activités exonérées sans droit à déduction
- c. L'option à la TVA concerne les activités exonérées avec droit à déduction
- d. Le régime encaissement est plus favorable que le régime débit
- e. Autre
Q22. Parmi les charges déductibles en matière d'IS, cocher celles qui vous paraissent vraies :
- a. Charges calculées
- b. Provisions pour propre assureur
- c. TVA non récupérable sur charges
- d. TVA non récupérables sur immobilisations
- e. Autre
Un contribuable dispose de plusieurs revenus fonciers bruts imposables annuellement : un appartement loué à son frère gratuit à titre gratuit d'une valeur locative de 30.000 dh ; un appartement loué à une société pour un montant de 80.000 dh ; un hangar à l'administration des eaux et forêts pour 24.000 dh.
Q23. Montant cumulé des revenus fonciers imposables :
- a. 104 000
- b. 110 000
- c. 134 000
- d. 80 000
- e. Autre
Q24. Impôt Théorique à payer :
- a. 8 000
- b. 11 000
- c. 10 400
- d. 20 100
- e. Autre
Q25. Impôt à verser :
- a. 2534
- b. 2 400
- c. 3 000
- d. 8 000
- e. Autre
Q26. La répartition primaire correspond :
- a. À la répartition des charges indirectes dans les centres d'analyse principaux
- b. À la répartition des charges indirectes dans les centres auxiliaires en centres principaux
- c. À la répartition des charges indirectes du compte de résultat dans les centres d'analyse secondaire et principaux
- d. À la répartition des charges directes et indirectes du compte de résultat dans les centres d'analyse secondaire
- e. Aucune réponse
Q27. Quelles sont les méthodes d'évaluation des sorties de stocks autorisées en comptabilité générale :
- a. La méthode du FIFO
- b. La méthode du LIFO
- c. La méthode du CMUP
- d. La méthode du coût standard
- e. Aucune réponse
Q28. Les entrées en stock des matières premières s'évaluent :
- a. Au prix d'achat
- b. Au coût d'achat
- c. Au coût de production
- d. Au coût de distribution
- e. Aucune réponse
Q29. Les entrées en stock des produits finis s'évaluent :
- a. au coût d'achat
- b. au coût de production
- c. au coût de revient
- d. au coût de distribution
- e. Aucune réponse
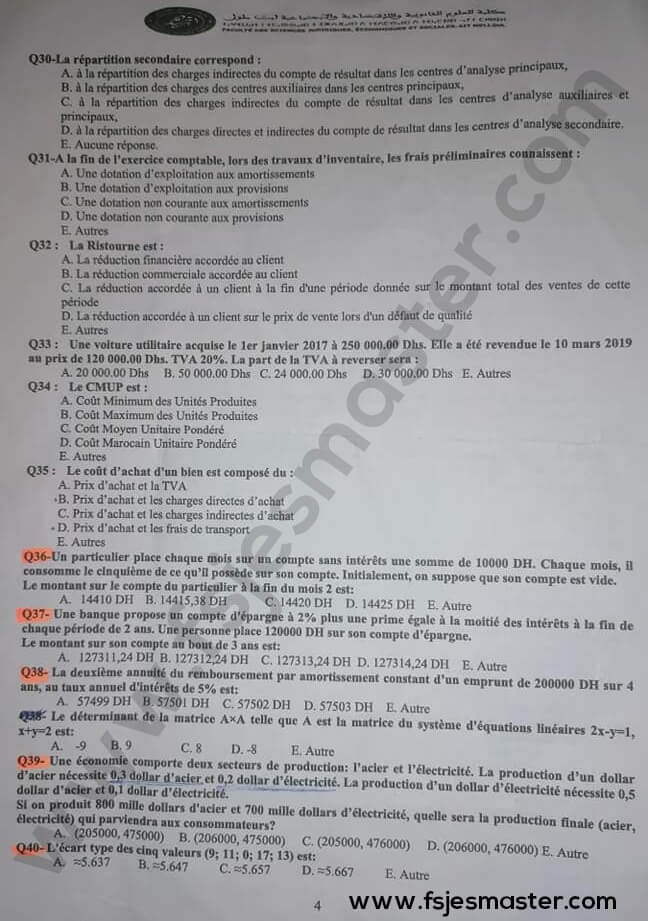
Q30. La répartition secondaire correspond :
- a. À la répartition des charges indirectes du compte de résultat dans les centres principaux
- b. À la répartition des charges des centres auxiliaires dans les centres principaux
- c. À la répartition des charges indirectes du compte de résultat dans les centres d'analyse auxiliaires et principaux
- d. À la répartition des charges directes et indirectes du compte de résultat dans les centres d'analyse secondaire
- e. Aucune réponse
Q31. À la fin de l'exercice comptable, lors des travaux d'inventaire, les frais préliminaires connaissent :
- a. Une dotation d'exploitation aux amortissements
- b. Une dotation d'exploitation aux provisions
- c. Une dotation non courante aux amortissements
- d. Une dotation non courante aux provisions
- e. Autres
Q32. La Ristourne est :
- a. La réduction financière accordée au client
- b. La réduction commerciale accordée au client
- c. La réduction accordée à un client à la fin d'une période donnée sur le montant total des ventes de cette période
- d. La réduction accordée à un client sur le prix de vente lors d'un défaut de qualité
- e. Autres
Q33. Une voiture utilitaire acquise le 1er janvier 2017 à 250 000,00 Dhs. Elle a été revendue le 10 mars 2019 au prix de 120 000,00 Dhs. TVA 20 %. La part de la TVA à reverser sera :
- a. 20 000,00 Dhs
- b. 50 000,00 Dhs
- c. 24 000,00 Dhs
- d. 30 000,00 Dhs
- e. Autres
Q34. Le CMUP est :
- a. Coût Minimum des Unités Produites
- b. Coût Maximum des Unités Produites
- c. Coût Moyen Unitaire Pondéré
- d. Coût Marocain Unitaire Pondéré
- e. Autres
Q35. Le coût d'achat d'un bien est composé de :
- a. Prix d'achat et la TVA
- b. Prix d'achat et les charges directes d'achat
- c. Prix d'achat et les charges indirectes d'achat
- d. Prix d'achat et les frais de transport
- e. Autres
Q36. Un particulier place chaque mois sur un compte sans intérêts une somme de 10000 DH. Chaque mois, il consomme le cinquième de ce qu'il possède sur son compte. Initialement, on suppose que son compte est vide. Le montant sur le compte du particulier à la fin du mois 2 est :
- a. 14410 DH
- b. 14415,38 DH
- c. 14420 DH
- d. 14425 DH
- e. Autre
Q37. La banque propose un compte d'épargne à 2 % plus une prime égale à la moitié des intérêts à la fin de chaque période de 2 ans. Une personne place 120000 DH sur son compte d'épargne. Le montant sur son compte au bout de 3 ans est :
- a. 127311,24 DH
- b. 127312,24 DH
- c. 127313,24 DH
- d. 127314,24 DH
- e. Autre
Q38. La deuxième annuité du remboursement d'un emprunt de 200000 DH sur 4 ans, au taux annuel d'intérêts de 5 % est :
- a. 57499 DH
- b. 57501 DH
- c. 57502 DH
- d. 57503 DH
- e. Autre
Q39. Le déterminant de la matrice A×A telle que A est la matrice du système d'équations linéaires 2x−y=1, x+2y=3 est :
- a. −9
- b. 9
- c. 8
- d. −8
- e. Autre
Q40. Une économie comporte deux secteurs de production : l'acier et l'électricité. La production d'un dollar d'acier nécessite 0,3 dollar d'acier et 0,2 dollar d'électricité. La production d'un dollar d'électricité nécessite 0,5 dollar d'acier et 0,1 dollar d'électricité. Si on produit 800 mille dollars d'acier et 700 mille dollars d'électricité, quelle sera la production finale (acier, électricité) qui parviendra aux consommateurs ?
- a. (205000, 475000)
- b. (206000, 475000)
- c. (205000, 476000)
- d. (206000, 476000)
- e. Autre
(Note : la fiche d'énoncé retrouvée s'arrête à la question 40 ; une question 40-bis "L'écart type des cinq valeurs (9; 11; 0; 17; 13) est :" apparaît également sur le document, réponses A ≈5.637, B ≈5.647, C ≈5.657, D ≈5.667.)
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé
| Q | Réponse(s) | Justification |
|---|---|---|
| 1 | D | Équilibre financier minimum : les emplois stables doivent être financés par des ressources stables. |
| 2 | C | Le seuil de rentabilité est un outil d'exploitation, pas un critère de rentabilité d'investissement. |
| 3 | B + C | Les SIG analysent l'activité (VA, EBE…) et la rentabilité. |
| 4 | A + B | La CAF se calcule à partir du résultat net (méthode descendante) ou, en remontant l'ESG, depuis la VA/EBE. |
| 5 | C | L'appréciation pertinente croise FRNG − BFR = TN et leurs évolutions. |
| 6 | A | Prévisions FMI pour le Maroc en 2019 : croissance ≈ 3,2 %. |
| 7 | B | Croissance positive = hausse du PIB. |
| 8 | C | Pour les keynésiens, la consommation (demande effective) est le moteur principal. |
| 9 | C | Le déficit commercial provient d'une hausse des importations plus rapide que les exportations. |
| 10 | D (≈ 9 %) | Prévision FMI 2019 : chômage autour de 9 % au Maroc. |
| 11 | B (+ D) | Durée de vie économique = période durant laquelle le projet génère des flux de trésorerie. |
| 12 | A + B + D | TRI : taux qui annule la VAN (= égalise investissement et flux actualisés) ; c'est un critère financier de choix. |
| 13 | D | VAN et TRI divergent (projets exclusifs) : trancher par l'analyse incrémentale ou un critère complémentaire (IP). |
| 14 | A + B | Autonomie financière de 2,5 = faible endettement relatif → capacité d'endettement disponible : emprunt bancaire et crédit-bail envisageables (le crédit documentaire est un instrument de commerce court terme ; l'autofinancement dépend de la CAF). |
| 15 | A + B + C + D | OBSA, ORA, obligations ordinaires et convertibles sont toutes des formes possibles d'obligations. |
| 16 | B + C | La politique d'amortissement n'a pas d'effet sur l'EBE (calculé avant dotations) ni, en principe, sur le résultat exceptionnel. |
| 17 | D | Billets de trésorerie = titres de créance négociables émis par les entreprises. |
| 18 | C | Cash-flow = différence entre encaissements et décaissements (flux de trésorerie réels). |
Données : CA 200 000 ; CV 80 000 ; coûts fixes 90 000
- Q19 : taux MSCV = (200 000 − 80 000)/200 000 = 60 % → C
- Q20 : SR opérationnel = 90 000/0,60 = 150 000 DH → A
| Q | Réponse(s) | Justification |
|---|---|---|
| 21 | B (+D) | L'option à la TVA concerne les exonérés sans droit à déduction ; le régime des encaissements est plus favorable à la trésorerie du contribuable que le régime des débits. |
| 22 | A + C | Charges calculées déductibles (dans certaines limites) et TVA non récupérable sur charges = charge déductible ; la TVA sur immobilisations s'intègre au coût de l'immobilisation. |
Revenus fonciers (80 000 société + 24 000 eaux et forêts ; prêt à titre gratuit : aucun revenu)
- Q23 : revenus fonciers bruts imposables = 104 000 → A
- Q24 : régime du taux libératoire de 10 % (option RNM) : IR théorique = 104 000 × 10 % = 10 400 → C
- Q25 : la retenue à la source étant opérée par les locataires lors du paiement, il ne reste théoriquement rien à verser spontanément → E (aucune proposition ne correspond — signalé).
| Q | Réponse(s) | Justification |
|---|---|---|
| 26 | C | Répartition primaire = charges indirectes vers centres secondaires et principaux. |
| 27 | A + C | FIFO et CMUP autorisés (LIFO interdit, coût standard interdit en CG). |
| 28 | B | Entrées de MP au coût d'achat. |
| 29 | B | Entrées de PF au coût de production. |
| 30 | B | Répartition secondaire = centres auxiliaires → centres principaux. |
| 31 | C | Les frais préliminaires (non-valeurs) font l'objet d'une dotation non courante aux amortissements. |
| 32 | C | Ristourne = réduction accordée en fin de période sur le total des ventes de la période. |
| 33 | D | Utilitaire acquis 01/01/2017 (250 000 HT → TVA déduite 50 000), cédé après ~2 années complètes : régularisation sur les biens >5 ans = TVA × années restantes/5 = 50 000 × 3/5 = 30 000 → D. |
| 34 | C | CMUP = coût moyen unitaire pondéré. |
| 35 | B | Coût d'achat = prix d'achat + charges directes d'achat (transport incluses). |
| 36 | E | M1 : 10 000 → 8 000 ; M2 : 8 000 + 10 000 = 18 000 → ×4/5 = 14 400 DH (aucune proposition exacte). |
| 37 | E | Capitalisation annuelle : 120 000×1,02² = 124 848 ; intérêts 4 848 + prime 2 424 → 127 272 fin de période 2 ; année 3 : ×1,02 ≈ 129 817 — aucune proposition ne correspond (incohérence signalée). |
| 38 | B | Remboursement par amortissement constant : annuité 2 = 50 000 + (200 000−50 000)×5 % = 57 500 ≈ 57 501 → B. |
| 39 | E | A = [[2,−1],[1,2]] ; det(A) = 5 → det(A×A) = 25 (aucune proposition). |
| 40 | E | Consommations intermédiaires : acier = 0,3×800+0,5×700 = 590 → final 210 000 ; électricité = 0,2×800+0,1×700 = 230 → final 470 000 → (210 000 ; 470 000), absent des propositions. |
(Question complémentaire du document : écart type de {9 ; 11 ; 0 ; 17 ; 13} : moyenne 10 ; variance = 160/5 = 32 → σ ≈ 5,657 → C.)