Master spécialisé Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI)
Énoncé
Université Hassan II — FSJES Aïn Chock (FSJES AC)
Concours d'accès au Master spécialisé ACGSI (Audit, Contrôle de Gestion et Système d'Information) — Année universitaire 2018/19
Seules les pages 1, 2, 5 et 6 du sujet ont été publiées : la partie 1 (comptabilité) et la partie 3 (IS) sont complètes ; de la partie 2 (IR) ne subsiste que le barème, en haut de la page 5. Les pages 3 et 4 manquent dans la source.
Partie 1 — Épreuve de comptabilité — Durée : 1 heure
Traitez dans l'ordre les questions suivantes, les réponses doivent être consignées soigneusement sur la copie d'examen, l'usage des smartphones et calculatrices programmables est strictement interdit.
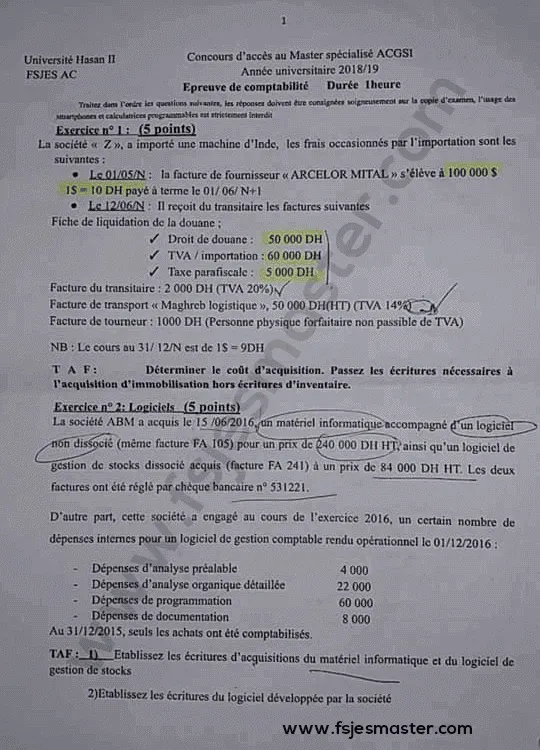
Exercice n° 1 (5 points)
La société « Z » a importé une machine d'Inde, les frais occasionnés par l'importation sont les suivants :
- Le 01/05/N : la facture du fournisseur « ARCELOR MITAL » s'élève à 100 000 USD ; 1 USD = 10 DH, payée à terme le 01/06/N+1.
- Le 12/06/N : il reçoit du transitaire les factures suivantes :
- Fiche de liquidation de la douane :
- Droit de douane : 50 000 DH
- TVA à l'importation : 60 000 DH
- Taxe parafiscale : 5 000 DH
- Facture du transitaire : 2 000 DH (TVA 20 %)
- Facture de transport « Maghreb logistique » : 50 000 DH (HT) (TVA 14 %)
- Facture de tourneur : 1 000 DH (personne physique forfaitaire non passible de TVA)
- Fiche de liquidation de la douane :
NB : le cours au 31/12/N est de 1 USD = 9 DH.
TAF : Déterminer le coût d'acquisition. Passez les écritures nécessaires à l'acquisition d'immobilisation hors écritures d'inventaire.
Exercice n° 2 : Logiciels (5 points)
La société ABM a acquis le 15/06/2016 un matériel informatique accompagné d'un logiciel non dissocié (même facture FA 105) pour un prix de 240 000 DH HT, ainsi qu'un logiciel de gestion de stocks dissocié acquis (facture FA 241) à un prix de 84 000 DH HT. Les deux factures ont été réglées par chèque bancaire n° 531221.
D'autre part, cette société a engagé au cours de l'exercice 2016 un certain nombre de dépenses internes pour un logiciel de gestion comptable rendu opérationnel le 01/12/2016 :
| Dépense | Montant |
|---|---|
| Dépenses d'analyse préalable | 4 000 |
| Dépenses d'analyse organique détaillée | 22 000 |
| Dépenses de programmation | 60 000 |
| Dépenses de documentation | 8 000 |
Au 31/12/2015, seuls les achats ont été comptabilisés.
TAF :
Établissez les écritures d'acquisition du matériel informatique et du logiciel de gestion de stocks.
Établissez les écritures du logiciel développé par la société.
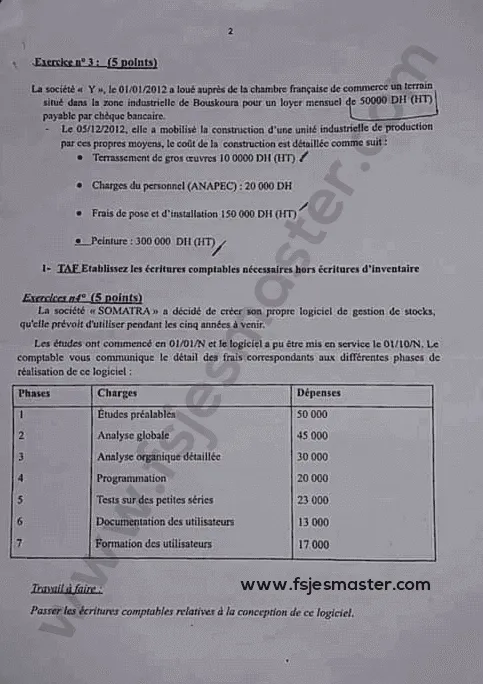
Exercice n° 3 (5 points)
La société « Y », le 01/01/2012, a loué auprès de la chambre française de commerce un terrain situé dans la zone industrielle de Bouskoura pour un loyer mensuel de 50 000 DH (HT) payable par chèque bancaire.
- Le 05/12/2012, elle a mobilisé la construction d'une unité industrielle de production par ses propres moyens, le coût de la construction est détaillé comme suit :
- Terrassement de gros œuvres : 10 0000 DH (HT) (montant imprimé ainsi sur le sujet)
- Charges du personnel (ANAPEC) : 20 000 DH
- Frais de pose et d'installation : 150 000 DH (HT)
- Peinture : 300 000 DH (HT)
1- TAF : Établissez les écritures comptables nécessaires hors écritures d'inventaire.
Exercice n° 4 (5 points)
La société « SOMATRA » a décidé de créer son propre logiciel de gestion de stocks, qu'elle prévoit d'utiliser pendant les cinq années à venir.
Les études ont commencé en 01/01/N et le logiciel a pu être mis en service le 01/10/N. Le comptable vous communique le détail des frais correspondants aux différentes phases de réalisation de ce logiciel :
| Phases | Charges | Dépenses |
|---|---|---|
| 1 | Études préalables | 50 000 |
| 2 | Analyse globale | 45 000 |
| 3 | Analyse organique détaillée | 30 000 |
| 4 | Programmation | 20 000 |
| 5 | Tests sur des petites séries | 23 000 |
| 6 | Documentation des utilisateurs | 13 000 |
| 7 | Formation des utilisateurs | 17 000 |
Travail à faire : Passer les écritures comptables relatives à la conception de ce logiciel.
Partie 2 — Impôt sur le revenu (énoncé non disponible)
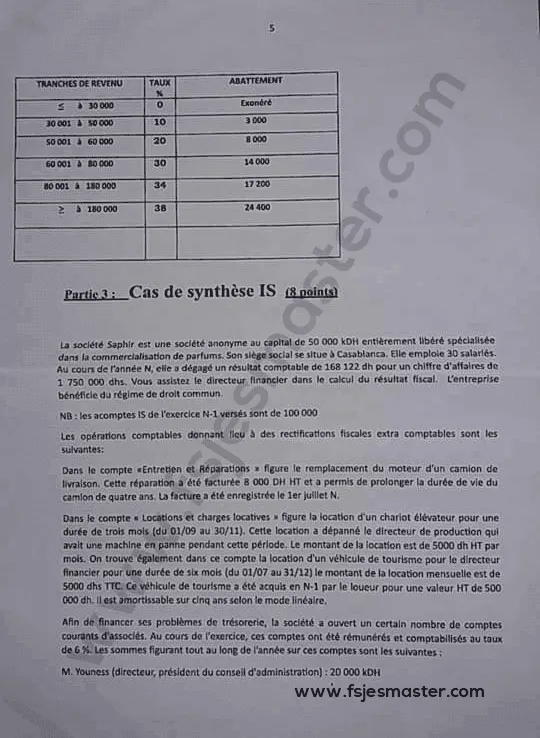
Seul le barème annuel de l'IR figurant en haut de la page 5 est lisible :
| Tranches de revenu | Taux | Abattement |
|---|---|---|
| ≤ 30 000 | 0 % | Exonéré |
| 30 001 à 50 000 | 10 % | 3 000 |
| 50 001 à 60 000 | 20 % | 8 000 |
| 60 001 à 80 000 | 30 % | 14 000 |
| 80 001 à 180 000 | 34 % | 17 200 |
| ≥ 180 000 | 38 % | 24 400 |
Partie 3 — Cas de synthèse IS (8 points)
La société Saphir est une société anonyme au capital de 50 000 kDH entièrement libéré spécialisée dans la commercialisation de parfums. Son siège social se situe à Casablanca. Elle emploie 30 salariés. Au cours de l'année N, elle a dégagé un résultat comptable de 168 122 dh pour un chiffre d'affaires de 1 750 000 dhs. Vous assistez le directeur financier dans le calcul du résultat fiscal. L'entreprise bénéficie du régime de droit commun.
NB : les acomptes IS de l'exercice N-1 versés sont de 100 000.
Les opérations comptables donnant lieu à des rectifications fiscales extra-comptables sont les suivantes :
- Dans le compte « Entretien et réparations » figure le remplacement du moteur d'un camion de livraison. Cette réparation a été facturée 8 000 DH HT et a permis de prolonger la durée de vie du camion de quatre ans. La facture a été enregistrée le 1er juillet N.
- Dans le compte « Locations et charges locatives » figure la location d'un chariot élévateur pour une durée de trois mois (du 01/09 au 30/11). Cette location a dépanné le directeur de production qui avait une machine en panne pendant cette période. Le montant de la location est de 5 000 dh HT par mois. On trouve également dans ce compte la location d'un véhicule de tourisme pour le directeur financier pour une durée de six mois (du 01/07 au 31/12) ; le montant de la location mensuelle est de 5 000 dhs TTC. Ce véhicule de tourisme a été acquis en N-1 par le loueur pour une valeur HT de 500 000 dh. Il est amortissable sur cinq ans selon le mode linéaire.
- Afin de financer ses problèmes de trésorerie, la société a ouvert un certain nombre de comptes courants d'associés. Au cours de l'exercice, ces comptes ont été rémunérés et comptabilisés au taux de 6 %. Les sommes figurant tout au long de l'année sur ces comptes sont les suivantes :
- M. Youness (directeur, président du conseil d'administration) : 20 000 kDH
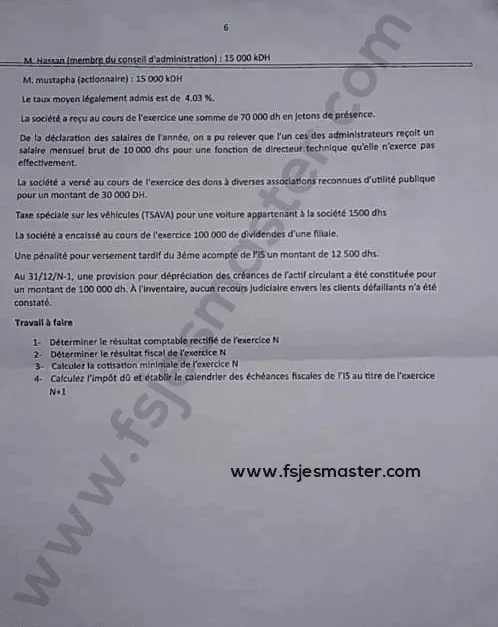
- M. Hassan (membre du conseil d'administration) : 15 000 kDH
- M. Mustapha (actionnaire) : 15 000 kDH
- Le taux moyen légalement admis est de 4,03 %.
- La société a reçu au cours de l'exercice une somme de 70 000 dh en jetons de présence.
- De la déclaration des salaires de l'année, on a pu relever que l'un des administrateurs reçoit un salaire mensuel brut de 10 000 dhs pour une fonction de directeur technique qu'il n'exerce pas effectivement.
- La société a versé au cours de l'exercice des dons à diverses associations reconnues d'utilité publique pour un montant de 30 000 DH.
- Taxe spéciale sur les véhicules (TSAVA) pour une voiture appartenant à la société : 1 500 dhs.
- La société a encaissé au cours de l'exercice 100 000 de dividendes d'une filiale.
- Une pénalité pour versement tardif du 3e acompte de l'IS : un montant de 12 500 dhs.
- Au 31/12/N-1, une provision pour dépréciation des créances de l'actif circulant a été constituée pour un montant de 100 000 dh. À l'inventaire, aucun recours judiciaire envers les clients défaillants n'a été constaté.
Travail à faire :
1- Déterminer le résultat comptable rectifié de l'exercice N.
2- Déterminer le résultat fiscal de l'exercice N.
3- Calculez la cotisation minimale de l'exercice N.
4- Calculez l'impôt dû et établir le calendrier des échéances fiscales de l'IS au titre de l'exercice N+1.
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Chock. La partie 2 (IR) n'est pas corrigée, faute d'énoncé : seules les pages 1, 2, 5 et 6 ont été publiées. Pour la partie 3, nous appliquons le barème progressif de l'IS de la LF 2018 et une CM de 0,5 %, règles en vigueur à la date du concours.
Partie 1 — Comptabilité
Exercice n° 1 : machine importée d'Inde
Coût d'acquisition. La facture est convertie au cours de la date d'acquisition (1 USD = 10 DH).
| Élément | Montant |
|---|---|
| Prix d'achat : 100 000 USD × 10 | 1 000 000 |
| Droit de douane | 50 000 |
| Taxe parafiscale à l'importation | 5 000 |
| Honoraires du transitaire (HT) | 2 000 |
| Transport Maghreb logistique (HT) | 50 000 |
| Tourneur (non passible de TVA) | 1 000 |
| Coût d'acquisition | 1 108 000 |
La TVA récupérable s'élève à 60 000 (importation) + 400 (transitaire) + 7 000 (transport) = 67 400. La TVA ne fait jamais partie du coût quand elle est récupérable.
Écritures
01/05/N : facture du fournisseur
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2332 | Matériel et outillage | 1 000 000 | |
| 4481 | Dettes sur acquisitions d'immobilisations (ARCELOR MITAL) | 1 000 000 |
12/06/N : factures reçues du transitaire (qui a avancé les droits de douane)
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2332 | Matériel et outillage | 108 000 | |
| 34551 | État, TVA récupérable sur immobilisations | 67 400 | |
| 4481 | Dettes sur acquisitions d'immobilisations (transitaire : 115 000 + 2 400) | 117 400 | |
| 4481 | Dettes sur acquisitions d'immobilisations (Maghreb logistique) | 57 000 | |
| 4481 | Dettes sur acquisitions d'immobilisations (tourneur) | 1 000 |
Hors écritures d'inventaire, comme le demande le sujet. Au 31/12, le cours de 9 DH ferait apparaître un gain latent de 100 000 sur la dette : écart de conversion passif, non inscrit au résultat.
Exercice n° 2 : logiciels (ABM)
1) Acquisitions du 15/06/2016
- Le logiciel non dissocié du matériel (même facture FA 105) suit le matériel : tout est porté en matériel informatique.
- Le logiciel de gestion de stocks acheté séparément (FA 241) est une immobilisation incorporelle.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2355 | Matériel informatique | 240 000 | |
| 2220 | Brevets, marques, droits et valeurs similaires (logiciel) | 84 000 | |
| 34551 | État, TVA récupérable sur immobilisations | 64 800 | |
| 5141 | Banques (chèque n° 531221) | 388 800 |
2) Logiciel développé en interne (opérationnel le 01/12/2016). Les dépenses internes ont été enregistrées en charges par nature au fil de l'année. À la mise en service, on immobilise les phases de production :
- à immobiliser : analyse organique (22 000), programmation (60 000), documentation (8 000), soit 90 000 ;
- l'analyse préalable (4 000) reste en charges : c'est une étude d'opportunité.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2220 | Brevets, marques, droits et valeurs similaires (logiciel créé) | 90 000 | |
| 7142 | Immobilisations incorporelles produites par l'entreprise pour elle-même | 90 000 |
Le sujet écrit « au 31/12/2015, seuls les achats ont été comptabilisés » : il s'agit évidemment du 31/12/2016, puisque toutes les opérations datent de 2016.
Exercice n° 3 : terrain loué et construction par ses propres moyens
Loyer mensuel du terrain (à comptabiliser chaque mois) :
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6131 | Locations et charges locatives | 50 000 | |
| 34552 | État, TVA récupérable sur charges | 10 000 | |
| 5141 | Banques | 60 000 |
La TVA suppose que la location soit taxable. C'est le cas d'un terrain aménagé en zone industrielle ; la location de terrains nus non aménagés est hors champ. Précisez votre hypothèse.
Construction de l'unité industrielle. Le terrassement est imprimé « 10 0000 » : nous lisons 100 000. Les dépenses sont d'abord enregistrées par nature (charges externes et charges de personnel). À la clôture, les travaux en cours sont transférés à l'actif : 100 000 + 20 000 + 150 000 + 300 000 = 570 000.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 239 | Immobilisations corporelles en cours (construction) | 570 000 | |
| 7143 | Immobilisations corporelles produites par l'entreprise pour elle-même | 570 000 |
Construire sur un terrain loué ne pose pas de problème : l'entreprise immobilise la construction, qu'elle amortira sur la plus courte de sa durée d'utilité et de la durée du bail. Les charges de personnel ANAPEC sont incorporées au coût dès lors que ces personnes travaillent effectivement sur le chantier.
Exercice n° 4 : logiciel SOMATRA
| Phase | Montant | Traitement |
|---|---|---|
| Études préalables | 50 000 | Charge (étude d'opportunité) |
| Analyse globale (fonctionnelle) | 45 000 | Charge (conception générale, avant la phase de production) |
| Analyse organique détaillée | 30 000 | Immobilisée |
| Programmation | 20 000 | Immobilisée |
| Tests sur petites séries | 23 000 | Immobilisée |
| Documentation des utilisateurs | 13 000 | Immobilisée |
| Formation des utilisateurs | 17 000 | Charge |
| Coût du logiciel | 86 000 |
01/10/N : mise en service
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 2220 | Brevets, marques, droits et valeurs similaires (logiciel créé) | 86 000 | |
| 7142 | Immobilisations incorporelles produites par l'entreprise pour elle-même | 86 000 |
31/12/N : amortissement sur 5 ans à partir du 01/10 : 86 000 ÷ 5 × 3/12 = 4 300.
| Compte | Intitulé | Débit | Crédit |
|---|---|---|---|
| 6192 | Dotations d'exploitation aux amortissements des immobilisations incorporelles | 4 300 | |
| 2822 | Amortissements des brevets, marques, droits et valeurs similaires | 4 300 |
Une partie de la doctrine immobilise aussi l'analyse fonctionnelle quand le projet a de sérieuses chances d'aboutir. Le coût serait alors de 131 000. Précisez votre choix sur la copie.
Partie 3 — Cas de synthèse IS (société Saphir)
1/ Résultat comptable rectifié
Une seule écriture est comptablement erronée : le moteur remplacé prolonge la durée de vie du camion de 4 ans. C'est une immobilisation, pas une charge d'entretien.
- On annule la charge : +8 000.
- On amortit sur 4 ans à compter du 01/07 : 8 000 ÷ 4 × 6/12 = 1 000, soit −1 000.
Résultat comptable rectifié = 168 122 + 8 000 − 1 000 = 175 122 dh
2/ Résultat fiscal
| Élément | Traitement et justification | Réintégration | Déduction |
|---|---|---|---|
| Résultat comptable rectifié | 175 122 | ||
| Location du chariot élévateur | Charge d'exploitation normale | — | |
| Location du véhicule de tourisme du DF | Non déductible pour la part correspondant à l'amortissement au-delà de 300 000 TTC. Valeur TTC 600 000 : (600 000 − 300 000) × 20 % × 6/12 = 30 000, soit la totalité des loyers de l'année | 30 000 | |
| Comptes courants d'associés | Les 50 000 kDH d'avances ne dépassent pas le capital (50 000 kDH). Intérêts comptabilisés à 6 % : 3 000 000 ; admis à 4,03 % : 2 015 000 | 985 000 | |
| Jetons de présence reçus | Produit imposable | — | |
| Salaire d'un administrateur pour une fonction non exercée | Rémunération fictive, non déductible (12 × 10 000) | 120 000 | |
| Dons à des associations reconnues d'utilité publique | Déductibles | — | |
| TSAVA (1 500) | Impôt déductible | — | |
| Dividendes de la filiale | Produits de participation exonérés (abattement de 100 %) | 100 000 | |
| Pénalité de retard sur acompte d'IS | Non déductible | 12 500 | |
| Provision de N-1 sur créances sans recours judiciaire | Aucun recours dans les 12 mois : la provision n'était pas déductible. Elle doit être réintégrée au résultat de N-1, l'exercice de sa constitution (déclaration rectificative), pas à celui de N | — | |
| Totaux | 1 322 622 | 100 000 |
Résultat fiscal N = 1 222 622 dh
3/ Cotisation minimale de N
Base de la CM :
- chiffre d'affaires : 1 750 000 ;
- produits accessoires (jetons de présence) : 70 000 ;
- produits financiers (dividendes) : 100 000 ;
- total : 1 920 000.
CM = 1 920 000 × 0,5 % = 9 600 dh, supérieure au minimum de 3 000. Si l'on exclut les dividendes de la base, la CM vaut 9 100 : cela ne change pas la conclusion.
4/ Impôt dû et échéancier de N+1
- IS (barème LF 2018) = 1 222 622 × 31 % − 140 000 = 239 013 dh, supérieur à la CM.
- Les acomptes versés en N (100 000 selon le NB) laissent un reliquat de 139 013 dh, à verser avec la déclaration avant le 31/03/N+1.
Calendrier fiscal de N+1 : chaque acompte vaut 25 % de l'IS de N, soit 59 753,25 dh.
| Échéance | Montant |
|---|---|
| 31/03/N+1 : reliquat de l'IS de N | 139 013,00 |
| 31/03/N+1 : 1er acompte de N+1 | 59 753,25 |
| 30/06/N+1 : 2e acompte | 59 753,25 |
| 30/09/N+1 : 3e acompte | 59 753,25 |
| 31/12/N+1 : 4e acompte | 59 753,25 |
| 31/03/N+2 : régularisation de l'IS de N+1 | selon le résultat de N+1 |
Pièges :
- oublier la CM : ici elle est faible, car la marge de la société est élevée ;
- réintégrer la provision de N-1 dans le résultat de N ;
- taxer les dividendes, qui sont exonérés ;
- rater l'écriture du moteur, qui est la seule correction comptable.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Master spécialisé Audit, Contrôle de Gestion et Systèmes d'Information (ACGSI) à FSJES Ain Chock (2018) ?
Les épreuves portent sur : Comptabilité Générale, Comptabilité Approfondie, Fiscalité des Entreprises.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.