Contrôle Comptabilité Audit (CCA)
Matières : Comptabilité Générale, Comptabilité des Sociétés, Audit, Contrôle de Gestion, Analyse Financière, Fiscalité des Entreprises, Mathématiques Financières, Statistiques et Probabilités, Comptabilité Analytique
Énoncé
Université Sultan Moulay Slimane — Faculté Polydisciplinaire - Béni Mellal
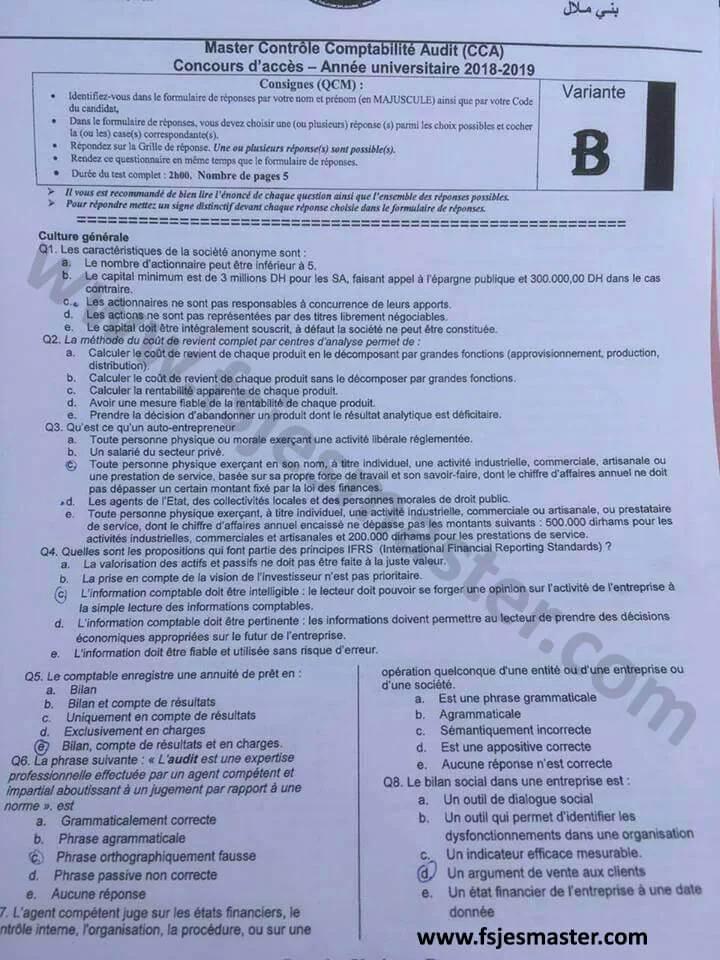
Master Contrôle Comptabilité Audit (CCA) — Concours d'accès — Année universitaire 2018-2019
Variante B
Consignes (QCM) :
- Identifiez-vous dans le formulaire de réponses par votre nom et prénom (en MAJUSCULE) ainsi que par votre Code du candidat.
- Dans le formulaire de réponses, vous devez cocher une (ou plusieurs) réponse(s) parmi les choix possibles et cocher la (ou les) case(s) correspondante(s).
- Répondez sur la Grille de réponse. Une ou plusieurs réponse(s) sont possible(s).
- Rendez ce questionnaire en même temps que le formulaire de réponses.
- Durée du test complet : 2h00. Nombre de pages : 5
- Il vous est recommandé de bien lire l'énoncé de chaque question ainsi que l'ensemble des réponses possibles.
- Pour répondre mettre un signe distinctif devant chaque réponse choisie dans le formulaire de réponses.
Culture générale
Q1. Les caractéristiques de la société anonyme sont :
- a. Le nombre d'actionnaire peut être inférieur à 5.
- b. Le capital minimum est de 3 millions DH pour les SA, faisant appel à l'épargne publique et 300.000,00 DH dans le cas contraire.
- c. Les actionnaires ne sont pas responsables à concurrence de leurs apports.
- d. Les actions ne sont pas représentées par des titres librement négociables.
- e. Le capital doit être intégralement souscrit, à défaut la société ne peut pas être constituée.
Q2. La méthode du coût de revient complet par centres d'analyse permet de :
- a. Calculer le coût de revient de chaque produit en le décomposant par grandes fonctions (approvisionnement, production, distribution).
- b. Calculer le coût de revient de chaque produit sans le décomposer par grandes fonctions.
- c. Calculer la rentabilité apparente de chaque produit.
- d. Avoir une mesure fiable de la rentabilité de chaque produit.
- e. Prendre la décision d'abandonner un produit dont le résultat analytique est déficitaire.
Q3. Qu'est-ce qu'un auto-entrepreneur ?
- a. Toute personne physique ou morale exerçant une activité libérale réglementée.
- b. Un salarié du secteur privé.
- c. Toute personne physique exerçant en son nom, à titre individuel, une activité industrielle, commerciale, artisanale ou une prestation de service, basée sur sa propre force de travail et son savoir-faire, dont le chiffre d'affaires ne doit pas dépasser un certain montant fixé par la loi des finances.
- d. Les agents de l'État, des collectivités locales et des personnes morales de droit public.
- e. Toute personne physique exerçant, à titre individuel, une activité industrielle, commerciale ou artisanale, ou prestataire de service, dont le chiffre d'affaires annuel encaissé ne dépasse pas les montants suivants : 500.000 dirhams pour les activités industrielles, commerciales et artisanales et 200.000 dirhams pour les prestations de service.
Q4. Quelles sont les propositions qui ne font pas partie des principes IFRS (International Financial Reporting Standards) ?
- a. La valorisation des actifs et passifs ne doit pas être faite à la juste valeur.
- b. La prise en compte de la vision de l'investisseur n'est pas prioritaire.
- c. L'information comptable doit être intelligible : le lecteur doit pouvoir se forger une opinion à la simple lecture des informations comptables.
- d. L'information comptable doit être pertinente : les informations doivent permettre au lecteur de prendre des décisions économiques appropriées sur le futur de l'entreprise.
- e. L'information doit être fiable et utilisée sans risque d'erreur.
Q5. Le comptable enregistre une annuité de prêt en :
- a. Bilan
- b. Bilan et compte de résultats
- c. Uniquement en compte de résultats
- d. Exclusivement en charges
- e. Bilan, compte de résultats et en charges.
Q6. La phrase suivante : « L'audit est une expertise professionnelle effectuée par un agent compétent et impartial aboutissant à un jugement par rapport à une norme » est :
- a. Grammaticalement correcte
- b. Phrase agrammaticale
- c. Phrase orthographiquement fausse
- d. Phrase passive non correcte
- e. Aucune réponse
Q7. L'agent compétent juge sur les états financiers, le contrôle interne, l'organisation, la procédure, ou sur une opération quelconque d'une entité ou d'une entreprise ou d'une société.
Q8. Le bilan social dans une entreprise est :
- a. Un outil de dialogue social
- b. Un outil qui permet d'identifier les dysfonctionnements dans une organisation
- c. Un indicateur efficace mesurable
- d. Un argument de vente aux clients
- e. Un état financier de l'entreprise à une date donnée
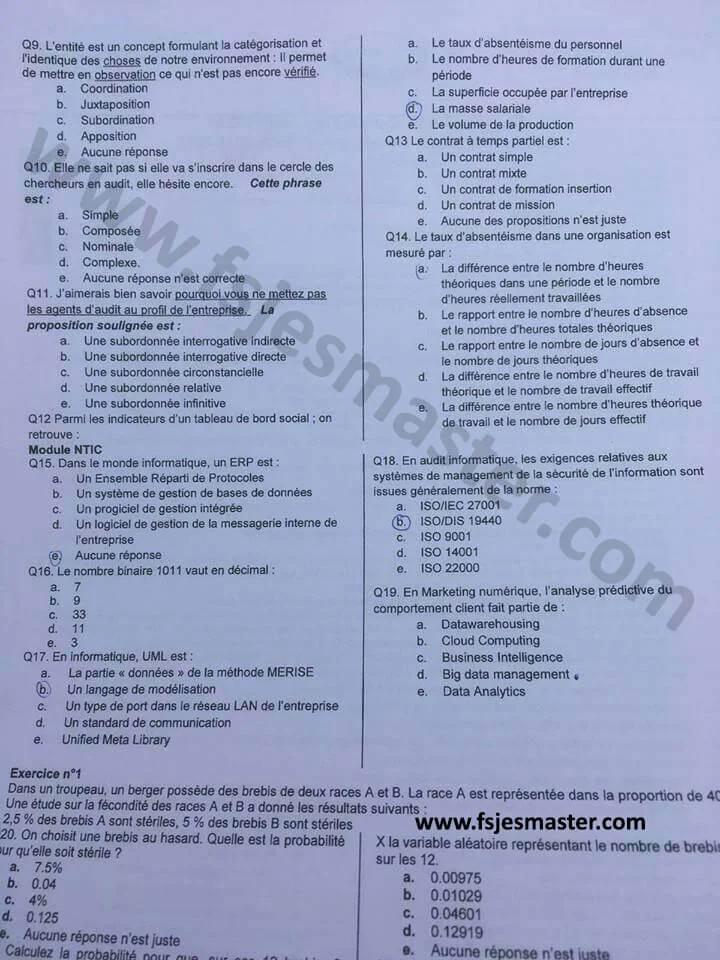
Q9. L'entité est un concept formulant la catégorisation et l'identique des choses de notre environnement : il permet de mettre en observation ce qui n'est pas encore vérifié :
- a. Coordination
- b. Juxtaposition
- c. Subordination
- d. Apposition
- e. Aucune réponse
Q10. « Elle ne sait pas si elle va s'inscrire dans le cercle des chercheurs en audit, elle hésite encore. » Cette phrase est :
- a. Simple
- b. Composée
- c. Nominale
- d. Complexe.
- e. Aucune réponse n'est correcte
Q11. « J'aimerais bien savoir pourquoi vous ne mettez pas les agents d'audit au profil de l'entreprise. » La proposition soulignée est :
- a. Une subordonnée interrogative indirecte
- b. Une subordonnée interrogative directe
- c. Une subordonnée circonstancielle
- d. Une subordonnée relative
- e. Une subordonnée infinitive
Q12. Parmi les indicateurs d'un tableau de bord social ; on retrouve :
- a. Le taux d'absentéisme du personnel
- b. Le nombre d'heures de formation durant une période
- c. La superficie occupée par l'entreprise
- d. La masse salariale
- e. Le volume de la production
Q13. Le contrat à temps partiel est :
- a. Un contrat simple
- b. Un contrat mixte
- c. Un contrat de formation insertion
- d. Un contrat de mission
- e. Aucune des propositions n'est juste
Q14. Le taux d'absentéisme dans une organisation est mesuré par :
- a. La différence entre le nombre d'heures théoriques dans une période et le nombre d'heures réellement travaillées
- b. Le rapport entre le nombre d'heures d'absence et le nombre d'heures totales théoriques
- c. Le rapport entre le nombre de jours d'absence et le nombre de jours théoriques
- d. La différence entre le nombre d'heures de travail théorique et le nombre de travail effectif
- e. La différence entre le nombre d'heures théorique de travail et le nombre de jours effectif
Module NTIC
Q15. Dans le monde informatique, un ERP est :
- a. Un Ensemble Réparti de Protocoles
- b. Un système de gestion de bases de données
- c. Un progiciel de gestion intégré
- d. Un logiciel de gestion de la messagerie interne de l'entreprise
- e. Aucune réponse
Q16. Le nombre binaire 1011 vaut en décimal :
- a. 7
- b. 9
- c. 33
- d. 11
- e. 3
Q17. En informatique, UML est :
- a. La partie « données » de la méthode MERISE
- b. Un langage de modélisation
- c. Un type de port dans le réseau LAN de l'entreprise
- d. Un standard de communication
- e. Unified Meta Library
Q18. En audit informatique, les exigences relatives aux systèmes de management de la sécurité de l'information sont issues généralement de la norme :
- a. ISO/IEC 27001
- b. ISO/DIS 19440
- c. ISO 9001
- d. ISO 14001
- e. ISO 22000
Q19. En Marketing numérique, l'analyse prédictive du comportement client fait partie de :
- a. Datawarehousing
- b. Cloud Computing
- c. Business Intelligence
- d. Big data management
- e. Data Analytics
Exercice n°1
Dans un troupeau, un berger possède des brebis de deux races A et B. La race A est représentée dans la proportion de 40 %. Une étude sur la fécondité des races A et B a donné les résultats suivants : 2,5 % des brebis A sont stériles, 5 % des brebis B sont stériles.
Q20. On choisit une brebis au hasard. Quelle est la probabilité pour qu'elle soit stérile ?
- a. 7.5%
- b. 0.04
- c. 4%
- d. 0.125
- e. Aucune réponse n'est juste
Calculez la probabilité pour que sur ses 12 brebis... [suite du texte partiellement coupée]. Soit X la variable aléatoire représentant le nombre de brebis stériles sur les 12.
Q21. [énoncé lié à X] :
- a. 0.00975
- b. 0.01029
- c. 0.04601
- d. 0.12919
- e. Aucune réponse n'est juste
Exercice n°2
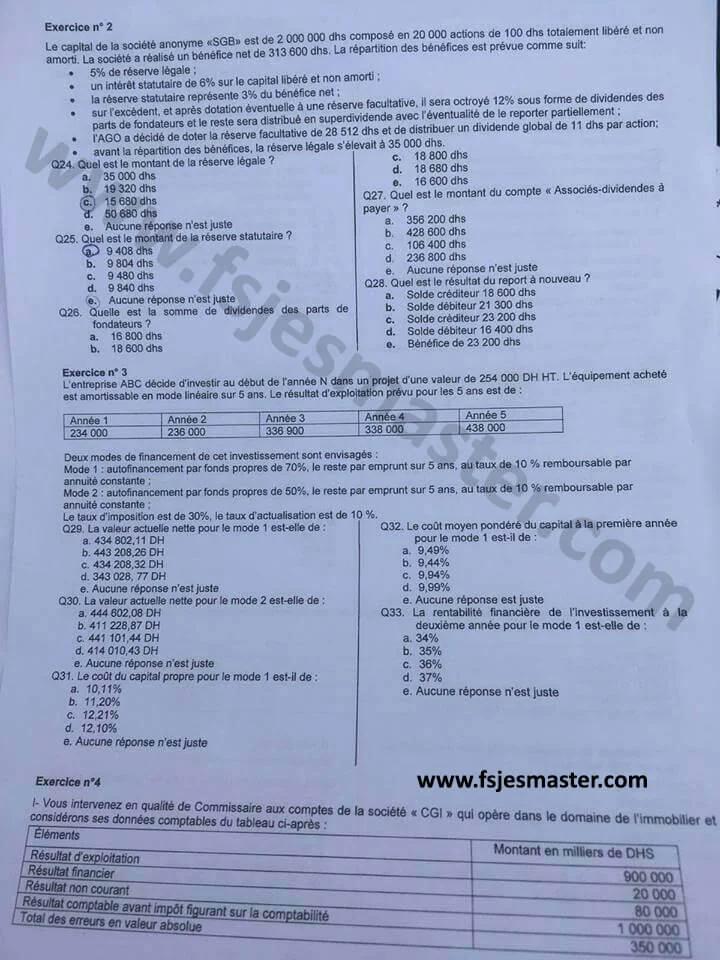
Le capital de la société anonyme « SGB » est de 2 000 000 dhs composé en 20 000 actions de 100 dhs totalement libéré et non amorti. La société a réalisé un bénéfice net de 313 600 dhs. La répartition des bénéfices est prévue comme suit :
- 5% de réserve légale ;
- un intérêt statutaire de 6% sur le capital libéré et non amorti ;
- la réserve statutaire représente 3% de bénéfice net ;
- sur l'excédent, et après dotation éventuelle à une réserve facultative, il sera octroyé 12% sous forme de dividendes des parts de fondateurs et le reste sera distribué en superdividende avec l'éventualité de le reporter partiellement ;
- l'AGO a décidé de doter la réserve facultative de 28 512 dhs et de distribuer un dividende global de 11 dhs par action ;
avant la répartition des bénéfices, la réserve légale s'élevait à 35 000 dhs.
Q24. Quel est le montant de la réserve légale ?
- a. 35 000 dhs
- b. 19 320 dhs
- c. 15 680 dhs
- d. 50 680 dhs
- e. Aucune réponse n'est juste
Q25. Quel est le montant de la réserve statutaire ?
- a. 9 408 dhs
- b. 9 804 dhs
- c. 9 480 dhs
- d. 9 840 dhs
- e. Aucune réponse n'est juste
Q26. Quelle est la somme de dividendes des parts de fondateurs ?
- a. 16 800 dhs
- b. 18 800 dhs
- c. 18 800 dhs
- d. 18 680 dhs
- e. 16 600 dhs
Q27. Quel est le montant du compte « Associés-dividendes à payer » ?
- a. 356 200 dhs
- b. 428 600 dhs
- c. 106 400 dhs
- d. 236 800 dhs
- e. Aucune réponse n'est juste
Q28. Quel est le résultat du report à nouveau ?
- a. Solde créditeur 18 600 dhs
- b. Solde débiteur 21 300 dhs
- c. Solde créditeur 23 200 dhs
- d. Solde débiteur 16 400 dhs
- e. Bénéfice de 23 200 dhs
Exercice n°3
L'entreprise ABC décide d'investir au début de l'année N dans un projet d'une valeur de 254 000 DH HT. L'équipement acheté est amortissable en mode linéaire sur 5 ans. Le résultat d'exploitation prévu pour les 5 ans est de :
| Année 1 | Année 2 | Année 3 | Année 4 | Année 5 | |
|---|---|---|---|---|---|
| Résultat d'exploitation | 234 000 | 236 000 | 336 900 | 338 000 | 438 000 |
Deux modes de financement de cet investissement sont envisagés :
- Mode 1 : autofinancement par fonds propres de 70%, le reste par emprunt sur 5 ans, au taux de 10% remboursable par annuité constante ;
- Mode 2 : autofinancement par fonds propres de 50%, le reste par emprunt sur 5 ans, au taux de 10% remboursable par annuité constante.
Le taux d'imposition est de 30%, le taux d'actualisation est de 10%.
Q29. La valeur actuelle nette pour le mode 1 est-elle de :
- a. 434 802,11 DH
- b. 443 208,26 DH
- c. 434 208,32 DH
- d. 343 028,77 DH
- e. Aucune réponse n'est juste
Q30. La valeur actuelle nette pour le mode 2 est-elle de :
- a. 444 802,08 DH
- b. 411 228,87 DH
- c. 441 101,44 DH
- d. 414 010,43 DH
- e. Aucune réponse n'est juste
Q31. Le coût du capital propre pour le mode 1 est-il de :
- a. 10,11%
- b. 11,20%
- c. 12,21%
- d. 12,10%
- e. Aucune réponse n'est juste
Q32. Le coût moyen pondéré du capital à la première année pour le mode 1 est-il de :
- a. 9,49%
- b. 9,44%
- c. 9,94%
- d. 9,99%
- e. Aucune réponse n'est juste
Q33. La rentabilité financière de l'investissement à la deuxième année pour le mode 1 est-elle de :
- a. 34%
- b. 35%
- c. 36%
- d. 37%
- e. Aucune réponse n'est juste
Exercice n°4
Vous intervenez en qualité de Commissaire aux comptes de la société « CGI » qui opère dans le domaine de l'immobilier et considérons ses données comptables du tableau ci-après :
| Éléments | Montant en milliers de DHS |
|---|---|
| Résultat d'exploitation | 900 000 |
| Résultat financier | 20 000 |
| Résultat non courant | 80 000 |
| Résultat comptable avant impôt figurant sur la comptabilité | 1 000 000 |
| Total des erreurs en valeur absolue | 350 000 |
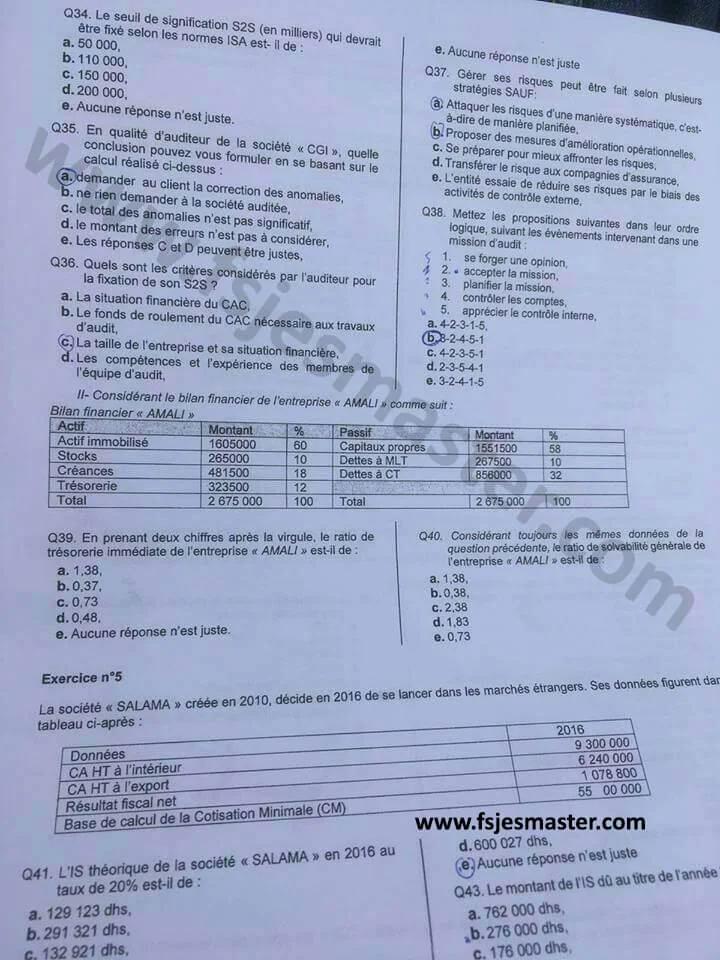
Q34. Le seuil de signification (S2S) en milliers qui devrait être fixé selon les normes ISA est-il de :
- a. 50 000,
- b. 110 000,
- c. 150 000,
- d. 200 000,
- e. Aucune réponse n'est juste.
Q35. En qualité d'auditeur de la société « CGI », quelle conclusion pouvez-vous formuler en se basant sur le calcul réalisé ci-dessus :
- a. demander au client la correction des anomalies,
- b. ne rien demander à la société auditée,
- c. le total des anomalies n'est pas significatif,
- d. le montant des erreurs n'est pas à considérer,
- e. Les réponses C et D peuvent être justes.
Q36. Quels sont les critères considérés par l'auditeur pour la fixation de son S2S ?
- a. La situation financière du CAC,
- b. Le fonds de roulement du CAC nécessaire aux travaux d'audit,
- c. La taille de l'entreprise et sa situation financière,
- d. Les compétences et l'expérience des membres de l'équipe d'audit.
Q37. Gérer ses risques peut être fait selon plusieurs stratégies SAUF :
- a. Attaquer les risques d'une manière systématique, c'est-à-dire de manière planifiée,
- b. Proposer des mesures d'amélioration opérationnelles,
- c. Se préparer pour mieux affronter les risques,
- d. Transférer le risque aux compagnies d'assurance,
- e. L'entité essaie de réduire les risques par le biais des activités de contrôle externe.
Q38. Mettez les propositions suivantes dans leur ordre logique, suivant les événements intervenant dans une mission d'audit :
- se forger une opinion,
- accepter la mission,
- planifier la mission,
- contrôler les comptes,
- apprécier le contrôle interne.
- a. 4-2-3-1-5,
- b. 2-4-5-1-3,
- c. 4-2-3-5-1,
- d. 2-3-5-4-1,
- e. 3-2-4-1-5
II- Considérant le bilan financier de l'entreprise « AMALI » comme suit :
Bilan financier « AMALI » :
| Actif | Montant | % | Passif | Montant | % |
|---|---|---|---|---|---|
| Actif immobilisé | 1 605 000 | 60 | Capitaux propres | 1 551 500 | 58 |
| Stocks | 265 000 | 10 | Dettes à MLT | 267 500 | 10 |
| Créances | 481 500 | 18 | Dettes à CT | 856 000 | 32 |
| Trésorerie | 323 500 | 12 | |||
| Total | 2 675 000 | 100 | Total | 2 675 000 | 100 |
Q39. En prenant deux chiffres après la virgule, le ratio de trésorerie immédiate de l'entreprise « AMALI » est-il de :
- a. 1,38,
- b. 0,37,
- c. 0,73,
- d. 0,48,
- e. Aucune réponse n'est juste.
Q40. Considérant toujours les mêmes données de la question précédente, le ratio de solvabilité générale de l'entreprise « AMALI » est-il de :
- a. 1,38,
- b. 0,38,
- c. 2,38,
- d. 1,83,
- e. 0,73
Exercice n°5
La société « SALAMA » créée en 2010, décide en 2016 de se lancer dans les marchés étrangers. Ses données figurent dans le tableau ci-après :
| Données | 2016 |
|---|---|
| CA HT à l'intérieur | 9 300 000 |
| CA HT à l'export | 6 240 000 |
| Résultat fiscal net | 1 078 800 |
| Base de calcul de la Cotisation Minimale (CM) | 55 00 000 |
Q41. L'IS théorique de la société « SALAMA » en 2016 au taux de 20% est-il de :
- a. 129 123 dhs,
- b. 291 321 dhs,
- c. 132 921 dhs,
- d. 600 027 dhs,
- e. Aucune réponse n'est juste
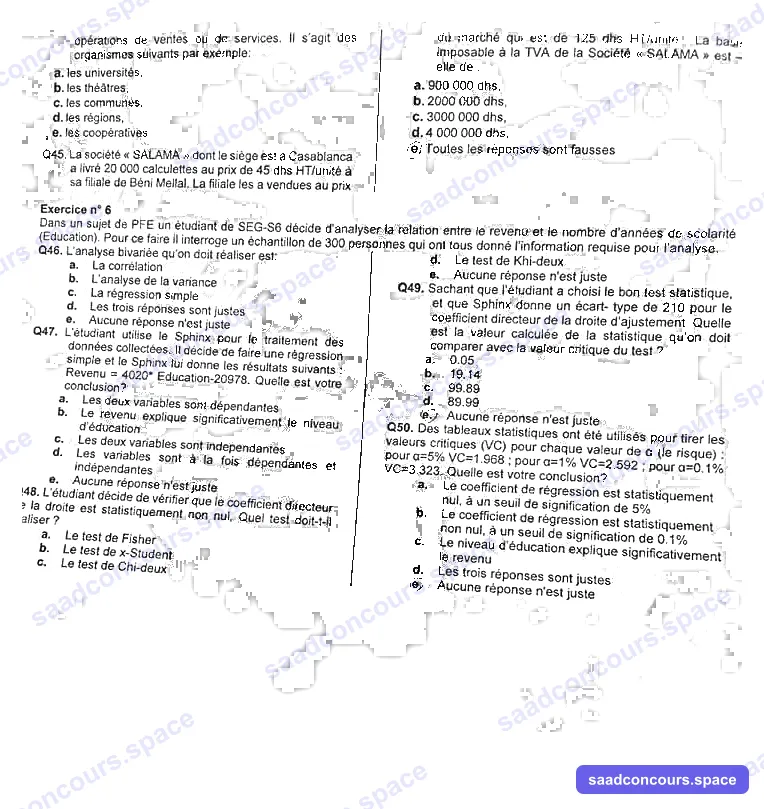
Q43. Le montant de l'IS dû au titre de l'année [du marché] qui est de 125 dhs HT/unité. La base imposable à la TVA de la Société « SALAMA » est-elle de :
- a. 762 000 dhs,
- b. 276 000 dhs,
- c. 176 000 dhs,
- d. 900 000 dhs,
- e. Aucune réponse n'est juste.
Q44. [Question relative aux organismes exonérés — livraisons à soi-même] Il s'agit des organismes suivants par exemple :
- a. les universités,
- b. les théâtres,
- c. les communes,
- d. les régions,
- e. les coopératives
Q45. La société « SALAMA » dont le siège est à Casablanca a livré 20 000 calculettes au prix de 45 dhs HT/unité à sa filiale de Béni Mellal. La filiale les a vendues au prix du marché qui est de 125 dhs HT/unité. La base imposable à la TVA de la Société « SALAMA » est-elle de :
- a. 900 000 dhs,
- b. 2000 000 dhs,
- c. 3000 000 dhs,
- d. 4 000 000 dhs,
- e. Toutes les réponses sont fausses
Exercice n°6
Dans un sujet de PFE un étudiant de SEG-S6 décide d'analyser la relation entre le revenu et le nombre d'années de scolarité (Education). Pour ce faire il interroge un échantillon de 300 personnes qui ont tous donné l'information requise pour l'analyse.
Q46. L'analyse bivariée qu'on doit réaliser est :
- a. La corrélation
- b. L'analyse de la variance
- c. La régression simple
- d. Les trois réponses sont justes
- e. Aucune réponse n'est juste
Q47. L'étudiant utilise le Sphinx pour le traitement des données obtenues. Il décide de faire une régression simple et le Sphinx lui donne les résultats suivants : Revenu = 4020*Education - 20978. Quelle est votre conclusion ?
- a. Les deux variables sont dépendantes
- b. Le revenu explique significativement le niveau d'éducation
- c. Les deux variables sont indépendantes
- d. Les variables sont soit à la fois dépendantes ou indépendantes
- e. Aucune réponse n'est juste
Q48. L'étudiant décide de vérifier si le coefficient directeur de la droite est statistiquement nul. Quel test doit-il réaliser ?
- a. Le test de Fisher
- b. Le test de x-Student
- c. Le test de Khi-deux
- d. [Les trois réponses sont justes]
- e. Aucune réponse n'est juste
Q49. Sachant que l'étudiant a choisi le bon test statistique, et que Sphinx donne un écart-type de 210 pour le coefficient directeur de la droite d'ajustement. Quelle est la valeur calculée de la statistique qu'on doit comparer avec la valeur critique du test ?
- a. 0.05
- b. 19.14
- c. 99.89
- d. 89.99
- e. Aucune réponse n'est juste
Q50. Des tableaux statistiques ont été utilisés pour tirer les valeurs critiques (VC) pour chaque valeur de α (le risque) : pour α=5% VC=1.968 ; pour α=1% VC=2.592 ; pour α=0.1% VC=3.323. Quelle est votre conclusion ?
- a. Le coefficient de régression est statistiquement nul, à un seuil de signification de 5%
- b. Le coefficient de régression est statistiquement non nul, à un seuil de signification de 0.1%
- c. Le niveau d'éducation explique significativement le revenu
- d. Les trois réponses sont justes
- e. Aucune réponse n'est juste
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé (Variante B)
Culture générale
| Q | Réponse(s) | Justification |
|---|---|---|
| 1 | a + b + e | SA : minimum 2 actionnaires ; capital 300 000 DH (3 MDH si appel public) ; capital intégralement souscrit à la constitution. (c : les actionnaires sont responsables dans la limite de leurs apports ; d : faux.) |
| 2 | a + c | Le coût complet par centres d'analyse décompose le coût par grandes fonctions et donne une rentabilité apparente ; il ne suffit pas, à lui seul, pour décider d'un abandon. |
| 3 | c + e | Définitions de l'auto-entrepreneur (personne physique, activité individuelle, plafonds de CA : 500 000 / 200 000 DH). |
| 4 | a + b | Ces deux propositions contredisent les IFRS (juste valeur au cœur du référentiel ; vision de l'investisseur prioritaire). |
| 5 | b | L'annuité d'emprunt se dédouble : intérêts en compte de résultats (charges), remboursement du capital au bilan. |
| 6 | a | Phrase grammaticalement correcte. |
| 7 | (propositions absentes de la source) | Énoncé incomplet dans le document consulté — signalé. |
| 8 | a + b | Le bilan social est un outil de dialogue social et révèle les dysfonctionnements sociaux. |
| 9 | e | La phrase n'a pas de sens technique : aucune proposition ne convient. |
| 10 | b | Deux propositions indépendantes juxtaposées : phrase composée. |
| 11 | a | « pourquoi vous ne mettez pas… » après « savoir » = interrogative indirecte. |
| 12 | a + b + d | Absentéisme, heures de formation et masse salariale sont des indicateurs sociaux. |
| 13 | a (lecture retenue) | Le temps partiel est une simple modalité du contrat de travail (« contrat simple ») — propositions ambiguës, signalé. |
| 14 | b | Taux d'absentéisme = heures d'absence / heures théoriques totales. |
Module NTIC
| Q | Réponse(s) |
|---|---|
| 15 | c — ERP = progiciel de gestion intégré. |
| 16 | d — 1011₂ = 11. |
| 17 | b — UML = langage de modélisation objet. |
| 18 | a — ISO/IEC 27001 (SMSI). |
| 19 | e — Analyse prédictive ⊂ data analytics. |
Exercice 1 — Probabilités
- Q20 : P(stérile) = 0,4 × 0,025 + 0,6 × 0,05 = 0,01 + 0,03 = 0,04 → c
- Q21 : X suit B(12 ; 0,04). La seule proposition correspondant à une valeur de la loi binomiale est P(X = 3) = C(12,3) × 0,04³ × 0,96⁹ ≈ 0,00975 → a (l'énoncé détaillé est tronqué dans la source — signalé).
Exercice 2 — Affectation du bénéfice (SA SGB)
Bénéfice net 313 600 ; RL existante 35 000.
- Q24 : RL = min(35 000 + 5 % × 313 600 ; 10 % du capital 200 000) = 35 000 + 15 680 = 50 680 → d (la dotation annuelle seule = 15 680, proposition c).
- Q25 : RS = 3 % × 313 600 = 9 408 → a.
- Intérêt statutaire = 6 % × 2 000 000 = 120 000.
- Excédent = 313 600 − 15 680 − 120 000 − 9 408 − 28 512 (RF) = 140 000.
- Q26 : parts de fondateurs = 12 % × 140 000 = 16 800 → a.
- Superdividende pour arriver à 11 DH/action : 220 000 − 120 000 = 100 000.
- Q27 : « Associés — dividendes à payer » = 220 000 + 16 800 = 236 800 → d.
- Q28 : Report à nouveau = 140 000 − 16 800 − 100 000 = solde créditeur 23 200 → c.
Exercice 3 — Investissement (254 000 DH, 5 ans)
Incohérence des propositions signalée : aucun des montants proposés ne se retrouve sous les lectures plausibles des données. Méthode correcte :
Amortissement = 50 800/an ; CFₙ = Résultat d'exploitation × (1 − 30 %) + 50 800
= 214 600 / 216 000 / 286 630 / 287 400 / 357 400.
Mode 1 : fonds propres 177 800 + emprunt 76 200 (annuité constante ≈ 20 103).
VAN (à 10 %, sur l'ensemble des flux) = PV des CF (≈ 1 007 155) − 254 000 ≈ +753 155 DH.
- Q29/Q30 : e (aucune proposition ne correspond aux calculs).
- Q31–Q33 : données insuffisantes/incohérentes dans la source pour retrouver les taux proposés — méthode : ke par MEDAF ou par VAN du mode de financement ; WACC₁ = 70 %×ke + 30 %×10 %×(1−30 %) ; RF₂ = RN₂/capitaux propres avec RN₂ = (236 000 − intérêts année 2) × 0,7.
Exercice 4 — Audit (CGI)
- Q34 : seuil de signification ≈ 5 % du résultat avant impôt = 1 000 000 × 5 % = 50 000 → a.
- Q35 : anomalies cumulées (350 000) > S2S → significatives : demander la correction → a.
- Q36 : c — taille et situation financière de l'entité auditée.
- Q37 : e — c'est le contrôle interne, pas externe.
- Q38 : d — 2 (accepter), 3 (planifier), 5 (apprécier le CI), 4 (contrôler), 1 (opinion).
Bilan financier AMALI
- Q39 : trésorerie immédiate = 323 500/856 000 = 0,38 → b.
- Q40 : solvabilité générale = 2 675 000/1 123 500 = 2,38 → c.
Exercice 5 — Fiscalité SALAMA
- Q41 : IS théorique = 1 078 800 × 20 % = 215 760 ; CM = 5 500 000 × 0,25 % = 13 750 → aucune proposition ne correspond → e (incohérence signalée).
- Q43 : énoncé corrompu dans la source (texte mélangé) — la question apparentée Q45 permet le traitement : base TVA entre sociétés liées = prix normal du marché, soit 20 000 × 125 = 2 500 000 DH.
- Q44 : a + c + d (universités, communes, régions : organismes de droit public concernés par les exonérations/LSM).
- Q45 : base = prix du marché 125 DH/u → 2 500 000 DH, absent des propositions → e.
Exercice 6 — Statistiques
- Q46 : revenu et scolarité étant quantitatifs : corrélation + régression simple → a + c.
- Q47 : a — le coefficient non nul indique que les variables sont dépendantes (l'éducation explique le revenu).
- Q48 : b — test t de Student sur le coefficient.
- Q49 : t = 4020/210 = 19,14 → b.
- Q50 : |19,14| > 3,323 → coefficient significativement non nul à 0,1 % : b (+ c) — l'éducation explique significativement le revenu.