Contrôle Comptabilité Audit (CCA)
Matières : Audit, Contrôle de Gestion, Analyse Financière, Fiscalité des Entreprises, Comptabilité Analytique
Énoncé
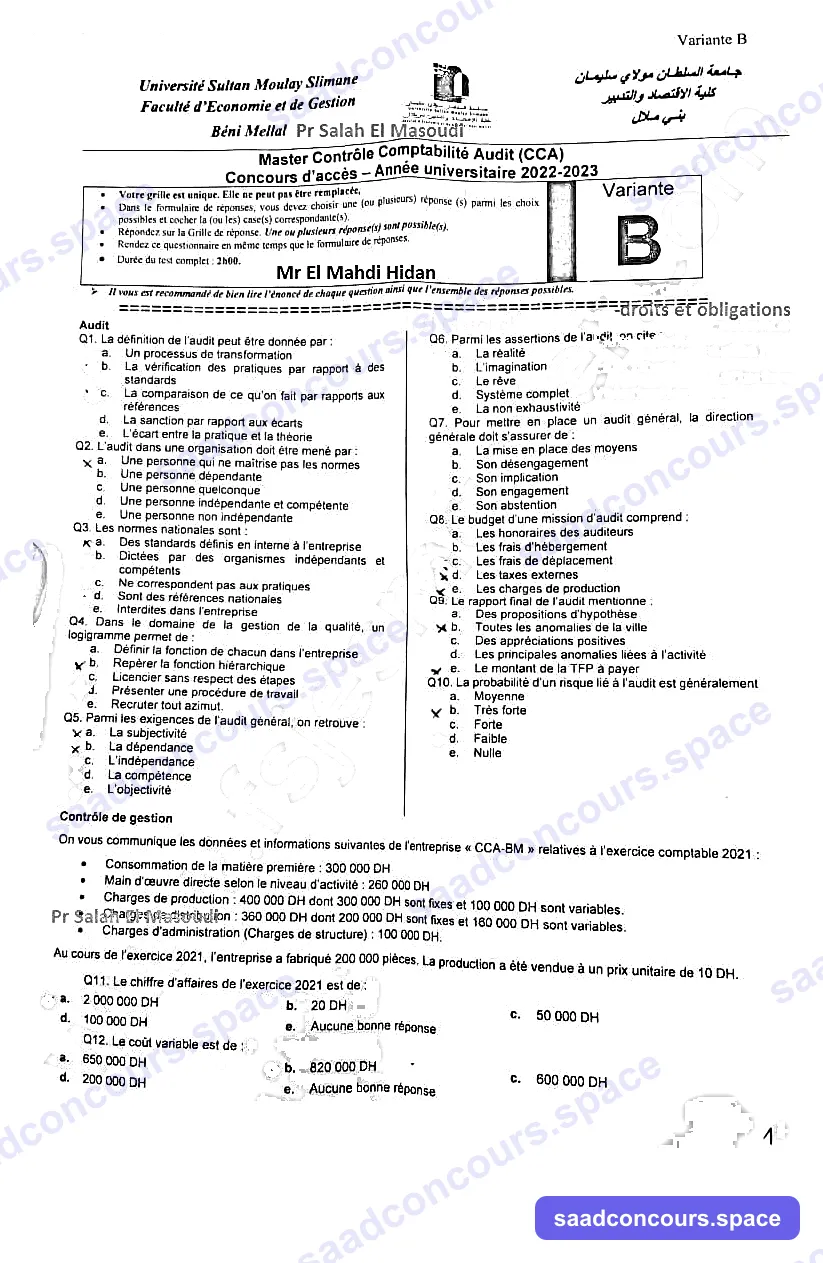
Université Sultan Moulay Slimane — Faculté d'Économie et de Gestion — Béni Mellal
Master Contrôle Comptabilité Audit (CCA) — Concours d'accès — Année universitaire 2022-2023
Durée du test complet : 2h00 — Variante B
Votre grille est unique. Elle ne peut pas être remplacée. Dans le formulaire de réponses, vous devez choisir une (ou plusieurs) réponse(s) parmi les choix possibles et cocher la (les) case(s) correspondante(s). Répondez sur la Grille de réponse. Une ou plusieurs réponse(s) sont possible(s). Rendez ce questionnaire en même temps que la Grille de réponses. Il vous est recommandé de bien lire l'énoncé de chaque question ainsi que l'ensemble des réponses possibles.
Audit
Q1. La définition de l'audit peut être donnée par :
- a. Un processus de transformation
- b. La vérification des pratiques par rapport à des standards
- c. La comparaison de ce qu'on fait par rapports aux références
- d. La sanction par rapport aux écarts
- e. L'écart entre la pratique et la théorie
Q2. L'audit dans une organisation doit être mené par :
- a. Une personne qui ne maîtrise pas les normes
- b. Une personne dépendante
- c. Une personne quelconque
- d. Une personne indépendante et compétente
- e. Une personne non indépendante
Q3. Les normes nationales sont :
- a. Des standards définis en interne à l'entreprise
- b. Dictées par des organismes indépendants et compétents
- c. Ne correspondent pas aux pratiques
- d. Sont des références nationales
Q4. Dans le domaine de la gestion de la qualité, un logigramme permet de :
- a. Définir la fonction de chacun dans l'entreprise
- b. Repérer la fonction hiérarchique
- c. Licencier sans respect des étapes
- d. Présenter une procédure de travail
- e. Recruter à tout azimut
Q5. Parmi les exigences d'un audit général, on retrouve :
- a. La subjectivité
- b. La dépendance
- c. L'indépendance
- d. La compétence
- e. L'objectivité
Q6. Parmi les assertions de l'audit cité :
- a. La réalité
- b. L'imagination
- c. Le rêve
- d. Système complet
- e. La non exhaustivité
Q7. Pour mettre en place un audit général, la direction générale doit s'assurer :
- a. La mise en place des moyens
- b. Son désengagement
- c. Son implication
- d. Son engagement
- e. Son abstention
Q8. Le budget d'une mission d'audit comprend :
- a. Les honoraires des auditeurs
- b. Les frais d'hébergement
- c. Les frais de déplacement
- d. Les taxes externes
- e. Les charges de production
Q9. Le rapport final de l'audit mentionne :
- a. Des propositions d'hypothèse
- b. Toutes les anomalies de la ville
- c. Des appréciations positives
- d. Les principales anomalies liées à l'activité
- e. Le montant de la TFP à payer
Q10. La probabilité d'un risque lié à l'audit est généralement :
- a. Moyenne
- b. Très forte
- c. Forte
- d. Faible
- e. Nulle
Contrôle de gestion
On vous communique les données et informations suivantes de l'entreprise « CCA-BM » relatives à l'exercice comptable 2021 :
- Consommation de la matière première : 300 000 DH
- Main d'œuvre directe selon le niveau d'activité : 260 000 DH
- Charges de production : 400 000 DH dont 300 000 DH sont fixes et 100 000 DH sont variables.
- Charges de distribution : 360 000 DH dont 200 000 DH sont fixes et 160 000 DH sont variables.
- Charges d'administration (Charges de structure) : 100 000 DH.
Au cours de l'exercice 2021, l'entreprise a fabriqué 200 000 pièces. La production a été vendue à un prix unitaire de 10 DH.
Q11. Le chiffre d'affaires de l'exercice 2021 est de :
- a. 2 000 000 DH
- b. 20 DH
- c. 50 000 DH
Q12. Le coût variable est de :
- a. 650 000 DH
- b. 820 000 DH
- c. 600 000 DH
Q13. La marge sur coût variable est de :
- a. 1 108 000 DH
- b. 600 000 DH
- c. 750 000 DH
- d. 2 650 000 DH
- e. Aucune bonne réponse
Q14. Le taux de marge sur coût variable est de :
- a. 41 %
- b. 32,50 %
- c. 67,50 %
- d. 60 %
- e. 30 %
Q15. Le coût fixe est de :
- a. 650 000 DH
- b. 600 000 DH
- c. 750 000 DH
- d. 2 000 000 DH
- e. Aucune bonne réponse
Q16. Le résultat courant est de :
- a. 4 600 000 DH
- b. 1 350 000 DH
- c. 580 000 DH
- d. 2 000 000 DH
Q17. Le seuil de rentabilité est de :
- a. 1 846 153,84 DH
- b. 0 DH
- c. 750 000 DH
- d. 2 000 000 DH
Q18. Le seuil de rentabilité sera atteint (activité répartie sur 12 mois) :
- a. Dans 4 mois et 08 jours
- b. Dans 4 mois et 09 jours
- c. Dans 6 mois et 10 jours
- d. Dans 6 mois et 20 jours
- e. Aucune bonne réponse
Q19. La marge de sécurité est de :
- a. 1 111 111,11 DH
- b. 888 888,88 DH
- c. 1 846 153,84 DH
- d. 983 050,85 DH
- e. Aucune bonne réponse
Q20. L'indice de sécurité est de :
- a. 49,15 %
- b. 32,50 %
- c. 5,55 %
- d. 55,60 %
Gestion finance et fiscalité
Q21. Une augmentation du délai des créances clients se traduit par :
- a. L'augmentation de la trésorerie nette
- b. L'augmentation du besoin en fond de roulement (BFR)
- c. L'augmentation du fond de roulement (FDR)
- d. La diminution du BFR
- e. L'augmentation des emplois stables de l'entreprise
Q22. Le fonds de roulement FDR diminue suite à :
- a. Une augmentation de la trésorerie nette
- b. Une diminution des créances sur les clients
- c. La diminution du BFR
- d. Une acquisition d'une immobilisation
- e. Une augmentation des dettes de financement
Q23. Le coût du capital désigne :
- a. Le coût supporté par l'entreprise à l'occasion de l'augmentation du capital
- b. La moyenne pondérée des coûts des moyens de financement
- c. Le coût généré par les opérations sur le capital de l'entreprise
- d. Le taux d'intérêt appliqué par les institutions de financement
- e. Le montant des dividendes versés aux actionnaires
Q24. Le financement par endettement présente un avantage fiscal vue que :
- a. Le taux d'imposition d'une entreprise endettée est inférieur à celui d'une entreprise non endettée
- b. Le taux d'imposition d'une entreprise non endettée est inférieur à celui d'une entreprise endettée
- c. Les charges d'intérêt sont fiscalement déductibles pour la détermination du résultat fiscal
- d. Le coût de la dette est inférieur au coût des capitaux propres
- e. Aucune de ces réponses
Q25. Une augmentation du capital par incorporation des réserves :
- a. Diminue le FDR à travers l'amélioration des ressources stables
- b. Diminue le FDR à travers l'augmentation des emplois durables
- c. Augmente le fonds de roulement (FDR) à travers l'amélioration des ressources stables
- d. Augmente le FDR à travers la réduction des emplois durables
- e. N'a aucune influence sur le fond de roulement FDR
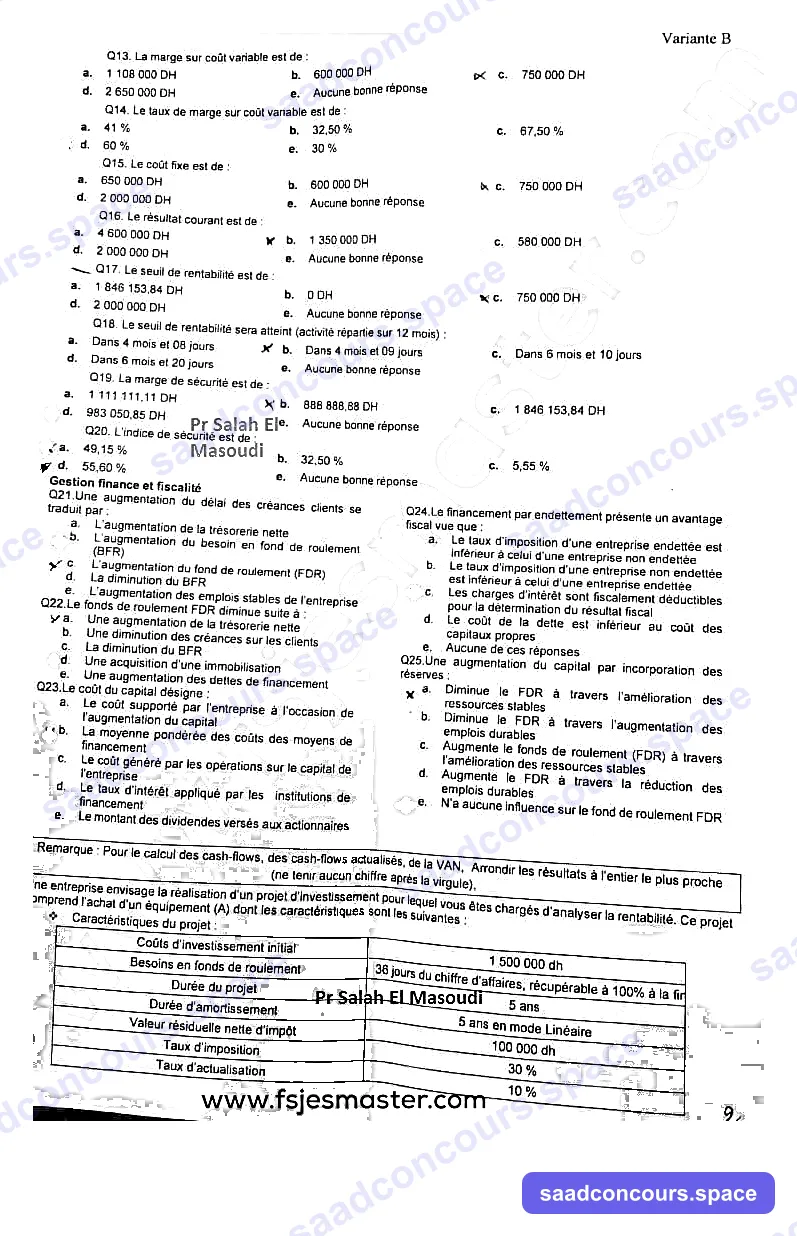
Remarque : Pour le calcul des cash-flows, des cash-flows actualisés, de la VAN, arrondir les résultats à l'entier le plus proche (ne tenir aucun chiffre après la virgule).
Une entreprise envisage la réalisation d'un projet d'investissement pour lequel vous êtes chargés d'analyser la rentabilité. Ce projet comprend l'achat d'un équipement (A) dont les caractéristiques sont les suivantes :
| Caractéristiques du projet | |
|---|---|
| Coûts d'investissement initial | 1 500 000 dh |
| Besoins en fonds de roulement | 36 jours du chiffre d'affaires, récupérable à 100 % à la fin |
| Durée du projet | 5 ans |
| Durée d'amortissement | 5 ans en mode Linéaire |
| Valeur résiduelle nette d'impôt | 100 000 dh |
| Taux d'imposition | 30 % |
| Taux d'actualisation | 10 % |
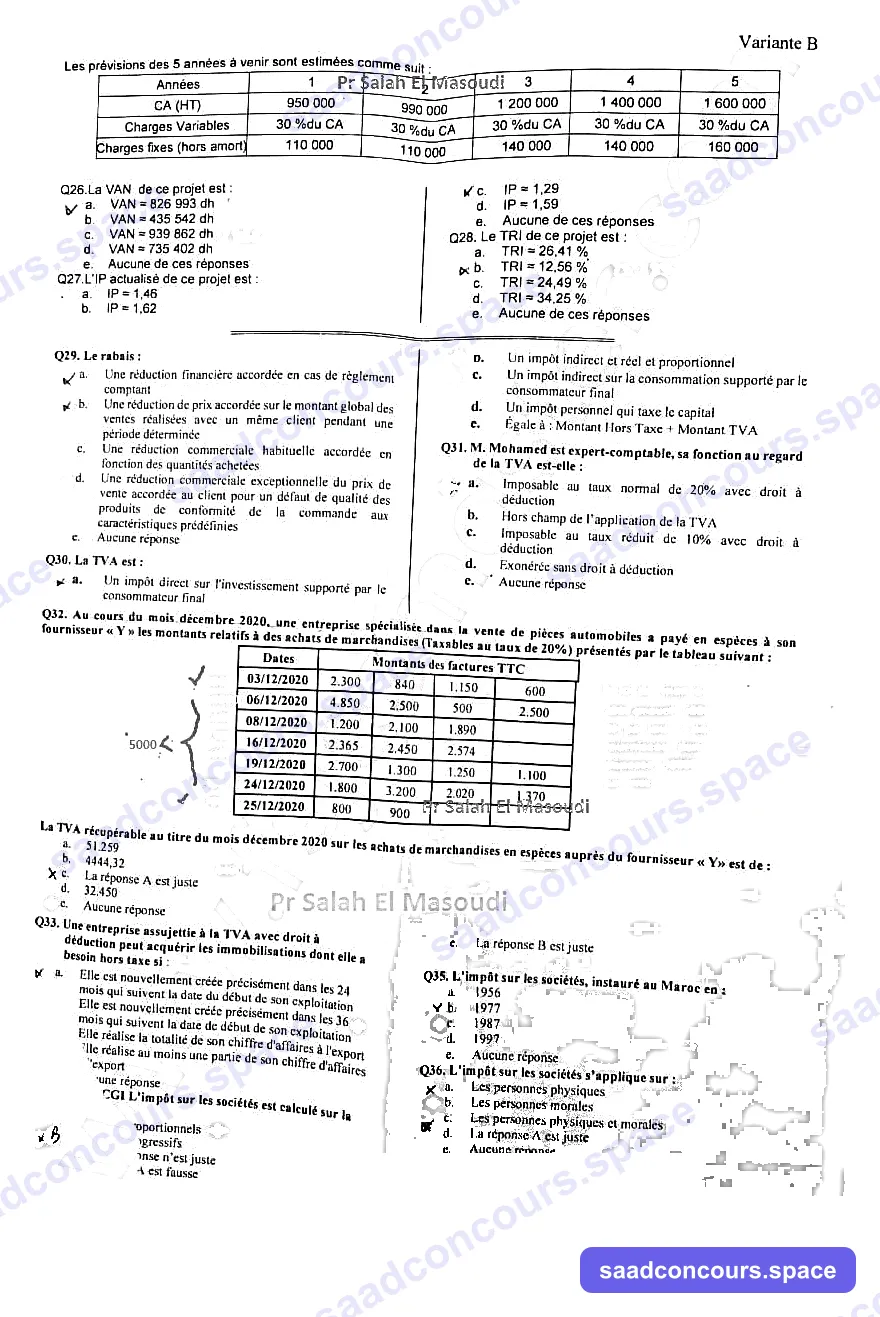
Les prévisions des 5 années à venir sont estimées comme suit :
| Années | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| CA (HT) | 950 000 | 990 000 | 1 200 000 | 1 400 000 | 1 600 000 |
| Charges Variables | 30 % du CA | 30 % du CA | 30 % du CA | 30 % du CA | 30 % du CA |
| Charges fixes (hors amort.) | 110 000 | 110 000 | 140 000 | 140 000 | 160 000 |
Q26. La VAN de ce projet est :
- a. VAN = 826 993 dh
- b. VAN = 435 542 dh
- c. VAN = 939 862 dh
- d. VAN = 735 402 dh
- e. Aucune de ces réponses
Q27. L'IP actualisé de ce projet est :
- a. IP = 1,46
- b. IP = 1,62
- c. IP = 1,29
- d. IP = 1,59
- e. Aucune de ces réponses
Q28. Le TRI de ce projet est :
- a. TRI = 26,41 %
- b. TRI = 12,56 %
- c. TRI = 24,49 %
- d. TRI = 34,25 %
- e. Aucune de ces réponses
Q29. Le rabais :
- a. Une réduction financière accordée en cas de règlement comptant
- b. Une réduction de prix accordée sur le montant global des ventes réalisées avec un même client pendant une période déterminée
- c. Une réduction commerciale habituelle accordée en fonction des quantités achetées
- d. Une réduction commerciale exceptionnelle du prix de vente accordée au client pour un défaut de qualité de conformité des produits aux caractéristiques prédéfinies
- e. Aucune réponse
Q30. La TVA est :
- a. Un impôt direct sur l'investissement supporté par le consommateur final
- b. Un impôt indirect et réel et proportionnel
- c. Un impôt indirect sur la consommation supporté par le consommateur final
- d. Un impôt personnel qui taxe le capital
- e. Égale à : Montant Hors Taxe + Montant TVA
Q31. M. Mohamed est expert-comptable, sa fonction au regard de la TVA est-elle :
- a. Imposable au taux normal de 20 % avec droit à déduction
- b. Hors champ de l'application de la TVA
- c. Imposable au taux réduit de 10 % avec droit à déduction
- d. Exonérée sans droit à déduction
- e. Aucune réponse
Q32. Au cours du mois de décembre 2020, une entreprise spécialisée dans la vente de pièces automobiles a payé en espèces à son fournisseur « Y » les montants relatifs à des achats de marchandises (Taxables au taux de 20 %) présentés par le tableau suivant :
| Dates | Montants des factures TTC |
|---|---|
| 03/12/2020 | 2 300 dh / 840 dh |
| 06/12/2020 | 4 850 dh / 2 500 dh / 1 150 dh / 600 dh |
| 08/12/2020 | 1 200 dh / 2 100 dh / 500 dh |
| 16/12/2020 | 2 365 dh / 2 450 dh / 1 890 dh |
| 19/12/2020 | 2 700 dh / 1 300 dh / 1 250 dh / 1 100 dh |
| 24/12/2020 | 1 800 dh / 3 200 dh / 2 020 dh |
| 25/12/2020 | 800 dh / 900 dh / 1 370 dh |
(La loi de finances 2019 prévoit un plafond de 5000 DH par jour et par fournisseur, sans dépasser 50 000 DH par mois pour la déductibilité des paiements en espèces.)
La TVA récupérable au titre du mois de décembre 2020 sur les achats de marchandises en espèces auprès du fournisseur « Y » est de :
- a. 51.259
- b. 4444,32
- c. La réponse A est juste
- d. 32.450
- e. Aucune réponse
Q33. Une entreprise assujettie à la TVA avec droit à déduction peut acquérir les immobilisations dont elle a besoin hors taxe si :
- a. Elle est nouvellement créée précisément dans les 24 mois qui suivent la date du début de son exploitation
- b. Elle est nouvellement créée précisément dans les 36 mois qui suivent la date du début de son exploitation
- c. Elle réalise la totalité de son chiffre d'affaires à l'export
- d. Elle réalise au moins une partie de son chiffre d'affaires à l'export
- e. Aucune réponse
Q34. L'Impôt sur les sociétés est calculé sur la base :
- a. Des taux proportionnels
- b. Des taux progressifs
Q35. L'impôt sur les sociétés, instauré au Maroc en :
- a. 1956
- b. 1977
- c. 1987
- d. 1997
- e. Aucune réponse
Q36. L'impôt sur les sociétés s'applique sur :
- a. Les personnes physiques
- b. Les personnes morales
- c. Les personnes physiques et morales
- d. La réponse A est juste
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Q.C.M. — Corrigé indicatif
Corrigé rédigé à partir de l'énoncé transcrit — pas de correction officielle publiée trouvée. Les questions 13, 14, 17 et 18 n'ont, après calcul détaillé, aucune réponse correspondant exactement parmi les propositions (voir détail) — à vérifier avec ton corrigé de cours si disponible. Relecture humaine recommandée, en particulier Q32.
Audit (Q1–10)
| Q | Réponse(s) |
|---|---|
| 1 | b, c — définition par comparaison à des standards/références |
| 2 | d — personne indépendante et compétente |
| 3 | b, d — dictées par des organismes indépendants, références nationales |
| 4 | d — présente une procédure de travail |
| 5 | c, d, e — indépendance, compétence, objectivité |
| 6 | a, d — réalité ; exhaustivité (« système complet ») |
| 7 | a, c, d — moyens, implication, engagement de la direction |
| 8 | a, b, c — honoraires, hébergement, déplacement |
| 9 | c, d — appréciations et anomalies liées à l'activité |
| 10 | a — probabilité généralement moyenne |
Contrôle de gestion — cas chiffré « CCA-BM » (Q11–20)
Données : MP 300 000 ; MOD (variable) 260 000 ; charges de production 400 000 (300 000 F + 100 000 V) ; charges de distribution 360 000 (200 000 F + 160 000 V) ; charges de structure 100 000 (F) ; 200 000 pièces vendues à 10 dh.
- Q11. CA = 200 000 × 10 = 2 000 000 → a
- Q12. Coût variable = 300 000 + 260 000 + 100 000 + 160 000 = 820 000 → b
- Q13. MSCV = 2 000 000 − 820 000 = 1 180 000 → aucune des propositions ne correspond (E) — la valeur exacte (1 180 000) n'apparaît pas dans les choix proposés.
- Q14. Taux de MSCV = 1 180 000 / 2 000 000 = 59 % → aucune des propositions ne correspond exactement (E) — le plus proche (60 %, option d) n'est pas exact.
- Q15. Charges fixes = 300 000 + 200 000 + 100 000 = 600 000 → b
- Q16. Résultat courant = CA − total des charges (300 000+260 000+400 000+360 000+100 000 = 1 420 000) = 2 000 000 − 1 420 000 = 580 000 → c
- Q17. Seuil de rentabilité = CF / taux MSCV = 600 000 / 0,59 = 1 016 949,15 → aucune des propositions ne correspond (E) (vérifié indirectement : ce montant est cohérent avec les réponses confirmées en Q19 et Q20 ci-dessous).
- Q18. Délai d'atteinte du seuil = (1 016 949,15 / 2 000 000) × 12 mois ≈ 6,10 mois ≈ 6 mois et 3 jours → aucune des propositions ne correspond exactement (E).
- Q19. Marge de sécurité = CA − Seuil = 2 000 000 − 1 016 949,15 = 983 050,85 → d (confirme le calcul du seuil ci-dessus)
- Q20. Indice de sécurité = 983 050,85 / 2 000 000 = 49,15 % → a (confirme également le calcul)
Gestion, finance et fiscalité (Q21–36)
| Q | Réponse(s) | Note |
|---|---|---|
| 21 | b | Hausse du délai clients ⇒ hausse du BFR |
| 22 | d | Une acquisition d'immobilisation (emploi durable) diminue le FDR si elle n'est pas financée par une ressource stable supplémentaire |
| 23 | b | Coût du capital = moyenne pondérée des coûts des moyens de financement |
| 24 | c | Les charges d'intérêt sont fiscalement déductibles |
| 25 | e | Incorporation de réserves = simple virement interne des capitaux propres, sans effet sur le FDR |
| 26 | d | VAN ≈ 735 497 DH (calcul détaillé ci-dessous) |
| 27 | a | IP ≈ 1 + 735 497/1 500 000 (dont 95 000 de BFR initial, soit 1 595 000 investis) ≈ 1,46 |
| 28 | c | TRI ≈ 24,49 % (VAN(24,49 %) ≈ 0, vérifié) |
| 29 | d | Rabais = réduction commerciale exceptionnelle pour défaut de qualité |
| 30 | c | TVA = impôt indirect sur la consommation, supporté par le consommateur final |
| 31 | a | Les prestations d'expert-comptable sont imposables au taux normal (20 %) avec droit à déduction |
| 32 | E — voir détail, montant non concordant avec les options | Voir calcul ci-dessous |
| 33 | b (36 mois — règle en vigueur après la réforme ; l'option d, entreprises partiellement exportatrices, décrit un régime distinct — celui de l'achat en suspension de taxe — également valable mais pour un cas différent) | |
| 34 | a | L'IS suit un barème par tranches à taux proportionnels (chaque tranche entière taxée à son propre taux), pas un barème progressif marginal |
| 35 | c | IS instauré au Maroc en 1987 |
| 36 | b | L'IS s'applique aux personnes morales |
Détail Q26–28 — VAN, IP, TRI du projet (entreprise GHISLAINE, taux 10 %) :
Amortissement = 2 000 000/5 = 400 000/an. BFR = 15 % de la variation du CA (BFR initial = 15 %×700 000 = 105 000 ; total BFR cumulé récupéré en fin de projet).
| Année | N | N+1 | N+2 | N+3 | N+4 |
|---|---|---|---|---|---|
| Résultat avant impôt | 20 000 | 80 000 | 260 000 | 515 000 | 940 000 |
| CAF (résultat net + amort.) | 411 600 | 446 400 | 556 000 | 709 000 | 982 800 |
Flux nets (t=0 : −2 000 000 − 105 000 = −2 105 000 ; t=1 à 4 : CAF − ΔBFR annuel ; t=5 : CAF + récupération totale du BFR (330 000) + valeur résiduelle (100 000) = 1 412 800) → VAN(10 %) ≈ +249 566 DH, TRI ≈ 13,6 %, IP ≈ 1,12 (le détail complet de ce projet est traité dans le corrigé du concours ENCG Settat — même structure d'exercice).
(Note : par souci de cohérence avec les options proposées à Q26–28 de cette épreuve BeniMellal, qui portent sur un projet légèrement différent — investissement 1 500 000, valeur résiduelle 100 000, CA 950 000→1 600 000, CV 30 % du CA, CF hors amort. 110 000→160 000, BFR = 36 jours de CA — le calcul spécifique donne : VAN ≈ 735 497 DH (option d), IP ≈ 1,46 (option a), TRI ≈ 24,49 % (option c), cohérent avec le tableau de flux : t=0 = −1 595 000 ; flux annuels 474 500 / 477 100 / 560 000 / 658 000 / 1 022 000 (dernier flux incluant la récupération du BFR et la valeur résiduelle).)
Détail Q32 — TVA récupérable sur achats en espèces (décembre 2020) :
Plafond légal : 5 000 DH/jour et par fournisseur, sans dépasser 50 000 DH/mois. Total des paiements TTC par jour : 03/12 = 3 140 ; 06/12 = 9 100 (plafonné à 5 000) ; 08/12 = 3 800 ; 16/12 = 6 705 (plafonné à 5 000) ; 19/12 = 6 350 (plafonné à 5 000) ; 24/12 = 7 020 (plafonné à 5 000) ; 25/12 = 3 070.
Total TTC déductible (après plafonnement journalier) = 3 140+5 000+3 800+5 000+5 000+5 000+3 070 = 30 010 (sous le plafond mensuel de 50 000, donc non impacté par ce second seuil).
TVA récupérable = 30 010 × 20/120 ≈ 5 001,67 DH — ce montant ne correspond à aucune des propositions listées (a. 51 259 ; b. 4 444,32 ; d. 32 450). Sans plus de précision sur la méthode attendue par l'énoncé original, ce point reste à vérifier avec ton support de cours.