Comptabilité, Contrôle et Audit (CCA)
Matières : Comptabilité Analytique, Comptabilité Générale, Fiscalité des Entreprises, Analyse Financière
Énoncé
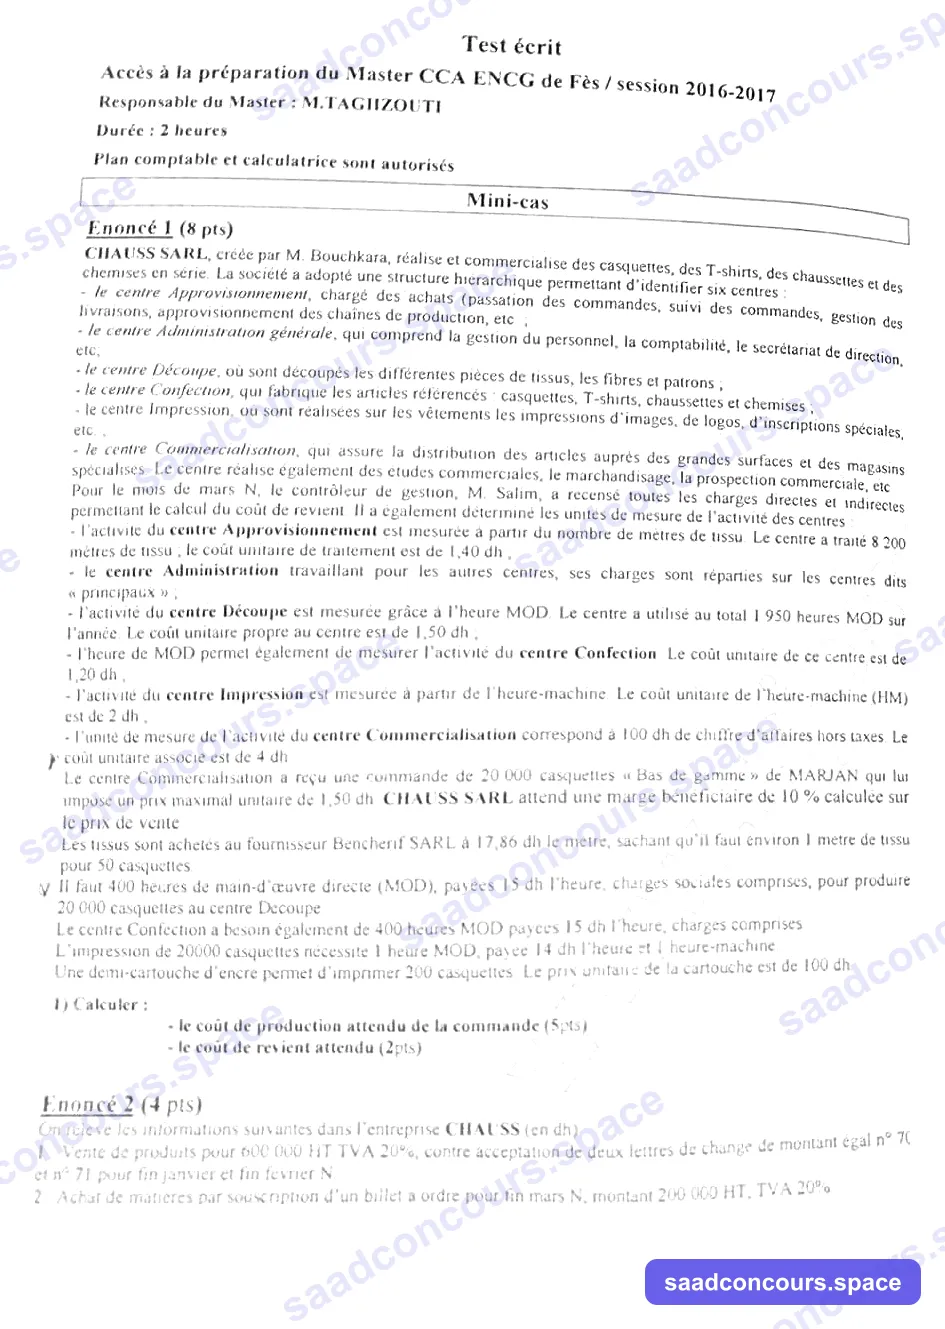
Test écrit — Accès à la préparation du Master CCA ENCG de Fès / session 2016-2017
Durée : 2 heures — Plan comptable et calculatrice sont autorisés
Le scan est la photo d'une double page ; quelques mots pâlis ont été reconstitués d'après le contexte.
Mini-cas
Énoncé 1 (8 pts)
CHAUSS SARL, créée par M. Bouchkara, réalise et commercialise des casquettes, des T-shirts, des chaussettes et des chemises en série. La société a adopté une structure hiérarchique permettant d'identifier six centres :
- le centre Approvisionnement, chargé des achats (passation des commandes, suivi des commandes, gestion des livraisons, approvisionnement des chaînes de production, etc.) ;
- le centre Administration générale, qui comprend la gestion du personnel, la comptabilité, le secrétariat de direction, etc. ;
- le centre Découpe, où sont découpés les différentes pièces de tissus, les fibres et patrons ;
- le centre Confection, qui fabrique les articles référencés : casquettes, T-shirts, chaussettes et chemises ;
- le centre Impression, où sont réalisées sur les vêtements les impressions d'images, de logos, d'inscriptions spéciales, etc. ;
- le centre Commercialisation, qui assure la distribution des articles auprès des grandes surfaces et des magasins spécialisés. Le centre réalise également des études commerciales, le marchandisage, la prospection commerciale, etc.
Pour le mois de mars N, le contrôleur de gestion, M. Salim, a recensé toutes les charges directes et indirectes permettant le calcul du coût de revient. Il a également déterminé les unités de mesure de l'activité des centres :
- l'activité du centre Approvisionnement est mesurée à partir du nombre de mètres de tissu. Le centre a traité 8 200 mètres de tissu ; le coût unitaire de traitement est de 1,40 dh ;
- le centre Administration travaillant pour les autres centres, ses charges sont réparties sur les centres dits « principaux » ;
- l'activité du centre Découpe est mesurée grâce à l'heure MOD. Le centre a utilisé au total 1 950 heures MOD sur l'année. Le coût unitaire propre au centre est de 1,50 dh ;
- l'heure de MOD permet également de mesurer l'activité du centre Confection. Le coût unitaire de ce centre est de 1,20 dh ;
- l'activité du centre Impression est mesurée à partir de l'heure-machine. Le coût unitaire de l'heure-machine (HM) est de 2 dh ;
- l'unité de mesure de l'activité du centre Commercialisation correspond à 100 dh de chiffre d'affaires hors taxes. Le coût unitaire associé est de 4 dh.
Le centre Commercialisation a reçu une commande de 20 000 casquettes « Bas de gamme » de MARJAN qui lui impose un prix maximal unitaire de 1,50 dh. CHAUSS SARL attend une marge bénéficiaire de 10 % calculée sur le prix de vente.
Les tissus sont achetés au fournisseur Bencherif SARL à 17,86 dh le mètre, sachant qu'il faut environ 1 mètre de tissu pour 50 casquettes.
Il faut 400 heures de main-d'œuvre directe (MOD), payées 15 dh l'heure, charges sociales comprises, pour produire 20 000 casquettes au centre Découpe.
Le centre Confection a besoin également de 400 heures MOD payées 15 dh l'heure, charges comprises.
L'impression de 20000 casquettes nécessite 1 heure MOD, payée 14 dh l'heure et 1 heure-machine.
Une demi-cartouche d'encre permet d'imprimer 200 casquettes. Le prix unitaire de la cartouche est de 100 dh.
1) Calculer :
- le coût de production attendu de la commande (5 pts)
- le coût de revient attendu (2 pts)
Énoncé 2 (4 pts)
On relève les informations suivantes dans l'entreprise CHAUSS (en dh) :
- Vente de produits pour 600 000 HT TVA 20 %, contre acceptation de deux lettres de change de montant égal n° 70 et n° 71 pour fin janvier et fin février N.
- Achat de matières par souscription d'un billet à ordre pour fin mars N, montant 200 000 HT, TVA 20 %.
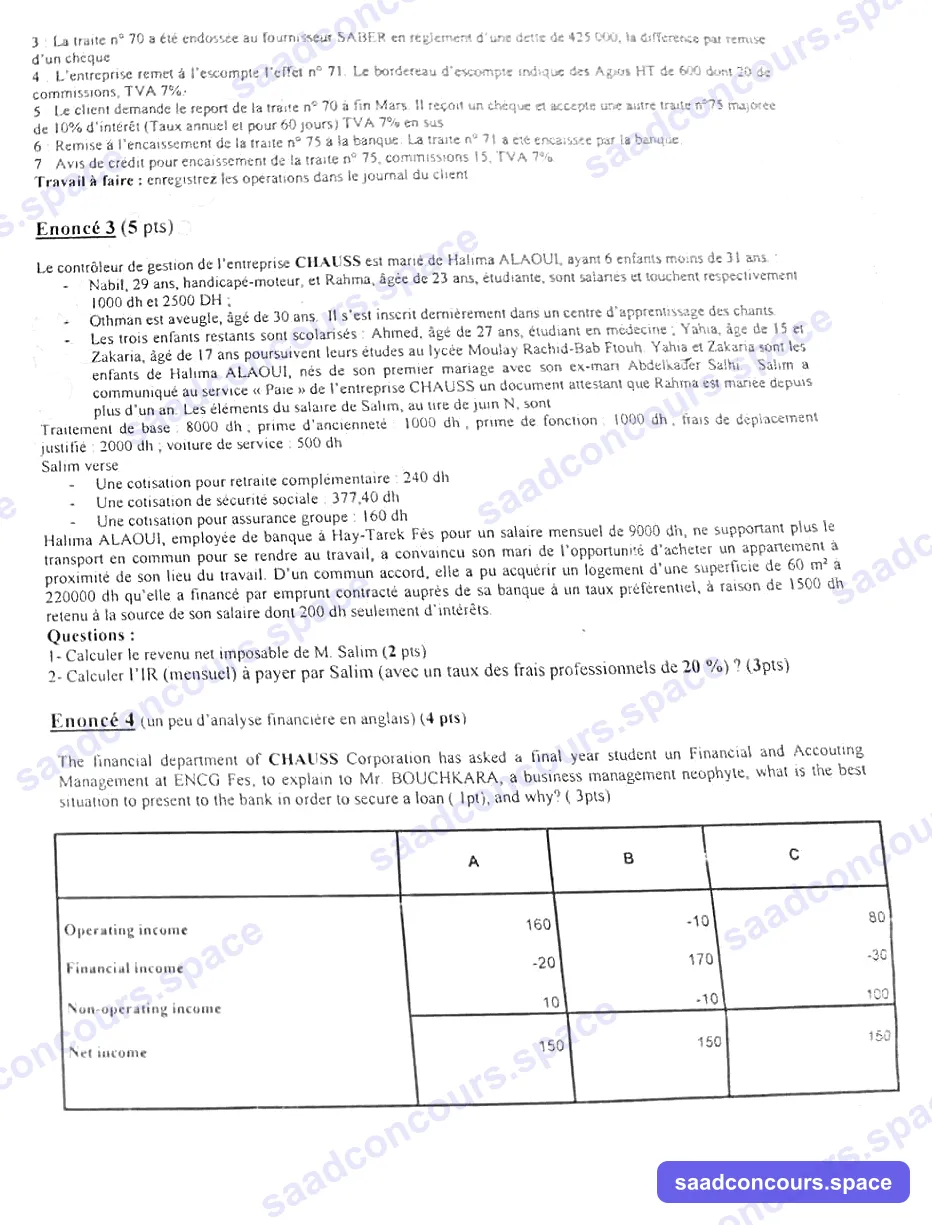
- La traite n° 70 a été endossée au fournisseur SABER en règlement d'une dette de 425 000, la différence par remise d'un chèque.
- L'entreprise remet à l'escompte l'effet n° 71. Le bordereau d'escompte indique des Agios HT de 600 dont 20 de commissions, TVA 7 %.
- Le client demande le report de la traite n° 70 à fin Mars. Il reçoit un chèque et accepte une autre traite n° 75 majorée de 10 % d'intérêt (Taux annuel et pour 60 jours) TVA 7 % en sus.
- Remise à l'encaissement de la traite n° 75 à la banque. La traite n° 71 a été encaissée par la banque.
- Avis de crédit pour encaissement de la traite n° 75, commissions 15, TVA 7 %.
Travail à faire : enregistrez les opérations dans le journal du client.
Énoncé 3 (5 pts)
Le contrôleur de gestion de l'entreprise CHAUSS est marié de Halima ALAOUI, ayant 6 enfants moins de 31 ans :
- Nabil, 29 ans, handicapé-moteur, et Rahma, âgée de 23 ans, étudiante, sont salariés et touchent respectivement 1000 dh et 2500 DH ;
- Othman est aveugle, âgé de 30 ans. Il s'est inscrit dernièrement dans un centre d'apprentissage des chants ;
- Les trois enfants restants sont scolarisés : Ahmed, âgé de 27 ans, étudiant en médecine ; Yahia, âgé de 15 et Zakaria, âgé de 17 ans poursuivent leurs études au lycée Moulay Rachid-Bab Ftouh. Yahia et Zakaria sont les enfants de Halima ALAOUI, nés de son premier mariage avec son ex-mari Abdelkader Salhi. Salim a communiqué au service « Paie » de l'entreprise CHAUSS un document attestant que Rahma est mariée depuis plus d'un an. Les éléments du salaire de Salim, au titre de juin N, sont :
Traitement de base : 8000 dh ; prime d'ancienneté : 1000 dh ; prime de fonction : 1000 dh ; frais de déplacement justifié : 2000 dh ; voiture de service : 500 dh.
Salim verse :
- Une cotisation pour retraite complémentaire : 240 dh
- Une cotisation de sécurité sociale : 377,40 dh
- Une cotisation pour assurance groupe : 160 dh
Halima ALAOUI, employée de banque à Hay-Tarek Fès pour un salaire mensuel de 9000 dh, ne supportant plus le transport en commun pour se rendre au travail, a convaincu son mari de l'opportunité d'acheter un appartement à proximité de son lieu du travail. D'un commun accord, elle a pu acquérir un logement d'une superficie de 60 m² à 220000 dh qu'elle a financé par emprunt contracté auprès de sa banque à un taux préférentiel, à raison de 1500 dh retenu à la source de son salaire dont 200 dh seulement d'intérêts.
Questions :
- Calculer le revenu net imposable de M. Salim (2 pts)
- Calculer l'IR (mensuel) à payer par Salim (avec un taux des frais professionnels de 20 %) ? (3 pts)
Énoncé 4 (un peu d'analyse financière en anglais) (4 pts)
The financial department of CHAUSS Corporation has asked a final year student in Financial and Accounting Management at ENCG Fes, to explain to Mr. BOUCHKARA, a business management neophyte, what is the best situation to present to the bank in order to secure a loan (1 pt), and why? (3 pts)
| A | B | C | |
|---|---|---|---|
| Operating income | 160 | -10 | 80 |
| Financial income | -20 | 170 | -30 |
| Non-operating income | 10 | -10 | 100 |
| Net income | 150 | 150 | 150 |
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de l'ENCG Fès. Les barèmes d'IR et les règles de charges de famille sont ceux en vigueur en 2016, date du concours. Deux points de l'énoncé 2 sont imprécis : le « journal du client » est lu comme le journal de CHAUSS, qui tient les opérations décrites, et l'opération 5 porte sur une traite déjà endossée (nous suivons le traitement habituel du renouvellement d'effet).
Méthode
Quatre mini-cas en 2 heures : comptabilité analytique (8 points), opérations sur effets de commerce (4), impôt sur le revenu salarial (5) et une question d'analyse financière en anglais (4). L'énoncé 1 se vérifie de lui-même : le coût de revient tombe exactement sur le coût maximal compatible avec la marge attendue.
Énoncé 1 — Commande MARJAN de 20 000 casquettes
Coût d'achat du tissu : 20 000 / 50 = 400 m.
| Élément | Calcul | Montant |
|---|---|---|
| Tissu | 400 m × 17,86 | 7 144 |
| Centre Approvisionnement | 400 m × 1,40 | 560 |
| Coût d'achat du tissu utilisé | 7 704 |
Coût de production
| Élément | Calcul | Montant |
|---|---|---|
| Tissu (coût d'achat) | 7 704 | |
| MOD Découpe | 400 h × 15 | 6 000 |
| Centre Découpe | 400 h × 1,50 | 600 |
| MOD Confection | 400 h × 15 | 6 000 |
| Centre Confection | 400 h × 1,20 | 480 |
| MOD Impression | 1 h × 14 | 14 |
| Centre Impression | 1 HM × 2 | 2 |
| Encre | 20 000 / 200 = 100 demi-cartouches = 50 cartouches × 100 | 5 000 |
| Coût de production | 25 800 DH |
Les charges du centre Administration sont déjà réparties dans les coûts unitaires des centres principaux : on ne les compte pas une seconde fois.
Coût de revient
| Élément | Calcul | Montant |
|---|---|---|
| Coût de production | 25 800 | |
| Centre Commercialisation | CA HT 20 000 × 1,50 = 30 000 → 300 UO × 4 | 1 200 |
| Coût de revient | 27 000 DH |
Contrôle de la marge : la marge visée est 10 % du prix de vente, donc le coût de revient maximal est 1,50 × 90 % = 1,35 DH par casquette, soit 27 000 DH. Le coût de revient attendu (1,35 DH l'unité) correspond exactement à l'objectif : la commande est acceptable, avec une marge de 3 000 DH, mais sans aucune marge de sécurité.
Énoncé 2 — Effets de commerce (journal de CHAUSS)
Chaque traite vaut (600 000 + 120 000) / 2 = 360 000 DH.
| N° | Compte débité | Compte crédité | Débit | Crédit |
|---|---|---|---|---|
| 1 | 3421 Clients | 720 000 | ||
| 7121 Ventes de biens produits | 600 000 | |||
| 4455 État, TVA facturée | 120 000 | |||
| 1 | 3425 Clients, effets à recevoir (n° 70 et 71) | 720 000 | ||
| 3421 Clients | 720 000 | |||
| 2 | 6121 Achats de matières premières | 200 000 | ||
| 34552 État, TVA récupérable sur charges | 40 000 | |||
| 4411 Fournisseurs | 240 000 | |||
| 2 | 4411 Fournisseurs | 240 000 | ||
| 4415 Fournisseurs, effets à payer | 240 000 | |||
| 3 | 4411 Fournisseurs (SABER) | 425 000 | ||
| 3425 Clients, effets à recevoir (n° 70) | 360 000 | |||
| 5141 Banques | 65 000 | |||
| 4 | 5141 Banques (360 000 − 600 − 42) | 359 358 | ||
| 6311 Intérêts des emprunts et dettes (agios) | 580 | |||
| 6147 Services bancaires (commissions) | 20 | |||
| 34552 État, TVA récupérable sur charges (7 % × 600) | 42 | |||
| 5520 Crédits d'escompte | 360 000 | |||
| 5 | 3421 Clients (fonds remis pour payer la traite n° 70 au porteur) | 360 000 | ||
| 5141 Banques | 360 000 | |||
| 5 | 3425 Clients, effets à recevoir (n° 75) | 366 420 | ||
| 3421 Clients | 360 000 | |||
| 7381 Intérêts et produits assimilés (360 000 × 10 % × 60/360) | 6 000 | |||
| 4455 État, TVA facturée (7 % × 6 000) | 420 | |||
| 6 | 5113 Effets à encaisser (n° 75) | 366 420 | ||
| 3425 Clients, effets à recevoir | 366 420 | |||
| 6 | 5520 Crédits d'escompte (échéance du n° 71) | 360 000 | ||
| 3425 Clients, effets à recevoir (n° 71) | 360 000 | |||
| 7 | 5141 Banques | 366 403,95 | ||
| 6147 Services bancaires | 15 | |||
| 34552 État, TVA récupérable sur charges | 1,05 | |||
| 5113 Effets à encaisser | 366 420 |
Remarques : la traite n° 75 vaut 360 000 + 6 000 d'intérêts + 420 de TVA (7 %, taux applicable aux opérations bancaires et de crédit à l'époque). Pour l'escompte, on peut aussi créditer directement le compte d'effets à recevoir ; le compte 5520 permet de suivre l'effet jusqu'à son échéance.
Énoncé 3 — IR de M. Salim (juin N)
1. Revenu net imposable
| Élément | Traitement | Montant |
|---|---|---|
| Traitement de base | Imposable | 8 000 |
| Prime d'ancienneté | Imposable | 1 000 |
| Prime de fonction | Imposable | 1 000 |
| Frais de déplacement justifiés | Exonérés (remboursement de frais engagés pour l'emploi) | 0 |
| Voiture de service | Exonérée : moyen de travail, pas un avantage en nature à usage personnel | 0 |
| Salaire brut imposable (SBI) | 10 000 | |
| Frais professionnels 20 % (plafond de 2 500 DH par mois respecté) | − 2 000 | |
| Cotisation de retraite complémentaire | Déductible | − 240 |
| Cotisation de sécurité sociale (CNSS) | Déductible | − 377,40 |
| Cotisation d'assurance groupe | Déductible | − 160 |
| Salaire net imposable (SNI) | 7 222,60 DH |
Les intérêts de l'emprunt immobilier ne sont pas déductibles chez Salim : le prêt a été contracté par Halima et remboursé sur son salaire.
Si l'on considère la voiture de service comme un avantage en nature (usage privé), le SBI passe à 10 500, les frais professionnels à 2 100 et le SNI à 7 622,60 DH.
2. IR mensuel
Barème mensuel 2016, tranche de 6 666,68 à 15 000 DH : taux 34 %, somme à déduire 1 433,33.
IR brut = 7 222,60 × 34 % − 1 433,33 = 2 455,68 − 1 433,33 = 1 022,35 DH.
Charges de famille (30 DH par personne et par mois, 6 personnes au plus) :
| Personne | À charge ? | Justification |
|---|---|---|
| Halima (épouse) | Oui | Conjointe du contribuable |
| Nabil, 29 ans, handicapé | Oui | Pas de limite d'âge pour un enfant infirme ; salaire de 1 000 DH inférieur au seuil exonéré |
| Rahma, 23 ans | Non | Mariée depuis plus d'un an |
| Othman, 30 ans, aveugle | Oui | Enfant infirme, pas de limite d'âge |
| Ahmed, 27 ans | Non | A atteint la limite d'âge de 27 ans |
| Yahia et Zakaria | Non | Enfants du premier mariage de Halima, pas les enfants de Salim |
Trois personnes à charge : 3 × 30 = 90 DH.
IR net mensuel = 1 022,35 − 90 = 932,35 DH.
Énoncé 4 — Which situation should be presented to the bank?
Situation A. The three companies show the same net income (150), but not the same quality of income:
- In A, the net income comes almost entirely from the core business (operating income 160). This profit is recurring and shows that the activity itself generates cash to repay the loan. The small financial loss (−20) is normal for an indebted firm.
- In B, the core business loses money (−10); the profit comes from financial income (170), which is volatile and not linked to the company's main activity.
- In C, two thirds of the profit come from non-operating income (100), such as the sale of an asset: an exceptional, non-recurring gain.
A banker looks at the company's ability to generate sustainable operating cash flows (EBITDA, operating income) to repay the loan. Situation A is therefore the most convincing.