Gestion Financière et Comptable (GFC)
Matières :Comptabilité GénéraleFiscalité des EntreprisesComptabilité AnalytiqueAnalyse FinancièreManagementThéorie des OrganisationsCulture Générale
Énoncé
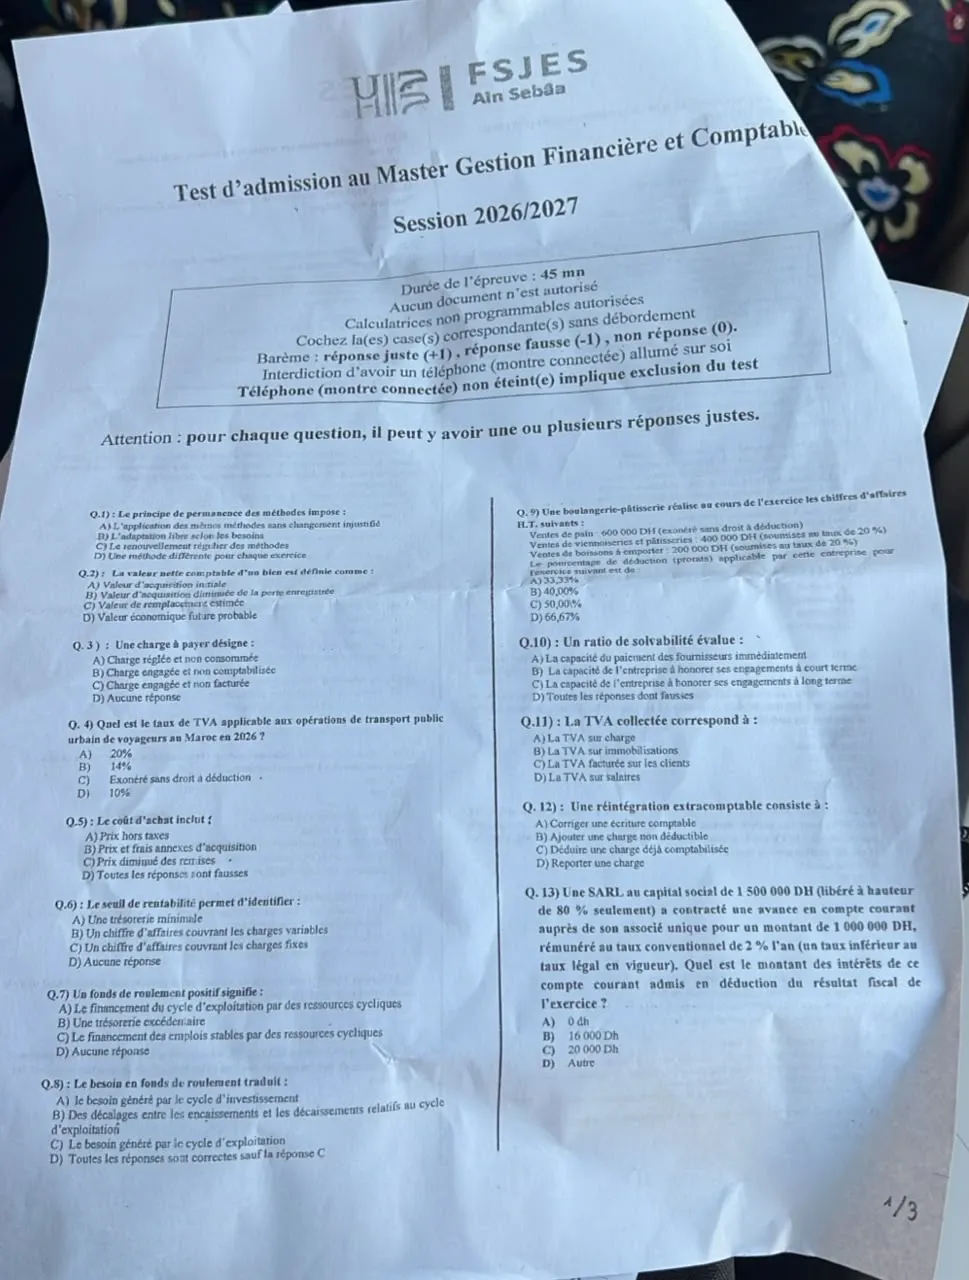
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales — Aïn Sebaâ
Test d'admission au Master Gestion Financière et Comptable — Session 2026/2027
QCM — Durée de l'épreuve : 45 minutes
Aucun document n'est autorisé. Calculatrices non programmables autorisées. Cochez la (les) case(s) correspondante(s) sans débordement.
Barème : réponse juste (+1), réponse fausse (-1), non réponse (0).
Interdiction d'avoir un téléphone (montre connectée) allumé sur soi. Téléphone (montre connectée) non éteint(e) implique exclusion du test.
Attention : pour chaque question, il peut y avoir une ou plusieurs réponses justes.
Question 1 : Le principe de permanence des méthodes impose :
a) L'application des mêmes méthodes sans changement injustifié
b) L'adaptation libre selon les besoins
c) Le renouvellement régulier des méthodes
d) Une méthode différente pour chaque exercice
Question 2 : La valeur nette comptable d'un bien est définie comme :
a) Valeur d'acquisition initiale
b) Valeur d'acquisition diminuée de la perte enregistrée
c) Valeur de remplacement estimée
d) Valeur économique future probable
Question 3 : Une charge à payer désigne :
a) Charge réglée et non consommée
b) Charge engagée et non comptabilisée
c) Charge engagée et non facturée
d) Aucune réponse
Question 4 : Quel est le taux de TVA applicable aux opérations de transport public urbain de voyageurs au Maroc en 2026 ?
a) 20 %
b) 14 %
c) Exonéré sans droit à déduction
d) 10 %
Question 5 : Le coût d'achat inclut :
a) Prix hors taxes
b) Prix et frais annexes d'acquisition
c) Prix diminué des remises
d) Toutes les réponses sont fausses
Question 6 : Le seuil de rentabilité permet d'identifier :
a) Une trésorerie minimale
b) Un chiffre d'affaires couvrant les charges variables
c) Un chiffre d'affaires couvrant les charges fixes
d) Aucune réponse
Question 7 : Un fonds de roulement positif signifie :
a) Le financement du cycle d'exploitation par des ressources cycliques
b) Une trésorerie excédentaire
c) Le financement des emplois stables par des ressources cycliques
d) Aucune réponse
Question 8 : Le besoin en fonds de roulement traduit :
a) Le besoin généré par le cycle d'investissement
b) Des décalages entre les encaissements et les décaissements relatifs au cycle d'exploitation
c) Le besoin généré par le cycle d'exploitation
d) Toutes les réponses sont correctes sauf la réponse C
Question 9 : Une boulangerie-pâtisserie réalise au cours de l'exercice les chiffres d'affaires H.T. suivants :
- Ventes de pain : 600 000 DH (exonéré sans droit à déduction)
- Ventes de viennoiseries et pâtisseries : 400 000 DH (soumises au taux de 20 %)
- Ventes de boissons à emporter : 200 000 DH (soumises au taux de 20 %)
Le pourcentage de déduction (prorata) applicable par cette entreprise pour l'exercice suivant est de :
a) 33,33 %
b) 40,00 %
c) 50,00 %
d) 66,67 %
Question 10 : Un ratio de solvabilité évalue :
a) La capacité du paiement des fournisseurs immédiatement
b) La capacité de l'entreprise à honorer ses engagements à court terme
c) La capacité de l'entreprise à honorer ses engagements à long terme
d) Toutes les réponses sont fausses
Question 11 : La TVA collectée correspond à :
a) La TVA sur charge
b) La TVA sur immobilisations
c) La TVA facturée sur les clients
d) La TVA sur salaires
Question 12 : Une réintégration extracomptable consiste à :
a) Corriger une écriture comptable
b) Ajouter une charge non déductible
c) Déduire une charge déjà comptabilisée
d) Reporter une charge
Question 13 : Une SARL au capital social de 1 500 000 DH (libéré à hauteur de 80 % seulement) a contracté une avance en compte courant auprès de son associé unique pour un montant de 1 000 000 DH, rémunéré au taux conventionnel de 2 % l'an (un taux inférieur au taux légal en vigueur). Quel est le montant des intérêts de ce compte courant admis en déduction du résultat fiscal de l'exercice ?
a) 0 DH
b) 16 000 DH
c) 20 000 DH
d) Autre
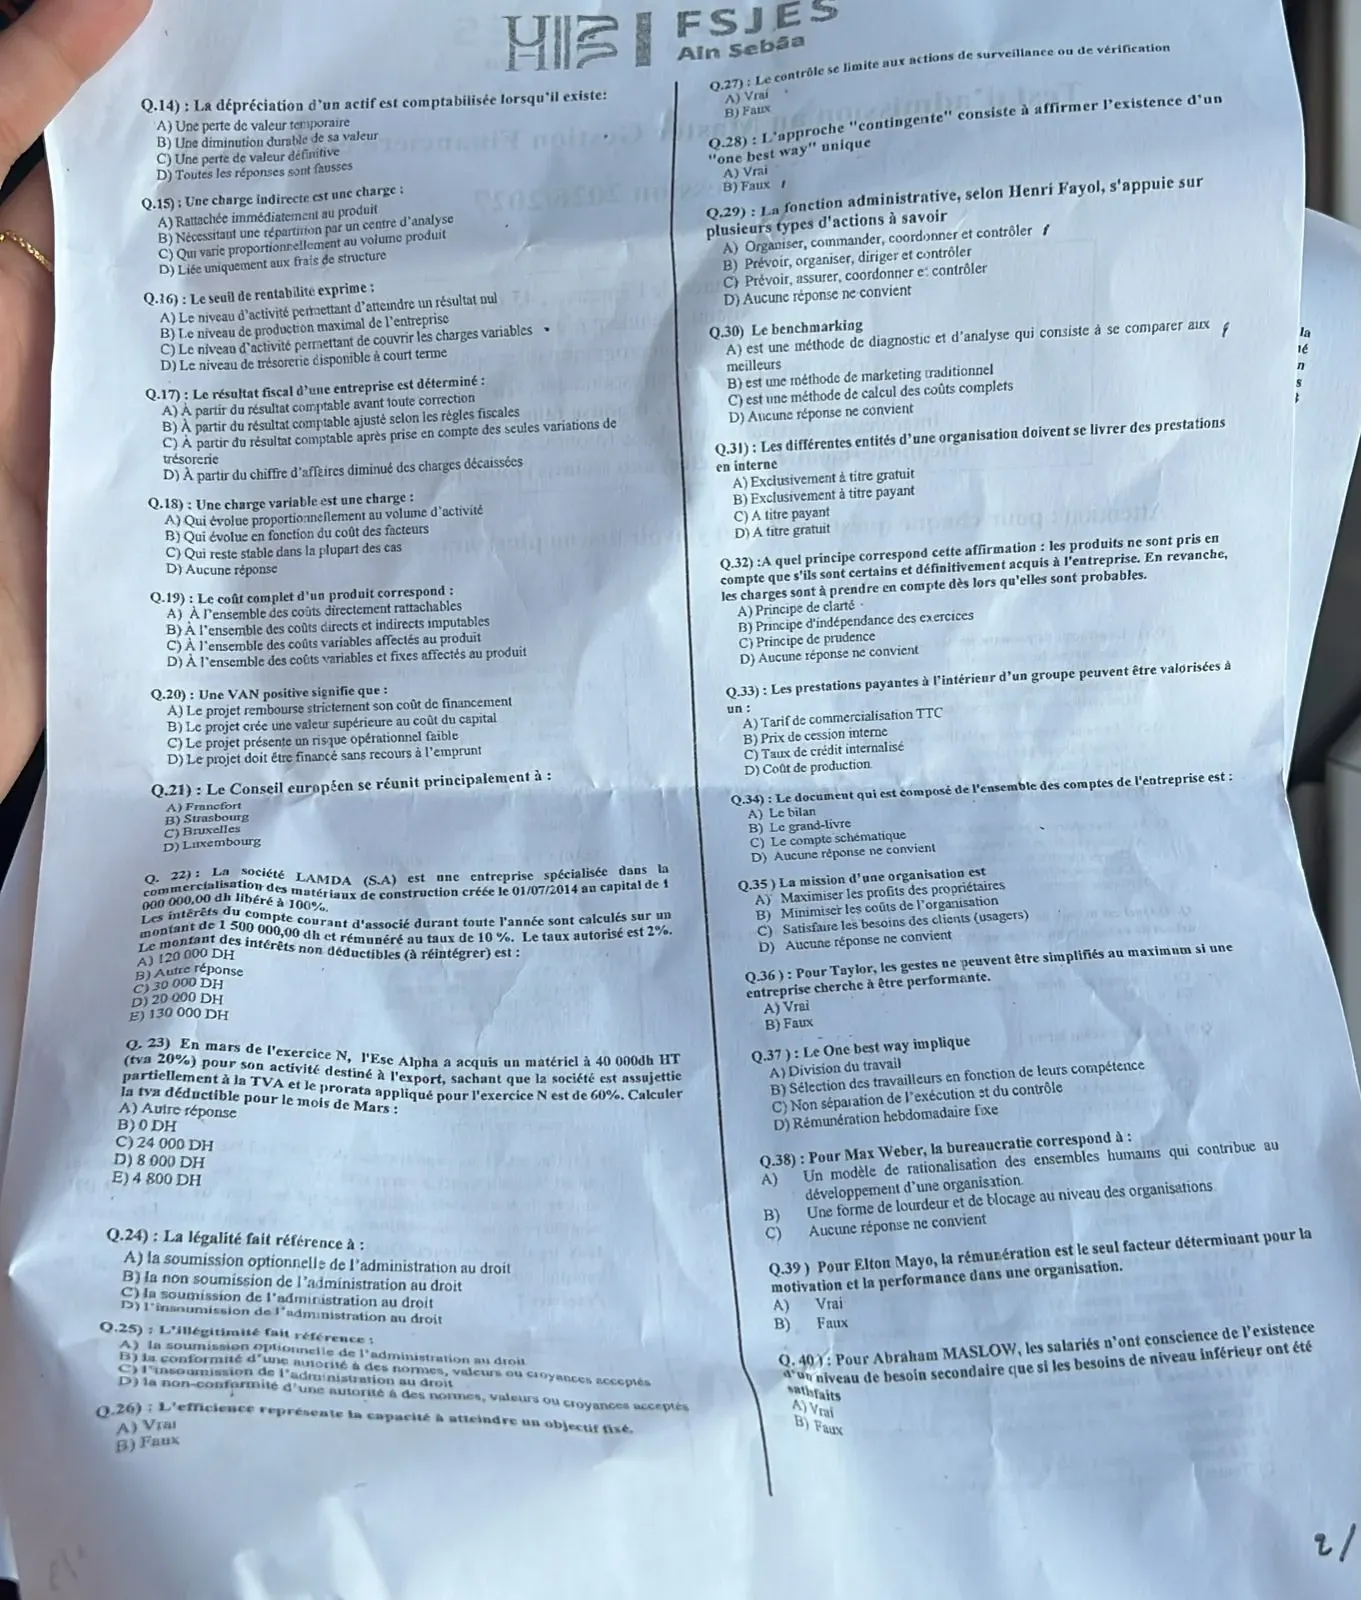
Question 14 : La dépréciation d'un actif est comptabilisée lorsqu'il existe :
a) Une perte de valeur temporaire
b) Une diminution durable de sa valeur
c) Une perte de valeur définitive
d) Toutes les réponses sont fausses
Question 15 : Une charge indirecte est une charge :
a) Rattachée immédiatement au produit
b) Nécessitant une répartition par un centre d'analyse
c) Qui varie proportionnellement au volume produit
d) Liée uniquement aux frais de structure
Question 16 : Le seuil de rentabilité exprime :
a) Le niveau d'activité permettant d'atteindre un résultat nul
b) Le niveau de production maximal de l'entreprise
c) Le niveau d'activité permettant de couvrir les charges variables
d) Le niveau de trésorerie disponible à court terme
Question 17 : Le résultat fiscal d'une entreprise est déterminé :
a) À partir du résultat comptable avant toute correction
b) À partir du résultat comptable ajusté selon les règles fiscales
c) À partir du résultat comptable après prise en compte des seules variations de trésorerie
d) À partir du chiffre d'affaires diminué des charges décaissées
Question 18 : Une charge variable est une charge :
a) Qui évolue proportionnellement au volume d'activité
b) Qui évolue en fonction du coût des facteurs
c) Qui reste stable dans la plupart des cas
d) Aucune réponse
Question 19 : Le coût complet d'un produit correspond :
a) À l'ensemble des coûts directement rattachables
b) À l'ensemble des coûts directs et indirects imputables
c) À l'ensemble des coûts variables affectés au produit
d) À l'ensemble des coûts variables et fixes affectés au produit
Question 20 : Une VAN positive signifie que :
a) Le projet rembourse strictement son coût de financement
b) Le projet crée une valeur supérieure au coût du capital
c) Le projet présente un risque opérationnel faible
d) Le projet doit être financé sans recours à l'emprunt
Question 21 : Le Conseil européen se réunit principalement à :
a) Francfort
b) Strasbourg
c) Bruxelles
d) Luxembourg
Question 22 : La société LAMDA (S.A) est une entreprise spécialisée dans la commercialisation des matériaux de construction créée le 01/07/2014 au capital de 1 000 000,00 dh libéré à 100 %. Les intérêts du compte courant d'associé durant toute l'année sont calculés sur un montant de 1 500 000,00 dh et rémunéré au taux de 10 %. Le taux autorisé est 2 %. Le montant des intérêts non déductibles (à réintégrer) est :
a) 120 000 DH
b) Autre réponse
c) 30 000 DH
d) 20 000 DH
e) 130 000 DH
Question 23 : En mars de l'exercice N, l'Ese Alpha a acquis un matériel à 40 000 dh HT (tva 20 %) pour son activité destiné à l'export, sachant que la société est assujettie partiellement à la TVA et le prorata appliqué pour l'exercice N est de 60 %. Calculer la tva déductible pour le mois de Mars :
a) Autre réponse
b) 0 DH
c) 24 000 DH
d) 8 000 DH
e) 4 800 DH
Question 24 : La légalité fait référence à :
a) la soumission optionnelle de l'administration au droit
b) la non soumission de l'administration au droit
c) la soumission de l'administration au droit
d) l'insoumission de l'administration au droit
Question 25 : L'illégitimité fait référence :
a) la soumission optionnelle de l'administration au droit
b) la conformité d'une autorité à des normes, valeurs ou croyances acceptées
c) l'insoumission de l'administration au droit
d) la non-conformité d'une autorité à des normes, valeurs ou croyances acceptées
Question 26 : L'efficience représente la capacité à atteindre un objectif fixé.
a) Vrai
b) Faux
Question 27 : Le contrôle se limite aux actions de surveillance ou de vérification.
a) Vrai
b) Faux
Question 28 : L'approche « contingente » consiste à affirmer l'existence d'un « one best way » unique.
a) Vrai
b) Faux
Question 29 : La fonction administrative, selon Henri Fayol, s'appuie sur plusieurs types d'actions à savoir :
a) Organiser, commander, coordonner et contrôler
b) Prévoir, organiser, diriger et contrôler
c) Prévoir, assurer, coordonner et contrôler
d) Aucune réponse ne convient
Question 30 : Le benchmarking :
a) est une méthode de diagnostic et d'analyse qui consiste à se comparer aux meilleurs
b) est une méthode de marketing traditionnel
c) est une méthode de calcul des coûts complets
d) Aucune réponse ne convient
Question 31 : Les différentes entités d'une organisation doivent se livrer des prestations en interne :
a) Exclusivement à titre gratuit
b) Exclusivement à titre payant
c) À titre payant
d) À titre gratuit
Question 32 : À quel principe correspond cette affirmation : les produits ne sont pris en compte que s'ils sont certains et définitivement acquis à l'entreprise. En revanche, les charges sont à prendre en compte dès lors qu'elles sont probables.
a) Principe de clarté
b) Principe d'indépendance des exercices
c) Principe de prudence
d) Aucune réponse ne convient
Question 33 : Les prestations payantes à l'intérieur d'un groupe peuvent être valorisées à un :
a) Tarif de commercialisation TTC
b) Prix de cession interne
c) Taux de crédit internalisé
d) Coût de production
Question 34 : Le document qui est composé de l'ensemble des comptes de l'entreprise est :
a) Le bilan
b) Le grand-livre
c) Le compte schématique
d) Aucune réponse ne convient
Question 35 : La mission d'une organisation est :
a) Maximiser les profits des propriétaires
b) Minimiser les coûts de l'organisation
c) Satisfaire les besoins des clients (usagers)
d) Aucune réponse ne convient
Question 36 : Pour Taylor, les gestes ne peuvent être simplifiés au maximum si une entreprise cherche à être performante.
a) Vrai
b) Faux
Question 37 : Le One best way implique :
a) Division du travail
b) Sélection des travailleurs en fonction de leurs compétences
c) Non séparation de l'exécution et du contrôle
d) Rémunération hebdomadaire fixe
Question 38 : Pour Max Weber, la bureaucratie correspond à :
a) Un modèle de rationalisation des ensembles humains qui contribue au développement d'une organisation
b) Une forme de lourdeur et de blocage au niveau des organisations
c) Aucune réponse ne convient
Question 39 : Pour Elton Mayo, la rémunération est le seul facteur déterminant pour la motivation et la performance dans une organisation.
a) Vrai
b) Faux
Question 40 : Pour Abraham MASLOW, les salariés n'ont conscience de l'existence d'un niveau de besoin secondaire que si les besoins de niveau inférieur ont été satisfaits.
a) Vrai
b) Faux
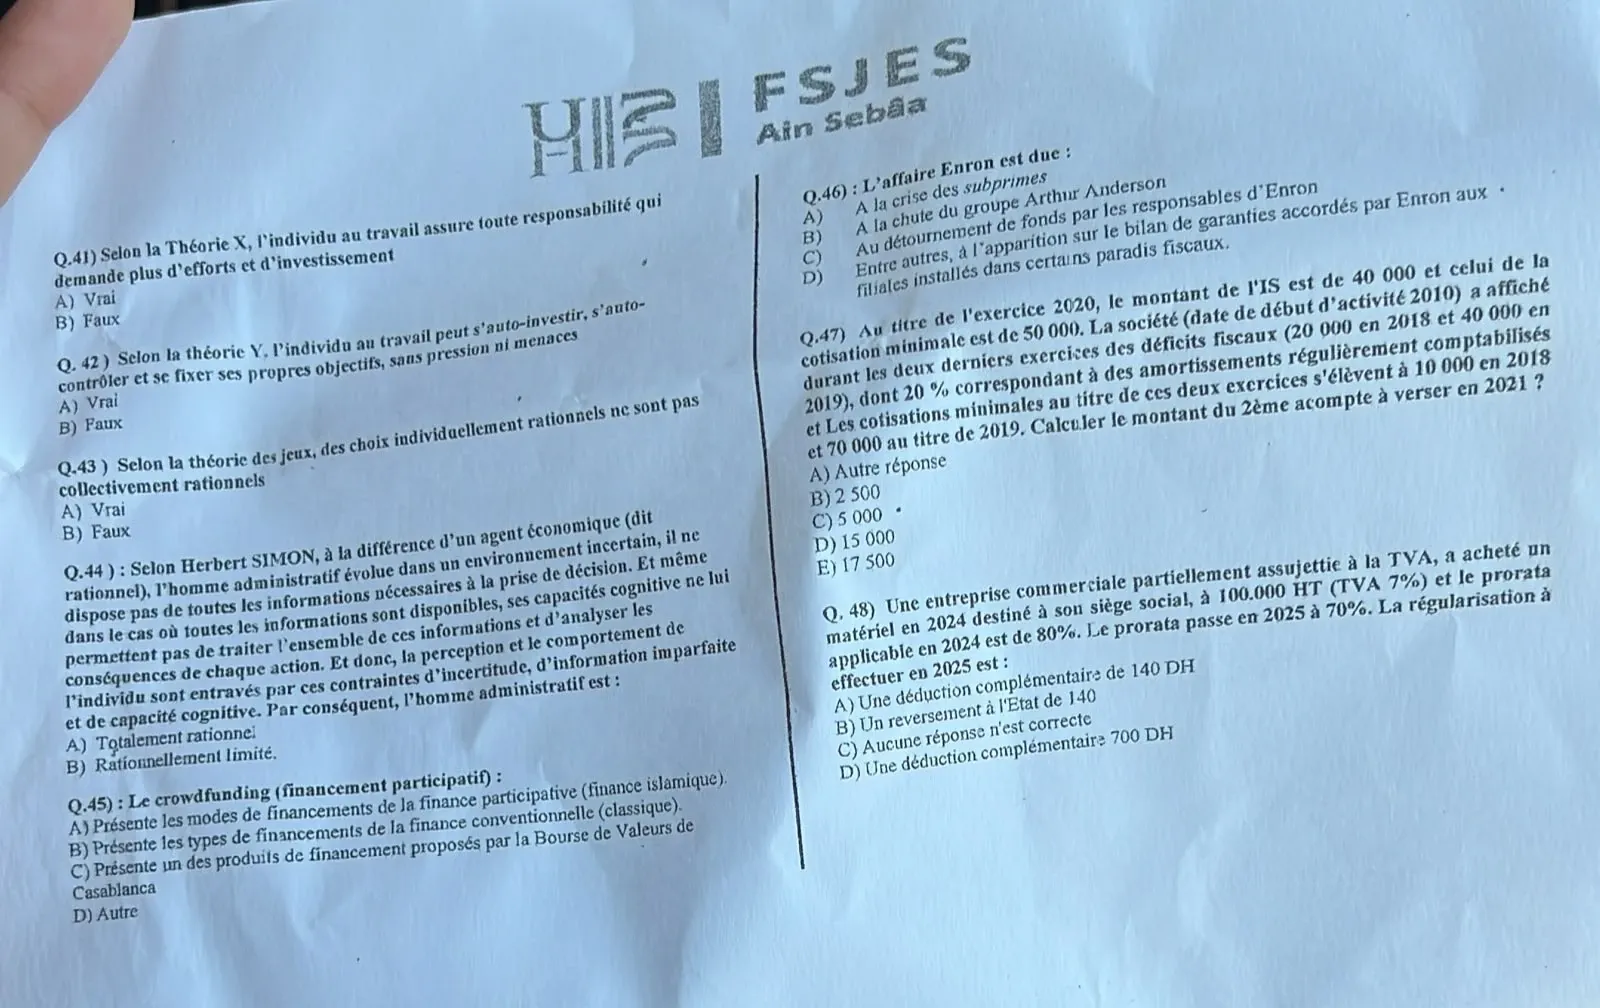
Question 41 : Selon la Théorie X, l'individu au travail assure toute responsabilité qui demande plus d'efforts et d'investissement.
a) Vrai
b) Faux
Question 42 : Selon la théorie Y, l'individu au travail peut s'auto-investir, s'auto-contrôler et se fixer ses propres objectifs, sans pression ni menaces.
a) Vrai
b) Faux
Question 43 : Selon la théorie des jeux, des choix individuellement rationnels ne sont pas collectivement rationnels.
a) Vrai
b) Faux
Question 44 : Selon Herbert SIMON, à la différence d'un agent économique (dit rationnel), l'homme administratif évolue dans un environnement incertain, il ne dispose pas de toutes les informations nécessaires à la prise de décision. Et même dans le cas où toutes les informations sont disponibles, ses capacités cognitives ne lui permettent pas de traiter l'ensemble de ces informations et d'analyser les conséquences de chaque action. Et donc, la perception et le comportement de l'individu sont entravés par ces contraintes d'incertitude, d'information imparfaite et de capacité cognitive. Par conséquent, l'homme administratif est :
a) Totalement rationnel
b) Rationnellement limité
Question 45 : Le crowdfunding (financement participatif) :
a) Présente les modes de financements de la finance participative (finance islamique)
b) Présente les types de financements de la finance conventionnelle (classique)
c) Présente un des produits de financement proposés par la Bourse de Valeurs de Casablanca
d) Autre
Question 46 : L'affaire Enron est due :
a) À la crise des subprimes
b) À la chute du groupe Arthur Anderson
c) Au détournement de fonds par les responsables d'Enron
d) Entre autres, à l'apparition sur le bilan de garanties accordées par Enron aux filiales installées dans certains paradis fiscaux
Question 47 : Au titre de l'exercice 2020, le montant de l'IS est de 40 000 et celui de la cotisation minimale est de 50 000. La société (date de début d'activité 2010) a affiché durant les deux derniers exercices des déficits fiscaux (20 000 en 2018 et 40 000 en 2019), dont 20 % correspondant à des amortissements régulièrement comptabilisés, et les cotisations minimales au titre de ces deux exercices s'élèvent à 10 000 en 2018 et 70 000 au titre de 2019. Calculer le montant du 2ème acompte à verser en 2021 ?
a) Autre réponse
b) 2 500
c) 5 000
d) 15 000
e) 17 500
Question 48 : Une entreprise commerciale partiellement assujettie à la TVA a acheté un matériel en 2024 destiné à son siège social, à 100.000 HT (TVA 7 %) et le prorata applicable en 2024 est de 80 %. Le prorata passe en 2025 à 70 %. La régularisation à effectuer en 2025 est :
a) Une déduction complémentaire de 140 DH
b) Un reversement à l'État de 140
c) Aucune réponse n'est correcte
d) Une déduction complémentaire 700 DH
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Sebaâ. Les règles fiscales sont celles du CGI en vigueur en 2026. Les quelques points faibles ou marques visibles sur les photos du sujet ne sont pas des réponses et n'ont pas été pris en compte.
Stratégie : barème négatif
Chaque réponse juste rapporte +1, chaque réponse fausse coûte -1, l'absence de réponse vaut 0, et une question peut avoir plusieurs bonnes réponses. Avec 48 questions en 45 minutes (moins d'une minute par question), traitez d'abord les questions de cours sûres, puis les calculs (Q9, Q13, Q22, Q23, Q47, Q48). Laissez en blanc une question où vous hésitez entre deux propositions : une case cochée au hasard a autant de chances de vous coûter un point que de vous en rapporter un.
Le sujet reprend plusieurs questions du test de 2024 de ce master avec des chiffres modifiés (acompte d'IS, régularisation de la déduction de TVA, intérêts du compte courant d'associé, TVA sur un matériel avec prorata) : les annales de cette faculté sont la meilleure préparation.
Comptabilité générale et analyse financière (Q1 à Q12, Q14)
Q1 — A. La permanence des méthodes interdit de changer de méthode d'évaluation ou de présentation d'un exercice à l'autre, sauf changement justifié et expliqué dans l'ETIC (CGNC).
Q2 — B. VNC = valeur d'entrée − amortissements et dépréciations cumulés. La proposition B (« diminuée de la perte enregistrée ») est la seule qui correspond à cette définition.
Q3 — C. Une charge à payer correspond à une charge de l'exercice (bien reçu ou service rendu) dont la facture n'est pas encore parvenue à la clôture. Piège : B est faux, car la charge à payer est justement comptabilisée à l'inventaire.
Q4 — D (10 %). La loi de finances 2024 a ramené progressivement le taux applicable au transport urbain et au transport de voyageurs de 14 % à 10 % (13 % en 2024, 12 % en 2025, 10 % à partir du 1er janvier 2026), avec droit à déduction. Le 14 % correspond à l'ancien régime.
Q5 — B. Coût d'achat = prix d'achat + frais accessoires d'achat (transport, droits de douane, commissions…). Le prix d'achat retenu est net des réductions commerciales, donc C décrit une partie seulement du coût d'achat. Ne cochez pas C si vous voulez limiter le risque.
Q6 — C. Au seuil de rentabilité, la marge sur coût variable couvre exactement les charges fixes : SR = CF / taux de MCV. Le chiffre d'affaires couvre donc aussi les charges variables, mais c'est la couverture des charges fixes qui définit le seuil.
Q7 — D. Un FR positif signifie que les ressources stables financent la totalité des emplois stables et dégagent un excédent qui finance une partie de l'actif circulant. A et C parlent de « ressources cycliques », ce qui est faux. B (trésorerie excédentaire) dépend aussi du BFR : TN = FR − BFR. Si l'énoncé voulait écrire « ressources stables » en C, la bonne réponse serait C : la formulation est probablement fautive, et il faut s'en tenir au texte imprimé.
Q8 — B et C. Le BFR naît des décalages entre encaissements et décaissements du cycle d'exploitation (stocks + créances − dettes d'exploitation). A est faux, car le cycle d'investissement relève des emplois stables. D est donc faux aussi, puisqu'il validerait A.
Q9 — C (50 %). Prorata = opérations ouvrant droit à déduction / total des opérations, hors TVA.
$$\text{Prorata} = \frac{400\,000 + 200\,000}{600\,000 + 400\,000 + 200\,000} = \frac{600\,000}{1\,200\,000} = 50\,\%$$
Les ventes de pain, exonérées sans droit à déduction, ne figurent qu'au dénominateur.
Q10 — C. La solvabilité mesure la capacité à rembourser l'ensemble des dettes, donc les engagements à long terme (capitaux propres / total du passif, ou actif total / dettes totales). La capacité à court terme (B) relève de la liquidité.
Q11 — C. TVA collectée = TVA facturée aux clients (compte 4455). La TVA sur charges et sur immobilisations est la TVA récupérable (3455).
Q12 — B. Réintégrer, c'est ajouter au résultat comptable une charge non déductible fiscalement, sans modifier la comptabilité. C (« déduire ») correspond à l'opération inverse.
Q14 — A. Selon le CGNC, la provision pour dépréciation constate une moins-value probable, non définitive sur un actif. Une perte de valeur irréversible relève de l'amortissement (immobilisations) ou de la sortie de l'actif.
Comptabilité analytique (Q15, Q16, Q18, Q19, Q31, Q33)
Q15 — B. Une charge indirecte concerne plusieurs coûts : elle passe par les centres d'analyse (tableau de répartition) avant d'être imputée aux produits.
Q16 — A. Au seuil de rentabilité, le résultat est nul. C est faux, car il faut couvrir aussi les charges fixes.
Q18 — A. Une charge variable évolue avec le volume d'activité, proportionnellement en première approche.
Q19 — B. Le coût complet comprend toutes les charges directes et indirectes imputées au produit. D (« variables et fixes affectés ») exprime une idée proche, mais le mot « affectés » renvoie aux seules charges directes : cochez seulement B.
Q31 — C et D. Les cessions internes entre entités se font soit à titre gratuit, soit à titre payant (prix de cession interne, voir Q33). Les deux « exclusivement » (A et B) sont faux.
Q33 — B. Une prestation interne facturée entre entités d'un groupe est valorisée à un prix de cession interne (coût standard, coût réel, coût majoré ou prix de marché).
Fiscalité (Q13, Q17, Q22, Q23, Q47, Q48)
Q13 — A (0 DH). Les intérêts des comptes courants d'associés ne sont déductibles qu'à condition que le capital social soit entièrement libéré (art. 10-II-A-2° du CGI). Le capital n'est libéré qu'à 80 % : aucun intérêt n'est déductible, même au taux de 2 % inférieur au taux autorisé. Piège : 20 000 DH (1 000 000 × 2 %) suppose un capital entièrement libéré.
Q17 — B. Résultat fiscal = résultat comptable + réintégrations − déductions.
Q22 — E (130 000 DH). Les intérêts ne sont déductibles que dans la limite du capital social libéré et au taux autorisé.
- Intérêts comptabilisés : 1 500 000 × 10 % = 150 000 DH.
- Intérêts déductibles : 1 000 000 (plafond = capital libéré) × 2 % = 20 000 DH.
- Intérêts à réintégrer : 150 000 − 20 000 = 130 000 DH.
Piège : A (120 000) applique le plafond de taux mais oublie le plafond de montant.
Q23 — E (4 800 DH). TVA sur le matériel : 40 000 × 20 % = 8 000 DH. Pour un assujetti partiel, la TVA grevant les immobilisations est déductible selon le prorata de l'exercice : 8 000 × 60 % = 4 800 DH. La mention « destiné à l'export » ne change rien au calcul tant que l'entreprise n'a pas de secteurs d'activité distincts. Si le correcteur admettait une affectation exclusive à l'activité d'export, la réponse serait D (8 000 DH). C'est l'option la plus risquée à cocher.
Q47 — A (Autre réponse : 12 500). Les acomptes de 2021 se calculent sur l'impôt dû au titre du dernier exercice clos (2020). L'IS (40 000) est inférieur à la cotisation minimale (50 000) : l'impôt dû est de 50 000 DH.
$$\text{Acompte} = 25\,\% \times 50\,000 = 12\,500 \text{ DH}$$
Ce montant ne figure pas parmi les propositions. Les déficits antérieurs (dont la part liée aux amortissements, reportable sans limite de durée) et les cotisations minimales de 2018 et 2019 sont des distracteurs : ils jouent sur le calcul de l'IS 2020, déjà donné, pas sur la base des acomptes. Le test de 2024 posait la même question avec les mêmes montants.
Q48 — B (reversement de 140 DH). TVA sur le matériel : 100 000 × 7 % = 7 000 DH. Le prorata baisse de 10 points (variation supérieure à 5 points), et le bien est acquis depuis moins de cinq ans : il faut régulariser.
$$\text{Régularisation} = \frac{7\,000 \times (80\,\% - 70\,\%)}{5} = 140 \text{ DH}$$
Le prorata baisse, l'entreprise doit donc reverser 140 DH à l'État. En 2024, le prorata montait (80 % → 90 %), ce qui donnait une déduction complémentaire. D (700 DH) oublie la division par 5.
Finance, culture économique et gouvernance (Q20, Q21, Q45, Q46)
Q20 — B. VAN > 0 : les flux actualisés au coût du capital dépassent l'investissement, le projet crée de la valeur au-delà de la rémunération exigée par les apporteurs de fonds.
Q21 — C. Le Conseil européen (chefs d'État et de gouvernement de l'UE) se réunit à Bruxelles. Strasbourg accueille les sessions plénières du Parlement européen, Francfort la BCE, Luxembourg la Cour de justice.
Q45 — D (Autre). Au Maroc, le crowdfunding est le financement collaboratif encadré par la loi 15-18 (plateformes agréées, contrôle de l'AMMC et de Bank Al-Maghrib) : prêt, investissement en capital ou don. Ce n'est ni la « finance participative » au sens marocain, qui désigne la finance islamique (loi 103-12 : mourabaha, ijara, moucharaka…), ni un produit de la Bourse de Casablanca. Piège : la traduction française « financement participatif » fait penser à A.
Q46 — D. Le scandale Enron (2001) vient de montages hors bilan : des entités ad hoc, souvent logées dans des paradis fiscaux, portaient dettes et pertes garanties par Enron. Leur révélation a provoqué la faillite. A est faux (les subprimes datent de 2007-2008), B est une conséquence et non une cause. Des dirigeants (dont le directeur financier) se sont enrichis par ces montages, donc C est défendable, mais D est la réponse attendue. Avec le barème négatif, cochez D seul.
Management, théorie des organisations et droit administratif (Q24 à Q30, Q32, Q34 à Q44)
Q24 — C. Le principe de légalité soumet l'administration au droit (hiérarchie des normes, contrôle du juge administratif).
Q25 — D. La légitimité est la conformité d'une autorité aux normes, valeurs ou croyances acceptées par ceux qu'elle gouverne. L'illégitimité en est l'absence.
Q26 — B (Faux). Atteindre l'objectif fixé, c'est l'efficacité. L'efficience rapporte les résultats aux moyens consommés : atteindre l'objectif au moindre coût.
Q27 — B (Faux). Le contrôle ne se réduit pas à vérifier. Il compare réalisations et objectifs, analyse les écarts et déclenche des actions correctives : c'est un outil de pilotage.
Q28 — B (Faux). La théorie de la contingence (Burns et Stalker, Woodward, Lawrence et Lorsch) rejette le « one best way » : la bonne structure dépend de l'environnement, de la technologie et de la taille.
Q29 — A. Pour Fayol, la fonction administrative consiste à prévoir, organiser, commander, coordonner et contrôler (PO3C). A cite quatre de ces cinq verbes sans erreur. B remplace « commander » par « diriger » et oublie « coordonner » (c'est le POLC des auteurs ultérieurs), C contient « assurer », qui n'en fait pas partie. A est la seule proposition entièrement juste, même incomplète.
Q30 — A. Le benchmarking compare ses pratiques à celles des meilleurs (concurrents ou autres secteurs) pour s'en inspirer.
Q32 — C. Ne retenir que les produits acquis et constater les charges probables, c'est le principe de prudence (CGNC).
Q34 — B. Le grand-livre regroupe tous les comptes de l'entreprise. Le bilan n'en reprend que les soldes des comptes de situation.
Q35 — C. La mission d'une organisation (entreprise, administration, association) est sa raison d'être : satisfaire les besoins de ses clients ou usagers. Le profit (A) est un objectif des actionnaires, pas la mission.
Q36 — B (Faux). Taylor prône au contraire la décomposition et la simplification maximale des gestes (étude des temps et des mouvements).
Q37 — A et B. L'organisation scientifique du travail repose sur la division du travail (horizontale et verticale) et la sélection scientifique des ouvriers selon leurs aptitudes. C est faux, puisque Taylor sépare la conception et le contrôle de l'exécution, et D aussi, puisqu'il prône un salaire au rendement.
Q38 — A. Pour Weber, la bureaucratie est la forme la plus rationnelle de l'organisation (autorité rationnelle-légale, règles écrites, hiérarchie, compétence). La lecture « lourdeur et blocage » (B) vient de ses critiques (Merton, Crozier).
Q39 — B (Faux). L'expérience Hawthorne montre que les facteurs humains (attention portée aux salariés, groupe, reconnaissance) comptent autant ou plus que le salaire.
Q40 — A (Vrai). Dans la pyramide de Maslow, un besoin supérieur n'apparaît que lorsque le besoin de niveau inférieur est (en grande partie) satisfait.
Q41 — B (Faux). Selon la théorie X de McGregor, l'individu n'aime pas le travail, fuit les responsabilités et doit être dirigé et contrôlé.
Q42 — A (Vrai). Selon la théorie Y, l'individu peut s'investir, se contrôler lui-même et rechercher des responsabilités, si les conditions s'y prêtent.
Q43 — A (Vrai). C'est l'enseignement du dilemme du prisonnier : chacun choisit sa stratégie dominante, et l'issue collective est moins bonne que la coopération.
Q44 — B. Pour Herbert Simon, l'homme administratif a une rationalité limitée : il retient la première solution satisfaisante, pas la solution optimale.
Récapitulatif
| Q | Rép. | Q | Rép. | Q | Rép. | Q | Rép. |
|---|---|---|---|---|---|---|---|
| 1 | A | 13 | A | 25 | D | 37 | A, B |
| 2 | B | 14 | A | 26 | B | 38 | A |
| 3 | C | 15 | B | 27 | B | 39 | B |
| 4 | D | 16 | A | 28 | B | 40 | A |
| 5 | B | 17 | B | 29 | A | 41 | B |
| 6 | C | 18 | A | 30 | A | 42 | A |
| 7 | D | 19 | B | 31 | C, D | 43 | A |
| 8 | B, C | 20 | B | 32 | C | 44 | B |
| 9 | C | 21 | C | 33 | B | 45 | D |
| 10 | C | 22 | E | 34 | B | 46 | D |
| 11 | C | 23 | E | 35 | C | 47 | A |
| 12 | B | 24 | C | 36 | B | 48 | B |
Extraits scannés