Gestion Financière et Comptable (GFC)
Matières : Comptabilité Générale, Fiscalité des Entreprises, Comptabilité Analytique, Analyse Financière, Choix d'Investissement, Management, Théorie des Organisations, Culture Générale
Énoncé
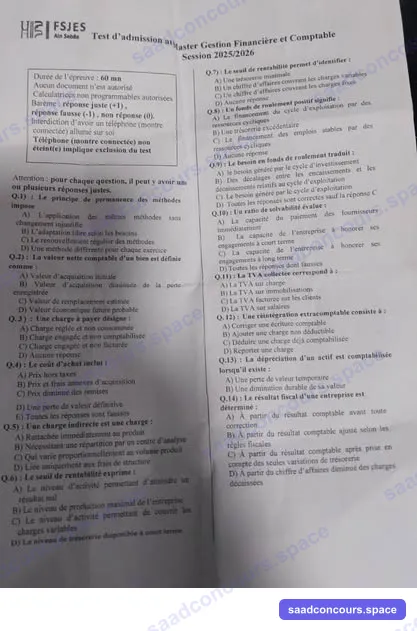
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales — Aïn Sebaâ
Test d'admission au Master Gestion Financière et Comptable — Session 2025/2026
QCM — Durée de l'épreuve : 60 minutes
Aucun document n'est autorisé. Calculatrices non programmables autorisées.
Barème : réponse juste (+1), réponse fausse (-1), non réponse (0).
Interdiction d'avoir un téléphone (montre connectée) allumé sur soi. Téléphone (montre connectée) non éteint(e) implique exclusion du test.
Attention : pour chaque question, il peut y avoir une ou plusieurs réponses justes.
Question 1 : Le principe de permanence des méthodes impose :
- a) L'application des mêmes méthodes sans changement injustifié
- b) L'adaptation libre selon les besoins
- c) Le renouvellement régulier des méthodes
- d) Une méthode différente pour chaque exercice
Question 2 : La valeur nette comptable d'un bien est définie comme :
- a) Valeur d'acquisition initiale
- b) Valeur d'acquisition diminuée de la perte enregistrée
- c) Valeur de remplacement estimée
- d) Valeur économique future probable
Question 3 : Une charge à payer désigne :
- a) Charge réglée et non consommée
- b) Charge engagée et non comptabilisée
- c) Charge engagée et non facturée
- d) Aucune réponse
Question 4 : Le coût d'achat inclut :
- a) Prix hors taxes
- b) Prix et frais annexes d'acquisition
- c) Prix diminué des remises
- d) Une perte de valeur définitive
- e) Toutes les réponses sont fausses
Question 5 : Une charge indirecte est une charge :
- a) Rattachée immédiatement au produit
- b) Nécessitant une répartition par un centre d'analyse
- c) Qui varie proportionnellement au volume produit
- d) Liée uniquement aux frais de structure
Question 6 : Le seuil de rentabilité exprime :
- a) Le niveau d'activité permettant d'atteindre un résultat nul
- b) Le niveau de production maximal de l'entreprise
- c) Le niveau d'activité permettant de couvrir les charges variables
- d) Le niveau de trésorerie disponible à court terme
Question 7 : Le seuil de rentabilité permet d'identifier :
- a) Une trésorerie minimale
- b) Un chiffre d'affaires couvrant les charges variables
- c) Un chiffre d'affaires couvrant les charges fixes
- d) Aucune réponse
Question 8 : Un fonds de roulement positif signifie :
- a) Le financement du cycle d'exploitation par des ressources cycliques
- b) Une trésorerie excédentaire
- c) Le financement des emplois stables par des ressources cycliques
- d) Aucune réponse
Question 9 : Le besoin en fonds de roulement traduit :
- a) Le besoin généré par le cycle d'investissement
- b) Des décalages entre les encaissements et les décaissements relatifs au cycle d'exploitation
- c) Le besoin généré par le cycle d'exploitation
- d) Toutes les réponses sont correctes sauf la réponse C
Question 10 : Un ratio de solvabilité évalue :
- a) La capacité du paiement des fournisseurs immédiatement
- b) La capacité de l'entreprise à honorer ses engagements à court terme
- c) La capacité de l'entreprise à honorer ses engagements à long terme
- d) Toutes les réponses sont fausses
Question 11 : La TVA collectée correspond à :
- a) La TVA sur charge
- b) La TVA sur immobilisations
- c) La TVA facturée sur les clients
- d) La TVA sur salaires
Question 12 : Une réintégration extracomptable consiste à :
- a) Corriger une écriture comptable
- b) Ajouter une charge non déductible
- c) Déduire une charge déjà comptabilisée
- d) Reporter une charge
Question 13 : La dépréciation d'un actif est comptabilisée lorsqu'il existe :
- a) Une perte de valeur temporaire
- b) Une diminution durable de sa valeur
Question 14 : Le résultat fiscal d'une entreprise est déterminé :
- a) À partir du résultat comptable avant toute correction
- b) À partir du résultat comptable ajusté selon les règles fiscales
- c) À partir du résultat comptable après prise en compte des seules variations de trésorerie
- d) À partir du chiffre d'affaires diminué des charges décaissées
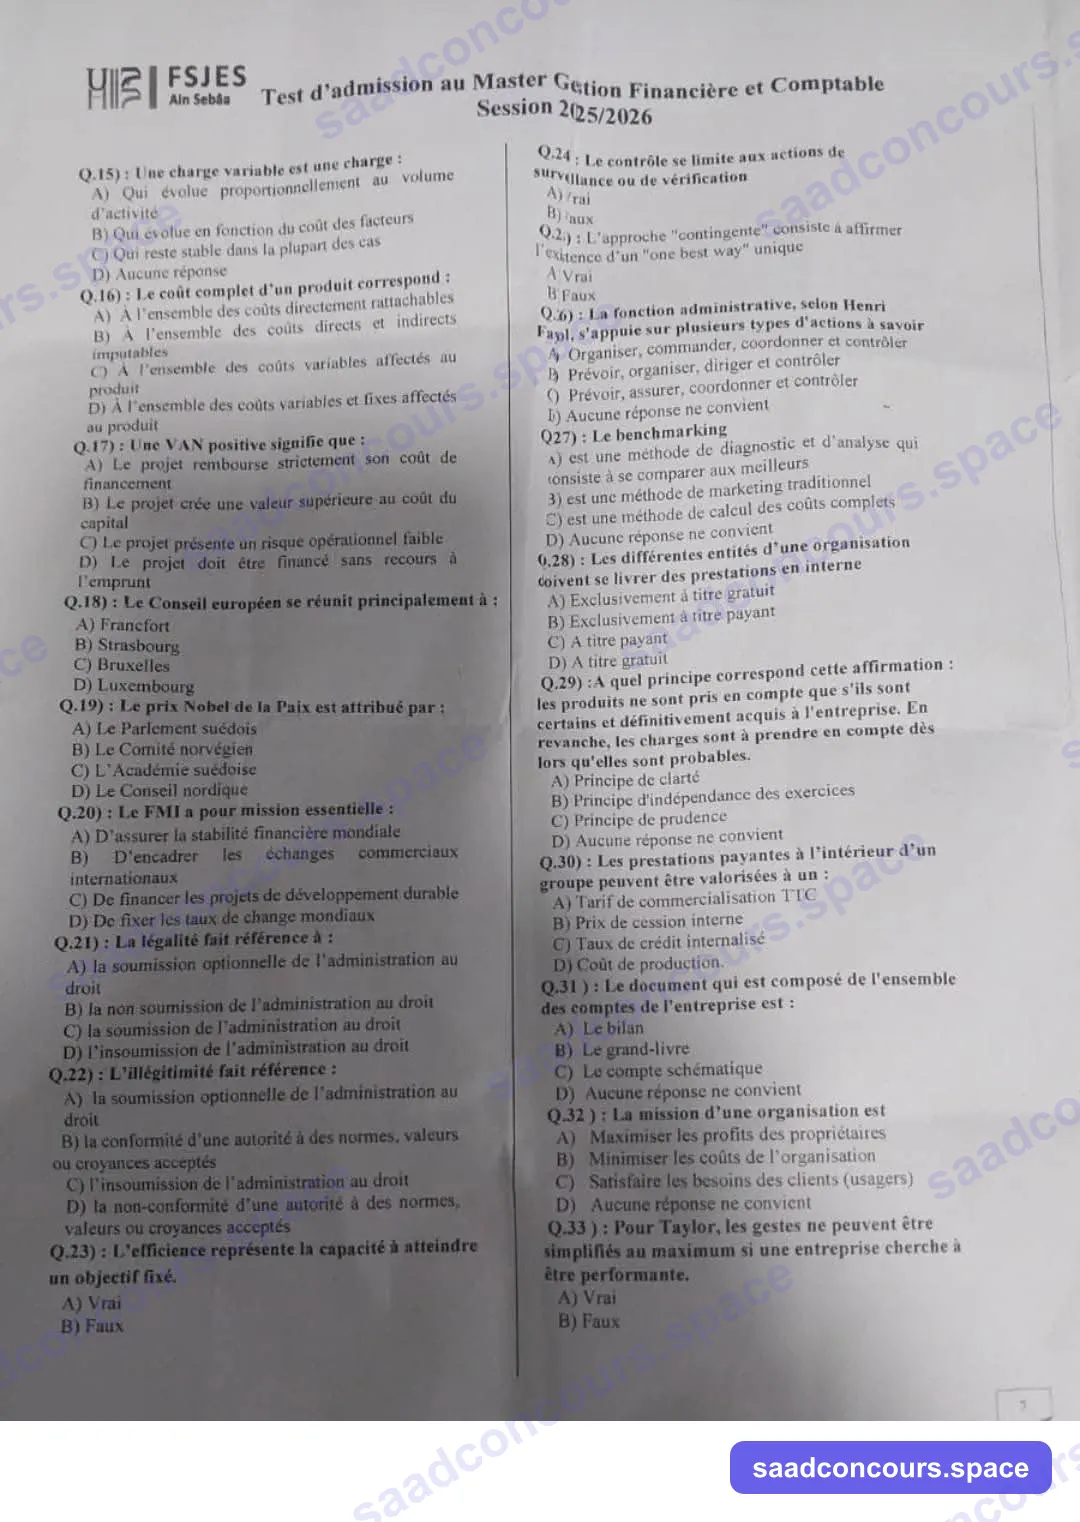
Question 15 : Une charge variable est une charge :
- a) Qui évolue proportionnellement au volume d'activité
- b) Qui évolue en fonction du coût des facteurs
- c) Qui reste stable dans la plupart des cas
- d) Aucune réponse
Question 16 : Le coût complet d'un produit correspond :
- a) À l'ensemble des coûts directement rattachables
- b) À l'ensemble des coûts directs et indirects imputables
- c) À l'ensemble des coûts variables affectés au produit
- d) À l'ensemble des coûts variables et fixes affectés au produit
Question 17 : Une VAN positive signifie que :
- a) Le projet rembourse strictement son coût de financement
- b) Le projet crée une valeur supérieure au coût du capital
- c) Le projet présente un risque opérationnel faible
- d) Le projet doit être financé sans recours à l'emprunt
Question 18 : Le Conseil européen se réunit principalement à :
- a) Francfort
- b) Strasbourg
- c) Bruxelles
- d) Luxembourg
Question 19 : Le prix Nobel de la Paix est attribué par :
- a) Le Parlement suédois
- b) Le Comité norvégien
- c) L'Académie suédoise
- d) Le Conseil nordique
Question 20 : Le FMI a pour mission essentielle :
- a) D'assurer la stabilité financière mondiale
- b) D'encadrer les échanges commerciaux internationaux
- c) De financer les projets de développement durable
- d) De fixer les taux de change mondiaux
Question 21 : La légalité fait référence à :
- a) la soumission optionnelle de l'administration au droit
- b) la non soumission de l'administration au droit
- c) la soumission de l'administration au droit
- d) l'insoumission de l'administration au droit
Question 22 : L'illégitimité fait référence :
- a) la soumission optionnelle de l'administration au droit
- b) la conformité d'une autorité à des normes, valeurs ou croyances acceptées
- c) l'insoumission de l'administration au droit
- d) la non-conformité d'une autorité à des normes, valeurs ou croyances acceptées
Question 23 : L'efficience représente la capacité à atteindre un objectif fixé.
- a) Vrai
- b) Faux
Question 24 : Le contrôle se limite aux actions de surveillance ou de vérification.
- a) Vrai
- b) Faux
Question 25 : L'approche « contingente » consiste à affirmer l'existence d'un « one best way » unique.
- a) Vrai
- b) Faux
Question 26 : La fonction administrative, selon Henri Fayol, s'appuie sur plusieurs types d'actions à savoir :
- a) Organiser, commander, coordonner et contrôler
- b) Prévoir, organiser, diriger et contrôler
- c) Prévoir, assurer, coordonner et contrôler
- d) Aucune réponse ne convient
Question 27 : Le benchmarking :
- a) est une méthode de diagnostic et d'analyse qui consiste à se comparer aux meilleurs
- b) est une méthode de marketing traditionnel
- c) est une méthode de calcul des coûts complets
- d) Aucune réponse ne convient
Question 28 : Les différentes entités d'une organisation doivent se livrer des prestations en interne :
- a) Exclusivement à titre gratuit
- b) Exclusivement à titre payant
- c) À titre payant
- d) À titre gratuit
Question 29 : À quel principe correspond cette affirmation : les produits ne sont pris en compte que s'ils sont certains et définitivement acquis à l'entreprise. En revanche, les charges sont à prendre en compte dès lors qu'elles sont probables.
- a) Principe de clarté
- b) Principe d'indépendance des exercices
- c) Principe de prudence
- d) Aucune réponse ne convient
Question 30 : Les prestations payantes à l'intérieur d'un groupe peuvent être valorisées à un :
- a) Tarif de commercialisation TTC
- b) Prix de cession interne
- c) Taux de crédit internalisé
- d) Coût de production
Question 31 : Le document qui est composé de l'ensemble des comptes de l'entreprise est :
- a) Le bilan
- b) Le grand-livre
- c) Le compte schématique
- d) Aucune réponse ne convient
Question 32 : La mission d'une organisation est :
- a) Maximiser les profits des propriétaires
- b) Minimiser les coûts de l'organisation
- c) Satisfaire les besoins des clients (usagers)
- d) Aucune réponse ne convient
Question 33 : Pour Taylor, les gestes ne peuvent être simplifiés au maximum si une entreprise cherche à être performante.
- a) Vrai
- b) Faux
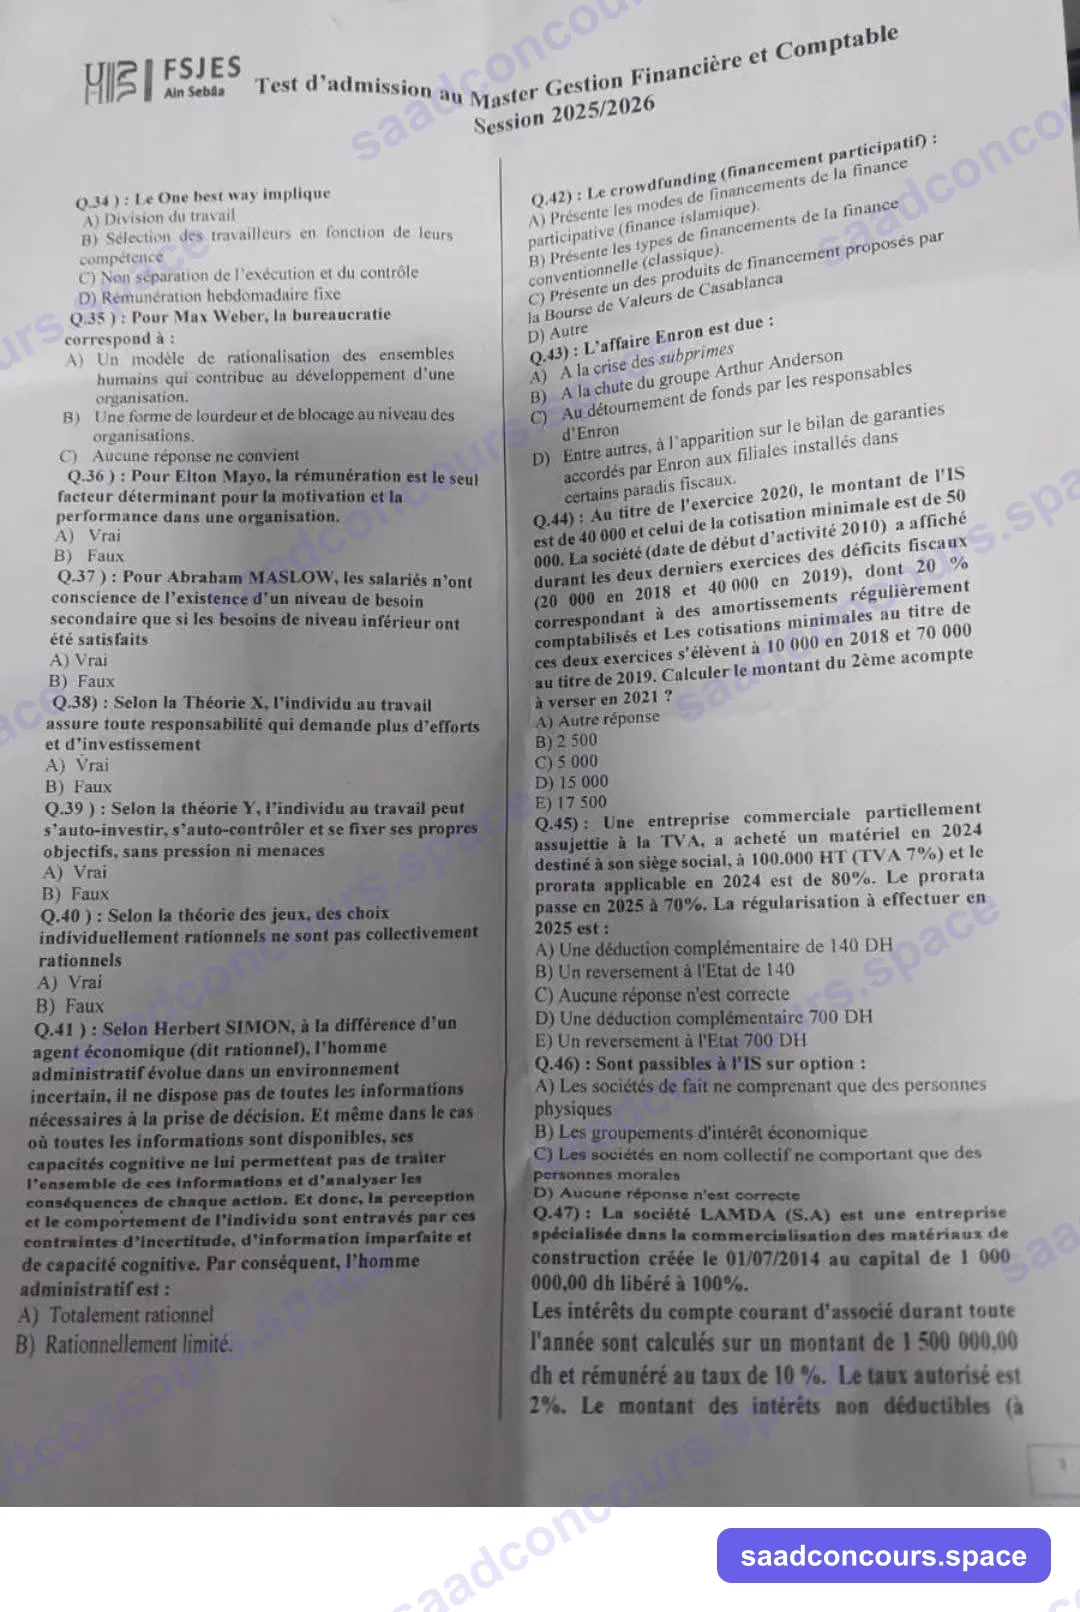
Question 34 : Le One best way implique :
- a) Division du travail
- b) Sélection des travailleurs en fonction de leurs compétences
- c) Non séparation de l'exécution et du contrôle
- d) Rémunération hebdomadaire fixe
Question 35 : Pour Max Weber, la bureaucratie correspond à :
- a) Un modèle de rationalisation des ensembles humains qui contribue au développement d'une organisation
- b) Une forme de lourdeur et de blocage au niveau des organisations
- c) Aucune réponse ne convient
Question 36 : Pour Elton Mayo, la rémunération est le seul facteur déterminant pour la motivation et la performance dans une organisation.
- a) Vrai
- b) Faux
Question 37 : Pour Abraham MASLOW, les salariés n'ont conscience de l'existence d'un niveau de besoin secondaire que si les besoins de niveau inférieur ont été satisfaits.
- a) Vrai
- b) Faux
Question 38 : Selon la Théorie X, l'individu au travail assure toute responsabilité qui demande plus d'efforts et d'investissement.
- a) Vrai
- b) Faux
Question 39 : Selon la théorie Y, l'individu au travail peut s'auto-investir, s'auto-contrôler et se fixer ses propres objectifs, sans pression ni menaces.
- a) Vrai
- b) Faux
Question 40 : Selon la théorie des jeux, des choix individuellement rationnels ne sont pas collectivement rationnels.
- a) Vrai
- b) Faux
Question 41 : Selon Herbert SIMON, à la différence d'un agent économique (dit rationnel), l'homme administratif évolue dans un environnement incertain, il ne dispose pas de toutes les informations nécessaires à la prise de décision. Et même dans le cas où toutes les informations sont disponibles, ses capacités cognitives ne lui permettent pas de traiter l'ensemble de ces informations et d'analyser les conséquences de chaque action. Et donc, la perception et le comportement de l'individu sont entravés par ces contraintes d'incertitude, d'information imparfaite et de capacité cognitive. Par conséquent, l'homme administratif est :
- a) Totalement rationnel
- b) Rationnellement limité
Question 42 : Le crowdfunding (financement participatif) :
- a) Présente les modes de financements de la finance participative (finance islamique)
- b) Présente les types de financements de la finance conventionnelle (classique)
- c) Présente un des produits de financement proposés par la Bourse de Valeurs de Casablanca
- d) Autre
Question 43 : L'affaire Enron est due :
- a) À la crise des subprimes
- b) À la chute du groupe Arthur Anderson
- c) Au détournement de fonds par les responsables d'Enron
- d) Entre autres, à l'apparition sur le bilan de garanties accordées par Enron aux filiales installées dans certains paradis fiscaux
Question 44 : Au titre de l'exercice 2020, le montant de l'IS est de 40 000 et celui de la cotisation minimale est de 50 000. La société (date de début d'activité 2010) a affiché durant les deux derniers exercices des déficits fiscaux (20 000 en 2018 et 40 000 en 2019), dont 20 % correspondant à des amortissements régulièrement comptabilisés, et les cotisations minimales au titre de ces deux exercices s'élèvent à 10 000 en 2018 et 70 000 au titre de 2019. Calculer le montant du 2ème acompte à verser en 2021 ?
- a) Autre réponse
- b) 2 500
- c) 5 000
- d) 15 000
- e) 17 500
Question 45 : Une entreprise commerciale partiellement assujettie à la TVA a acheté un matériel en 2024 destiné à son siège social, à 100.000 HT (TVA 7 %) et le prorata applicable en 2024 est de 80 %. Le prorata passe en 2025 à 70 %. La régularisation à effectuer en 2025 est :
- a) Une déduction complémentaire de 140 DH
- b) Un reversement à l'État de 140
- c) Aucune réponse n'est correcte
- d) Une déduction complémentaire 700 DH
- e) Un reversement à l'État 700 DH
Question 46 : Sont passibles à l'IS sur option :
- a) Les sociétés de fait ne comprenant que des personnes physiques
- b) Les groupements d'intérêt économique
- c) Les sociétés en nom collectif ne comportant que des personnes morales
- d) Aucune réponse n'est correcte
Question 47 : La société LAMDA (S.A) est une entreprise spécialisée dans la commercialisation des matériaux de construction créée le 01/07/2014 au capital de 1 000 000,00 dh libéré à 100 %. Les intérêts du compte courant d'associé durant toute l'année sont calculés sur un montant de 1 500 000,00 dh et rémunéré au taux de 10 %. Le taux autorisé est 2 %. Le montant des intérêts non déductibles (à réintégrer) est :
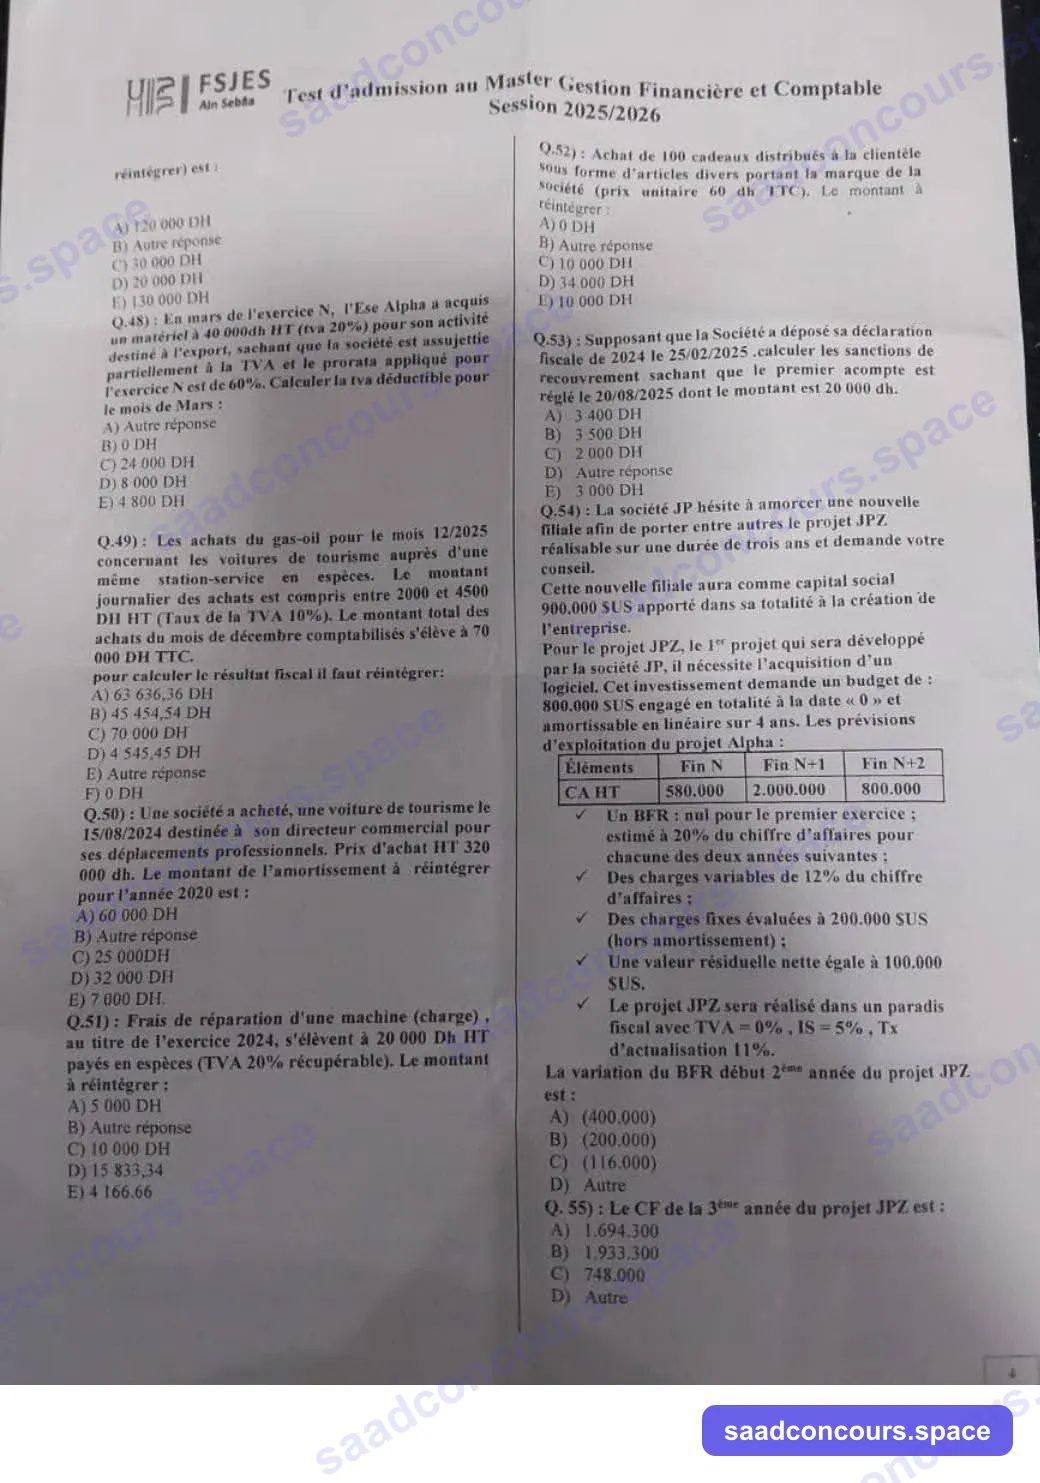
- a) 120 000 DH
- b) Autre réponse
- c) 30 000 DH
- d) 20 000 DH
- e) 130 000 DH
Question 48 : En mars de l'exercice N, l'Ese Alpha a acquis un matériel à 40 000 dh HT (tva 20 %) pour son activité destiné à l'export, sachant que la société est assujettie partiellement à la TVA et le prorata appliqué pour l'exercice N est de 60 %. Calculer la tva déductible pour le mois de Mars :
- a) Autre réponse
- b) 0 DH
- c) 24 000 DH
- d) 8 000 DH
- e) 4 800 DH
Question 49 : Les achats du gas-oil pour le mois 12/2025 concernant les voitures de tourisme auprès d'une même station-service en espèces. Le montant journalier des achats est compris entre 2000 et 4500 DH HT (Taux de la TVA 10 %). Le montant total des achats du mois de décembre comptabilisés s'élève à 70 000 DH TTC. Pour calculer le résultat fiscal il faut réintégrer :
- a) 63 636,36 DH
- b) 45 454,54 DH
- c) 70 000 DH
- d) 4 545,45 DH
- e) Autre réponse
- f) 0 DH
Question 50 : Une société a acheté une voiture de tourisme le 15/08/2024 destinée à son directeur commercial pour ses déplacements professionnels. Prix d'achat HT 320 000 dh. Le montant de l'amortissement à réintégrer pour l'année 2020 est :
- a) 60 000 DH
- b) Autre réponse
- c) 25 000 DH
- d) 32 000 DH
- e) 7 000 DH
Question 51 : Frais de réparation d'une machine (charge), au titre de l'exercice 2024, s'élèvent à 20 000 Dh HT payés en espèces (TVA 20 % récupérable). Le montant à réintégrer :
- a) 5 000 DH
- b) Autre réponse
- c) 10 000 DH
- d) 15 833,34
- e) 4 166,66
Question 52 : Achat de 100 cadeaux distribués à la clientèle sous forme d'articles divers portant la marque de la société (prix unitaire 60 dh TTC). Le montant à réintégrer :
- a) 0 DH
- b) Autre réponse
- c) 10 000 DH
- d) 34 000 DH
- e) 10 000 DH
Question 53 : Supposant que la Société a déposé sa déclaration fiscale de 2024 le 25/02/2025. Calculer les sanctions de recouvrement sachant que le premier acompte est réglé le 20/08/2025 dont le montant est 20 000 dh.
- a) 3 400 DH
- b) 3 500 DH
- c) 2 000 DH
- d) Autre réponse
- e) 3 000 DH
Questions 54 et 55 : La société JP hésite à amorcer une nouvelle filiale afin de porter entre autres le projet JPZ réalisable sur une durée de trois ans et demande votre conseil.
Cette nouvelle filiale aura comme capital social 900.000 USD apporté dans sa totalité à la création de l'entreprise.
Pour le projet JPZ, le 1er projet qui sera développé par la société JP, il nécessite l'acquisition d'un logiciel. Cet investissement demande un budget de : 800.000 USD engagé en totalité à la date « 0 » et amortissable en linéaire sur 4 ans. Les prévisions d'exploitation du projet Alpha :
| Éléments | Fin N | Fin N+1 | Fin N+2 |
|---|---|---|---|
| CA HT | 580.000 | 2.000.000 | 800.000 |
- Un BFR : nul pour le premier exercice ; estimé à 20 % du chiffre d'affaires pour chacune des deux années suivantes ;
- Des charges variables de 12 % du chiffre d'affaires ;
- Des charges fixes évaluées à 200.000 USD (hors amortissement) ;
- Une valeur résiduelle nette égale à 100.000 USD ;
- Le projet JPZ sera réalisé dans un paradis fiscal avec TVA = 0 %, IS = 5 %, Tx d'actualisation 11 %.
Question 54 : La variation du BFR début 2ème année du projet JPZ est :
- a) (400.000)
- b) (200.000)
- c) (116.000)
- d) Autre
Question 55 : Le CF de la 3ème année du projet JPZ est :
- a) 1.694.300
- b) 1.933.300
- c) 748.000
- d) Autre
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Sebaâ. Les règles fiscales sont celles du CGI en vigueur pour les exercices 2024 et 2025 visés par le sujet. Les coches au stylo d'un ancien candidat, visibles en marge de la page 2 de la photo, ne sont pas des réponses : elles ont été effacées du scan et n'ont pas été prises en compte.
Stratégie : barème négatif
Chaque réponse juste rapporte +1, chaque réponse fausse coûte -1, l'absence de réponse vaut 0, et une question peut avoir plusieurs bonnes réponses. Avec 55 questions en 60 minutes, traitez d'abord les questions de cours (Q1 à Q43), puis les calculs de fiscalité (Q44 à Q53) et le cas JPZ (Q54, Q55). Laissez en blanc une question où vous hésitez entre deux propositions : une case cochée au hasard a autant de chances de vous coûter un point que de vous en rapporter un.
Ce test a servi de base à celui de la session 2026/2027 : les questions de cours (Q1 à Q43) et plusieurs calculs (acompte d'IS, régularisation de TVA, compte courant d'associé, TVA avec prorata) y reviennent presque à l'identique. Plusieurs calculs viennent eux-mêmes du test de 2024 avec d'autres chiffres.
Comptabilité générale et analyse financière (Q1 à Q4, Q8 à Q14)
Q1 — A. La permanence des méthodes interdit de changer de méthode d'évaluation ou de présentation d'un exercice à l'autre, sauf changement justifié et expliqué dans l'ETIC (CGNC).
Q2 — B. VNC = valeur d'entrée − amortissements et dépréciations cumulés. La proposition B (« diminuée de la perte enregistrée ») est la seule qui correspond à cette définition.
Q3 — C. Une charge à payer correspond à une charge de l'exercice (bien reçu ou service rendu) dont la facture n'est pas encore parvenue à la clôture. Piège : B est faux, car la charge à payer est justement comptabilisée à l'inventaire.
Q4 — B. Coût d'achat = prix d'achat + frais accessoires d'achat (transport, droits de douane, commissions…). Le prix retenu est net des réductions commerciales, mais C ne décrit qu'une partie du coût d'achat : ne cochez pas C. E est faux puisque B est juste.
Erreur de mise en page du sujet : les propositions D (« Une perte de valeur définitive ») et E (« Toutes les réponses sont fausses ») de la Q4 sont visiblement celles de la Q13, qui n'a gardé que ses propositions A et B. Le test de la session 2026/2027 les rend à la bonne question.
Q8 — D. Un FR positif signifie que les ressources stables financent la totalité des emplois stables et dégagent un excédent qui finance une partie de l'actif circulant. A et C parlent de « ressources cycliques », ce qui est faux. B (trésorerie excédentaire) dépend aussi du BFR : TN = FR − BFR.
Q9 — B et C. Le BFR naît des décalages entre encaissements et décaissements du cycle d'exploitation (stocks + créances − dettes d'exploitation). A est faux, car le cycle d'investissement relève des emplois stables. D est donc faux aussi, puisqu'il validerait A.
Q10 — C. La solvabilité mesure la capacité à rembourser l'ensemble des dettes, donc les engagements à long terme. La capacité à court terme (B) relève de la liquidité.
Q11 — C. TVA collectée = TVA facturée aux clients (compte 4455). La TVA sur charges et sur immobilisations est la TVA récupérable (3455).
Q12 — B. Réintégrer, c'est ajouter au résultat comptable une charge non déductible fiscalement, sans modifier la comptabilité. C (« déduire ») correspond à l'opération inverse.
Q13 — A. Selon le CGNC, la provision pour dépréciation constate une moins-value probable et non définitive sur un actif : elle peut être reprise si la cause disparaît. Une perte durable et irréversible relève de l'amortissement (immobilisations) ou de la sortie de l'actif.
Q14 — B. Résultat fiscal = résultat comptable + réintégrations − déductions.
Comptabilité analytique et seuil de rentabilité (Q5 à Q7, Q15, Q16, Q28, Q30)
Q5 — B. Une charge indirecte concerne plusieurs coûts : elle passe par les centres d'analyse (tableau de répartition) avant d'être imputée aux produits.
Q6 — A. Au seuil de rentabilité, le résultat est nul. C est faux, car il faut couvrir aussi les charges fixes.
Q7 — C. Au seuil de rentabilité, la marge sur coût variable couvre exactement les charges fixes : SR = CF / taux de MCV. Le chiffre d'affaires couvre donc aussi les charges variables, mais c'est la couverture des charges fixes qui définit le seuil.
Q15 — A. Une charge variable évolue avec le volume d'activité, proportionnellement en première approche.
Q16 — B. Le coût complet comprend toutes les charges directes et indirectes imputées au produit. D exprime une idée proche, mais le mot « affectés » renvoie aux seules charges directes : cochez seulement B.
Q28 — C et D. Les cessions internes entre entités se font soit à titre gratuit, soit à titre payant (prix de cession interne, voir Q30). Les deux « exclusivement » (A et B) sont faux.
Q30 — B. Une prestation interne facturée entre entités d'un groupe est valorisée à un prix de cession interne (coût standard, coût réel, coût majoré ou prix de marché).
Principes comptables (Q29, Q31)
Q29 — C. Ne retenir que les produits acquis et constater les charges probables, c'est le principe de prudence (CGNC).
Q31 — B. Le grand-livre regroupe tous les comptes de l'entreprise. Le bilan n'en reprend que les soldes des comptes de situation.
Finance et culture générale (Q17 à Q20, Q42, Q43)
Q17 — B. VAN > 0 : les flux actualisés au coût du capital dépassent l'investissement, le projet crée de la valeur au-delà de la rémunération exigée par les apporteurs de fonds.
Q18 — C. Le Conseil européen (chefs d'État et de gouvernement de l'UE) se réunit à Bruxelles. Strasbourg accueille les sessions plénières du Parlement européen, Francfort la BCE, Luxembourg la Cour de justice.
Q19 — B. Le prix Nobel de la paix est décerné à Oslo par le Comité Nobel norvégien, nommé par le Parlement norvégien. Les autres prix Nobel sont attribués par des institutions suédoises (l'Académie suédoise décerne celui de littérature).
Q20 — A. Le FMI veille à la stabilité du système monétaire et financier international (surveillance des politiques économiques, prêts aux pays en difficulté de balance des paiements). B décrit l'OMC, C plutôt la Banque mondiale, et le FMI ne fixe pas les taux de change (D) : les changes flottants sont admis depuis les accords de la Jamaïque (1976).
Q42 — D (Autre). Au Maroc, le crowdfunding est le financement collaboratif encadré par la loi 15-18 (plateformes agréées, contrôle de l'AMMC et de Bank Al-Maghrib) : prêt, investissement en capital ou don. Ce n'est ni la « finance participative » au sens marocain, qui désigne la finance islamique (loi 103-12 : mourabaha, ijara, moucharaka…), ni un produit de la Bourse de Casablanca. Piège : la traduction « financement participatif » fait penser à A.
Q43 — D. Le scandale Enron (2001) vient de montages hors bilan : des entités ad hoc, souvent logées dans des paradis fiscaux, portaient dettes et pertes garanties par Enron. Leur révélation a provoqué la faillite. A est faux (les subprimes datent de 2007-2008), B est une conséquence et non une cause. C est défendable, mais D est la réponse attendue : cochez D seul.
Droit administratif, management et théorie des organisations (Q21 à Q27, Q32 à Q41)
Q21 — C. Le principe de légalité soumet l'administration au droit (hiérarchie des normes, contrôle du juge administratif).
Q22 — D. La légitimité est la conformité d'une autorité aux normes, valeurs ou croyances acceptées par ceux qu'elle gouverne. L'illégitimité en est l'absence.
Q23 — B (Faux). Atteindre l'objectif fixé, c'est l'efficacité. L'efficience rapporte les résultats aux moyens consommés : atteindre l'objectif au moindre coût.
Q24 — B (Faux). Le contrôle compare réalisations et objectifs, analyse les écarts et déclenche des actions correctives : c'est un outil de pilotage, pas une simple vérification.
Q25 — B (Faux). La théorie de la contingence (Burns et Stalker, Woodward, Lawrence et Lorsch) rejette le « one best way » : la bonne structure dépend de l'environnement, de la technologie et de la taille.
Q26 — A. Pour Fayol, la fonction administrative consiste à prévoir, organiser, commander, coordonner et contrôler. A cite quatre de ces cinq verbes sans erreur. B remplace « commander » par « diriger » et oublie « coordonner », C contient « assurer », qui n'en fait pas partie.
Q27 — A. Le benchmarking compare ses pratiques à celles des meilleurs (concurrents ou autres secteurs) pour s'en inspirer.
Q32 — C. La mission d'une organisation est sa raison d'être : satisfaire les besoins de ses clients ou usagers. Le profit (A) est un objectif des actionnaires, pas la mission.
Q33 — B (Faux). Taylor prône au contraire la décomposition et la simplification maximale des gestes (étude des temps et des mouvements).
Q34 — A et B. L'organisation scientifique du travail repose sur la division du travail (horizontale et verticale) et la sélection des ouvriers selon leurs aptitudes. C est faux, puisque Taylor sépare la conception et le contrôle de l'exécution, et D aussi, puisqu'il prône un salaire au rendement.
Q35 — A. Pour Weber, la bureaucratie est la forme la plus rationnelle de l'organisation (autorité rationnelle-légale, règles écrites, hiérarchie, compétence). La lecture « lourdeur et blocage » (B) vient de ses critiques (Merton, Crozier).
Q36 — B (Faux). L'expérience Hawthorne montre que les facteurs humains (attention portée aux salariés, groupe, reconnaissance) comptent autant ou plus que le salaire.
Q37 — A (Vrai). Dans la pyramide de Maslow, un besoin supérieur n'apparaît que lorsque le besoin de niveau inférieur est (en grande partie) satisfait.
Q38 — B (Faux). Selon la théorie X de McGregor, l'individu n'aime pas le travail, fuit les responsabilités et doit être dirigé et contrôlé.
Q39 — A (Vrai). Selon la théorie Y, l'individu peut s'investir, se contrôler lui-même et rechercher des responsabilités, si les conditions s'y prêtent.
Q40 — A (Vrai). C'est l'enseignement du dilemme du prisonnier : chacun choisit sa stratégie dominante, et l'issue collective est moins bonne que la coopération.
Q41 — B. Pour Herbert Simon, l'homme administratif a une rationalité limitée : il retient la première solution satisfaisante, pas la solution optimale.
Fiscalité (Q44 à Q53)
Q44 — A (Autre réponse : 12 500). Les acomptes de 2021 se calculent sur l'impôt dû au titre du dernier exercice clos (2020). L'IS (40 000) est inférieur à la cotisation minimale (50 000) : l'impôt dû est de 50 000 DH.
$$\text{Acompte} = 25\,\% \times 50\,000 = 12\,500 \text{ DH}$$
Ce montant ne figure pas parmi les propositions. Les déficits antérieurs (dont la part liée aux amortissements, reportable sans limite de durée) et les cotisations minimales de 2018 et 2019 sont des distracteurs : ils jouent sur le calcul de l'IS 2020, déjà donné, pas sur la base des acomptes.
Q45 — B (reversement de 140 DH). TVA sur le matériel : 100 000 × 7 % = 7 000 DH. Le prorata baisse de 10 points (variation supérieure à 5 points) et le bien est acquis depuis moins de cinq ans : il faut régulariser.
$$\text{Régularisation} = \frac{7\,000 \times (80\,\% - 70\,\%)}{5} = 140 \text{ DH}$$
Le prorata baisse, l'entreprise doit donc reverser 140 DH à l'État. E (700 DH) oublie la division par 5.
Q46 — D. Seules les SNC et sociétés en commandite simple ne comprenant que des personnes physiques, ainsi que les sociétés en participation, peuvent opter pour l'IS (art. 2-II du CGI).
- A : les sociétés de fait ne comprenant que des personnes physiques sont exclues de l'IS, sans option.
- B : les GIE (loi 13-97) sont exclus de l'IS ; le résultat est imposé chez leurs membres.
- C : une SNC qui comprend des personnes morales est passible de l'IS de plein droit, pas sur option.
Q47 — E (130 000 DH). Les intérêts ne sont déductibles que si le capital est entièrement libéré, dans la limite du capital social et au taux autorisé.
- Intérêts comptabilisés : 1 500 000 × 10 % = 150 000 DH.
- Intérêts déductibles : 1 000 000 (plafond = capital libéré) × 2 % = 20 000 DH.
- Intérêts à réintégrer : 150 000 − 20 000 = 130 000 DH.
Piège : A (120 000) applique le plafond de taux mais oublie le plafond de montant. La date de création (2014) est sans effet.
Q48 — E (4 800 DH). TVA sur le matériel : 40 000 × 20 % = 8 000 DH. Pour un assujetti partiel, la TVA grevant les immobilisations est déductible selon le prorata de l'exercice : 8 000 × 60 % = 4 800 DH. La mention « destiné à l'export » ne change rien tant que l'entreprise n'a pas de secteurs d'activité distincts. Si le correcteur admettait une affectation exclusive à l'export, la réponse serait D (8 000 DH) : c'est l'option la plus risquée à cocher.
Q49 — E (Autre réponse : 20 000 DH). Deux règles s'appliquent.
- La TVA sur le carburant des voitures de tourisme n'est pas récupérable : la charge comptabilisée est le montant TTC, 70 000 DH.
- Une dépense réglée en espèces n'est déductible que dans la limite de 5 000 DH par jour et par fournisseur, sans dépasser 50 000 DH par mois et par fournisseur (art. 11-II du CGI). Chaque achat journalier reste sous 5 000 DH (4 500 × 1,10 = 4 950 DH TTC au plus), mais le total du mois auprès de la même station dépasse le plafond mensuel.
$$\text{À réintégrer} = 70\,000 - 50\,000 = 20\,000 \text{ DH}$$
Aucune proposition ne donne 20 000 DH. Même en raisonnant hors taxes, on obtiendrait 18 181,82 DH, absent lui aussi. C (70 000) traiterait toute la dépense comme non déductible, ce que la loi ne prévoit pas.
Q50 — E (7 000 DH), en lisant « 2024 » au lieu de « 2020 ». Le sujet demande l'amortissement « pour l'année 2020 », alors que la voiture est achetée en 2024 : c'est une coquille. Lu à la lettre, il n'y a aucun amortissement en 2020.
- La TVA sur une voiture de tourisme n'est pas récupérable : coût d'acquisition = 320 000 × 1,2 = 384 000 DH TTC.
- Amortissement comptable 2024 (taux de 20 %, à partir du 1er jour du mois d'acquisition, soit 5 mois) : 384 000 × 20 % × 5/12 = 32 000 DH.
- Amortissement déductible, plafonné à une base de 300 000 DH TTC par véhicule : 300 000 × 20 % × 5/12 = 25 000 DH.
- À réintégrer : 32 000 − 25 000 = 7 000 DH.
Pièges : D (32 000) est l'amortissement comptable, C (25 000) la part déductible.
Q51 — D (15 833,34 DH). La dépense, réglée en espèces, n'est déductible que dans la limite de 5 000 DH TTC par jour et par fournisseur (art. 11-II du CGI). La TVA étant récupérable, la charge est comptabilisée HT, et la limite de 5 000 DH TTC représente 5 000 / 1,2 = 4 166,66 DH HT.
$$\text{À réintégrer} = 20\,000 - 4\,166{,}66 = 15\,833{,}34 \text{ DH}$$
E (4 166,66) est la part déductible, pas la réintégration.
Q52 — A (0 DH). Les objets publicitaires d'une valeur unitaire inférieure ou égale à 100 DH TTC, portant la marque ou le sigle de l'entreprise, sont des charges déductibles. Ici, 60 DH TTC par article : rien à réintégrer. Le test de 2024 posait la même question avec 120 DH par article, au-dessus du plafond. Le sujet propose deux fois « 10 000 DH » (C et E) : c'est un distracteur en double.
Q53 — A (3 400 DH). Le premier acompte de l'exercice 2025 est dû avant la fin du 3e mois de l'exercice, soit le 31/03/2025. Il est payé le 20/08/2025 : 4 mois et 20 jours de retard, donc 5 mois entamés. La déclaration, déposée le 25/02/2025, est dans les délais et n'entraîne aucune sanction. Sanctions pour paiement tardif (art. 208 du CGI) :
- pénalité de 10 % : 20 000 × 10 % = 2 000 DH ;
- majoration de 5 % pour le premier mois, puis 0,5 % par mois ou fraction de mois supplémentaire (4 mois) : 20 000 × (5 % + 4 × 0,5 %) = 1 400 DH.
Total : 2 000 + 1 400 = 3 400 DH. Piège : C (2 000) oublie les majorations.
Choix d'investissement : projet JPZ (Q54, Q55)
Le sujet exprime les montants en dollars US ; les calculs se font dans cette unité. Le tableau parle du « projet Alpha » : c'est le même projet JPZ, recopié d'un autre sujet.
Données retenues : amortissement du logiciel 800 000 / 4 = 200 000 par an ; charges variables 12 % du CA ; charges fixes 200 000 hors amortissement ; IS 5 % ; BFR nul la 1re année, puis 20 % du CA des années 2 et 3, constitué en début d'année.
| Année 1 | Année 2 | Année 3 | |
|---|---|---|---|
| CA HT | 580 000 | 2 000 000 | 800 000 |
| − Charges variables (12 %) | 69 600 | 240 000 | 96 000 |
| − Charges fixes | 200 000 | 200 000 | 200 000 |
| − Dotation aux amortissements | 200 000 | 200 000 | 200 000 |
| = Résultat avant impôt | 110 400 | 1 360 000 | 304 000 |
| − IS (5 %) | 5 520 | 68 000 | 15 200 |
| = Résultat net | 104 880 | 1 292 000 | 288 800 |
| + Dotation | 200 000 | 200 000 | 200 000 |
| = CAF | 304 880 | 1 492 000 | 488 800 |
| BFR de l'année | 0 | 400 000 | 160 000 |
Q54 — A (400 000). Au début de la 2e année, le BFR passe de 0 à 20 % × 2 000 000 = 400 000 : la variation de BFR est un besoin de 400 000, d'où le signe négatif (décaissement) noté entre parenthèses. B (200 000) et C (116 000 = 20 % × 580 000) appliquent le taux au mauvais chiffre d'affaires.
Q55 — 748 800, absent des propositions : D en toute rigueur, C probablement attendu. Le flux de la 3e année comprend la CAF, la récupération du BFR restant en fin de projet et la valeur résiduelle nette :
$$CF_3 = 488\,800 + 160\,000 + 100\,000 = 748\,800$$
La baisse du BFR de 400 000 à 160 000 (libération de 240 000) se produit au début de la 3e année, soit à la fin de la 2e : elle appartient au flux de l'année 2. La valeur résiduelle est donnée nette d'impôt, on l'ajoute telle quelle.
C (748 000) n'en diffère que de 800 : c'est très probablement une coquille du sujet pour 748 800. Strictement, 748 000 est faux et la bonne case est D. Le barème négatif rend ce choix risqué dans les deux sens : si vous avez le temps, signalez l'écart sur la copie quand c'est permis.
Récapitulatif
| Q | Rép. | Q | Rép. | Q | Rép. | Q | Rép. |
|---|---|---|---|---|---|---|---|
| 1 | A | 15 | A | 29 | C | 43 | D |
| 2 | B | 16 | B | 30 | B | 44 | A (12 500) |
| 3 | C | 17 | B | 31 | B | 45 | B |
| 4 | B | 18 | C | 32 | C | 46 | D |
| 5 | B | 19 | B | 33 | B | 47 | E |
| 6 | A | 20 | A | 34 | A, B | 48 | E |
| 7 | C | 21 | C | 35 | A | 49 | E (20 000) |
| 8 | D | 22 | D | 36 | B | 50 | E |
| 9 | B, C | 23 | B | 37 | A | 51 | D |
| 10 | C | 24 | B | 38 | B | 52 | A |
| 11 | C | 25 | B | 39 | A | 53 | A |
| 12 | B | 26 | A | 40 | A | 54 | A |
| 13 | A | 27 | A | 41 | B | 55 | D (748 800 ; C probable coquille) |
| 14 | B | 28 | C, D | 42 | D |