Audit et Ingénierie Financière (AIF)
Matières :Comptabilité GénéraleAuditContrôle de GestionComptabilité AnalytiqueAnalyse FinancièreFiscalité des Entreprises
Énoncé
Université Hassan II de Casablanca — Faculté des Sciences Juridiques, Économiques et Sociales — Aïn Chock
Concours d'accès au Master Audit et Ingénierie Financière (AIF) — Session 2026-2027
Questionnaire à choix unique — 40 questions
Une seule réponse par question.
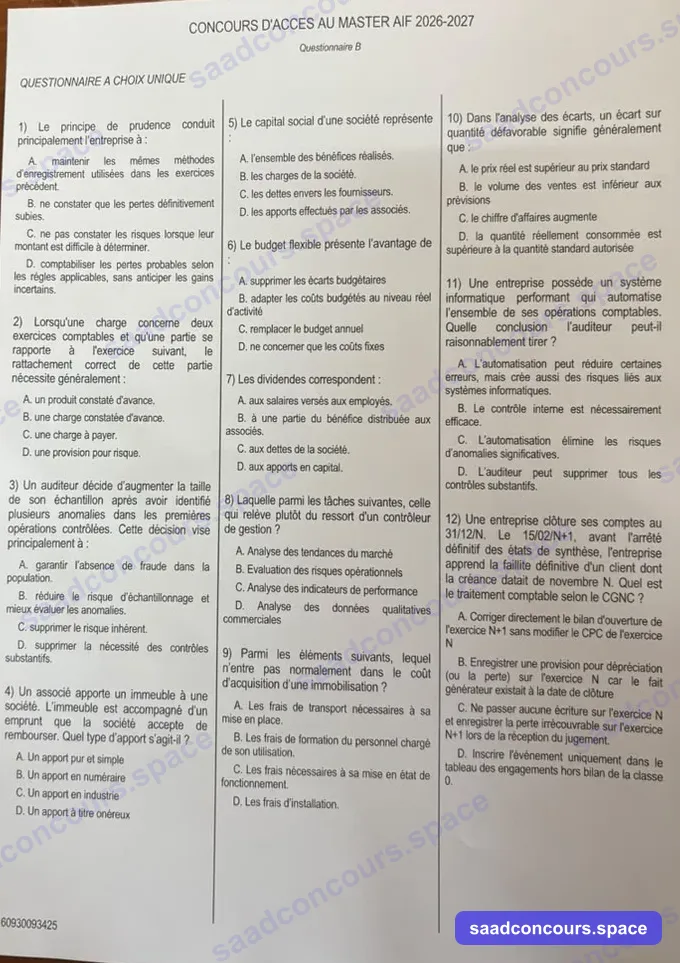
Question 1 : Le principe de prudence conduit principalement l'entreprise à :
a. maintenir les mêmes méthodes d'enregistrement utilisées dans les exercices précédents.
b. ne constater que les pertes définitivement subies.
c. ne pas constater les risques lorsque leur montant est difficile à déterminer.
d. comptabiliser les pertes probables selon les règles applicables, sans anticiper les gains incertains.
Question 2 : Lorsqu'une charge concerne deux exercices comptables et qu'une partie se rapporte à l'exercice suivant, le rattachement correct de cette partie nécessite généralement :
a. un produit constaté d'avance.
b. une charge constatée d'avance.
c. une charge à payer.
d. une provision pour risque.
Question 3 : Un auditeur décide d'augmenter la taille de son échantillon après avoir identifié plusieurs anomalies dans les premières opérations contrôlées. Cette décision vise principalement à :
a. garantir l'absence de fraude dans la population.
b. réduire le risque d'échantillonnage et mieux évaluer les anomalies.
c. supprimer le risque inhérent.
d. supprimer la nécessité des contrôles substantifs.
Question 4 : Un associé apporte un immeuble à une société. L'immeuble est accompagné d'un emprunt que la société accepte de rembourser. De quel type d'apport s'agit-il ?
a. Un apport pur et simple
b. Un apport en numéraire
c. Un apport en industrie
d. Un apport à titre onéreux
Question 5 : Le capital social d'une société représente :
a. l'ensemble des bénéfices réalisés.
b. les charges de la société.
c. les dettes envers les fournisseurs.
d. les apports effectués par les associés.
Question 6 : Le budget flexible présente l'avantage de :
a. supprimer les écarts budgétaires
b. adapter les coûts budgétés au niveau réel d'activité
c. remplacer le budget annuel
d. ne concerner que les coûts fixes
Question 7 : Les dividendes correspondent :
a. aux salaires versés aux employés.
b. à une partie du bénéfice distribuée aux associés.
c. aux dettes de la société.
d. aux apports en capital.
Question 8 : Laquelle des tâches suivantes relève plutôt du ressort d'un contrôleur de gestion ?
a. Analyse des tendances du marché
b. Évaluation des risques opérationnels
c. Analyse des indicateurs de performance
d. Analyse des données qualitatives commerciales
Question 9 : Parmi les éléments suivants, lequel n'entre pas normalement dans le coût d'acquisition d'une immobilisation ?
a. Les frais de transport nécessaires à sa mise en place.
b. Les frais de formation du personnel chargé de son utilisation.
c. Les frais nécessaires à sa mise en état de fonctionnement.
d. Les frais d'installation.
Question 10 : Dans l'analyse des écarts, un écart sur quantité défavorable signifie généralement que :
a. le prix réel est supérieur au prix standard
b. le volume des ventes est inférieur aux prévisions
c. le chiffre d'affaires augmente
d. la quantité réellement consommée est supérieure à la quantité standard autorisée
Question 11 : Une entreprise possède un système informatique performant qui automatise l'ensemble de ses opérations comptables. Quelle conclusion l'auditeur peut-il raisonnablement tirer ?
a. L'automatisation peut réduire certaines erreurs, mais crée aussi des risques liés aux systèmes informatiques.
b. Le contrôle interne est nécessairement efficace.
c. L'automatisation élimine les risques d'anomalies significatives.
d. L'auditeur peut supprimer tous les contrôles substantifs.
Question 12 : Une entreprise clôture ses comptes au 31/12/N. Le 15/02/N+1, avant l'arrêté définitif des états de synthèse, l'entreprise apprend la faillite définitive d'un client dont la créance datait de novembre N. Quel est le traitement comptable selon le CGNC ?
a. Corriger directement le bilan d'ouverture de l'exercice N+1 sans modifier le CPC de l'exercice N
b. Enregistrer une provision pour dépréciation (ou la perte) sur l'exercice N car le fait générateur existait à la date de clôture
c. Ne passer aucune écriture sur l'exercice N et enregistrer la perte irrécouvrable sur l'exercice N+1 lors de la réception du jugement
d. Inscrire l'événement uniquement dans le tableau des engagements hors bilan de la classe 0
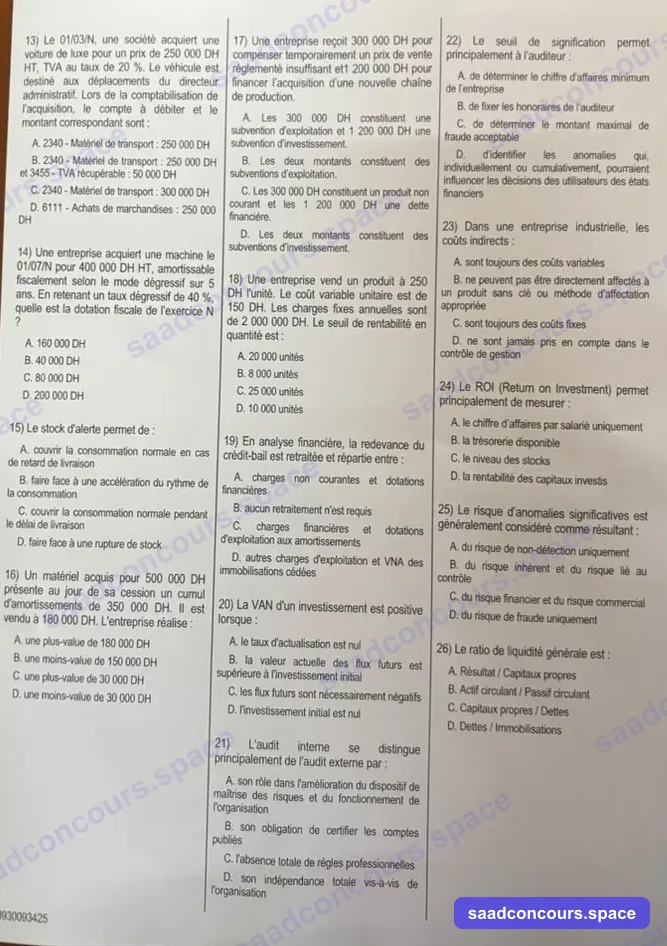
Question 13 : Le 01/03/N, une société acquiert une voiture de luxe pour un prix de 250 000 DH HT, TVA au taux de 20 %. Le véhicule est destiné aux déplacements du directeur administratif. Lors de la comptabilisation de l'acquisition, le compte à débiter et le montant correspondant sont :
a. 2340 - Matériel de transport : 250 000 DH
b. 2340 - Matériel de transport : 250 000 DH et 3455 - TVA récupérable : 50 000 DH
c. 2340 - Matériel de transport : 300 000 DH
d. 6111 - Achats de marchandises : 250 000 DH
Question 14 : Une entreprise acquiert une machine le 01/07/N pour 400 000 DH HT, amortissable fiscalement selon le mode dégressif sur 5 ans. En retenant un taux dégressif de 40 %, quelle est la dotation fiscale de l'exercice N ?
a. 160 000 DH
b. 40 000 DH
c. 80 000 DH
d. 200 000 DH
Question 15 : Le stock d'alerte permet de :
a. couvrir la consommation normale en cas de retard de livraison
b. faire face à une accélération du rythme de la consommation
c. couvrir la consommation normale pendant le délai de livraison
d. faire face à une rupture de stock
Question 16 : Un matériel acquis pour 500 000 DH présente au jour de sa cession un cumul d'amortissements de 350 000 DH. Il est vendu à 180 000 DH. L'entreprise réalise :
a. une plus-value de 180 000 DH
b. une moins-value de 150 000 DH
c. une plus-value de 30 000 DH
d. une moins-value de 30 000 DH
Question 17 : Une entreprise reçoit 300 000 DH pour compenser temporairement un prix de vente réglementé insuffisant et 1 200 000 DH pour financer l'acquisition d'une nouvelle chaîne de production.
a. Les 300 000 DH constituent une subvention d'exploitation et les 1 200 000 DH une subvention d'investissement.
b. Les deux montants constituent des subventions d'exploitation.
c. Les 300 000 DH constituent un produit non courant et les 1 200 000 DH une dette financière.
d. Les deux montants constituent des subventions d'investissement.
Question 18 : Une entreprise vend un produit à 250 DH l'unité. Le coût variable unitaire est de 150 DH. Les charges fixes annuelles sont de 2 000 000 DH. Le seuil de rentabilité en quantité est :
a. 20 000 unités
b. 8 000 unités
c. 25 000 unités
d. 10 000 unités
Question 19 : En analyse financière, la redevance du crédit-bail est retraitée et répartie entre :
a. charges non courantes et dotations financières
b. aucun retraitement n'est requis
c. charges financières et dotations d'exploitation aux amortissements
d. autres charges d'exploitation et VNA des immobilisations cédées
Question 20 : La VAN d'un investissement est positive lorsque :
a. le taux d'actualisation est nul
b. la valeur actuelle des flux futurs est supérieure à l'investissement initial
c. les flux futurs sont nécessairement négatifs
d. l'investissement initial est nul
Question 21 : L'audit interne se distingue principalement de l'audit externe par :
a. son rôle dans l'amélioration du dispositif de maîtrise des risques et du fonctionnement de l'organisation
b. son obligation de certifier les comptes publiés
c. l'absence totale de règles professionnelles
d. son indépendance totale vis-à-vis de l'organisation
Question 22 : Le seuil de signification permet principalement à l'auditeur :
a. de déterminer le chiffre d'affaires minimum de l'entreprise
b. de fixer les honoraires de l'auditeur
c. de déterminer le montant maximal de fraude acceptable
d. d'identifier les anomalies qui, individuellement ou cumulativement, pourraient influencer les décisions des utilisateurs des états financiers
Question 23 : Dans une entreprise industrielle, les coûts indirects :
a. sont toujours des coûts variables
b. ne peuvent pas être directement affectés à un produit sans clé ou méthode d'affectation appropriée
c. sont toujours des coûts fixes
d. ne sont jamais pris en compte dans le contrôle de gestion
Question 24 : Le ROI (Return on Investment) permet principalement de mesurer :
a. le chiffre d'affaires par salarié uniquement
b. la trésorerie disponible
c. le niveau des stocks
d. la rentabilité des capitaux investis
Question 25 : Le risque d'anomalies significatives est généralement considéré comme résultant :
a. du risque de non-détection uniquement
b. du risque inhérent et du risque lié au contrôle
c. du risque financier et du risque commercial
d. du risque de fraude uniquement
Question 26 : Le ratio de liquidité générale est :
a. Résultat / Capitaux propres
b. Actif circulant / Passif circulant
c. Capitaux propres / Dettes
d. Dettes / Immobilisations
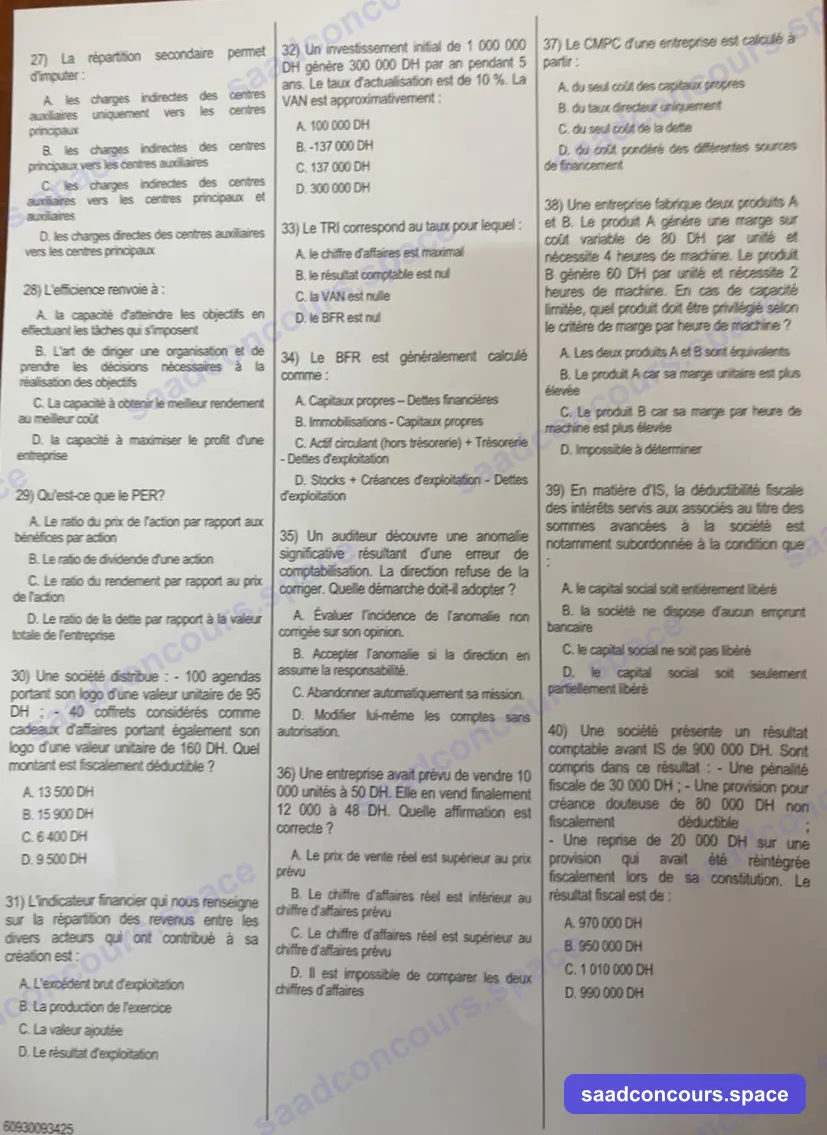
Question 27 : La répartition secondaire permet d'imputer :
a. les charges indirectes des centres auxiliaires uniquement vers les centres principaux
b. les charges indirectes des centres principaux vers les centres auxiliaires
c. les charges indirectes des centres auxiliaires vers les centres principaux et auxiliaires
d. les charges directes des centres auxiliaires vers les centres principaux
Question 28 : L'efficience renvoie à :
a. la capacité d'atteindre les objectifs en effectuant les tâches qui s'imposent
b. l'art de diriger une organisation et de prendre les décisions nécessaires à la réalisation des objectifs
c. la capacité à obtenir le meilleur rendement au meilleur coût
d. la capacité à maximiser le profit d'une entreprise
Question 29 : Qu'est-ce que le PER ?
a. Le ratio du prix de l'action par rapport aux bénéfices par action
b. Le ratio de dividende d'une action
c. Le ratio du rendement par rapport au prix de l'action
d. Le ratio de la dette par rapport à la valeur totale de l'entreprise
Question 30 : Une société distribue :
- 100 agendas portant son logo, d'une valeur unitaire de 95 DH ;
- 40 coffrets considérés comme cadeaux d'affaires portant également son logo, d'une valeur unitaire de 160 DH.
Quel montant est fiscalement déductible ?
a. 13 500 DH
b. 15 900 DH
c. 6 400 DH
d. 9 500 DH
Question 31 : L'indicateur financier qui nous renseigne sur la répartition des revenus entre les divers acteurs qui ont contribué à sa création est :
a. L'excédent brut d'exploitation
b. La production de l'exercice
c. La valeur ajoutée
d. Le résultat d'exploitation
Question 32 : Un investissement initial de 1 000 000 DH génère 300 000 DH par an pendant 5 ans. Le taux d'actualisation est de 10 %. La VAN est approximativement :
a. 100 000 DH
b. −137 000 DH
c. 137 000 DH
d. 300 000 DH
Question 33 : Le TRI correspond au taux pour lequel :
a. le chiffre d'affaires est maximal
b. le résultat comptable est nul
c. la VAN est nulle
d. le BFR est nul
Question 34 : Le BFR est généralement calculé comme :
a. Capitaux propres − Dettes financières
b. Immobilisations − Capitaux propres
c. Actif circulant (hors trésorerie) + Trésorerie − Dettes d'exploitation
d. Stocks + Créances d'exploitation − Dettes d'exploitation
Question 35 : Un auditeur découvre une anomalie significative résultant d'une erreur de comptabilisation. La direction refuse de la corriger. Quelle démarche doit-il adopter ?
a. Évaluer l'incidence de l'anomalie non corrigée sur son opinion.
b. Accepter l'anomalie si la direction en assume la responsabilité.
c. Abandonner automatiquement sa mission.
d. Modifier lui-même les comptes sans autorisation.
Question 36 : Une entreprise avait prévu de vendre 10 000 unités à 50 DH. Elle en vend finalement 12 000 à 48 DH. Quelle affirmation est correcte ?
a. Le prix de vente réel est supérieur au prix prévu
b. Le chiffre d'affaires réel est inférieur au chiffre d'affaires prévu
c. Le chiffre d'affaires réel est supérieur au chiffre d'affaires prévu
d. Il est impossible de comparer les deux chiffres d'affaires
Question 37 : Le CMPC d'une entreprise est calculé à partir :
a. du seul coût des capitaux propres
b. du taux directeur uniquement
c. du seul coût de la dette
d. du coût pondéré des différentes sources de financement
Question 38 : Une entreprise fabrique deux produits A et B. Le produit A génère une marge sur coût variable de 80 DH par unité et nécessite 4 heures de machine. Le produit B génère 60 DH par unité et nécessite 2 heures de machine. En cas de capacité limitée, quel produit doit être privilégié selon le critère de marge par heure de machine ?
a. Les deux produits A et B sont équivalents
b. Le produit A car sa marge unitaire est plus élevée
c. Le produit B car sa marge par heure de machine est plus élevée
d. Impossible à déterminer
Question 39 : En matière d'IS, la déductibilité fiscale des intérêts servis aux associés au titre des sommes avancées à la société est notamment subordonnée à la condition que :
a. le capital social soit entièrement libéré
b. la société ne dispose d'aucun emprunt bancaire
c. le capital social ne soit pas libéré
d. le capital social soit seulement partiellement libéré
Question 40 : Une société présente un résultat comptable avant IS de 900 000 DH. Sont compris dans ce résultat :
- une pénalité fiscale de 30 000 DH ;
- une provision pour créance douteuse de 80 000 DH non fiscalement déductible ;
- une reprise de 20 000 DH sur une provision qui avait été réintégrée fiscalement lors de sa constitution.
Le résultat fiscal est de :
a. 970 000 DH
b. 950 000 DH
c. 1 010 000 DH
d. 990 000 DH
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Aïn Chock. Le sujet ne nomme pas la faculté : il est rattaché à la FSJES Aïn Chock, qui organise le Master AIF dont la session 2025 figure déjà sur le site. Règles fiscales : CGI en vigueur en 2026.
Méthode
QCM à choix unique de 40 questions, plus équilibré que la session 2025, qui faisait une large place à la comptabilité des sociétés. Cinq blocs se partagent l'épreuve : comptabilité générale, audit (une dizaine de questions), contrôle de gestion, finance (VAN, TRI, CMPC, BFR, PER) et fiscalité marocaine.
Neuf questions demandent un calcul : Q14, Q16, Q18, Q30, Q32, Q36, Q38 et Q40, plus le montant TTC de la Q13. Aucun n'est long, à condition de connaître la règle : prorata du dégressif, plafond des cadeaux publicitaires, TVA non récupérable sur la voiture de tourisme. Les questions d'audit se jouent sur un mot : « uniquement », « nécessairement », « totale ». Une proposition absolue est presque toujours fausse.
Comptabilité générale (Q1, Q2, Q4, Q5, Q7, Q9, Q12, Q13, Q16, Q17)
Q1 — D. La prudence impose d'enregistrer les pertes et risques probables, mais pas les gains incertains : ils ne sont constatés qu'une fois réalisés. A décrit la permanence des méthodes. B est trop restrictif : on provisionne aussi les pertes probables, pas seulement celles qui sont définitives. C est l'inverse de la prudence.
Q2 — B. La part d'une charge déjà comptabilisée qui concerne l'exercice suivant est retirée du résultat par une charge constatée d'avance (3491), au débit. La charge à payer (C) couvre le cas inverse : une charge de l'exercice qui n'a pas encore été comptabilisée.
Q4 — D. Quand la société prend en charge un passif de l'apporteur, ici l'emprunt, elle rémunère cette partie de l'apport par ce passif et non par des titres : c'est un apport à titre onéreux, assimilé à une vente. Si l'immeuble vaut plus que l'emprunt, l'apport est mixte : à titre onéreux à hauteur de l'emprunt, pur et simple pour le reste. Seul D décrit la particularité visée par la question.
Q5 — D. Le capital social est la somme des apports des associés, en numéraire et en nature. Les bénéfices non distribués vont en réserves et en report à nouveau.
Q7 — B. Le dividende est la part du bénéfice distribuable que l'assemblée attribue aux associés.
Q9 — B. Le coût d'acquisition comprend le prix d'achat et les frais nécessaires pour mettre le bien en état d'utilisation : transport, installation, montage. La formation du personnel est une charge de l'exercice (CGNC). Elle n'est pas immobilisable.
Q12 — B. C'est un événement postérieur à la clôture qui confirme une situation existant au 31/12/N : la créance de novembre N était déjà compromise. Comme les comptes ne sont pas encore arrêtés, on les ajuste et la perte est constatée sur N, par une provision ou par la perte sur créance irrécouvrable. A et C reportent la perte sur N+1, ce qui viole le rattachement des charges à l'exercice et la prudence. D ne concerne pas ce cas : les engagements hors bilan retracent des engagements donnés ou reçus, pas une perte.
Q13 — C. Une voiture de tourisme affectée au transport du personnel n'ouvre pas droit à déduction de la TVA (CGI, art. 106). La TVA reste à la charge de l'entreprise et s'ajoute au coût d'acquisition :
$$250\,000 \times 1{,}20 = 300\,000 \text{ DH au débit du 2340}$$
B serait juste pour un véhicule utilitaire. Pour l'amortissement, le plafond fiscal est de 400 000 DH TTC par voiture de tourisme : il n'est pas atteint ici.
Q16 — C.
$$\text{VNA} = 500\,000 - 350\,000 = 150\,000 \qquad \text{Résultat} = 180\,000 - 150\,000 = \mathbf{+30\,000 \text{ DH}}$$
C'est une plus-value. A oublie la VNA. B et D confondent les sens.
Q17 — A. Compenser un prix de vente réglementé insuffisant, c'est une subvention d'exploitation (7161), qui va au produit de l'exercice. Financer une chaîne de production, c'est une subvention d'investissement (1311), inscrite au financement permanent puis reprise au rythme des amortissements.
Audit (Q3, Q11, Q21, Q22, Q25, Q35)
Q3 — B. Les premières anomalies montrent que la population est peut-être moins fiable que prévu. Agrandir l'échantillon réduit le risque d'échantillonnage, c'est-à-dire le risque de conclure à tort sur la population à partir d'un échantillon, et permet d'estimer l'ampleur des anomalies. Aucun échantillon ne « garantit » l'absence de fraude (A). Le risque inhérent tient à l'entité et l'auditeur ne le supprime pas (C).
Q11 — A. L'automatisation supprime les erreurs de saisie et de calcul, mais crée d'autres risques : accès non autorisés, paramétrage erroné, erreur répétée sur toutes les opérations, perte de données. L'auditeur teste les contrôles généraux informatiques. B, C et D emploient des termes absolus (« nécessairement », « élimine », « tous ») : ils sont faux.
Q21 — A. L'audit interne est une activité de l'entité. Il évalue et améliore la gestion des risques, le contrôle interne et la gouvernance. La certification des comptes (B) revient au commissaire aux comptes. L'auditeur interne suit des normes professionnelles, celles de l'IIA (C est faux). Son indépendance est réelle mais relative, puisqu'il est salarié de l'organisation (D est faux).
Q22 — D. Le seuil de signification (ou de matérialité) est le montant au-delà duquel une anomalie, seule ou cumulée avec d'autres, pourrait influencer les décisions des utilisateurs des états financiers. Il sert à planifier les travaux et à évaluer les anomalies relevées.
Q25 — B. Dans le modèle de risque d'audit (ISA 200 et 315) :
$$\text{Risque d'audit} = \underbrace{\text{Risque inhérent} \times \text{Risque lié au contrôle}}_{\text{risque d'anomalies significatives}} \times \text{Risque de non-détection}$$
Le risque de non-détection (A) dépend des travaux de l'auditeur et ne fait pas partie du risque d'anomalies significatives.
Q35 — A. L'auditeur ne corrige pas les comptes lui-même (D) et ne se contente pas d'une décharge de la direction (B). Il évalue l'incidence de l'anomalie non corrigée : si elle est significative, il émet une opinion avec réserve, ou une opinion défavorable si elle est diffuse (ISA 450 et 705). La démission (C) n'est pas automatique.
Contrôle de gestion et comptabilité analytique (Q6, Q8, Q10, Q15, Q18, Q23, Q27, Q28, Q36, Q38)
Q6 — B. Le budget flexible recalcule les coûts prévus pour le niveau d'activité réellement atteint. On compare ainsi le réel à un budget de même volume, et l'effet volume ne fausse plus l'analyse. Il ne supprime pas les écarts (A), et il concerne surtout les coûts variables (D est faux).
Q8 — C. Le contrôleur de gestion construit et analyse les indicateurs de performance (tableaux de bord, écarts budgétaires) pour le pilotage. L'analyse du marché relève du marketing (A, D), les risques opérationnels de l'audit interne ou du risk management (B).
Q10 — D. L'écart sur quantité se calcule ainsi : (quantité réelle − quantité standard pour la production réelle) × prix standard. Il est défavorable quand on a consommé plus que la norme. A décrit un écart sur prix et B un écart sur volume des ventes.
Q15 — C. Le stock d'alerte est le niveau qui déclenche la commande : il doit couvrir la consommation pendant le délai de livraison, en général augmenté du stock de sécurité. A et B décrivent le stock de sécurité, qui protège contre un retard de livraison ou une accélération de la consommation.
Q18 — A.
$$\text{MCV unitaire} = 250 - 150 = 100 \text{ DH} \qquad \text{SR} = \frac{2\,000\,000}{100} = \mathbf{20\,000 \text{ unités}}$$
Piège : B (8 000 unités) divise les charges fixes par le prix de vente (250 DH) au lieu de la marge sur coût variable unitaire.
Q23 — B. Une charge indirecte concerne plusieurs produits : elle ne peut leur être imputée que par une clé de répartition ou une unité d'œuvre (méthode des centres d'analyse, ABC). Elle peut être fixe ou variable (A et C sont faux).
Q27 — C. La répartition secondaire vide les centres auxiliaires dans les centres principaux. Elle tient aussi compte des prestations entre centres auxiliaires : prestations en cascade ou réciproques, réglées par un système d'équations. A, avec son « uniquement », exclut ces transferts. B inverse le sens. D parle de charges directes, qui ne passent pas par les centres d'analyse.
Q28 — C. L'efficience, c'est obtenir le meilleur résultat avec le moins de ressources possible. A définit l'efficacité, qui consiste à atteindre l'objectif. B définit le management.
Q36 — C.
$$\text{CA prévu} = 10\,000 \times 50 = 500\,000 \qquad \text{CA réel} = 12\,000 \times 48 = 576\,000 \text{ DH}$$
L'écart sur chiffre d'affaires est favorable de 76 000 DH : l'effet volume l'emporte sur la baisse du prix. A est faux, puisque 48 < 50.
Q38 — C. Quand la capacité machine est limitée, on classe les produits par marge par unité de facteur rare :
$$A : \frac{80}{4} = 20 \text{ DH/h} \qquad B : \frac{60}{2} = 30 \text{ DH/h}$$
B rapporte plus par heure de machine. Piège : B (le produit A) raisonne sur la marge unitaire, qui n'est pas le bon critère quand une ressource est rare.
Finance et analyse financière (Q19, Q20, Q24, Q26, Q29, Q31 à Q34, Q37)
Q19 — C. En analyse financière, on traite le bien en crédit-bail comme s'il avait été acheté à crédit. La redevance se décompose en dotation aux amortissements (charge d'exploitation) et en intérêts (charge financière). Le retraitement augmente l'EBE et fait apparaître une dette financière.
Q20 — B. VAN = valeur actuelle des flux futurs − investissement initial. Elle est positive quand la valeur actualisée des flux dépasse la mise de départ.
Q24 — D. ROI = résultat / capitaux investis. Il mesure la rentabilité des capitaux engagés.
Q26 — B. Liquidité générale = actif circulant / passif circulant. Au-dessus de 1, le fonds de roulement est positif.
Q29 — A. PER (Price Earning Ratio) = cours de l'action / bénéfice par action. Il indique combien d'années de bénéfice le marché paie. C décrit l'inverse du PER, le rendement bénéficiaire.
Q31 — C. La valeur ajoutée mesure la richesse créée par l'entreprise. Elle se répartit entre le personnel (charges de personnel), l'État (impôts et taxes), les prêteurs (intérêts), les actionnaires (dividendes) et l'entreprise elle-même (autofinancement).
Q32 — C.
$$\text{VAN} = 300\,000 \times \frac{1 - 1{,}10^{-5}}{0{,}10} - 1\,000\,000 = 300\,000 \times 3{,}790787 - 1\,000\,000 \approx \mathbf{137\,236 \text{ DH}}$$
B a le bon montant mais le mauvais signe. Sans actualisation, on trouverait 1 500 000 − 1 000 000 = 500 000 DH : l'actualisation à 10 % réduit fortement la VAN.
Q33 — C. Le TRI est le taux d'actualisation qui annule la VAN. Un projet est rentable si son TRI dépasse le coût du capital.
Q34 — D. BFR d'exploitation = stocks + créances d'exploitation − dettes d'exploitation. C est faux, car la trésorerie n'entre pas dans le BFR : le BFR se finance par le fonds de roulement, et la trésorerie est le solde des deux (TN = FR − BFR).
Q37 — D. Le CMPC (coût moyen pondéré du capital, ou WACC) pondère le coût des capitaux propres et le coût de la dette après impôt par leur poids dans le financement :
$$\text{CMPC} = k_{CP} \cdot \frac{CP}{CP + D} + k_D (1 - t) \cdot \frac{D}{CP + D}$$
Fiscalité marocaine (Q14, Q30, Q39, Q40)
Q14 — C. En dégressif, la première annuité court à partir du premier jour du mois d'acquisition, soit 6 mois en N (juillet à décembre) :
$$400\,000 \times 40\,\% \times \frac{6}{12} = \mathbf{80\,000 \text{ DH}}$$
Le taux de 40 % s'obtient ainsi : taux linéaire de 20 % × coefficient de 2, applicable pour une durée de 5 ou 6 ans. Piège : A (160 000) prend l'annuité pleine sans prorata.
Q30 — D. Les cadeaux publicitaires sont déductibles s'ils portent la raison sociale, le nom ou le logo de l'entreprise et si leur valeur unitaire ne dépasse pas 100 DH TTC (CGI, art. 10).
- Agendas : 95 DH ≤ 100 DH, donc 100 × 95 = 9 500 DH déductibles ;
- Coffrets : 160 DH > 100 DH, donc les 6 400 DH sont non déductibles, même s'ils portent le logo.
A (13 500) et B (15 900) déduisent tout ou partie des coffrets. C (6 400) retient précisément la part non déductible.
Q39 — A. Les intérêts des comptes courants d'associés sont déductibles si le capital social est entièrement libéré. Deux plafonds s'y ajoutent : les sommes rémunérées ne doivent pas dépasser le montant du capital, et le taux ne doit pas dépasser le taux fixé chaque année par arrêté du ministre des Finances (CGI, art. 10).
Q40 — D.
| Élément | Retraitement | Montant |
|---|---|---|
| Résultat comptable avant IS | 900 000 | |
| Pénalité fiscale (non déductible) | réintégration | + 30 000 |
| Provision non déductible | réintégration | + 80 000 |
| Reprise sur provision déjà réintégrée | déduction | − 20 000 |
| Résultat fiscal | 990 000 DH |
La reprise est déduite parce que la provision avait été taxée lors de sa constitution : sans cette déduction, elle serait imposée deux fois. Piège : C (1 010 000) oublie cette déduction.
Extraits scannés