Parcours d'excellence Ingénierie Comptable, Fiscale et Financière
Énoncé
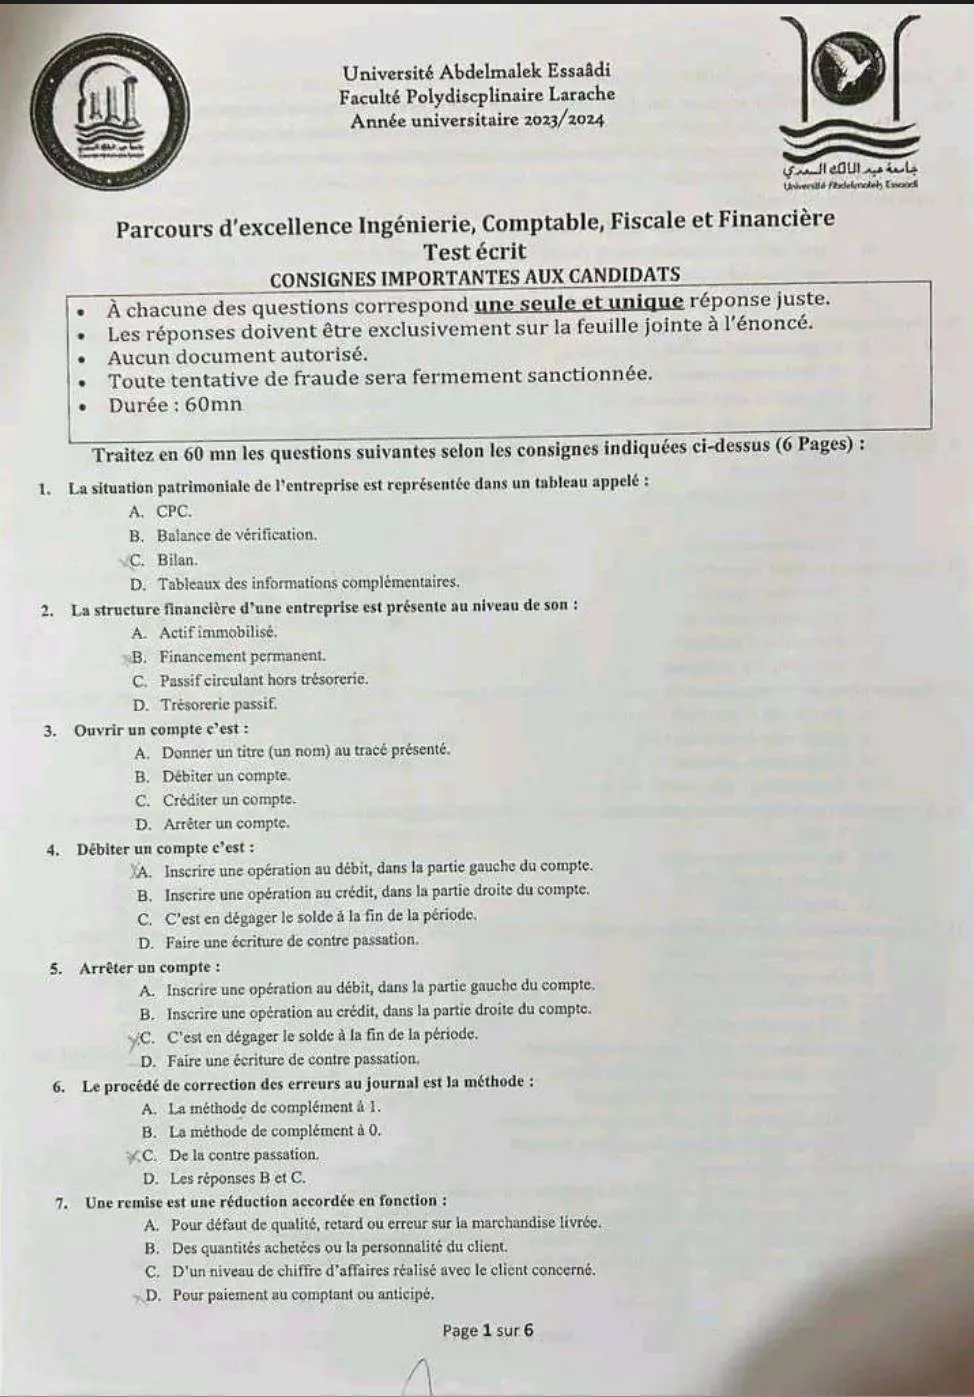
Université Abdelmalek Essaâdi — Faculté Polydisciplinaire Larache — Année universitaire 2023/2024
Parcours d'excellence Ingénierie, Comptable, Fiscale et Financière — Test écrit
CONSIGNES IMPORTANTES AUX CANDIDATS
À chacune des questions correspond une seule et unique réponse juste. Les réponses doivent être exclusivement sur la feuille jointe à l'énoncé. Aucun document autorisé. Toute tentative de fraude sera fermement sanctionnée. Durée : 60 mn.
Traitez en 60 mn les questions suivantes selon les consignes indiquées ci-dessus (6 pages) :
Question 1 : La situation patrimoniale de l'entreprise est représentée dans un tableau appelé :
- a. CPC.
- b. Balance de vérification.
- c. Bilan.
- d. Tableaux des informations complémentaires.
Question 2 : La structure financière d'une entreprise est présente au niveau de son :
- a. Actif immobilisé.
- b. Financement permanent.
- c. Passif circulant hors trésorerie.
- d. Trésorerie passif.
Question 3 : Ouvrir un compte c'est :
- a. Donner un titre (un nom) au tracé présenté.
- b. Débiter un compte.
- c. Créditer un compte.
- d. Arrêter un compte.
Question 4 : Débiter un compte c'est :
- a. Inscrire une opération au débit, dans la partie gauche du compte.
- b. Inscrire une opération au crédit, dans la partie droite du compte.
- c. C'est en dégager le solde à la fin de la période.
- d. Faire une écriture de contre passation.
Question 5 : Arrêter un compte :
- a. Inscrire une opération au débit, dans la partie gauche du compte.
- b. Inscrire une opération au crédit, dans la partie droite du compte.
- c. C'est en dégager le solde à la fin de la période.
- d. Faire une écriture de contre passation.
Question 6 : Le procédé de correction des erreurs au journal est la méthode :
- a. La méthode de complément à 1.
- b. La méthode de complément à 0.
- c. De la contre passation.
- d. Les réponses B et C.
Question 7 : Une remise est une réduction accordée en fonction :
- a. Pour défaut de qualité, retard ou erreur sur la marchandise livrée.
- b. Des quantités achetées ou la personnalité du client.
- c. D'un niveau de chiffre d'affaires réalisé avec le client concerné.
- d. Pour paiement au comptant ou anticipé.
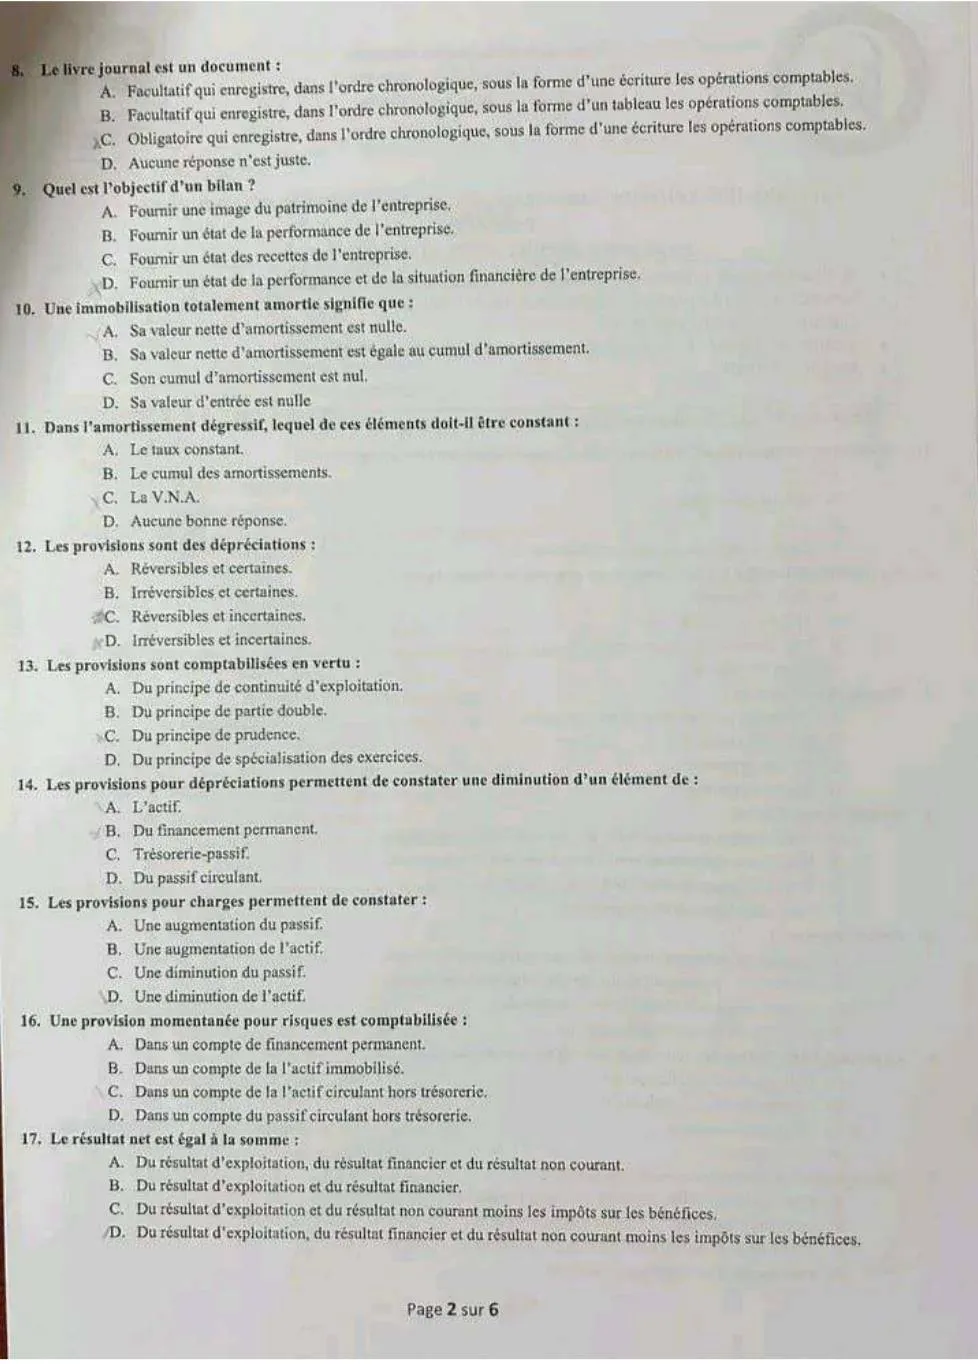
Question 8 : Le livre journal est un document :
- a. Facultatif qui enregistre, dans l'ordre chronologique, sous la forme d'une écriture les opérations comptables.
- b. Facultatif qui enregistre, dans l'ordre chronologique, sous la forme d'un tableau les opérations comptables.
- c. Obligatoire qui enregistre, dans l'ordre chronologique, sous la forme d'une écriture les opérations comptables.
- d. Aucune réponse n'est juste.
Question 9 : Quel est l'objectif d'un bilan ?
- a. Fournir une image du patrimoine de l'entreprise.
- b. Fournir un état de la performance de l'entreprise.
- c. Fournir un état des recettes de l'entreprise.
- d. Fournir un état de la performance et de la situation financière de l'entreprise.
Question 10 : Une immobilisation totalement amortie signifie que :
- a. Sa valeur nette d'amortissement est nulle.
- b. Sa valeur nette d'amortissement est égale au cumul d'amortissement.
- c. Son cumul d'amortissement est nul.
- d. Sa valeur d'entrée est nulle.
Question 11 : Dans l'amortissement dégressif, lequel de ces éléments doit-il être constant :
- a. Le taux constant.
- b. Le cumul des amortissements.
- c. La V.N.A.
- d. Aucune bonne réponse.
Question 12 : Les provisions sont des dépréciations :
- a. Réversibles et certaines.
- b. Irréversibles et certaines.
- c. Réversibles et incertaines.
- d. Irréversibles et incertaines.
Question 13 : Les provisions sont comptabilisées en vertu :
- a. Du principe de continuité d'exploitation.
- b. Du principe de partie double.
- c. Du principe de prudence.
- d. Du principe de spécialisation des exercices.
Question 14 : Les provisions pour dépréciations permettent de constater une diminution d'un élément de :
- a. L'actif.
- b. Du financement permanent.
- c. Trésorerie-passif.
- d. Du passif circulant.
Question 15 : Les provisions pour charges permettent de constater :
- a. Une augmentation du passif.
- b. Une augmentation de l'actif.
- c. Une diminution du passif.
- d. Une diminution de l'actif.
Question 16 : Une provision momentanée pour risques est comptabilisée :
- a. Dans un compte de financement permanent.
- b. Dans un compte de la l'actif immobilisé.
- c. Dans un compte de la l'actif circulant hors trésorerie.
- d. Dans un compte du passif circulant hors trésorerie.
Question 17 : Le résultat net est égal à la somme :
- a. Du résultat d'exploitation, du résultat financier et du résultat non courant.
- b. Du résultat d'exploitation et du résultat financier.
- c. Du résultat d'exploitation et du résultat non courant moins les impôts sur les bénéfices.
- d. Du résultat d'exploitation, du résultat financier et du résultat non courant moins les impôts sur les bénéfices.
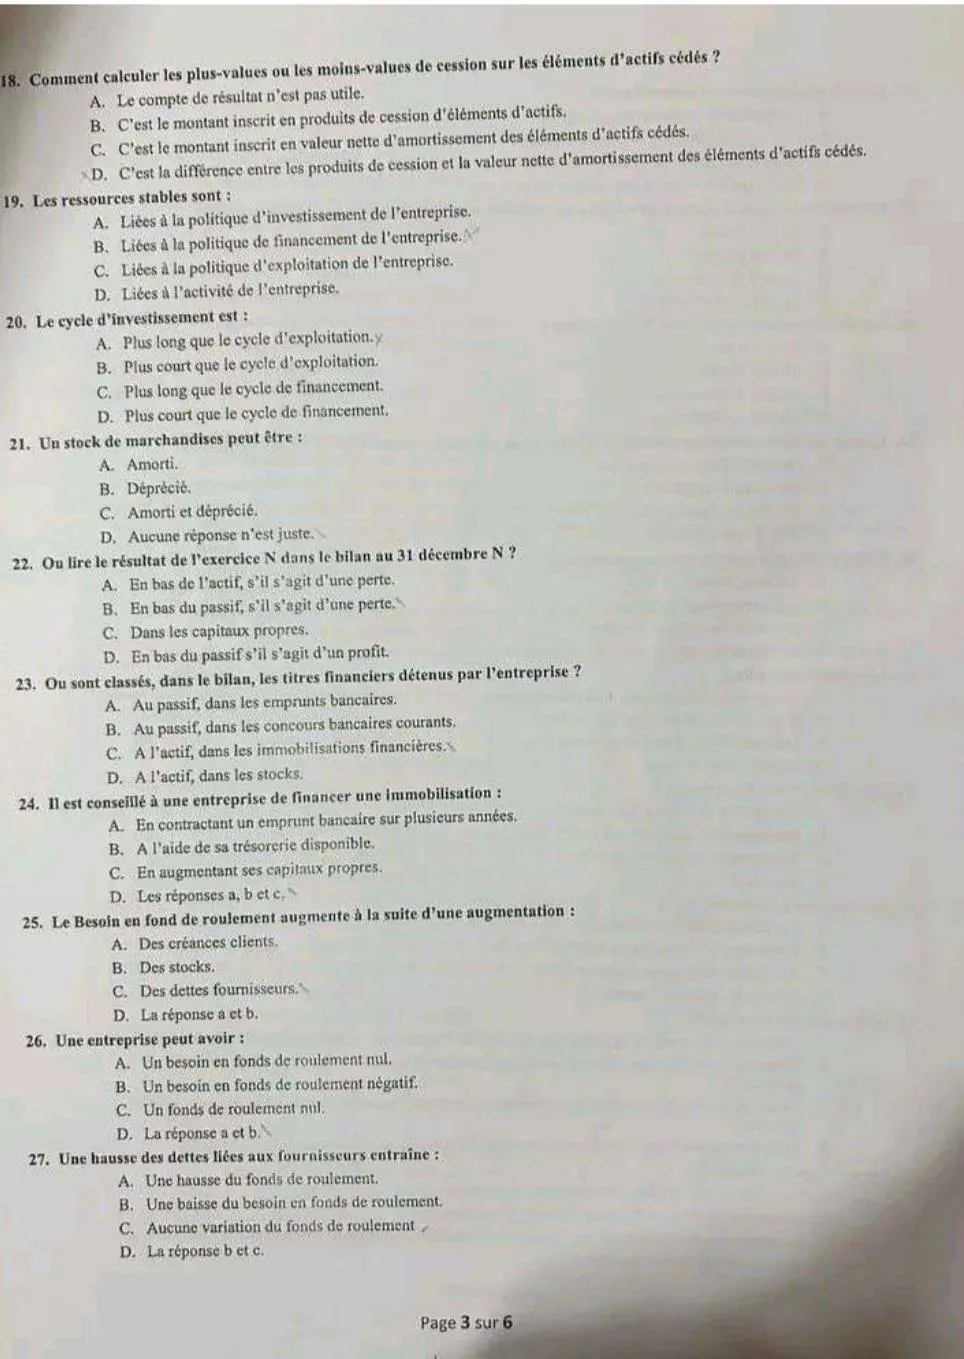
Question 18 : Comment calculer les plus-values ou les moins-values de cession sur les éléments d'actifs cédés ?
- a. Le compte de résultat n'est pas utile.
- b. C'est le montant inscrit en produits de cession d'éléments d'actifs.
- c. C'est le montant inscrit en valeur nette d'amortissement des éléments d'actifs cédés.
- d. C'est la différence entre les produits de cession et la valeur nette d'amortissement des éléments d'actifs cédés.
Question 19 : Les ressources stables sont :
- a. Liées à la politique d'investissement de l'entreprise.
- b. Liées à la politique de financement de l'entreprise.
- c. Liées à la politique d'exploitation de l'entreprise.
- d. Liées à l'activité de l'entreprise.
Question 20 : Le cycle d'investissement est :
- a. Plus long que le cycle d'exploitation.
- b. Plus court que le cycle d'exploitation.
- c. Plus long que le cycle de financement.
- d. Plus court que le cycle de financement.
Question 21 : Un stock de marchandises peut être :
- a. Amorti.
- b. Déprécié.
- c. Amorti et déprécié.
- d. Aucune réponse n'est juste.
Question 22 : Où lire le résultat de l'exercice N dans le bilan au 31 décembre N ?
- a. En bas de l'actif, s'il s'agit d'une perte.
- b. En bas du passif, s'il s'agit d'une perte.
- c. Dans les capitaux propres.
- d. En bas du passif s'il s'agit d'un profit.
Question 23 : Où sont classés, dans le bilan, les titres financiers détenus par l'entreprise ?
- a. Au passif, dans les emprunts bancaires.
- b. Au passif, dans les concours bancaires courants.
- c. À l'actif, dans les immobilisations financières.
- d. À l'actif, dans les stocks.
Question 24 : Il est conseillé à une entreprise de financer une immobilisation :
- a. En contractant un emprunt bancaire sur plusieurs années.
- b. À l'aide de sa trésorerie disponible.
- c. En augmentant ses capitaux propres.
- d. Les réponses a, b et c.
Question 25 : Le Besoin en fond de roulement augmente à la suite d'une augmentation :
- a. Des créances clients.
- b. Des stocks.
- c. Des dettes fournisseurs.
- d. La réponse a et b.
Question 26 : Une entreprise peut avoir :
- a. Un besoin en fonds de roulement nul.
- b. Un besoin en fonds de roulement négatif.
- c. Un fonds de roulement nul.
- d. La réponse a et b.
Question 27 : Une hausse des dettes liées aux fournisseurs entraîne :
- a. Une hausse du fonds de roulement.
- b. Une baisse du besoin en fonds de roulement.
- c. Aucune variation du fonds de roulement.
- d. La réponse b et c.
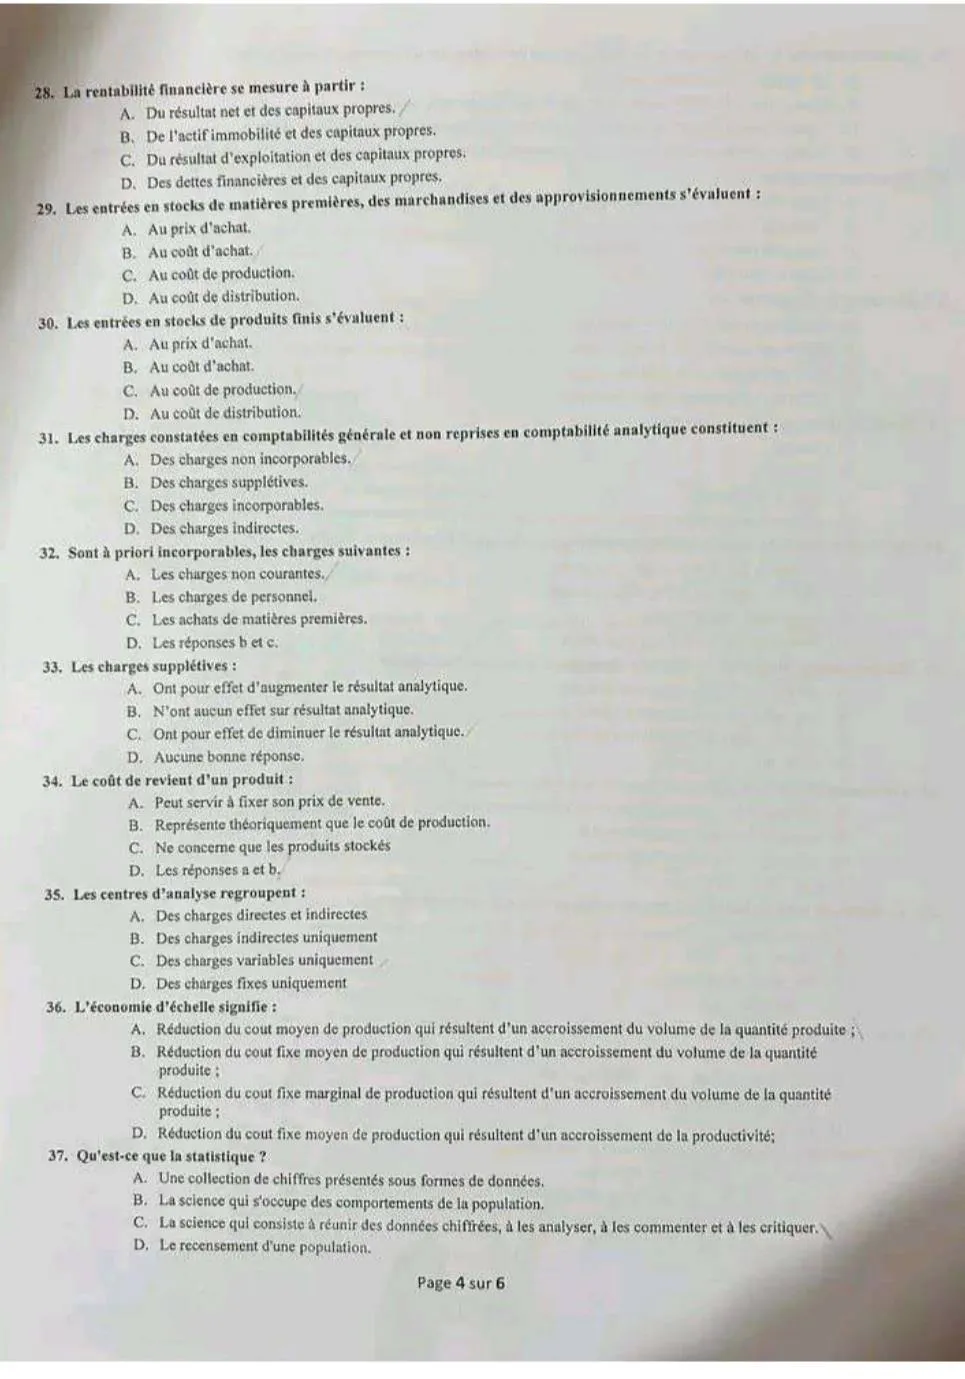
Question 28 : La rentabilité financière se mesure à partir :
- a. Du résultat net et des capitaux propres.
- b. De l'actif immobilisé et des capitaux propres.
- c. Du résultat d'exploitation et des capitaux propres.
- d. Des dettes financières et des capitaux propres.
Question 29 : Les entrées en stocks de matières premières, des marchandises et des approvisionnements s'évaluent :
- a. Au prix d'achat.
- b. Au coût d'achat.
- c. Au coût de production.
- d. Au coût de distribution.
Question 30 : Les entrées en stocks de produits finis s'évaluent :
- a. Au prix d'achat.
- b. Au coût d'achat.
- c. Au coût de production.
- d. Au coût de distribution.
Question 31 : Les charges constatées en comptabilités générale et non reprises en comptabilité analytique constituent :
- a. Des charges non incorporables.
- b. Des charges supplétives.
- c. Des charges incorporables.
- d. Des charges indirectes.
Question 32 : Sont a priori incorporables, les charges suivantes :
- a. Les charges non courantes.
- b. Les charges de personnel.
- c. Les achats de matières premières.
- d. Les réponses b et c.
Question 33 : Les charges supplétives :
- a. Ont pour effet d'augmenter le résultat analytique.
- b. N'ont aucun effet sur résultat analytique.
- c. Ont pour effet de diminuer le résultat analytique.
- d. Aucune bonne réponse.
Question 34 : Le coût de revient d'un produit :
- a. Peut servir à fixer son prix de vente.
- b. Représente théoriquement que le coût de production.
- c. Ne concerne que les produits stockés
- d. Les réponses a et b.
Question 35 : Les centres d'analyse regroupent :
- a. Des charges directes et indirectes
- b. Des charges indirectes uniquement
- c. Des charges variables uniquement
- d. Des charges fixes uniquement
Question 36 : L'économie d'échelle signifie :
- a. Réduction du coût moyen de production qui résultent d'un accroissement du volume de la quantité produite ;
- b. Réduction du coût fixe moyen de production qui résultent d'un accroissement du volume de la quantité produite ;
- c. Réduction du coût fixe marginal de production qui résultent d'un accroissement du volume de la quantité produite ;
- d. Réduction du coût fixe moyen de production qui résultent d'un accroissement de la productivité ;
Question 37 : Qu'est-ce que la statistique ?
- a. Une collection de chiffres présentés sous formes de données.
- b. La science qui s'occupe des comportements de la population.
- c. La science qui consiste à réunir des données chiffrées, à les analyser, à les commenter et à les critiquer.
- d. Le recensement d'une population.
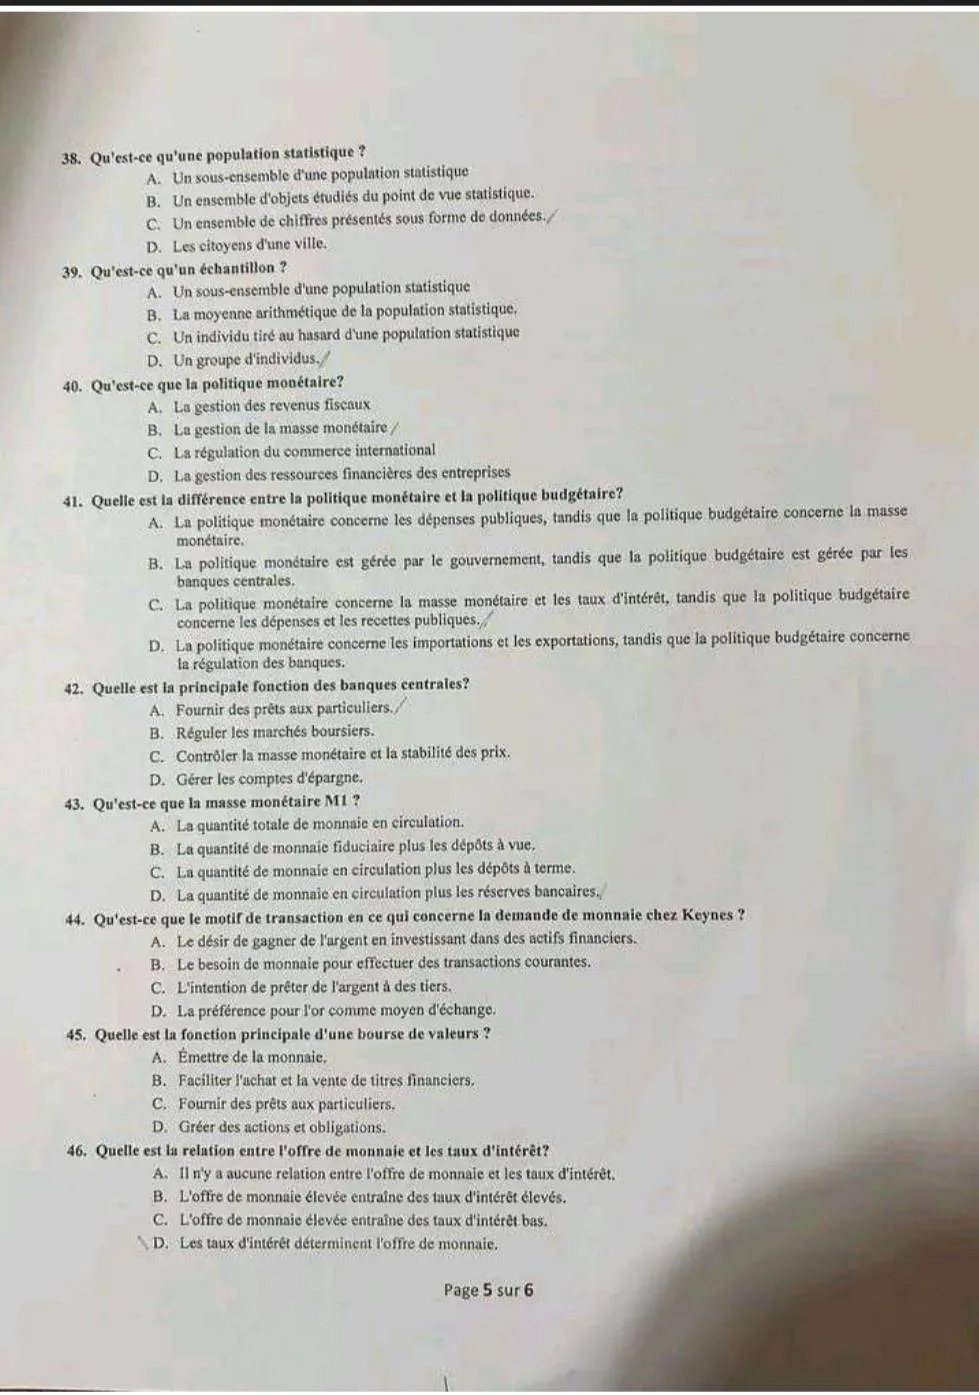
Question 38 : Qu'est-ce qu'une population statistique ?
- a. Un sous-ensemble d'une population statistique
- b. Un ensemble d'objets étudiés du point de vue statistique.
- c. Un ensemble de chiffres présentés sous forme de données.
- d. Les citoyens d'une ville.
Question 39 : Qu'est-ce qu'un échantillon ?
- a. Un sous-ensemble d'une population statistique
- b. La moyenne arithmétique de la population statistique.
- c. Un individu tiré au hasard d'une population statistique
- d. Un groupe d'individus.
Question 40 : Qu'est-ce que la politique monétaire ?
- a. La gestion des revenus fiscaux
- b. La gestion de la masse monétaire
- c. La régulation du commerce international
- d. La gestion des ressources financières des entreprises
Question 41 : Quelle est la différence entre la politique monétaire et la politique budgétaire ?
- a. La politique monétaire concerne les dépenses publiques, tandis que la politique budgétaire concerne la masse monétaire.
- b. La politique monétaire est gérée par le gouvernement, tandis que la politique budgétaire est gérée par les banques centrales.
- c. La politique monétaire concerne la masse monétaire et les taux d'intérêt, tandis que la politique budgétaire concerne les dépenses et les recettes publiques.
- d. La politique monétaire concerne les importations et les exportations, tandis que la politique budgétaire concerne la régulation des banques.
Question 42 : Quelle est la principale fonction des banques centrales ?
- a. Fournir des prêts aux particuliers.
- b. Réguler les marchés boursiers.
- c. Contrôler la masse monétaire et la stabilité des prix.
- d. Gérer les comptes d'épargne.
Question 43 : Qu'est-ce que la masse monétaire M1 ?
- a. La quantité totale de monnaie en circulation.
- b. La quantité de monnaie fiduciaire plus les dépôts à vue.
- c. La quantité de monnaie en circulation plus les dépôts à terme.
- d. La quantité de monnaie en circulation plus les réserves bancaires.
Question 44 : Qu'est-ce que le motif de transaction en ce qui concerne la demande de monnaie chez Keynes ?
- a. Le désir de gagner de l'argent en investissant dans des actifs financiers.
- b. Le besoin de monnaie pour effectuer des transactions courantes.
- c. L'intention de prêter de l'argent à des tiers.
- d. La préférence pour l'or comme moyen d'échange.
Question 45 : Quelle est la fonction principale d'une bourse de valeurs ?
- a. Émettre de la monnaie.
- b. Faciliter l'achat et la vente de titres financiers.
- c. Fournir des prêts aux particuliers.
- d. Gérer des actions et obligations.
Question 46 : Quelle est la relation entre l'offre de monnaie et les taux d'intérêt ?
- a. Il n'y a aucune relation entre l'offre de monnaie et les taux d'intérêt.
- b. L'offre de monnaie élevée entraîne des taux d'intérêt élevés.
- c. L'offre de monnaie élevée entraîne des taux d'intérêt bas.
- d. Les taux d'intérêt déterminent l'offre de monnaie.
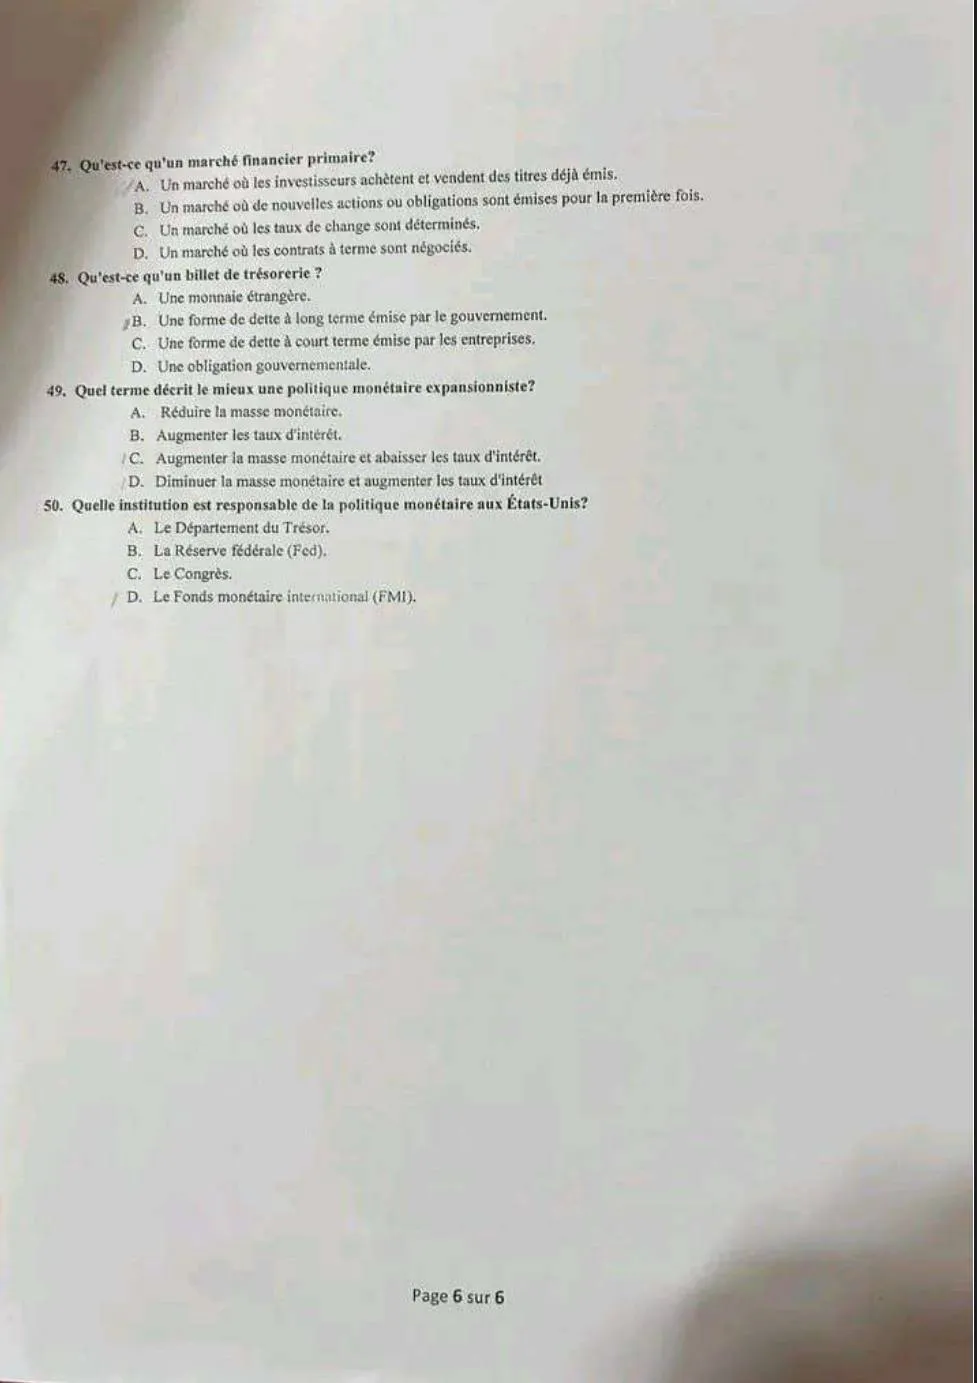
Question 47 : Qu'est-ce qu'un marché financier primaire ?
- a. Un marché où les investisseurs achètent et vendent des titres déjà émis.
- b. Un marché où de nouvelles actions ou obligations sont émises pour la première fois.
- c. Un marché où les taux de change sont déterminés.
- d. Un marché où les contrats à terme sont négociés.
Question 48 : Qu'est-ce qu'un billet de trésorerie ?
- a. Une monnaie étrangère.
- b. Une forme de dette à long terme émise par le gouvernement.
- c. Une forme de dette à court terme émise par les entreprises.
- d. Une obligation gouvernementale.
Question 49 : Quel terme décrit le mieux une politique monétaire expansionniste ?
- a. Réduire la masse monétaire.
- b. Augmenter les taux d'intérêt.
- c. Augmenter la masse monétaire et abaisser les taux d'intérêt.
- d. Diminuer la masse monétaire et augmenter les taux d'intérêt
Question 50 : Quelle institution est responsable de la politique monétaire aux États-Unis ?
- a. Le Département du Trésor.
- b. La Réserve fédérale (Fed).
- c. Le Congrès.
- d. Le Fonds monétaire international (FMI).
Corrigé
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la Faculté Polydisciplinaire de Larache (Université Abdelmalek Essaâdi). Les coches visibles sur le scan sont celles d'un candidat : plusieurs sont fausses (Q 11, Q 16, Q 20…) et n'ont pas été reprises. Vérifie avant de t'y fier.
Une seule réponse juste par question, 50 questions en 60 minutes : un peu plus d'une minute par question. Le sujet ne comporte aucun calcul, tout se joue sur la précision des définitions.
Comptabilité générale (Q 1 à Q 23)
| Q | Réponse | Justification |
|---|---|---|
| 1 | C | Le bilan est la photographie du patrimoine à une date donnée. Le CPC mesure la performance de l'exercice. |
| 2 | B | La structure financière (le mode de financement) se lit au passif, principalement dans le financement permanent : capitaux propres et dettes de financement. |
| 3 | A | Ouvrir un compte, c'est lui donner un intitulé (et un numéro) avant d'y passer la première écriture. |
| 4 | A | Débiter, c'est inscrire un montant dans la colonne de gauche du compte. |
| 5 | C | Arrêter un compte, c'est calculer son solde en fin de période. |
| 6 | C | Une écriture erronée se corrige par contre-passation (écriture inverse), puis on passe l'écriture correcte. Les « compléments à 0 ou à 1 » viennent de l'arithmétique binaire, pas de la comptabilité. |
| 7 | B | La remise récompense le volume acheté ou l'importance du client. Le rabais compense un défaut (A), la ristourne dépend du CA réalisé sur une période (C), l'escompte récompense un paiement anticipé (D). |
| 8 | C | La loi 9-88 rend le livre-journal obligatoire : il enregistre chaque opération dans l'ordre chronologique, sous forme d'écriture. |
| 9 | A | Le bilan donne l'image du patrimoine (situation financière). La performance se lit dans le CPC, donc D mélange les deux états. |
| 10 | A | Totalement amortie : cumul des amortissements = valeur d'entrée, donc VNA = 0. |
| 11 | A | En dégressif, on applique un taux constant (taux linéaire × coefficient fiscal : 1,5 ; 2 ou 3) à une VNA qui diminue. L'annuité baisse donc chaque année. |
| 12 | C | Une provision constate une perte probable (donc incertaine) et réversible : elle peut être reprise. L'amortissement, lui, constate une perte irréversible. |
| 13 | C | Le principe de prudence impose de constater toute perte probable, alors que les gains ne sont retenus qu'une fois réalisés. |
| 14 | A | La provision pour dépréciation vient en déduction d'un élément d'actif (immobilisation, stock, créance, titre). |
| 15 | A | La provision pour risques et charges est une dette probable inscrite au passif. |
| 16 | D | La provision momentanée (risque qui doit se dénouer dans l'exercice suivant) est classée au passif circulant hors trésorerie, rubrique 450 « Autres provisions pour risques et charges ». La provision durable (rubrique 15) figure au financement permanent. |
| 17 | D | Résultat net = résultat d'exploitation + résultat financier (= résultat courant) + résultat non courant − IS. |
| 18 | D | Plus ou moins-value = produit de cession (compte 751x) − VNA des immobilisations cédées (compte 651x). |
| 19 | B | Capitaux propres, emprunts à long terme et provisions durables traduisent la politique de financement. |
| 20 | A | Un investissement s'étale sur plusieurs années (durée d'amortissement), alors que le cycle d'exploitation (achat, production, vente, encaissement) dure quelques mois. |
| 21 | B | Un stock ne s'amortit pas, puisqu'il n'est pas utilisé durablement, mais il peut être déprécié par une provision (compte 3911). |
| 22 | C | Au bilan du CGNC, le résultat net figure dans les capitaux propres (poste 119) : avec le signe + pour un bénéfice et le signe − pour une perte, toujours au passif. |
| 23 | C | Les titres détenus durablement (titres de participation, titres immobilisés) sont des immobilisations financières. Les titres acquis pour être revendus à court terme sont des titres et valeurs de placement (actif circulant). |
Analyse financière (Q 24 à Q 28)
| Q | Réponse | Justification |
|---|---|---|
| 24 | A | Règle de l'équilibre financier : un emploi stable se finance par des ressources stables. L'emprunt à long terme (A) et l'augmentation de capital (C) répondent tous deux à cette règle. Puiser dans la trésorerie (B) est déconseillé. Aucune proposition « a et c » n'existe : le sujet attend vraisemblablement A, l'exemple le plus classique. Un correcteur pourrait aussi accepter C. |
| 25 | D | BFR = stocks + créances − dettes d'exploitation : il augmente quand les créances clients (A) et les stocks (B) augmentent. Une hausse des dettes fournisseurs le réduit. |
| 26 | D | Un BFR peut être nul ou négatif (grande distribution : clients payés comptant, fournisseurs à 60 jours). Un FR nul est lui aussi possible en théorie, mais la réponse la plus complète proposée est D. |
| 27 | D | Les dettes fournisseurs sont des dettes d'exploitation : leur hausse réduit le BFR sans toucher au FR, qui dépend des capitaux permanents et de l'actif immobilisé. |
| 28 | A | Rentabilité financière = résultat net / capitaux propres. |
Comptabilité analytique (Q 29 à Q 36)
| Q | Réponse | Justification |
|---|---|---|
| 29 | B | Les éléments achetés entrent en stock au coût d'achat : prix d'achat + frais d'achat (transport, droits, charges indirectes d'approvisionnement). |
| 30 | C | Les produits fabriqués entrent en stock au coût de production. |
| 31 | A | Les charges non incorporables (charges non courantes, dotations non économiques…) sont exclues des coûts analytiques. Les charges supplétives font l'inverse : elles s'ajoutent aux coûts sans figurer en comptabilité générale. |
| 32 | D | Les charges de personnel et les achats de matières sont des charges courantes liées à l'exploitation, donc incorporables. Les charges non courantes ne le sont pas a priori. |
| 33 | C | Les charges supplétives (rémunération de l'exploitant, rémunération des capitaux propres) augmentent les coûts analytiques : elles diminuent le résultat analytique. |
| 34 | A | Le coût de revient (coût de production des produits vendus + coût de distribution) sert de plancher pour fixer le prix de vente. B est faux, puisqu'il inclut aussi la distribution. |
| 35 | B | Les centres d'analyse servent à répartir les charges indirectes. Les charges directes vont sans détour aux coûts des produits. |
| 36 | A | Il y a économie d'échelle quand le coût moyen (unitaire) baisse grâce à l'augmentation des quantités produites, notamment parce que les charges fixes se répartissent sur plus d'unités. |
Statistique (Q 37 à Q 39)
| Q | Réponse | Justification |
|---|---|---|
| 37 | C | La statistique est la science qui collecte, organise, analyse et interprète des données chiffrées. A désigne « des statistiques » (des données). |
| 38 | B | La population est l'ensemble des unités (individus, entreprises, objets) étudiées selon un ou plusieurs caractères. |
| 39 | A | Un échantillon est un sous-ensemble de la population, tiré pour l'étudier à moindre coût. |
Économie monétaire et financière (Q 40 à Q 50)
| Q | Réponse | Justification |
|---|---|---|
| 40 | B | La politique monétaire régule la masse monétaire (et le crédit) pour assurer la stabilité des prix. Au Maroc, c'est la mission de Bank Al-Maghrib. |
| 41 | C | Politique monétaire : masse monétaire et taux d'intérêt (banque centrale). Politique budgétaire : dépenses et recettes publiques (gouvernement, loi de finances). |
| 42 | C | La banque centrale contrôle la masse monétaire et veille à la stabilité des prix (loi 40-17 portant statut de Bank Al-Maghrib). |
| 43 | B | M1 = monnaie fiduciaire (billets et pièces) + monnaie scripturale (dépôts à vue). M2 ajoute les placements à vue, M3 les dépôts à terme et autres placements. |
| 44 | B | Keynes distingue trois motifs de détention de monnaie : transaction (payer les dépenses courantes), précaution et spéculation. |
| 45 | B | La bourse (au Maroc, la Bourse de Casablanca) organise la rencontre des ordres d'achat et de vente de titres. |
| 46 | C | Plus de monnaie offerte fait baisser son prix, le taux d'intérêt. C'est la base de la politique monétaire expansionniste. |
| 47 | B | Le marché primaire est celui des émissions de titres neufs. Le marché secondaire (A), c'est la bourse des titres déjà émis. |
| 48 | C | Le billet de trésorerie est un titre de créance négociable à court terme émis par une entreprise (loi 35-94 au Maroc). Les bons du Trésor sont émis par l'État. |
| 49 | C | Une politique expansionniste injecte de la liquidité : hausse de la masse monétaire et baisse des taux directeurs. |
| 50 | B | La Réserve fédérale (Fed) conduit la politique monétaire américaine. Le Trésor gère les finances de l'État fédéral. |
Ce qu'il faut retenir
Pour un parcours d'ingénierie comptable, le sujet porte à 70 % sur la comptabilité générale, l'analyse financière et la comptabilité analytique du DEUG, et à 30 % sur la statistique et l'économie monétaire. Ce sont des questions de cours : révise les définitions (provisions, amortissements, BFR/FR, charges incorporables et supplétives, agrégats monétaires) jusqu'à pouvoir y répondre en 30 secondes.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Parcours d'excellence Ingénierie Comptable, Fiscale et Financière à Faculté Polydisciplinaire de Larache (2023) ?
Les épreuves portent sur : Comptabilité Générale, Analyse Financière, Comptabilité Analytique, Statistiques, Économie Monétaire.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 2/5 sur notre échelle, à titre indicatif.