Licence Parcours d'Excellence Ingénierie Comptable, Fiscale et Financière
Sujet officiel du concours de la FSJES Meknès, session 2024.
Matières : Comptabilité Générale, Analyse Financière, Comptabilité Analytique, Fiscalité des Entreprises, Gestion des Ressources Humaines
Énoncé
Université Moulay Ismaïl — Faculté des Sciences Juridiques, Économiques et Sociales de Meknès
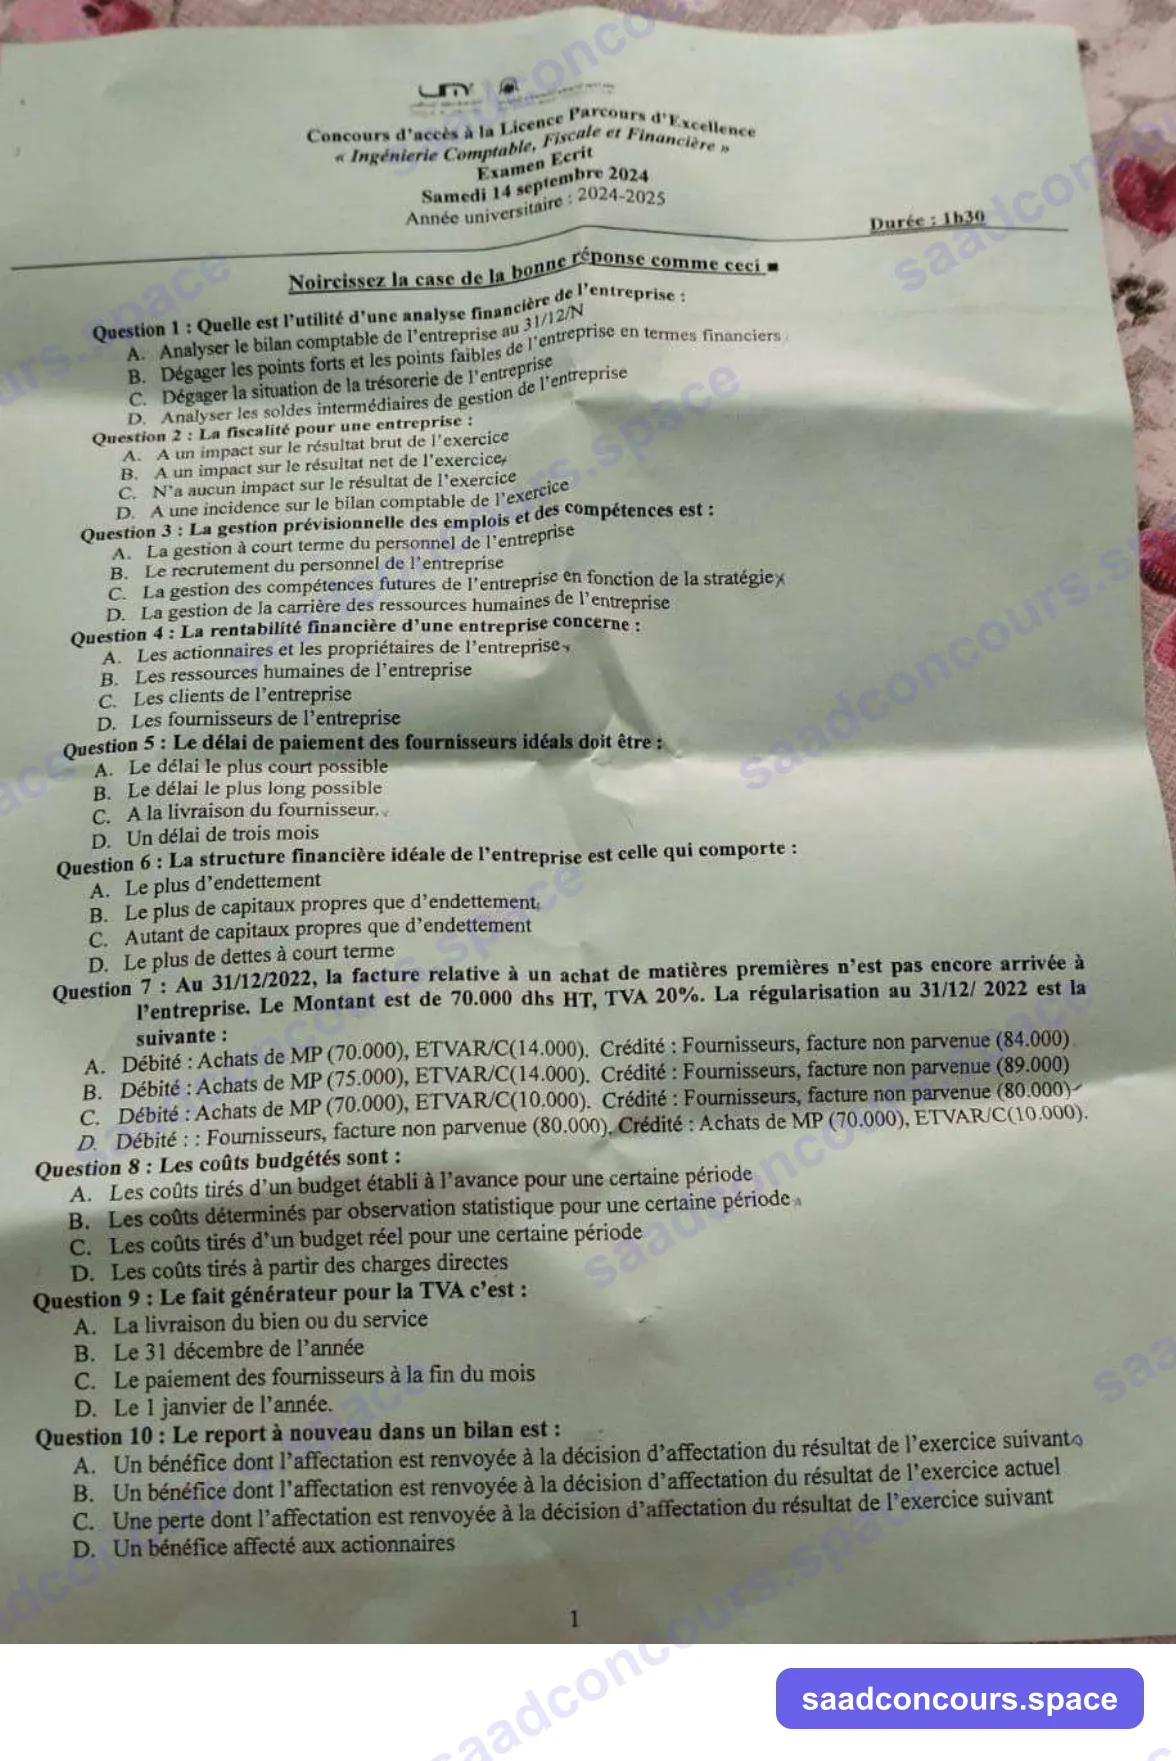
Concours d'accès à la Licence Parcours d'Excellence « Ingénierie Comptable, Fiscale et Financière » — Examen écrit — Samedi 14 septembre 2024 — Année universitaire : 2024-2025
Durée : 1h30
Noircissez la case de la bonne réponse.
Question 1 : Quelle est l'utilité d'une analyse financière de l'entreprise :
- a. Analyser le bilan comptable de l'entreprise au 31/12/N
- b. Dégager les points forts et les points faibles de l'entreprise en termes financiers
- c. Dégager la situation de la trésorerie de l'entreprise
- d. Analyser les soldes intermédiaires de gestion de l'entreprise
Question 2 : La fiscalité pour une entreprise :
- a. A un impact sur le résultat brut de l'exercice
- b. A un impact sur le résultat net de l'exercice
- c. N'a aucun impact sur le résultat de l'exercice
- d. A une incidence sur le bilan comptable de l'exercice
Question 3 : La gestion prévisionnelle des emplois et des compétences est :
- a. La gestion à court terme du personnel de l'entreprise
- b. Le recrutement du personnel de l'entreprise
- c. La gestion des compétences futures de l'entreprise en fonction de la stratégie
- d. La gestion de la carrière des ressources humaines de l'entreprise
Question 4 : La rentabilité financière d'une entreprise concerne :
- a. Les actionnaires et les propriétaires de l'entreprise
- b. Les ressources humaines de l'entreprise
- c. Les clients de l'entreprise
- d. Les fournisseurs de l'entreprise
Question 5 : Le délai de paiement des fournisseurs idéal doit être :
- a. Le délai le plus court possible
- b. Le délai le plus long possible
- c. A la livraison du fournisseur
- d. Un délai de trois mois
Question 6 : La structure financière idéale de l'entreprise est celle qui comporte :
- a. Le plus d'endettement
- b. Le plus de capitaux propres que d'endettement
- c. Autant de capitaux propres que d'endettement
- d. Le plus de dettes à court terme
Question 7 : Au 31/12/2022, la facture relative à un achat de matières premières n'est pas encore arrivée à l'entreprise. Le montant est de 70.000 dhs HT, TVA 20%. La régularisation au 31/12/2022 est la suivante :
- a. Débité : Achats de MP (70.000), ETVAR/C (14.000). Crédité : Fournisseurs, facture non parvenue (84.000)
- b. Débité : Achats de MP (75.000), ETVAR/C (14.000). Crédité : Fournisseurs, facture non parvenue (89.000)
- c. Débité : Achats de MP (70.000), ETVAR/C (10.000). Crédité : Fournisseurs, facture non parvenue (80.000)
- d. Débité : Fournisseurs, facture non parvenue (80.000). Crédité : Achats de MP (70.000), ETVAR/C (10.000)
Question 8 : Les coûts budgétés sont :
- a. Les coûts tirés d'un budget établi à l'avance pour une certaine période
- b. Les coûts déterminés par observation statistique pour une certaine période
- c. Les coûts tirés d'un budget réel pour une certaine période
- d. Les coûts tirés à partir des charges directes
Question 9 : Le fait générateur pour la TVA c'est :
- a. La livraison du bien ou du service
- b. Le 31 décembre de l'année
- c. Le paiement des fournisseurs à la fin du mois
- d. Le 1 janvier de l'année
Question 10 : Le report à nouveau dans un bilan est :
- a. Un bénéfice dont l'affectation est renvoyée à la décision d'affectation du résultat de l'exercice suivant
- b. Un bénéfice dont l'affectation est renvoyée à la décision d'affectation du résultat de l'exercice actuel
- c. Une perte dont l'affectation est renvoyée à la décision d'affectation du résultat de l'exercice suivant
- d. Un bénéfice affecté aux actionnaires
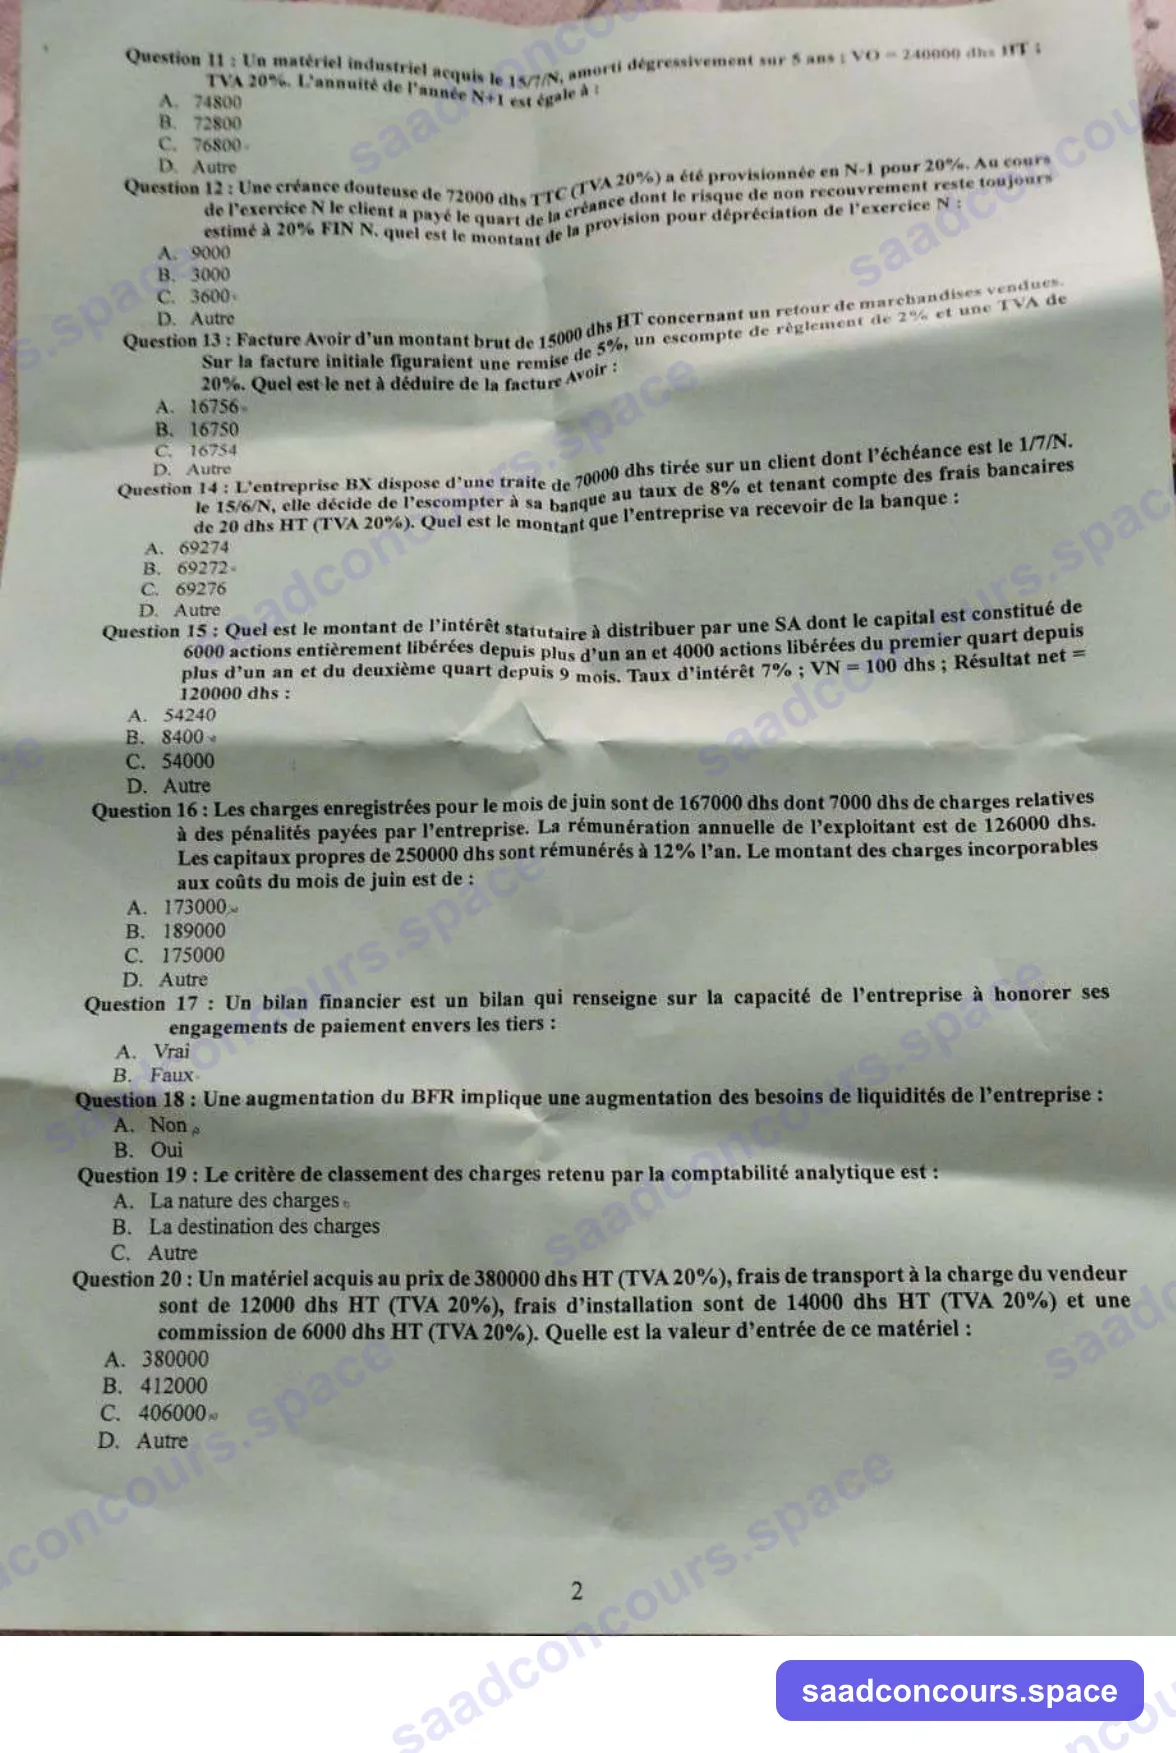
Question 11 : Un matériel industriel acquis le 15/7/N, amorti dégressivement sur 5 ans ; VO = 240000 dhs HT ; TVA 20%. L'annuité de l'année N+1 est égale à :
- a. 74800
- b. 72800
- c. 76800
- d. Autre
Question 12 : Une créance douteuse de 72000 dhs TTC (TVA 20%) a été provisionnée en N-1 pour 20%. Au cours de l'exercice N le client a payé le quart de la créance dont le risque de non recouvrement reste toujours estimé à 20% fin N. Quel est le montant de la provision pour dépréciation de l'exercice N :
- a. 9000
- b. 3000
- c. 3600
- d. Autre
Question 13 : Facture Avoir d'un montant brut de 15000 dhs HT concernant un retour de marchandises vendues. Sur la facture initiale figuraient une remise de 5%, un escompte de règlement de 2% et une TVA de 20%. Quel est le net à déduire de la facture Avoir :
- a. 16756
- b. 16750
- c. 16754
- d. Autre
Question 14 : L'entreprise BX dispose d'une traite de 70000 dhs tirée sur un client dont l'échéance est le 1/7/N. Le 15/6/N, elle décide de l'escompter à sa banque au taux de 8% et tenant compte des frais bancaires de 20 dhs HT (TVA 20%). Quel est le montant que l'entreprise va recevoir de la banque :
- a. 69274
- b. 69272
- c. 69276
- d. Autre
Question 15 : Quel est le montant de l'intérêt statutaire à distribuer par une SA dont le capital est constitué de 6000 actions entièrement libérées depuis plus d'un an et 4000 actions libérées du premier quart depuis plus d'un an et du deuxième quart depuis 9 mois. Taux d'intérêt 7% ; VN = 100 dhs ; Résultat net = 120000 dhs :
- a. 54240
- b. 8400
- c. 54000
- d. Autre
Question 16 : Les charges enregistrées pour le mois de juin sont de 167000 dhs dont 7000 dhs de charges relatives à des pénalités payées par l'entreprise. La rémunération annuelle de l'exploitant est de 126000 dhs. Les capitaux propres de 250000 dhs sont rémunérés à 12% l'an. Le montant des charges incorporables aux coûts du mois de juin est de :
- a. 173000
- b. 189000
- c. 175000
- d. Autre
Question 17 : Un bilan financier est un bilan qui renseigne sur la capacité de l'entreprise à honorer ses engagements de paiement envers les tiers :
- a. Vrai
- b. Faux
Question 18 : Une augmentation du BFR implique une augmentation des besoins de liquidités de l'entreprise :
- a. Non
- b. Oui
Question 19 : Le critère de classement des charges retenu par la comptabilité analytique est :
- a. La nature des charges
- b. La destination des charges
- c. Autre
Question 20 : Un matériel acquis au prix de 380000 dhs HT (TVA 20%), frais de transport à la charge du vendeur sont de 12000 dhs HT (TVA 20%), frais d'installation sont de 14000 dhs HT (TVA 20%) et une commission de 6000 dhs HT (TVA 20%). Quelle est la valeur d'entrée de ce matériel :
- a. 380000
- b. 412000
- c. 406000
- d. Autre
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Meknès (Université Moulay Ismaïl). Aucune grille officielle n'a été publiée. Les petites marques visibles sur la photo viennent d'un candidat : elles n'ont pas été reprises. Chaque calcul a été refait.
Une seule case à noircir par question : 20 questions en 1 h 30. Le sujet mêle questions de cours (analyse financière, GRH, comptabilité analytique) et dix petits calculs de comptabilité générale. Quatre calculs (Q 13, 14, 15 et 20) ne tombent sur aucune des valeurs proposées : la bonne case est alors « Autre ».
Questions de cours (Q 1 à Q 10)
| Q | Réponse | Justification |
|---|---|---|
| 1 | B | L'analyse financière sert à porter un diagnostic : forces et faiblesses de l'entreprise (équilibre, rentabilité, solvabilité). Le bilan, la trésorerie et les SIG (A, C, D) ne sont que des outils de ce diagnostic. |
| 2 | B | L'impôt sur les sociétés (ou l'IR professionnel) se calcule sur le résultat fiscal et se retranche du résultat avant impôt : il agit sur le résultat net. |
| 3 | C | La GPEC anticipe les besoins futurs en compétences au regard de la stratégie (recrutement, formation, mobilité). Recrutement et gestion des carrières (B, D) n'en sont que des leviers. |
| 4 | A | Rentabilité financière $= \dfrac{\text{Résultat net}}{\text{Capitaux propres}}$ : elle mesure la rémunération des associés / actionnaires. |
| 5 | B | Plus le crédit fournisseurs est long, plus il finance le cycle d'exploitation : le BFR baisse. Dans la limite légale (loi 69-21 : 60 jours par défaut, 120 jours au plus par accord). |
| 6 | B | Règle d'autonomie financière : les capitaux propres doivent être supérieurs aux dettes de financement (ratio CP / dettes de financement > 1). |
| 7 | A | Facture non parvenue : on constate la charge et la TVA au 31/12. TVA $= 70\,000 \times 20\,\% = 14\,000$ ; total TTC $= 84\,000$. Débit 6121 Achats de MP 70 000 et 34552 État, TVA récupérable sur charges 14 000 ; crédit 4417 Fournisseurs, factures non parvenues 84 000. |
| 8 | A | Coût budgété = coût prévisionnel, tiré du budget établi avant la période. Le coût déterminé par observation statistique (B) est un coût standard calculé, pas un coût budgété. |
| 9 | A | Meilleure réponse parmi celles proposées : le fait générateur est lié à la réalisation de l'opération. À vérifier, notamment pour le Maroc : en droit commun (art. 95 du CGI), le fait générateur est l'encaissement du prix ; la facturation (régime des débits) est une option. B, C et D sont sans rapport. |
| 10 | A | Le report à nouveau créditeur est la part du bénéfice que l'assemblée n'a pas affectée : elle sera réaffectée lors de la décision sur le résultat de l'exercice suivant. Un report à nouveau débiteur (C) existe aussi (pertes non apurées), mais la définition attendue est celle du bénéfice mis en attente. |
Calculs de comptabilité générale (Q 11 à Q 16)
Q 11 — C. 76 800
- Durée 5 ans → coefficient dégressif 2 → taux $= 20\,\% \times 2 = 40\,\%$. La base est HT (la TVA sur le matériel est récupérable).
- En dégressif, l'annuité de la première année court à partir du 1er jour du mois d'acquisition : juillet à décembre = 6 mois.
- Annuité N $= 240\,000 \times 40\,\% \times \dfrac{6}{12} = 48\,000$ ; VNA fin N $= 192\,000$.
- Annuité N+1 $= 192\,000 \times 40\,\% =$ 76 800.
Q 12 — A. 9 000 (ajustement de l'exercice : reprise de 3 000, réponse B)
- Créance HT $= 72\,000 / 1{,}2 = 60\,000$ ; provision N-1 $= 60\,000 \times 20\,\% = 12\,000$.
- Le client paie le quart : $18\,000$ TTC. Reste dû $54\,000$ TTC, soit $45\,000$ HT.
- Provision nécessaire fin N $= 45\,000 \times 20\,\% =$ 9 000.
- Écriture fin N : reprise de $12\,000 - 9\,000 = 3\,000$.
La question est ambiguë : si elle porte sur le montant inscrit au bilan fin N, c'est 9 000 (A) ; si elle porte sur l'écriture de l'exercice, c'est une reprise de 3 000 (B). Rappel : la provision se calcule toujours sur le HT.
Q 13 — D. Autre (16 758)
| Élément | Montant |
|---|---|
| Brut HT | 15 000 |
| Remise 5 % | − 750 |
| Net commercial | 14 250 |
| Escompte 2 % | − 285 |
| Net financier | 13 965 |
| TVA 20 % | 2 793 |
| Net à déduire (TTC) | 16 758 |
L'avoir reprend les mêmes réductions que la facture initiale. Aucune des valeurs proposées (16 756, 16 750, 16 754) ne correspond.
Q 14 — D. Autre (≈ 69 727,11)
- Durée d'escompte : du 15/6 au 1/7 = 16 jours.
- Escompte $= 70\,000 \times 8\,\% \times \dfrac{16}{360} \approx 248{,}89$.
- Frais $= 20 + 20\,\% \times 20 = 24$.
- Net reçu $= 70\,000 - 248{,}89 - 24 \approx$ 69 727,11.
Les valeurs proposées (≈ 69 274) supposeraient environ 726 dh d'agios, soit une durée de près de 46 jours : incompatible avec les dates de l'énoncé.
Q 15 — D. Autre (54 250)
| Actions | Calcul | Intérêt |
|---|---|---|
| 6 000 entièrement libérées depuis plus d'un an | $6\,000 \times 100 \times 7\,\%$ | 42 000 |
| 4 000 — 1er quart libéré depuis plus d'un an | $4\,000 \times 25 \times 7\,\%$ | 7 000 |
| 4 000 — 2e quart libéré depuis 9 mois | $4\,000 \times 25 \times 7\,\% \times \dfrac{9}{12}$ | 5 250 |
| Total | 54 250 |
Le résultat net (120 000) suffit à servir cet intérêt. La proposition A (54 240) est sans doute une coquille pour 54 250 ; telle qu'imprimée, la bonne case est « Autre ».
Q 16 — A. 173 000
- Charges de la comptabilité générale : 167 000.
- Charges non incorporables (pénalités) : − 7 000.
- Charges supplétives : rémunération de l'exploitant $126\,000 / 12 = 10\,500$ ; rémunération des capitaux propres $250\,000 \times 12\,\% / 12 = 2\,500$.
- Charges incorporables $= 167\,000 - 7\,000 + 10\,500 + 2\,500 =$ 173 000.
Vrai / faux et cours (Q 17 à Q 19)
| Q | Réponse | Justification |
|---|---|---|
| 17 | A. Vrai | Le bilan financier (liquidité / exigibilité, à la valeur réelle) sert à juger la solvabilité et la liquidité, donc la capacité à payer les tiers. |
| 18 | B. Oui | Un BFR plus élevé signifie davantage de stocks et de créances à financer : il faut plus de ressources (fonds de roulement ou trésorerie). |
| 19 | B | La comptabilité générale classe les charges par nature ; la comptabilité analytique les reclasse par destination (fonction, centre, produit). |
Q 20 — D. Autre (400 000)
La valeur d'entrée (coût d'acquisition) comprend le prix d'achat HT et les frais accessoires supportés par l'acheteur pour mettre le bien en état de servir :
$$380\,000 + 14\,000\ (\text{installation}) + 6\,000\ (\text{commission}) = 400\,000$$
Le transport est à la charge du vendeur : il ne fait pas partie du coût. La TVA, récupérable, est exclue. 412 000 (B) inclut à tort le transport ; 406 000 (C) oublie l'installation et compte le transport.
Conseils
- Quatre réponses « Autre » sur dix calculs : ne cochez pas la valeur la plus proche par réflexe, refaites le calcul.
- Pensez toujours HT pour les immobilisations et les provisions, TTC pour ce qui est réglé (avoir, effet escompté).