Comptabilité Contrôle Audit (CCA)
Énoncé
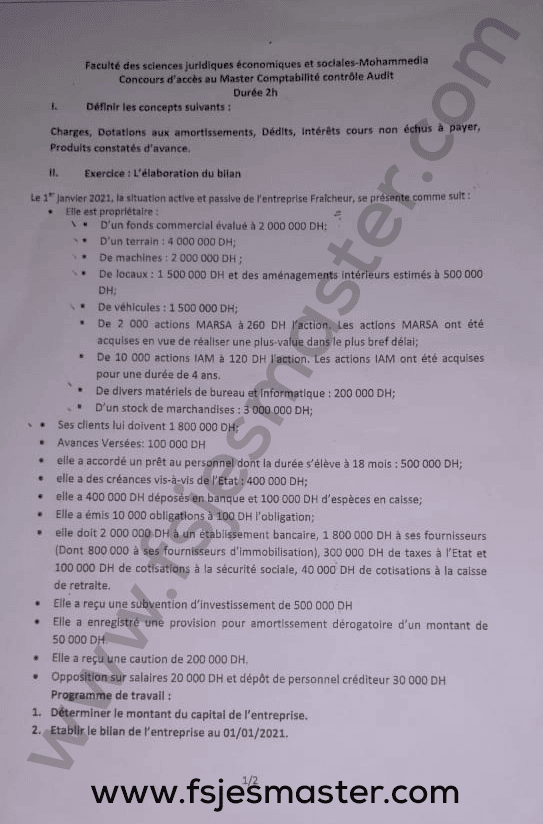
Faculté des sciences juridiques économiques et sociales-Mohammedia Concours d'accès au Master Comptabilité Contrôle Audit Durée 2h
Remarque : ce sujet est diffusé par fsjesmaster.com sous l'intitulé « CCA 2022-2023 », mais son contenu (bilan au 01/01/2021, exercice fiscal 2020) correspond en réalité à la session 2020/2021.
I. Définir les concepts suivants
Charges, Dotations aux amortissements, Dédits, Intérêts courus non échus à payer, Produits constatés d'avance.
II. Exercice : l'élaboration du bilan
Le 1er janvier 2021, la situation active et passive de l'entreprise Fraîcheur se présente comme suit. Elle est propriétaire :
- d'un fonds commercial évalué à 2 000 000 DH ;
- d'un terrain : 4 000 000 DH ;
- de machines : 2 000 000 DH ;
- de locaux : 1 500 000 DH et des aménagements intérieurs estimés à 500 000 DH ;
- de véhicules : 1 500 000 DH ;
- de 2 000 actions MARSA à 260 DH l'action (actions MARSA acquises en vue de réaliser une plus-value dans le plus bref délai) ;
- de 10 000 actions IAM à 120 DH l'action (actions IAM acquises pour une durée de 4 ans) ;
- de divers matériels de bureau et informatique : 200 000 DH ;
- d'un stock de marchandises : 3 000 000 DH.
Ses clients lui doivent 1 800 000 DH ; avances versées : 100 000 DH ; elle a accordé un prêt au personnel d'une durée de 18 mois : 500 000 DH ; elle a des créances vis-à-vis de l'État : 400 000 DH ; elle a 400 000 DH déposés en banque et 100 000 DH d'espèces en caisse ; elle a émis 10 000 obligations à 100 DH l'obligation ; elle doit 2 000 000 DH à un établissement bancaire, 1 800 000 DH à ses fournisseurs (dont 800 000 à ses fournisseurs d'immobilisation), 300 000 DH de taxes à l'État et 100 000 DH de cotisations à la sécurité sociale et 40 000 DH de cotisations à la caisse de retraite. Elle a reçu une subvention d'investissement de 500 000 DH ; elle a enregistré une provision pour amortissement dérogatoire d'un montant de 50 000 DH ; elle a reçu une caution de 200 000 DH ; opposition sur salaires 20 000 DH et dépôt de personnel créditeur 30 000 DH.
Programme de travail :
- Déterminer le montant du capital de l'entreprise.
- Établir le bilan de l'entreprise au 01/01/2021.
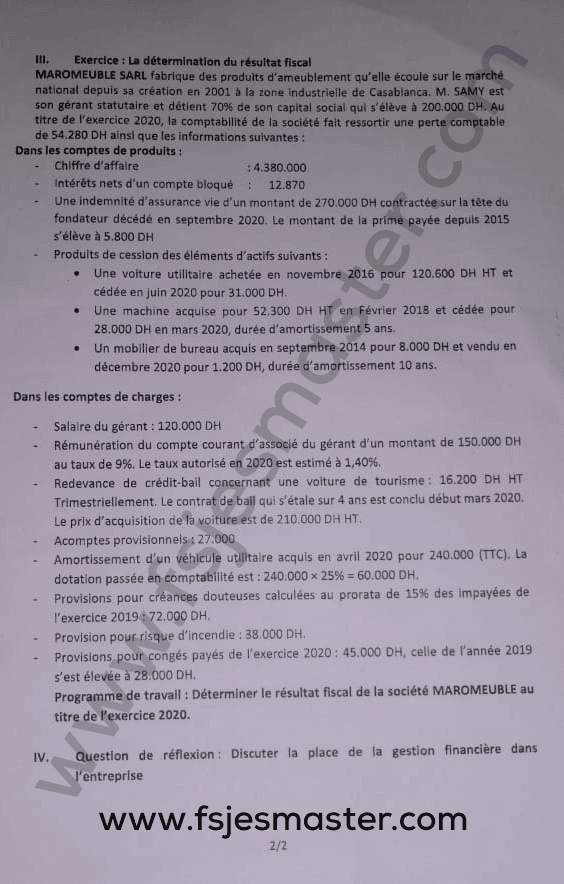
III. Exercice : la détermination du résultat fiscal
MAROMEUBLE SARL fabrique des produits d'ameublement qu'elle écoule sur le marché national depuis sa création en 2001 à la zone industrielle de Casablanca. M. Samy est son gérant statutaire et détient 70 % de son capital social qui s'élève à 200 000 DH. Au titre de l'exercice 2020, la comptabilité de la société fait ressortir une perte comptable de 54 280 DH ainsi que les informations suivantes.
Dans les comptes de produits :
- Chiffre d'affaires : 4 380 000
- Intérêts nets d'un compte bloqué : 12 870
- Une indemnité d'assurance-vie d'un montant de 270 000 DH contractée sur la tête du fondateur décédé en septembre 2020. Le montant de la prime payée depuis 2015 s'élève à 5 800 DH.
- Produits de cession des éléments d'actifs suivants :
- une voiture utilitaire achetée en novembre 2016 pour 120 600 DH HT et cédée en juin 2020 pour 31 000 DH ;
- une machine acquise pour 52 300 DH HT en février 2018 et cédée pour 28 000 DH en mars 2020, durée d'amortissement 5 ans ;
- un mobilier de bureau acquis en septembre 2014 pour 8 000 DH et vendu en décembre 2020 pour 1 200 DH, durée d'amortissement 10 ans.
Dans les comptes de charges :
- Salaire du gérant : 120 000 DH
- Rémunération du compte courant d'associé du gérant d'un montant de 150 000 DH au taux de 9 %. Le taux autorisé en 2020 est estimé à 1,40 %.
- Redevance de crédit-bail concernant une voiture de tourisme : 16 200 DH HT trimestriellement. Le contrat de bail s'étale sur 4 ans et est conclu début mars 2020. Le prix d'acquisition de la voiture est de 210 000 DH HT.
- Acomptes provisionnels : 27 000 DH
- Amortissement d'un véhicule utilitaire acquis en avril 2020 pour 240 000 DH (TTC). La dotation passée en comptabilité est : 240 000 × 25 % = 60 000 DH.
- Provisions pour créances douteuses calculées au prorata de 15 % des impayés de l'exercice 2019 : 72 000 DH.
- Provision pour risque d'incendie : 38 000 DH.
- Provisions pour congés payés de l'exercice 2020 : 45 000 DH ; celle de l'année 2019 s'est élevée à 28 000 DH.
Programme de travail : Déterminer le résultat fiscal de la société MAROMEUBLE au titre de l'exercice 2020.
IV. Question de réflexion
Discuter la place de la gestion financière dans l'entreprise.
Corrigé
Corrigé rédigé par IA (non officiel) — aucun corrigé officiel de la FSJES Mohammedia n'a été retrouvé pour ce concours.
I. Définitions
- Charges : consommations de ressources (biens, services, travail) rattachées à un exercice, qui viennent en diminution du résultat, qu'elles aient ou non donné lieu à un décaissement sur la période.
- Dotations aux amortissements : charges calculées constatant la dépréciation, réputée irréversible, d'une immobilisation du fait du temps, de l'usage ou de l'obsolescence.
- Dédits : sommes versées ou reçues en contrepartie de la faculté de se dégager d'un engagement contractuel (renoncer à l'exécution du contrat moyennant indemnité).
- Intérêts courus non échus à payer : quote-part d'intérêts déjà « gagnée » par le prêteur (ou due par l'emprunteur) au titre de la période écoulée, mais dont l'échéance de paiement n'est pas encore arrivée à la clôture — rattachée à l'exercice par régularisation.
- Produits constatés d'avance : produits déjà comptabilisés (facturés/encaissés) mais qui se rapportent, pour tout ou partie, à un exercice ultérieur ; ils sont retranchés du résultat de l'exercice en cours.
II. Élaboration du bilan (Fraîcheur, 01/01/2021)
1. Détermination du capital
Total de l'actif :
| Poste | Montant |
|---|---|
| Fonds commercial | 2 000 000 |
| Terrain | 4 000 000 |
| Machines | 2 000 000 |
| Locaux | 1 500 000 |
| Aménagements intérieurs | 500 000 |
| Véhicules | 1 500 000 |
| TVP (2 000 actions MARSA × 260) | 520 000 |
| Titres de participation (10 000 actions IAM × 120, détention 4 ans) | 1 200 000 |
| Matériel de bureau/info | 200 000 |
| Stock de marchandises | 3 000 000 |
| Clients | 1 800 000 |
| Avances versées | 100 000 |
| Prêt au personnel (18 mois, immo. financière) | 500 000 |
| État, débiteur | 400 000 |
| Banque | 400 000 |
| Caisse | 100 000 |
| Total Actif | 19 720 000 |
Total du passif hors capital :
| Poste | Montant |
|---|---|
| Subvention d'investissement | 500 000 |
| Provision pour amortissement dérogatoire | 50 000 |
| Caution reçue (dette de financement) | 200 000 |
| Emprunt obligataire (10 000 × 100) | 1 000 000 |
| Dettes bancaires | 2 000 000 |
| Fournisseurs (dont 800 000 fournisseurs d'immobilisations) | 1 800 000 |
| État, créditeur | 300 000 |
| CNSS | 100 000 |
| Caisse de retraite | 40 000 |
| Opposition sur salaires | 20 000 |
| Dépôt de personnel créditeur | 30 000 |
| Total passif hors capital | 6 040 000 |
Capital = 19 720 000 − 6 040 000 = 13 680 000 DH
2. Bilan au 01/01/2021
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Fonds commercial | 2 000 000 | Capital | 13 680 000 |
| Terrain | 4 000 000 | Subvention d'investissement | 500 000 |
| Machines | 2 000 000 | Provision pour amort. dérogatoire | 50 000 |
| Locaux | 1 500 000 | Caution reçue | 200 000 |
| Aménagements intérieurs | 500 000 | Emprunt obligataire | 1 000 000 |
| Véhicules | 1 500 000 | Dettes bancaires | 2 000 000 |
| Titres de participation IAM | 1 200 000 | Fournisseurs | 1 800 000 |
| Matériel bureau/info | 200 000 | État, créditeur | 300 000 |
| TVP MARSA | 520 000 | CNSS | 100 000 |
| Stock de marchandises | 3 000 000 | Caisse de retraite | 40 000 |
| Clients | 1 800 000 | Opposition sur salaires | 20 000 |
| Avances versées | 100 000 | Dépôt de personnel créditeur | 30 000 |
| Prêt au personnel | 500 000 | ||
| État, débiteur | 400 000 | ||
| Banque | 400 000 | ||
| Caisse | 100 000 | ||
| Total | 19 720 000 | Total | 19 720 000 |
III. Détermination du résultat fiscal (MAROMEUBLE, 2020)
⚠️ Deux hypothèses de calcul, non données explicitement par l'énoncé, sont nécessaires : un taux d'amortissement de 20 %/an pour la voiture utilitaire cédée (durée non précisée dans le sujet), et l'application du prorata temporis + de la base HT (la TVA sur les véhicules utilitaires étant récupérable) pour la dotation du véhicule acquis en 2020.
Résultat comptable = − 54 280 DH
Réintégrations :
| Poste | Montant | Justification |
|---|---|---|
| Retenue à la source sur intérêts du compte bloqué | 3 218 | Le montant comptabilisé (12 870) est net d'une RAS de 20 % ; brut = 12 870/0,8 = 16 088 ; réintégration de l'écart (crédit d'impôt imputable) |
| Excédent de rémunération du compte courant d'associé | 11 400 | 150 000 × (9 % − 1,40 %) = 11 400 |
| Acomptes provisionnels sur IS | 27 000 | Avance sur l'impôt lui-même, non déductible |
| Excédent de dotation aux amortissements (véhicule utilitaire 2020) | 22 500 | Base HT (200 000, TVA récupérable) et prorata temporis (9/12) : dotation correcte = 200 000 × 25 % × 9/12 = 37 500, contre 60 000 comptabilisés |
| Provision pour créances douteuses | 72 000 | Aucune action en justice mentionnée dans les 12 mois : condition de déductibilité non remplie |
| Provision pour risque d'incendie | 38 000 | Provision pour risque général, non individualisé sur un sinistre précis : non déductible |
| Total réintégrations | 174 118 |
Déductions :
| Poste | Montant | Justification |
|---|---|---|
| Indemnité d'assurance-vie (fraction exonérée) | 264 200 | 270 000 − 5 800 (primes versées) ; le surplus perçu au décès de l'assuré est exonéré |
| VNA du véhicule utilitaire cédé (charge non comptabilisée) | 34 170 | Coût 120 600, amort. cumulé ≈ 43 mois × 20 %/an ≈ 86 430, VNA ≈ 34 170 |
| VNA de la machine cédée | 30 508 | Coût 52 300, taux 20 %/an, 25 mois → amort. cumulé ≈ 21 792, VNA ≈ 30 508 |
| VNA du mobilier de bureau cédé | 3 000 | Coût 8 000, taux 10 %/an, 75 mois (plafonné) → amort. cumulé 5 000, VNA 3 000 |
| Total déductions | 331 878 |
Résultat fiscal = − 54 280 + 174 118 − 331 878 = − 212 040 DH environ (déficit fiscal)
Le résultat fiscal étant déficitaire, aucun IS n'est dû sur le résultat (déficit reportable, dans la limite de 4 exercices pour la part hors amortissements). La société reste redevable de la Cotisation Minimale (taux normal 0,25 % appliqué au CA et produits financiers imposables, hors produits de cession d'immobilisations), soit environ 0,25 % × (4 380 000 + 16 088) ≈ 11 000 DH, imputable sur l'IS des 3 exercices suivants.
IV. La place de la gestion financière dans l'entreprise
La gestion financière occupe une place centrale et transversale dans l'entreprise :
- Fonction de pilotage : elle éclaire les décisions d'investissement (choix des projets rentables) et de financement (structure capitaux propres/dettes), au service de la stratégie globale.
- Fonction de sécurité : elle assure l'équilibre financier (fonds de roulement, besoin en fonds de roulement, trésorerie) et prévient les risques de cessation de paiement.
- Fonction d'information : elle produit les indicateurs (rentabilité économique et financière, solvabilité, liquidité) utilisés par les dirigeants, actionnaires, banques et administration fiscale.
- Fonction de création de valeur : par l'arbitrage entre rentabilité et risque, elle vise à maximiser la valeur de l'entreprise pour ses actionnaires tout en préservant sa pérennité.
En ce sens, la gestion financière n'est pas une fonction cloisonnée mais irrigue l'ensemble des décisions opérationnelles et stratégiques de l'entreprise.
Extraits scannés
Questions fréquentes
Quelles sont les matières du concours Comptabilité Contrôle Audit (CCA) à FSJES Mohammedia (2020) ?
Les épreuves portent sur : Comptabilité Générale, Fiscalité de l'Entreprise, Gestion Financière.
Un corrigé est-il disponible pour ce sujet ?
Oui, un corrigé indicatif est disponible sur cette page — vérifie les calculs avant de t'y fier pour réviser, la relecture humaine n'est pas garantie.
Ce sujet de concours est-il gratuit ?
Oui, l'énoncé complet est consultable en ligne et téléchargeable en PDF gratuitement sur SaadConcours, sans inscription.
Quel est le niveau de difficulté de ce concours ?
Ce sujet est classé avec une difficulté de 4/5 sur notre échelle, à titre indicatif.