Management Financier et Stratégie des Organisations (master de recherche)
Matières : Analyse Financière, Fiscalité des Entreprises, Culture Économique
Énoncé
Royaume du Maroc — Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
Année universitaire 2019/2020 — Master de recherche : « Management Financier et Stratégie des Organisations »
Le sujet ne précise pas la durée de l'épreuve.
Partie I
1. Cas analyse financière
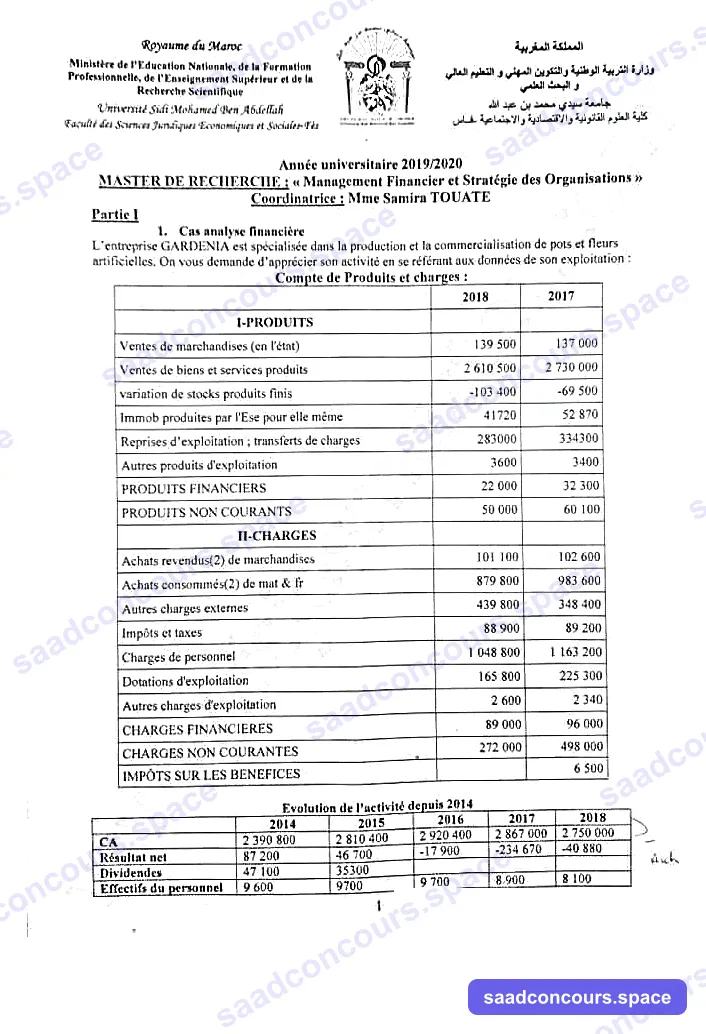
L'entreprise GARDENIA est spécialisée dans la production et la commercialisation de pots et fleurs artificielles. On vous demande d'apprécier son activité en se référant aux données de son exploitation :
Compte de produits et charges :
| 2018 | 2017 | |
|---|---|---|
| I - PRODUITS | ||
| Ventes de marchandises (en l'état) | 139 500 | 137 000 |
| Ventes de biens et services produits | 2 610 500 | 2 730 000 |
| Variation de stocks produits finis | -103 400 | -69 500 |
| Immob produites par l'Ese pour elle même | 41 720 | 52 870 |
| Reprises d'exploitation ; transferts de charges | 283 000 | 334 300 |
| Autres produits d'exploitation | 3 600 | 3 400 |
| PRODUITS FINANCIERS | 22 000 | 32 300 |
| PRODUITS NON COURANTS | 50 000 | 60 100 |
| II - CHARGES | ||
| Achats revendus (2) de marchandises | 101 100 | 102 600 |
| Achats consommés (2) de mat & fr | 879 800 | 983 600 |
| Autres charges externes | 439 800 | 348 400 |
| Impôts et taxes | 88 900 | 89 200 |
| Charges de personnel | 1 048 800 | 1 163 200 |
| Dotations d'exploitation | 165 800 | 225 300 |
| Autres charges d'exploitation | 2 600 | 2 340 |
| CHARGES FINANCIÈRES | 89 000 | 96 000 |
| CHARGES NON COURANTES | 272 000 | 498 000 |
| IMPÔTS SUR LES BÉNÉFICES | 6 500 |
Évolution de l'activité depuis 2014 :
| 2014 | 2015 | 2016 | 2017 | 2018 | |
|---|---|---|---|---|---|
| CA | 2 390 800 | 2 810 400 | 2 920 400 | 2 867 000 | 2 750 000 |
| Résultat net | 87 200 | 46 700 | -17 900 | -234 670 | -40 880 |
| Dividendes | 47 100 | 35 300 | |||
| Effectifs du personnel | 9 600 | 9 700 | 9 700 | 8 900 | 8 100 |
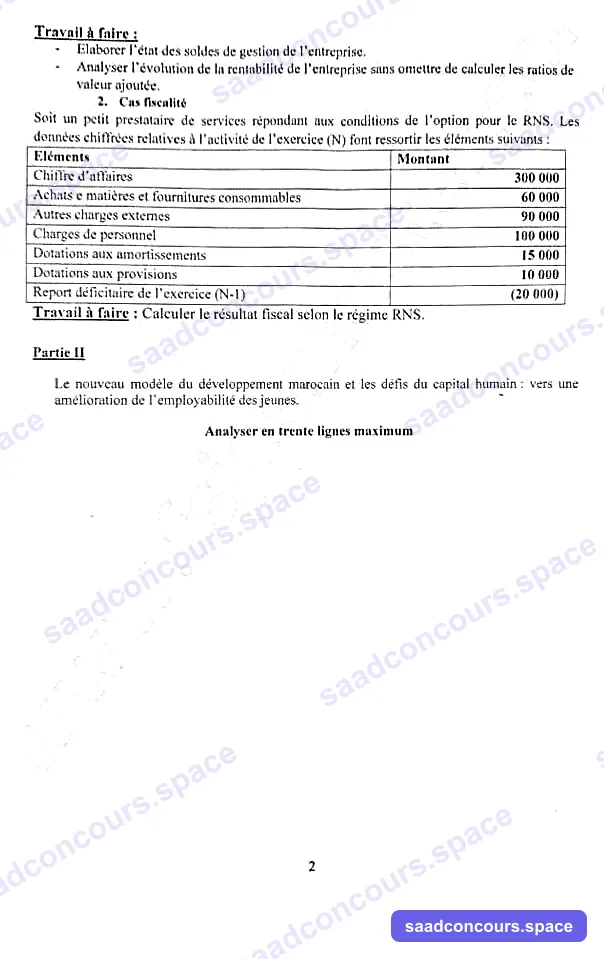
Travail à faire :
- Élaborer l'état des soldes de gestion de l'entreprise.
- Analyser l'évolution de la rentabilité de l'entreprise sans omettre de calculer les ratios de valeur ajoutée.
2. Cas fiscalité
Soit un petit prestataire de services répondant aux conditions de l'option pour le RNS. Les données chiffrées relatives à l'activité de l'exercice (N) font ressortir les éléments suivants :
| Éléments | Montant |
|---|---|
| Chiffre d'affaires | 300 000 |
| Achats de matières et fournitures consommables | 60 000 |
| Autres charges externes | 90 000 |
| Charges de personnel | 100 000 |
| Dotations aux amortissements | 15 000 |
| Dotations aux provisions | 10 000 |
| Report déficitaire de l'exercice (N-1) | (20 000) |
Travail à faire : Calculer le résultat fiscal selon le régime RNS.
Partie II
Le nouveau modèle du développement marocain et les défis du capital humain : vers une amélioration de l'employabilité des jeunes.
Analyser en trente lignes maximum.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Les résultats nets obtenus par l'état des soldes de gestion (−40 880 en 2018, −234 670 en 2017) correspondent exactement au tableau d'évolution du sujet, ce qui confirme la lecture des chiffres.
Méthode
Deux cas (analyse financière, fiscalité) et une réflexion de 30 lignes. Le cas d'analyse financière est le plus long : l'état des soldes de gestion (ESG) selon le modèle marocain (CGNC), puis un commentaire chiffré. Posez l'ESG en deux colonnes (2018 et 2017) et calculez les variations.
Partie I — 1. Cas GARDENIA
État des soldes de gestion
| Solde | Calcul | 2018 | 2017 |
|---|---|---|---|
| Ventes de marchandises | 139 500 | 137 000 | |
| − Achats revendus de marchandises | 101 100 | 102 600 | |
| 1. Marge brute sur ventes en l'état | 38 400 | 34 400 | |
| Ventes de biens et services produits | 2 610 500 | 2 730 000 | |
| + Variation de stocks de produits | − 103 400 | − 69 500 | |
| + Immobilisations produites par l'entreprise pour elle-même | 41 720 | 52 870 | |
| 2. Production de l'exercice | 2 548 820 | 2 713 370 | |
| Achats consommés de matières et fournitures | 879 800 | 983 600 | |
| + Autres charges externes | 439 800 | 348 400 | |
| 3. Consommation de l'exercice | 1 319 600 | 1 332 000 | |
| Valeur ajoutée (1 + 2 − 3) | 1 267 620 | 1 415 770 | |
| − Impôts et taxes | 88 900 | 89 200 | |
| − Charges de personnel | 1 048 800 | 1 163 200 | |
| Excédent brut d'exploitation (EBE) | 129 920 | 163 370 | |
| + Autres produits d'exploitation | 3 600 | 3 400 | |
| − Autres charges d'exploitation | 2 600 | 2 340 | |
| + Reprises d'exploitation, transferts de charges | 283 000 | 334 300 | |
| − Dotations d'exploitation | 165 800 | 225 300 | |
| Résultat d'exploitation | 248 120 | 273 430 | |
| Résultat financier | 22 000 − 89 000 ; 32 300 − 96 000 | − 67 000 | − 63 700 |
| Résultat courant | 181 120 | 209 730 | |
| Résultat non courant | 50 000 − 272 000 ; 60 100 − 498 000 | − 222 000 | − 437 900 |
| Résultat avant impôt | − 40 880 | − 228 170 | |
| − Impôt sur les résultats | 0 | 6 500 | |
| Résultat net | − 40 880 | − 234 670 |
Chiffre d'affaires : 139 500 + 2 610 500 = 2 750 000 en 2018 ; 137 000 + 2 730 000 = 2 867 000 en 2017.
L'impôt de 6 500 DH payé en 2017 malgré la perte est la cotisation minimale. En 2018, le sujet n'indique pas d'impôt alors que la cotisation minimale aurait dû être due ; nous gardons les chiffres du sujet.
Ratios de valeur ajoutée
| Ratio | 2018 | 2017 | Lecture |
|---|---|---|---|
| VA / CA (taux d'intégration) | 46,1 % | 49,4 % | Baisse : l'entreprise sous-traite ou consomme davantage (charges externes + 26 %) |
| Charges de personnel / VA | 82,7 % | 82,2 % | La VA sert presque entièrement à rémunérer le personnel |
| Impôts et taxes / VA | 7,0 % | 6,3 % | Part de l'État |
| EBE / VA (part de l'entreprise) | 10,2 % | 11,5 % | Très faible : peu de ressources pour investir et rembourser |
| Charges financières / VA | 7,0 % | 6,8 % | Part des prêteurs, supérieure à la rentabilité dégagée |
| VA par salarié | 156,5 DH | 159,1 DH | Productivité apparente du travail ; chiffre peu réaliste, les effectifs du sujet (8 100 et 8 900) sont sans doute exprimés dans une autre unité |
Ratios de rentabilité : EBE / CA = 4,7 % (5,7 % en 2017) ; résultat courant / CA = 6,6 % (7,3 %) ; résultat net / CA = −1,5 % (−8,2 %).
Analyse de l'évolution
- Une activité en déclin depuis 2016 : le chiffre d'affaires baisse de 2 920 400 (2016) à 2 750 000 (2018), soit −5,8 % en deux ans ; la production de 2018 recule de 6,1 % et le déstockage de produits finis s'accentue (−103 400), signe de difficultés à produire ou de mévente.
- Une rentabilité d'exploitation faible et en baisse : la VA chute de 10,5 % et l'EBE de 20,5 %. L'entreprise réduit ses effectifs (9 700 en 2016, 8 100 en 2018) et ses charges de personnel (−9,8 %), mais la hausse des autres charges externes (+91 400) annule l'effet. La part de la VA laissée à l'entreprise (10 %) est insuffisante.
- Le résultat d'exploitation tient grâce aux reprises (283 000) : sans elles, il serait négatif. La qualité du résultat est médiocre.
- Les pertes viennent du non courant : −222 000 en 2018, −437 900 en 2017 (restructuration, cessions, pénalités ?). Le résultat courant reste positif (181 120), donc le cœur de l'activité n'est pas déficitaire, mais il baisse.
- Un endettement pesant : les charges financières (89 000) représentent plus des deux tiers de l'EBE (68 %) et absorbent 7 % de la VA.
- Conséquences : trois exercices déficitaires consécutifs, plus de dividendes depuis 2016. Recommandations : maîtriser les charges externes, relancer les ventes (marchés, produits), identifier et stopper les causes des charges non courantes, alléger l'endettement.
Partie I — 2. Cas fiscalité (RNS)
Le régime du résultat net simplifié (articles 38 et 39 du CGI) permet à un contribuable soumis à l'IR de calculer son résultat sans tenir compte des provisions ni des déficits reportables, qui ne sont pas déductibles.
| Élément | Montant |
|---|---|
| Chiffre d'affaires | 300 000 |
| − Achats de matières et fournitures consommables | − 60 000 |
| − Autres charges externes | − 90 000 |
| − Charges de personnel | − 100 000 |
| − Dotations aux amortissements | − 15 000 |
| Dotations aux provisions | non déductibles |
| Report déficitaire de N−1 | non imputable |
| Résultat fiscal (RNS) | 35 000 DH |
Piège : déduire les provisions (résultat de 25 000) ou le déficit antérieur (15 000, voire 5 000) comme au régime du résultat net réel.
Partie II — Le nouveau modèle de développement et l'employabilité des jeunes (30 lignes)
Introduction : le rapport de la Commission spéciale sur le modèle de développement (2021) fait du capital humain l'un des quatre axes de transformation. Le chômage des jeunes urbains dépasse 30 % et une part importante des 15-24 ans n'est ni en emploi, ni en études, ni en formation (NEET). Problématique : comment le nouveau modèle compte-t-il rendre les jeunes plus employables ?
I. Les défis du capital humain
- Qualité insuffisante des apprentissages (résultats faibles aux évaluations internationales), décrochage scolaire.
- Inadéquation entre formation et besoins des entreprises, chômage élevé des diplômés.
- Faible participation des femmes à l'activité, poids de l'informel.
II. Les leviers du nouveau modèle
- Réforme de l'éducation (loi-cadre 51-17) : qualité, maîtrise des langues, orientation.
- Formation professionnelle : cités des métiers et des compétences dans chaque région, apprentissage en alternance.
- Université : employabilité, soft skills, passage au système LMD rénové.
- Programmes d'emploi et d'entrepreneuriat : Intelaka, Forsa, Awrach ; insertion par l'ANAPEC.
- Partenariat avec le secteur privé et territorialisation des politiques de l'emploi.
Conclusion : l'employabilité des jeunes est le test de réussite du nouveau modèle ; elle suppose une action coordonnée de l'école, de la formation et de l'entreprise, évaluée dans la durée.