Management Financier et Stratégie des Organisations (master de recherche)
Matières : Analyse Financière, Management Stratégique
Énoncé
Royaume du Maroc — Université Sidi Mohamed Ben Abdellah — Faculté des Sciences Juridiques, Économiques et Sociales — Fès
Année universitaire 2018/2019 — Master de recherche : « Management Financier et Stratégie des Organisations »
Le sujet ne précise pas la durée de l'épreuve.
I. Exercice
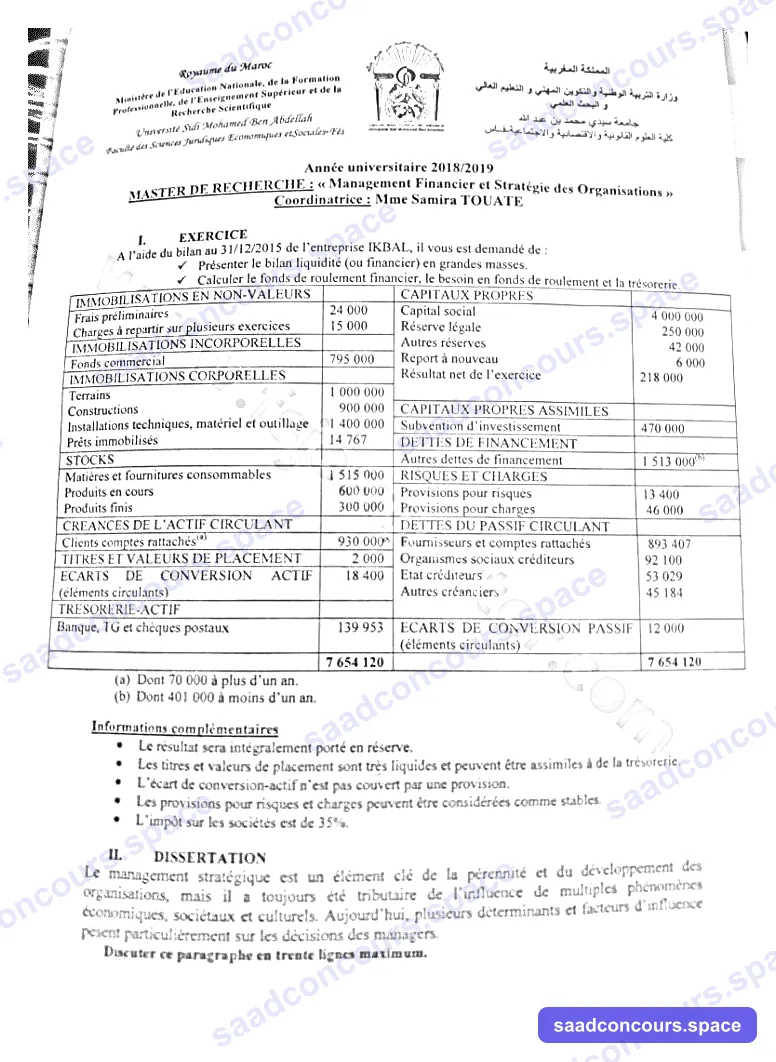
À l'aide du bilan au 31/12/2015 de l'entreprise IKBAL, il vous est demandé de :
- Présenter le bilan liquidité (ou financier) en grandes masses.
- Calculer le fonds de roulement financier, le besoin en fonds de roulement et la trésorerie.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations en non-valeurs | Capitaux propres | ||
| Frais préliminaires | 24 000 | Capital social | 4 000 000 |
| Charges à répartir sur plusieurs exercices | 15 000 | Réserve légale | 250 000 |
| Immobilisations incorporelles | Autres réserves | 42 000 | |
| Fonds commercial | 795 000 | Report à nouveau | 6 000 |
| Immobilisations corporelles | Résultat net de l'exercice | 218 000 | |
| Terrains | 1 000 000 | Capitaux propres assimilés | |
| Constructions | 900 000 | Subvention d'investissement | 470 000 |
| Installations techniques, matériel et outillage | 1 400 000 | Dettes de financement | |
| Prêts immobilisés | 14 767 | Autres dettes de financement | 1 513 000 ⁽ᵇ⁾ |
| Stocks | Risques et charges | ||
| Matières et fournitures consommables | 1 515 000 | Provisions pour risques | 13 400 |
| Produits en cours | 600 000 | Provisions pour charges | 46 000 |
| Produits finis | 300 000 | Dettes du passif circulant | |
| Créances de l'actif circulant | Fournisseurs et comptes rattachés | 893 407 | |
| Clients comptes rattachés ⁽ᵃ⁾ | 930 000 | Organismes sociaux créditeurs | 92 100 |
| Titres et valeurs de placement | 2 000 | État créditeurs | 53 029 |
| Écarts de conversion actif (éléments circulants) | 18 400 | Autres créanciers | 45 184 |
| Trésorerie-actif | Écarts de conversion passif (éléments circulants) | 12 000 | |
| Banque, TG et chèques postaux | 139 953 | ||
| Total | 7 654 120 | Total | 7 654 120 |
(a) Dont 70 000 à plus d'un an.
(b) Dont 401 000 à moins d'un an.
Informations complémentaires :
- Le résultat sera intégralement porté en réserve.
- Les titres et valeurs de placement sont très liquides et peuvent être assimilés à de la trésorerie.
- L'écart de conversion-actif n'est pas couvert par une provision.
- Les provisions pour risques et charges peuvent être considérées comme stables.
- L'impôt sur les sociétés est de 35 %.
II. Dissertation
Le management stratégique est un élément clé de la pérennité et du développement des organisations, mais il a toujours été tributaire de l'influence de multiples phénomènes économiques, sociétaux et culturels. Aujourd'hui, plusieurs déterminants et facteurs d'influence pèsent particulièrement sur les décisions des managers.
Discuter ce paragraphe en trente lignes maximum.
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de la FSJES Fès. Plusieurs retraitements du bilan financier admettent deux traitements selon les manuels ; nous indiquons à chaque fois celui retenu, en suivant les informations complémentaires du sujet.
Méthode
Un exercice d'analyse financière (bilan financier, FR, BFR, trésorerie) et une dissertation courte (30 lignes). L'exercice se joue sur les retraitements : chaque information complémentaire du sujet correspond à un retraitement précis. Vérifiez à la fin que l'actif et le passif financiers sont égaux, et que FR − BFR = trésorerie nette.
I. Exercice — Bilan financier d'IKBAL
1. Retraitements
| Élément | Traitement | Justification |
|---|---|---|
| Immobilisations en non-valeurs (24 000 + 15 000 = 39 000) | Retirées de l'actif et des capitaux propres | Actif fictif, sans valeur de liquidation |
| Écart de conversion actif (18 400) | Retiré de l'actif et des capitaux propres | Perte de change latente non provisionnée : c'est une perte probable |
| Écart de conversion passif (12 000) | 65 % en capitaux propres (7 800), 35 % en dettes à court terme (4 200) | Gain latent, imposable à 35 % lors de sa réalisation |
| Subvention d'investissement (470 000) | 65 % en capitaux propres (305 500), 35 % en dettes à long terme (164 500) | Elle sera reprise en résultat, donc imposée à 35 %, de manière étalée |
| Provisions pour risques et charges (59 400) | Dettes à long et moyen terme | Le sujet les déclare stables |
| Résultat (218 000) | Maintenu en capitaux propres | Intégralement mis en réserve, aucun dividende à payer |
| Clients (930 000), dont 70 000 à plus d'un an | 70 000 en actif immobilisé, 860 000 en réalisable | Classement selon l'échéance |
| Dettes de financement (1 513 000), dont 401 000 à moins d'un an | 401 000 en dettes à court terme, 1 112 000 en DLMT | Classement selon l'exigibilité |
| Titres et valeurs de placement (2 000) | Disponible | Très liquides selon le sujet |
2. Bilan financier en grandes masses
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Actif immobilisé (795 000 + 1 000 000 + 900 000 + 1 400 000 + 14 767 + 70 000) | 4 179 767 | Capitaux propres | 4 771 900 |
| Stocks (1 515 000 + 600 000 + 300 000) | 2 415 000 | Dettes à long et moyen terme | 1 335 900 |
| Réalisable (clients à moins d'un an) | 860 000 | Dettes à court terme | 1 488 920 |
| Disponible (139 953 + 2 000) | 141 953 | ||
| Total | 7 596 720 | Total | 7 596 720 |
Détail des capitaux propres : 4 000 000 + 250 000 + 42 000 + 6 000 + 218 000 = 4 516 000 ; + 305 500 (subvention) + 7 800 (écart passif) − 39 000 (non-valeurs) − 18 400 (écart actif) = 4 771 900.
DLMT : 1 112 000 + 164 500 + 13 400 + 46 000 = 1 335 900.
DCT : 893 407 + 92 100 + 53 029 + 45 184 + 401 000 + 4 200 = 1 488 920.
Contrôle : 7 654 120 − 39 000 − 18 400 = 7 596 720.
3. Fonds de roulement, BFR et trésorerie
- Fonds de roulement financier = capitaux permanents − actif immobilisé = (4 771 900 + 1 335 900) − 4 179 767 = 1 928 033 DH.
- Besoin en fonds de roulement = (stocks + réalisable) − dettes à court terme non bancaires = (2 415 000 + 860 000) − 1 488 920 = 1 786 080 DH.
- Trésorerie nette = disponible − trésorerie passif = 141 953 − 0 = 141 953 DH.
- Vérification : FR − BFR = 1 928 033 − 1 786 080 = 141 953.
Commentaire : l'équilibre financier est respecté. Les capitaux permanents financent tout l'actif immobilisé et dégagent un fonds de roulement important (1,93 MDH) qui couvre le besoin en fonds de roulement ; la trésorerie est positive mais faible au regard du BFR. Le BFR est lourd, surtout à cause des stocks (2,4 MDH, dont 1,5 MDH de matières) : une meilleure gestion des stocks libérerait de la trésorerie. L'autonomie financière est bonne : capitaux propres / capitaux permanents = 4 771 900 / 6 107 800 = 78 %.
II. Dissertation (30 lignes) — Les facteurs qui pèsent sur le management stratégique
Introduction : le management stratégique fixe les orientations à long terme (missions, domaines d'activité, allocation des ressources) pour assurer la pérennité et la croissance. Il ne se décide pas dans le vide : l'environnement contraint les choix des dirigeants. Problématique : quels déterminants pèsent aujourd'hui sur les décisions des managers, et comment les intégrer ?
I. Des déterminants externes de plus en plus nombreux
- Économiques : mondialisation et concurrence internationale, volatilité des prix (énergie, matières premières), coût et accès au financement, crises (Covid-19, inflation).
- Technologiques : transformation digitale, intelligence artificielle, raccourcissement du cycle de vie des produits.
- Sociétaux et réglementaires : responsabilité sociale de l'entreprise, attentes des parties prenantes, exigences environnementales, gouvernance et transparence (lois 17-95 et 5-96, code de bonne gouvernance).
- Culturels : valeurs des salariés et des consommateurs, diversité culturelle des marchés, rapport au travail des nouvelles générations.
- Outils d'analyse : PESTEL, cinq forces de Porter.
II. Des déterminants internes et des réponses managériales
- Ressources et compétences (approche fondée sur les ressources), culture d'entreprise, structure, jeux de pouvoir et biais cognitifs des dirigeants (rationalité limitée, H. Simon).
- Réponses : veille stratégique, planification flexible et scénarios, stratégies émergentes (Mintzberg), agilité organisationnelle, intégration de la RSE dans la stratégie, démarche participative.
Conclusion : la stratégie n'est plus un plan figé mais un processus d'adaptation continue ; la performance durable dépend de la capacité des managers à lire leur environnement et à mobiliser leurs ressources. Exemple marocain : les groupes qui ont diversifié leurs marchés vers l'Afrique et engagé leur transition énergétique.