Comptabilité, Contrôle, Audit (master spécialisé)
Matières : Comptabilité Générale, Mathématiques Financières, Analyse Financière
Énoncé
Examen écrit d'accès au Master spécialisé Comptabilité, Contrôle, Audit — ENCG de Fès — 29 juillet 2019
Mini cas (4 dossiers) — Durée : 2h — SAUF la calculatrice à 4 fonctions est autorisée
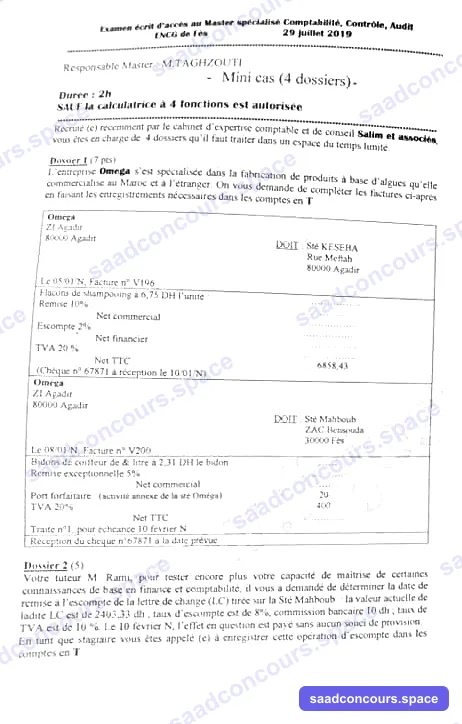
Le scan est une photo de faible résolution : le nombre de flacons de la facture V196 et la contenance des bidons de la facture V200 ne sont pas lisibles.
Recruté(e) récemment par le cabinet d'expertise comptable et de conseil Salim et associés, vous êtes en charge de 4 dossiers qu'il faut traiter dans un espace du temps limité.
Dossier 1 (7 pts)
L'entreprise Omega s'est spécialisée dans la fabrication de produits à base d'algues qu'elle commercialise au Maroc et à l'étranger. On vous demande de compléter les factures ci-après en faisant les enregistrements nécessaires dans les comptes en T.
Facture n° V196 — Omega, ZI Agadir, 80000 Agadir — DOIT : Sté KESEBA, Rue Meflah, 80000 Agadir — Le 05/01/N
| Libellé | Montant |
|---|---|
| Flacons de shampooing à 6,75 DH l'unité [quantité illisible] | ……… |
| Remise 10 % | ……… |
| Net commercial | ……… |
| Escompte 2 % | ……… |
| Net financier | ……… |
| TVA 20 % | ……… |
| Net TTC | 6858,43 |
(Chèque n° 67871 à réception le 10/01/N)
Facture n° V200 — Omega, ZI Agadir, 80000 Agadir — DOIT : Sté Mahboub, ZAC Bensouda, 30000 Fès — Le 08/01/N
| Libellé | Montant |
|---|---|
| Bidons de coiffeur de [contenance illisible] litre à 2,31 DH le bidon | ……… |
| Remise exceptionnelle 5 % | ……… |
| Net commercial | ……… |
| Port forfaitaire (activité annexe de la sté Omega) | 20 |
| TVA 20 % | 400 |
| Net TTC | ……… |
Traite n° 1, pour échéance 10 février N.
Réception du chèque n° 67871 à la date prévue.
Dossier 2 (5 pts)
Votre tuteur M. Rami, pour tester encore plus votre capacité de maîtrise de certaines connaissances de base en finance et comptabilité, il vous a demandé de déterminer la date de remise à l'escompte de la lettre de change (LC) tirée sur la Sté Mahboub : la valeur actuelle de ladite LC est de 2403,33 dh, taux d'escompte est de 8 %, commission bancaire 10 dh ; taux de TVA est de 10 %. Le 10 février N, l'effet en question est payé sans aucun souci de provision.
En tant que stagiaire vous êtes appelé(e) à enregistrer cette opération d'escompte dans les comptes en T.
Dossier 3 (4 pts)
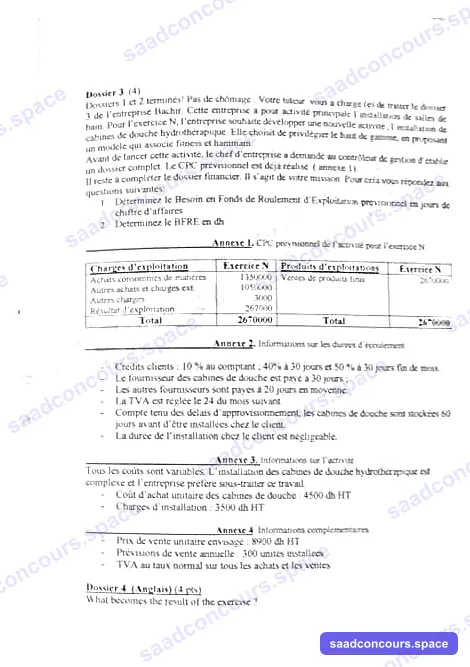
Dossiers 1 et 2 terminés ! Pas de chômage. Votre tuteur vous a chargé(e) de traiter le dossier 3 de l'entreprise Bachir. Cette entreprise a pour activité principale l'installation de salles de bain. Pour l'exercice N, l'entreprise souhaite développer une nouvelle activité, l'installation de cabines de douche hydrothérapique. Elle choisit de privilégier le haut de gamme, en proposant un modèle qui associe fitness et hammam.
Avant de lancer cette activité, le chef d'entreprise a demandé au contrôleur de gestion d'établir un dossier complet. Le CPC prévisionnel est déjà réalisé (annexe 1).
Il reste à compléter le dossier financier. Il s'agit de votre mission. Pour cela vous répondez aux questions suivantes :
- Déterminez le Besoin en Fonds de Roulement d'Exploitation prévisionnel en jours de chiffre d'affaires.
- Déterminez le BFRE en dh.
Annexe 1. CPC prévisionnel de l'activité pour l'exercice N
| Charges d'exploitation | Exercice N | Produits d'exploitation | Exercice N |
|---|---|---|---|
| Achats consommés de matières | 1350000 | Ventes de produits finis | 2670000 |
| Autres achats et charges ext. | 1050000 | ||
| Autres charges | 3000 | ||
| Résultat d'exploitation | 267000 | ||
| Total | 2670000 | Total | 2670000 |
Annexe 2. Informations sur les durées d'écoulement
- Crédits clients : 10 % au comptant ; 40 % à 30 jours et 50 % à 30 jours fin de mois.
- Le fournisseur des cabines de douche est payé à 30 jours ;
- Les autres fournisseurs sont payés à 20 jours en moyenne.
- La TVA est réglée le 24 du mois suivant.
- Compte tenu des délais d'approvisionnement, les cabines de douche sont stockées 60 jours avant d'être installées chez le client.
- La durée de l'installation chez le client est négligeable.
Annexe 3. Informations sur l'activité
Tous les coûts sont variables. L'installation des cabines de douche hydrothérapique est complexe et l'entreprise préfère sous-traiter ce travail.
- Coût d'achat unitaire des cabines de douche : 4500 dh HT
- Charges d'installation : 3500 dh HT
Annexe 4. Informations complémentaires
- Prix de vente unitaire envisagé : 8900 dh HT
- Prévisions de vente annuelle : 300 unités installées
- TVA au taux normal sur tous les achats et les ventes
Dossier 4 (Anglais) (4 pts)
What becomes the result of the exercise ?
Sujet original scanné
Corrigé
Afficher le corrigéMasquer le corrigéEssaie d'abord de traiter le sujet en conditions réelles.
Corrigé indicatif rédigé par SaadConcours, pas une correction officielle de l'ENCG Fès. Le scan est de faible résolution et les données des dossiers 1 et 2 ne sont pas entièrement cohérentes entre elles : nous signalons chaque hypothèse. Le dossier 3, lisible et cohérent, est corrigé en entier (le BFRE tombe sur un montant rond, 321 200 DH, ce qui confirme la méthode).
Méthode
Quatre dossiers en 2 heures, avec une simple calculatrice à 4 fonctions : les calculs doivent rester simples. Commencez par le dossier 3 (le plus rentable, méthode normative du BFRE), puis la facturation.
Dossier 1 — Factures d'Omega
Facture V196 (client KESEBA)
On remonte à partir du net TTC : $\text{Brut} \times 0{,}90 \times 0{,}98 \times 1{,}20 = 6\,858{,}43$, d'où Brut = 6 858,43 / 1,0584 = 6 480 DH, soit 960 flacons à 6,75 DH.
| Libellé | Montant |
|---|---|
| 960 flacons × 6,75 | 6 480,00 |
| Remise 10 % | − 648,00 |
| Net commercial | 5 832,00 |
| Escompte 2 % | − 116,64 |
| Net financier | 5 715,36 |
| TVA 20 % | 1 143,07 |
| Net TTC | 6 858,43 |
Facture V200 (client Mahboub)
La quantité et la contenance des bidons sont illisibles. On part de la TVA donnée : 400 = 20 % × (net commercial + port), donc net commercial + port = 2 000 et net commercial = 1 980. Brut = 1 980 / 0,95 = 2 084,21 DH (le quotient par 2,31 DH n'étant pas entier, le prix ou la TVA du scan est sans doute mal reproduit).
| Libellé | Montant |
|---|---|
| Bidons (brut) | 2 084,21 |
| Remise exceptionnelle 5 % | − 104,21 |
| Net commercial | 1 980,00 |
| Port forfaitaire (produit d'une activité annexe) | 20,00 |
| TVA 20 % | 400,00 |
| Net TTC | 2 400,00 |
Comptes en T (chez Omega)
| Compte | Débit | Crédit |
|---|---|---|
| 3421 Clients | 6 858,43 (V196) ; 2 400,00 (V200) | 6 858,43 (chèque) ; 2 400,00 (traite) |
| 7121 Ventes de biens produits | 5 832,00 ; 1 980,00 | |
| 7127 Ventes et produits accessoires (port) | 20,00 | |
| 6386 Escomptes accordés | 116,64 | |
| 4455 État, TVA facturée | 1 143,07 ; 400,00 | |
| 3425 Clients, effets à recevoir | 2 400,00 | |
| 5141 Banques (chèque n° 67871 remis le 10/01) | 6 858,43 |
La remise commerciale ne s'enregistre pas (elle est déduite du prix) ; l'escompte de règlement est une charge financière.
Dossier 2 — Escompte de la LC sur Mahboub
Méthode : avec un effet de nominal $V$, $j$ jours entre la remise et l'échéance du 10 février, l'escompte vaut $V \times 0{,}08 \times j/360$, la commission 10 DH, la TVA 10 % des agios (escompte + commission). Le net d'escompte est $V - 1{,}1 \times (V \times 0{,}08\,j/360 + 10)$, et l'on en déduit $j$, puis la date de remise (10 février moins $j$ jours).
Incohérence du sujet : avec un nominal de 2 400 DH (net TTC de la facture V200), une valeur actuelle de 2 403,33 DH est impossible, puisqu'elle dépasse le nominal. Le nombre de bidons étant illisible, le nominal réel de la traite ne peut pas être retrouvé avec certitude, et la date de remise ne peut pas être calculée sans inventer une donnée. Sur une copie, il faut poser la méthode ci-dessus et signaler l'incohérence.
Écritures (en notant $E$ l'escompte, $T$ la TVA et $N$ le net crédité) :
| Compte | Débit | Crédit |
|---|---|---|
| 5141 Banques | N | |
| 6311 Intérêts (escompte) | E | |
| 6147 Services bancaires (commission) | 10 | |
| 34552 État, TVA récupérable sur charges | T | |
| 5520 Crédits d'escompte | V | |
| 5520 Crédits d'escompte (10/02, effet payé) | V | |
| 3425 Clients, effets à recevoir | V |
Dossier 3 — BFRE normatif de l'activité « cabines de douche »
Base de calcul : chiffre d'affaires HT = 300 × 8 900 = 2 670 000 DH. Coefficients de structure : achats de cabines 1 350 000 / 2 670 000 = 0,5056 ; sous-traitance de l'installation 1 050 000 / 2 670 000 = 0,3933.
| Élément | Délai (jours) | Coefficient de structure | Emplois (jours de CA HT) | Ressources (jours de CA HT) |
|---|---|---|---|---|
| Stock de cabines | 60 | 0,5056 | 30,34 | |
| Clients (TTC) : 0,40 × 30 + 0,50 × 45 = 34,5 j | 34,5 | 1,20 | 41,40 | |
| TVA déductible : 15 + 24 = 39 j | 39 | 0,20 × (0,5056 + 0,3933) = 0,1798 | 7,01 | |
| Fournisseur de cabines (TTC) | 30 | 0,5056 × 1,2 = 0,6067 | 18,20 | |
| Autres fournisseurs (TTC) | 20 | 0,3933 × 1,2 = 0,4719 | 9,44 | |
| TVA collectée : 15 + 24 = 39 j | 39 | 0,20 | 7,80 | |
| Total | 78,75 | 35,44 |
« 30 jours fin de mois » représente en moyenne 15 jours (fin du mois de la vente) + 30 jours = 45 jours. Les ventes au comptant (10 %) ont un délai nul.
- BFRE = 78,75 − 35,44 = 43,31 jours de chiffre d'affaires HT.
- BFRE en DH = 43,31 × 2 670 000 / 360 = 321 200 DH.
Le lancement de l'activité immobilise donc environ 321 000 DH, à financer par des ressources stables. Le stock (60 jours) et le crédit client sont les deux postes à surveiller.
Dossier 4 — What becomes the result of the exercise?
The question refers to the forecast income statement of the new activity (Annex 1). All costs are variable, and there are no financial or non-operating items:
- Sales: 300 × 8,900 = 2,670,000 MAD
- Variable costs: 1,350,000 (shower cabins) + 1,050,000 (subcontracted installation) + 3,000 (other expenses) = 2,403,000 MAD
- Operating result = 267,000 MAD, i.e. 10% of sales; this is also the result before tax of the activity.
Because all costs are variable, the result changes in proportion to the number of units sold (about 890 MAD per unit), and the activity has no break-even risk at the unit level. However, it requires financing a working-capital need of 321,200 MAD (Dossier 3); the return on that investment is 267,000 / 321,200 ≈ 83% before tax.